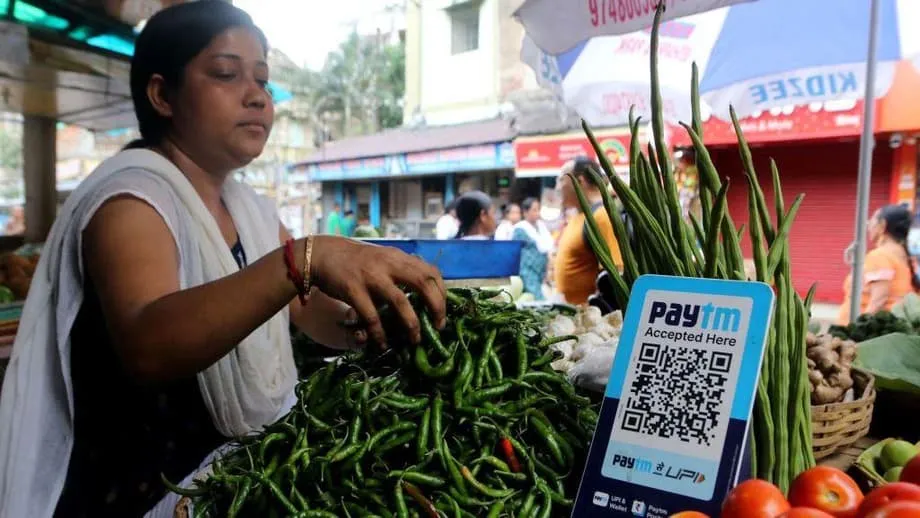
Bagong bayarin para sa ilang pagbabayad sa UPI
Nagpapakilala ang India ng Merchant Discount Rate sa piling pagbabayad gamit ang Unified Payments Interface, ang instant payment network na ginagamit ng daan-daang milyong tao. Simula 15 Oktubre 2026, magbabayad ang mga negosyo ng bayaring 0.4% kapag ginamit ng mga customer ang UPI para sa tinukoy na bayad sa mga merchant na lampas 2,000 rupee, o humigit-kumulang $21.
Mga Nilalaman
- Bagong bayarin para sa ilang pagbabayad sa UPI
- Aling mga pagbabayad ang mananatiling libre?
- Bakit magpapataw ng MDR matapos ang maraming taon ng libreng UPI?
- Bakit nangangamba ang mga retailer na babalik sa cash ang mga mamimili
- Naghahangad ng espesyal na eksepsiyon ang mga nagtitinda ng gasolina
- Ibang suliranin naman ang ikinababahala ng mga investment platform
- Ayon sa pamahalaan, hindi sasagutin ng mga customer ang bayarin
- Kuwestiyon ng mga partido ng oposisyon kung sino ang magbabayad
- Ano ang ipinakikita ng datos sa mga transaksiyon
- Ano ang susunod na mangyayari?
- Sa kabuuan
Lilimitahan sa 300 rupee bawat transaksiyon ang singil. Sa karaniwang rate, katumbas ng humigit-kumulang 8 rupee ang bayad sa transaksiyong 2,000 rupee, samantalang 40 rupee naman ang babayaran ng merchant para sa transaksiyong 10,000 rupee. Iiral ang buong limitasyong 300 rupee sa mga transaksiyong 75,000 rupee pataas.
Hindi direktang sisingilin ang mga customer, at hindi pinapayagang idagdag ng mga negosyo ang MDR sa bill. Sa halip, paghahatian ang bayarin ng mga bangko, payment service provider, kumpanyang kumukuha ng merchant para sa mga bayad, at National Payments Corporation of India, na nagpapatakbo sa UPI.
Malaking pagbabago ang patakarang ito para sa isang sistemang ilang taon nang itinataguyod bilang libre, instant at madaling gamitin. Nagbukas din ito ng mas malawak na debate kung sino ang dapat sumagot sa gastos ng imprastraktura sa likod ng paglagong hatid ng digital payments sa India.
Aling mga pagbabayad ang mananatiling libre?
Hindi saklaw ng bagong patakaran ang lahat ng transaksiyon sa UPI. Mananatiling libre ang mga paglilipat ng pera sa pagitan ng mga indibidwal, anuman ang halagang ipinadala. Libre rin ang mga bayad sa mga merchant na hanggang 2,000 rupee, gayundin ang mga bayad na saklaw ng balangkas na walang MDR para sa maliliit na merchant.
Walang singil ang mga bayad sa pamamagitan ng QR code sa maliliit na merchant sa mga kanayunan at bahagyang urbanisadong lugar. Sa ilalim ng bagong balangkas, itinuturing ng NPCI na maliliit na merchant ang mga negosyong tumatanggap ng hanggang 1 lakh rupee kada buwan sa pamamagitan ng UPI QR code, ayon sa mga ulat sa industriya.
Ayon sa pamahalaan, mananatiling hindi apektado ang humigit-kumulang 96% ng mga transaksiyong mula sa tao patungo sa merchant. Kabilang sa bilang na ito ang mga bayad na mas mababa sa itinakdang limitasyon at mga transaksiyon ng mga merchant na protektado ng mga kasunduang walang bayarin.
Sa ilang sektor, nakapirming bayarin ang ipapataw sa halip na 0.4% na rate. May flat na singil na 5 rupee ang mga bayad na lampas 2,000 rupee para sa gasolina, riles, serbisyong telekomunikasyon, insurance at mga input sa agrikultura. Iniulat na mas mababa, nasa 0.02%, ang rate para sa mga transaksiyon sa capital market, dahil malalaki ang halaga ng maraming bayad sa kategoryang ito.
Bakit magpapataw ng MDR matapos ang maraming taon ng libreng UPI?
Inilunsad ang UPI noong 2016 at mabilis na naging mahalagang bahagi ng pang-araw-araw na kalakalan sa India. Maaaring magbayad ang mga customer sa pamamagitan ng pag-scan ng QR code o pagpili ng contact sa mobile app, at halos agad na naililipat ang pera sa pagitan ng mga bank account.
Sinusuportahan ng network ang mga bayad sa mga puwesto sa kalsada, taxi, supermarket, ospital at online na negosyo. Nakatulong din ito na maisama sa pormal na ekonomiya ang mas maraming transaksiyon, kung saan mas madaling itala at pagtugmain ang mga bayad kaysa sa benta gamit ang cash.
Hanggang ngayon, malaki ang naging bahagi ng mga bangko, kompanya ng teknolohiya at pamahalaan sa pagsagot sa gastos ng pagpapanatili at pagpapalawak ng network. Gumamit din ang pamahalaan ng pondo ng publiko para suportahan ang mga insentibong nagtulak sa mga bangko at kompanya ng pagbabayad na panatilihing libre ang maliliit na bayad sa UPI.
Ayon sa mga opisyal, makatutulong ang bagong MDR para maging pinansiyal na napapanatili ang network. Inilarawan ng Finance Ministry ang singil bilang bayad sa mga serbisyong pagproseso, sa halip na buwis na kinokolekta ng pamahalaan. Inaasahang susuporta ang pondo sa pamumuhunan sa imprastraktura ng pagbabayad, pagiging maaasahan, inobasyon at cybersecurity.
Itinakda ng UPI Steering Committee ang rate sa 40 basis point, o 0.4%. Tinataya ng industriya na maaari itong makalikha ng hanggang 16,000 crore rupee na taunang kita para sa mga kalahok sa network ng pagbabayad, bagaman nakadepende ang aktuwal na halaga sa dami ng mga transaksiyon at sa mga eksepsiyon.
Bakit nangangamba ang mga retailer na babalik sa cash ang mga mamimili
Ayon sa mga grupo ng retailer, maaaring mas mabigat ang pinansiyal na pasanin kaysa ipinahihiwatig ng nakasaad na rate, lalo na para sa mga negosyong manipis ang tubo. Maaaring kailangang magbayad ng merchant para sa isang mamahaling produkto kahit kaunti lang ang kinita niya sa bentahan.
Ayon kay Kumar Rajagopalan, punong ehekutibo ng Retailers Association of India, maaaring pahinain ng patakaran ang mga taong pagsulong sa paggamit ng digital payments.
Kapag kapaskuhan, malaking bahagi ng mga transaksiyon ang lampas sa 2,000 rupee. Sa sandaling may bayarin na ang digital na pagbabayad, nagiging pinakamadaling opsiyon ang cash.
Lalo nang ikinababahala ng mga retailer ang panahon ng pagpapatupad. Nakatakdang magsimula ang singil bago ang Diwali, isa sa mga pinakabusyong panahon ng pamimili sa India. Madalas lumampas sa bagong limitasyon ang mga bili ng damit, elektroniko, alahas at mga gamit sa bahay, kaya maraming transaksiyon ang papatawan ng MDR.
Sinasabi ng ilang mangangalakal na maaari nilang hilingin sa mga customer na magbayad ng cash para sa mas malalaking bili. Maaari namang limitahan ng iba ang pagtanggap ng UPI o di-tuwirang magtaas ng presyo, kahit ipinagbabawal ng pormal na mga tuntunin na ipasa sa customer ang singil bilang hiwalay na bayarin.
Mas malaki ang panganib para sa maliliit na negosyong limitado ang akses sa kredito at halos walang puwang para saluhin ang mga bagong gastusin. Naiiwasan din ang mga gastos sa pagproseso ng bayad kapag cash ang gamit, bagaman may sarili itong mga panganib, kabilang ang gastos sa paghawak ng pera, pagnanakaw at mas mahinang pagtatala ng mga transaksiyon.
Naghahangad ng espesyal na eksepsiyon ang mga nagtitinda ng gasolina
Kabilang ang mga dealer ng gasolinahan sa mga sektor na may pinakamalakas na pagtutol. Hiniling ng All India Petroleum Dealers Association sa Union Finance Minister na alisin ang MDR sa lahat ng bayad sa mga tindahan ng gasolina gamit ang UPI, anuman ang laki ng transaksiyon.
Ayon sa mga dealer ng gasolina, nakabatay sa nakapirming tubo bawat litro ang kanilang kita, hindi sa porsiyento ng kabuuang benta. Kaya kapag mas maraming gasolina ang binili ng customer, tumataas ang halaga ng transaksiyon nang hindi naman katumbas ang pagtaas ng tubo ng dealer.
Ayon sa asosasyon, hindi pa binabago ang komisyon ng mga dealer mula Oktubre 2017, samantalang tumaas na ang singil sa kuryente, sahod at gastos sa pagsunod sa mga regulasyon. Kahit flat na singil na 5 rupee ay maaaring maging malaking paulit-ulit na gastusin sa mga tindahang nagpoproseso ng libo-libong digital na bayad araw-araw. Lalo pang magastos ang 0.4% na bayarin.
Hiniling ng mga dealer ang ganap na eksepsiyon o eksepsiyong partikular sa mga bayad sa gasolina na lampas 2,000 rupee. Ikinakatuwiran nilang pareho ang natatanggap na gasolina ng mga customer magbayad man sila ng cash, card o UPI, kaya hindi dapat magpababa sa nakapirming tubo ng dealer ang paraan ng pagbabayad.
Ibang suliranin naman ang ikinababahala ng mga investment platform
Ayon sa mga online broker, platform ng mutual fund at investment adviser, maaaring magdulot ng di-karaniwang gastos ang mga tuntunin dahil hindi agad nagbubunga ng bentahan o aktibidad na kumikita ng bayad ang perang inililipat sa investment account.
Halimbawa, maaaring maglipat ang isang mamumuhunan ng 1 lakh rupee sa brokerage account at hindi gamitin ang pera. Kung kailangang magbayad ang brokerage ng 0.02% o iba pang naaangkop na MDR sa paglilipat na iyon, magkakaroon ito ng gastos kahit wala itong makuhang komisyon mula sa isang trade.
Ikinatwiran ni Nithin Kamath, tagapagtatag ng Zerodha, na mas kahawig ng paglilipat sa pagitan ng mga indibidwal ang paglipat ng pera sa sariling brokerage account ng customer kaysa karaniwang pagbili sa merchant. Itinuro rin niya ang mga regulasyong nag-aatas sa mga broker na isauli sa regular na pagitan ang hindi nagamit na pondo ng kliyente. Maaaring ipadala muli ng mga customer ang pera sa pamamagitan ng UPI, na lilikha ng paulit-ulit na gastos nang walang bagong negosyo.
Nagbabala si Deepak Shenoy, tagapagtatag ng CapitalMind, na maaaring maging partikular na mahirap para sa mga mutual fund na mababa ang gastos ang mga bayaring nakabatay sa porsiyento. Maaaring mas malaki pa ang bayad ng isang pondo kaysa kinikita nito mula sa panandaliang pamumuhunang pinondohan sa pamamagitan ng UPI kung napakaliit ng taunang expense ratio nito.
Nagmungkahi ang mga kinatawan ng industriya ng mas mababang porsiyento na may mababang limitasyon, o nakapirming singil na 2 rupee o mas mababa para sa mga transaksiyon sa pamumuhunan. Ayon sa kanila, mapoprotektahan ng ganitong modelo ang mga produktong maliit ang tubo habang nagbibigay pa rin ng kita sa mga provider ng pagbabayad.
Ayon sa pamahalaan, hindi sasagutin ng mga customer ang bayarin
Binigyang-diin ng Finance Ministry na mananatiling libre para sa mga consumer ang UPI. Ayon dito, maliit na bahagi lamang ng mga transaksiyon sa merchant ang papatawan ng MDR at hindi pinapayagang direktang ipasa ng mga negosyo sa customer ang singil.
Itinanggi rin ng ministry ang mga pahayag na idinulot ng panggigipit mula sa ibang bansa ang desisyon. Sa isang opisyal na pahayag, sinabi nitong independiyenteng itinatakda ng India ang patakaran nito sa UPI upang bumuo ng napapanatili, inklusibo at abot-kayang network ng digital payments.
Ayon sa mga sumusuporta sa patakaran, ikinukubli ng kasalukuyang sistema ang tunay na gastos ng UPI. Kapag pondo ng publiko ang ginagamit sa mga insentibo sa pagbabayad, ang mga nagbabayad ng buwis ang tumutustos sa serbisyong malawak na ginagamit ng malalaking kompanya at maliliit na tindahan. Ikinakatuwiran nila na sa modelong nakabatay sa merkado, mas malaking bahagi ng gastos ang sasagutin ng mga negosyong higit na nakikinabang sa mga digital na transaksiyon.
Ayon kay Bipin Preet Singh, punong ehekutibo ng MobiKwik, maaaring mabawasan ang pasanin sa mga nagbabayad ng buwis kung lilipat mula sa subsidiya ng publiko tungo sa modelo ng pagpepresyo, habang iuugnay ang gastos sa pagbabayad sa mga negosyong nakikinabang sa network.
Kapag pinopondohan ng pamahalaan ang mga subsidiya para sa UPI, mula iyon sa bulsa ng mga nagbabayad ng buwis. Inaalis ng paglipat sa mekanismo ng pagpepresyong nakabatay sa merkado ang pasaning ito sa buwis at direktang iniuugnay ang gastos sa malalaking negosyong nakikinabang sa UPI.
Kuwestiyon ng mga partido ng oposisyon kung sino ang magbabayad
Nakatuon ang mga puna sa politika sa agwat sa pagitan ng pormal na tuntunin at malamang na epekto nito sa pamilihan. Ikinatwiran ni Rahul Gandhi, lider ng Kongreso, na maaaring bawiin kalaunan ng mga merchant ang gastos sa pamamagitan ng pagtataas ng presyo, kahit hindi hiwalay na sinisingil sa mga customer ang bayad sa UPI.
Itinuro rin ni Gandhi na maliit na bahagi ng kabuuang bilang ng mga bayad ang mga transaksiyong malaki ang halaga, ngunit mas malaking bahagi naman ng perang dumadaloy sa UPI ang kinakatawan ng mga ito. Ayon sa kanyang argumento, maaari pa ring makaapekto sa mga presyo sa mahahalagang sektor ang isang limitadong pangkat ng mga transaksiyon.
Tinututulan ng pamahalaan ang interpretasyong ito at sinasabing merchant, hindi ordinaryong user, ang saklaw ng singil. Sinabi rin nitong pinag-aralan na ang patakaran ilang taon na ang nakalipas at hindi ito babawiin.
Kaya lumawak na ang debate lampas sa teknikal na usapin ng MDR. Tungkol na ito ngayon sa kung dapat bang ituring na serbisyong publiko, komersiyal na network o kombinasyon ng dalawa ang imprastraktura ng digital payments.
Ano ang ipinakikita ng datos sa mga transaksiyon
Ipinakikita ng lawak ng paggamit sa UPI kung bakit umani ng matinding pansin kahit maliit na bayarin. Noong Agosto, nakaproseso ang network ng rekord na 24.51 bilyong transaksiyong nagkakahalaga ng 29.82 trilyong rupee, ayon sa datos ng NPCI.
Maliit ang halaga ng karamihan sa mga bayad na iyon at mananatiling libre. Gayunman, malaki ang kabuuang halaga ng mas malalaking bayad sa merchant. Mabilis na maaaring lumampas sa gastos ng tradisyonal na paraan ng pagbabayad ang maliit na singil na porsiyento ng malaking transaksiyon, lalo na para sa mga negosyong dati nang nakikipagnegosasyon para sa nakapirming bayarin.
Maaari ring magbago ang asal ng mga gumagamit sa mga paraang mahirap sukatin. Maaaring hati-hatiin ng mga customer ang mga binibili para manatili sa ibaba ng limitasyon, maaaring maghikayat ang mga merchant ng bank transfer o cash, at maaaring itulak ng mga investment platform ang mga user sa net banking o mga regular na utos sa pagbabayad.
Ayon sa mga provider ng pagbabayad, nangangailangan ng tuluy-tuloy na paggastos ang maaasahang network, pagsubaybay sa pandaraya at cybersecurity. Sagot naman ng mga retailer, nakinabang na ang mga bangko, platform at pamahalaan sa mas malawak na paggamit ng digital payments, samantalang inaasahang tutustusan ng maliliit na negosyo ang susunod na yugto ng pagpapalawak.
Ano ang susunod na mangyayari?
Masusubok ang patakaran kapag nagsimula ang bayarin sa panahon ng pamimili para sa kapaskuhan. Kailangang magpasya ang mga gasolinahan, retailer, investment platform at iba pang apektadong negosyo kung sasagutin nila ang gastos, babaguhin ang paraan ng pagbabayad o hihingi ng eksepsiyon.
Inaasahang igigiit ng mga grupo sa industriya ang magkakaibang tuntunin batay sa tubo ng negosyo at layunin ng bayad. Maaaring angkop ang flat na singil sa gasolina at insurance, samantalang maaaring humiling ng mas mababang limitasyon ang mga investment platform. Nakadepende rin sa pagpapatupad at sa posibilidad na magtaas ng presyo ang mga negosyo sa ibang paraan ang pangako ng pamahalaan na hindi direktang sisingilin ang mga customer.
Malamang na hindi mawawala ang mahalagang papel ng UPI sa mga pagbabayad sa India dahil mananatiling libre ang karamihan sa mga pang-araw-araw na transaksiyon. Gayunman, maaaring maapektuhan ng bagong MDR ang paghawak ng mga negosyo sa malalaking bili at ang pagpopondo sa network. Magtatagumpay ito kung makalilikha ang bayarin ng sapat na kita para suportahan ang sistema nang hindi itinutulak ang mga merchant o customer na bumalik sa cash.
Sa kabuuan
- Simula 15 Oktubre 2026, ipapataw ang 0.4% MDR sa mga tinukoy na bayad sa merchant gamit ang UPI na lampas 2,000 rupee.
- Lilimitahan sa 300 rupee bawat transaksiyon ang bayarin at mga negosyo, hindi mga customer, ang magbabayad nito.
- Mananatiling libre ang mga paglilipat ng pera sa pagitan ng mga indibidwal at karamihan sa mga bayad sa maliliit na merchant.
- Karaniwang papatawan ng flat na bayaring 5 rupee ang mga bayad na lampas sa limitasyon para sa gasolina, riles, telekomunikasyon, insurance at mga input sa agrikultura.
- Nangangamba ang mga retailer at dealer ng gasolinahan na babawasan ng gastos ang kanilang tubo at hihikayat ito sa paggamit ng cash.
- Ayon sa mga broker at investment platform, maaaring lumikha ng gastos ang MDR kapag naglilipat ng pera ang mga customer nang hindi nakikipagkalakalan.
- Ayon sa pamahalaan, susuporta ang kikitain sa pagpapatakbo ng UPI, imprastraktura, inobasyon at cybersecurity.