Ang Malaking Salungatan
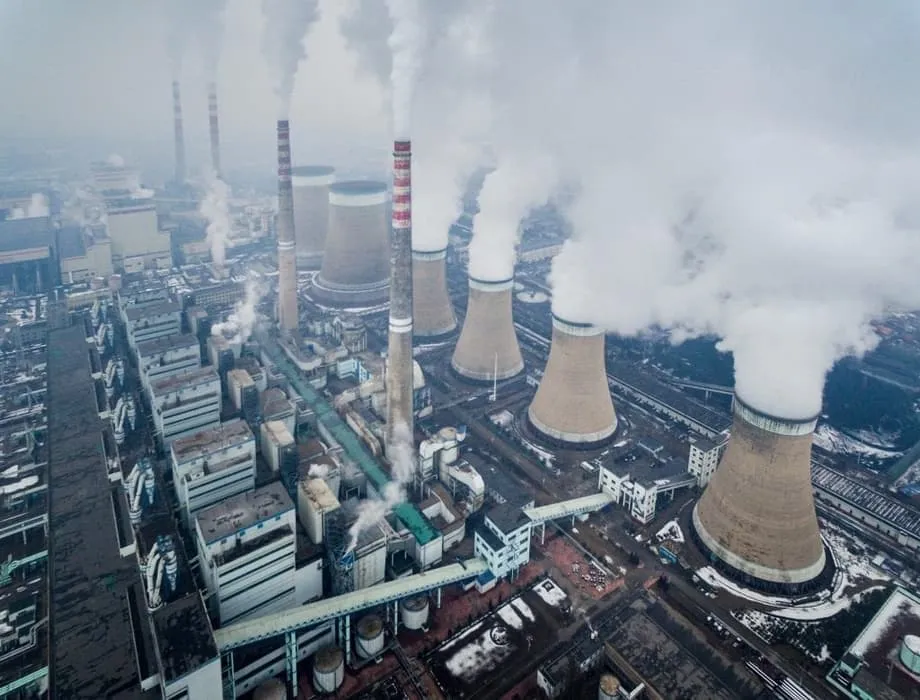
Noong 2025, nakamit ng Tsina ang isang kahanga-hangang milestone na tila hudyat ng pagtatapos ng panahon ng karbon. Nagdagdag ang bansa ng 315 gigawatts na bagong kapasidad ng solar at 119 gigawatts na enerhiya mula sa hangin, kaya nalampasan ng mga pinagmumulan na hindi fossil fuel ang produksiyon ng kuryente mula sa mga thermal power plant sa unang pagkakataon sa kasaysayan. Mahigit 60% na ngayon ng kabuuang naka-install na kapasidad ang nagmumula sa malinis na enerhiya, habang bumaba sa pinakamababang antas sa loob ng siyam na taon ang bahagi ng karbon sa aktuwal na produksiyon ng kuryente, sa 51% noong Hunyo.
Mga Nilalaman
- Ang Malaking Salungatan
- Pinakamataas na Antas ng Pagtatayo sa Isang Dekada
- Nangunguna ang Seguridad sa Enerhiya Kaysa sa mga Layunin sa Klima
- Problema sa Sunod-sunod na Pag-apruba
- Kakaiba sa Buong Mundo
- Bumababang Produksiyon sa Kabila ng Tumataas na Kapasidad
- Panganib ng mga Na-stranded na Asset
- Sangandaan sa Ika-15 Limang-Taóng Plano
- Mahahalagang Punto
Gayunman, sa kaparehong panahong ito, nagbukas ang Tsina ng 78 gigawatts na bagong kapasidad ng kuryente mula sa karbon, ang pinakamataas na taunang kabuuan sa loob ng isang dekada. Mahigit 50 malalaking yunit ng karbon, na bawat isa ay may kapasidad na 1 gigawatt o higit pa, ang nagsimulang magserbisyo. Bilang paghahambing, kayang magbigay ng 1 gigawatt ng kuryente sa ilang daang libo hanggang mahigit 2 milyong tahanan, depende sa antas ng konsumo.
Napakalaki ng lawak ng pagpapatayo. Noong 2025 lamang, nagbukas ang Tsina ng mas malaking kapasidad ng kuryente mula sa karbon kaysa sa naidagdag ng India sa buong nakaraang dekada.
Nagmumula ang matinding salungatang ito sa pinagsamang ulat ng Centre for Research on Energy and Clean Air at Global Energy Monitor. Itinatampok ng pagsusuri ang pangunahing tensiyong kinakaharap ng pinakamalaking nagbubuga ng greenhouse gas sa mundo: kahit na naitutulak ng malinis na enerhiya palabas ng grid ang karbon, patuloy namang lumalawak ang pisikal na imprastraktura ng fossil fuel na ito sa bilis na maaaring magkandado sa mga emisyon sa loob ng ilang dekada.
Pinakamataas na Antas ng Pagtatayo sa Isang Dekada
Malaking paglihis sa mga nakaraang trend ang 78 gigawatts na idinagdag noong 2025. Sa nakaraang dekada, wala pang 20 malalaking yunit ng karbon kada taon ang binuksan ng Tsina. Nagbabalik ang kabuuang bilang noong 2025 sa antas ng pagtatayo na hindi nakita mula pa noong 2016, at ipinahihiwatig ng mga pagtataya na maaaring lumampas sa 80 gigawatts ang mga idadagdag sa buong taon.
Sa unang anim na buwan pa lamang ng 2025, 21 gigawatts na ang binuksan, ang pinakamataas na kabuuan sa unang kalahati ng taon mula pa noong 2016. Sinimulan sa buong taon ang pagtatayo ng 83 gigawatts na kapasidad ng kuryente mula sa karbon, at muling ipinagpatuloy ang trabaho sa karagdagang 46 gigawatts, katumbas ng kabuuang kapasidad ng mga planta ng kuryente mula sa karbon sa South Korea. Ipinahihiwatig nito na may panibagong bugso ng mga proyektong matatapos sa 2026 at 2027.
Umabot sa 161 gigawatts noong 2025 ang mga bago at muling binuhay na panukalang proyekto, isang rekord na nagpapahiwatig na nagmamadali ang industriya na makakuha ng mga pag-apruba bago posibleng higpitan ang mga patakaran. Sa pagtatapos ng taon, 291 gigawatts pa ang nasa proseso ng pagpapaunlad, may permit man o itinatayo na, katumbas ng humigit-kumulang 23% ng kasalukuyang gumaganang mga planta ng karbon sa Tsina.
Nakatuon ang pagpapalawak na ito sa mga kanlurang lalawigang mayaman sa karbon. Nanguna ang Xinjiang, Inner Mongolia at Shaanxi kapwa sa pagbubukas ng mga planta at pagsisimula ng konstruksiyon. Pinondohan ng mga kompanya ng pagmimina ng karbon o mga grupo ng enerhiya na may operasyon sa pagmimina ang mahigit tatlong-kapat ng mga bagong aprubadong proyekto. Layunin nilang matiyak ang matatag na demand para sa kanilang produkto hanggang 2030 at lampas pa rito.
Nangunguna ang Seguridad sa Enerhiya Kaysa sa mga Layunin sa Klima
Nagmumula ang sagot sa tanong kung bakit patuloy na nagtatayo ang Tsina sa pinagsamang pangamba sa seguridad ng enerhiya, mga hamon sa estruktura ng grid at mga prayoridad sa ekonomiya. Noong 2021 at 2022, nagpababa nang malaki sa produksiyon ng hydropower ang matitinding tagtuyot sa timog-kanlurang Tsina. Nagdulot ito ng kakulangan sa kuryente na nagpilit sa mga pabrika na magsara at nagbunga ng salit-salitang brownout sa ilang lungsod. Patuloy na nakaaapekto sa mga desisyon sa patakaran ngayon ang alaala ng mga abalang ito.
Sinabi ng National Development and Reform Commission ng Tsina, ang pangunahing ahensiya sa pagpaplano ng ekonomiya, na dapat gumanap ng mahalagang pundamental at panimbang na papel ang karbon sa mga darating na taon. Itinuturing ng pamahalaan na mahalaga ang karbon bilang reserba para sa enerhiya mula sa hangin at araw, na nakadepende sa lagay ng panahon at oras ng araw. Binibigyang-prayoridad ng pilosopiyang ito, na madalas ibuod bilang pagtatatag muna ng bago bago alisin ang luma, ang katatagan sa panahon ng transisyon.
Nagdaragdag din ng presyur ang pagsisikap ng Tsina na mangibabaw sa artificial intelligence at makabagong pagmamanupaktura. Nangangailangan ang mga data center at pabrika ng maaasahang tuluy-tuloy na suplay ng kuryente na hindi pa kayang tiyakin ng renewable energy lamang, dahil sa kasalukuyang mga limitasyon sa imbakan at transmisyon. Habang mas marami sa 1.4 bilyong mamamayan ng Tsina ang umaangat sa gitnang uri, patuloy na tumataas ang pangangailangan sa air conditioning at mga kasangkapang de-kuryente. Lumago nang 3.7% ang konsumo ng kuryente sa unang kalahati lamang ng 2025.
Lalong pinatibay ng mga kakulangan sa kuryente noong 2021 at 2022 ang matagal nang pangamba tungkol sa seguridad ng enerhiya. Pansamantalang itinigil ng ilang pabrika ang produksiyon at nagpatupad ng salit-salitang brownout ang isang lungsod. Bilang tugon, nagpahiwatig ang pamahalaan na nais nito ng mas maraming planta ng karbon, na nagpasiklab sa pagdami ng mga aplikasyon at permit para sa pagtatayo ng mga ito.
Problema sa Sunod-sunod na Pag-apruba
Nagsimula noong 2022 ang dagsa ng pag-apruba ng mga proyektong nasa likod ng malaking pagtaas ng kapasidad noong 2025. Matapos ang mga kakulangan sa kuryente, nag-apruba ang mga pamahalaang panlalawigan ng mahigit 100 gigawatts na kapasidad ng kuryente mula sa karbon kada taon noong 2022 at 2023, o katumbas ng average na dalawang bagong proyekto kada linggo. Naugat ang pagsiklab na ito sa mga lokal na pangamba tungkol sa seguridad ng enerhiya, sa halip na sa mga pambansang target sa carbon.
Ipinaliwanag ni Qi Qin, isang analista ng Tsina sa Centre for Research on Energy and Clean Air, kung bakit nagpapatuloy ang pagpapalawak. “Kapag naibigay na ang mga permit, mahirap nang baligtarin ang mga proyekto,” aniya. Nagpapatuloy ang burukratikong momentum anuman ang pagbabago sa mga kondisyon ng merkado. Umabot sa pinakamataas na antas sa loob ng 10 taon ang konstruksiyon noong 2024, sa 94.5 gigawatts, na naglatag ng batayan para sa malaking pagdami ng mga binuksang planta noong 2025.
Bagaman 25 gigawatts lamang ang nabigyan ng permit sa unang kalahati ng 2025, mas mababa kaysa sa mga taong pinakamataas ang bilang, umabot sa 75 gigawatts ang mga bago at muling binuhay na proyekto sa panahong iyon, ang pinakamataas sa loob ng isang dekada. Ipinahihiwatig ng dagsang ito ng aktibidad ang posibleng presyur mula sa industriya na palawakin ang mga proyekto ng karbon bilang huling pagsisikap bago sumapit ang takdang 2030 ng Tsina para maabot ang pinakamataas na antas ng carbon emissions.
Posibleng dahil sa pampolitika at pinansiyal na presyur ay patuloy na paandarin ang mga planta, kaya mababawasan ang puwang para sa iba pang pinagmumulan ng kuryente. Ayon kay Qi, nakasalalay sa kung tunay na lilimitahan sa reserba at pansuportang tungkulin ang papel ng mga planta ng karbon, sa halip na maging pangunahing pinagmumulan ng kuryente, kung magdudulot ng mas mataas na emisyon ang pagpapalawak ng kuryente mula sa karbon sa Tsina.
Kakaiba sa Buong Mundo
Habang nagtatayo ang Tsina, kabaligtaran naman ang direksiyon ng karamihan sa mundo. Magkasamang bumuo ang Tsina at India ng 87% ng bagong kapasidad ng kuryente mula sa karbon na binuksan sa buong mundo sa unang kalahati ng 2025. Sa kaparehong panahon, halos katumbas na ng buong bilang ng mga isinara noong 2023 ang mga isinara ng European Union, sa 2.5 gigawatts. Noong Hunyo 2025, naging ikalimang bansa sa EU ang Ireland na tuluyang nag-phase out ng kuryente mula sa karbon.
Sa Latin America, matapos isantabi ang mga panukala sa Honduras at Brazil, wala nang aktibong panukalang magtayo ng planta ng karbon sa rehiyon sa unang pagkakataon sa mga nakaraang taon. Nangyari ito matapos sumali ang Honduras sa Powering Past Coal Alliance noong Mayo. Sa kabila ng mga pagbabago sa patakaran sa ilalim ng administrasyong Trump, nakatakdang magsara ang mas maraming kapasidad ng karbon sa Estados Unidos sa 2025 kaysa noong 2024. Nagpaplano ang mga kompanya ng kuryente na magsara ng halos 100 gigawatts pagsapit ng 2035.
Nagbubunga ang pagkakaibang ito ng magkahiwalay na direksiyon sa larangan ng enerhiya sa buong mundo. Sistematikong binabaklas ng mga maunlad na ekonomiya ang imprastraktura ng karbon, samantalang pinalalawak naman ito ng Tsina at India dahil sa mga pangangailangan sa pag-unlad at katatagan ng grid. Ang Tsina lamang ay kumokonsumo ng mahigit kalahati ng lahat ng karbon na sinusunog sa buong mundo, kaya mahalaga sa pandaigdigang takbo ng emisyon ang mga desisyon nito.
Isinusulong ang mga pakikipagtuwang para sa makatarungang transisyon sa enerhiya sa Vietnam, Indonesia at South Africa. Patuloy na tinatahak ng mga bansang ito ang dalawang landas: pagpapanatili sa karbon habang pinaplano ang tuluyang pag-phase out dito. Sa kabilang banda, hindi pa tinatalakay ng Tsina sa publiko ang takdang panahon para sa pag-phase out ng karbon, kaya nananatiling malalim ang pagkakabaon ng fossil fuel na ito sa sistema ng kuryente.
Bumababang Produksiyon sa Kabila ng Tumataas na Kapasidad
Narito ang pangunahing palaisipan: sa kabila ng rekord na pagdagdag sa kapasidad, lumiliit naman talaga ang papel ng karbon sa pinagkukunan ng kuryente ng Tsina. Bumaba nang 2.9% ang produksiyon ng kuryenteng mula sa karbon sa unang kalahati ng 2025, samantalang lumago nang 20% ang produksiyon mula sa solar at 10.6% mula sa hangin. Natugunan ng malinis na enerhiya ang buong netong paglago ng pangangailangan sa kuryente, kaya bumaba ang bahagi ng karbon sa produksiyon kahit nagbukas ang mga bagong planta.
Sa kasalukuyan, 47% lamang ng oras umaandar ang karaniwang planta ng karbon sa Tsina, mula sa dating karaniwang antas na nasa 70%. Ipinahihiwatig ng bumababang antas ng paggamit na nagsisimula na ang malaking sobrang kapasidad. Sinabi ni Tim Buckley, direktor ng Climate Energy Finance, isang think tank na nakabase sa Sydney, na 47% lamang ng oras umandar ang karaniwang planta ng kuryente mula sa karbon sa Tsina noong 2025, isang rekord na pinakamababa. “Kung mapananatili ng mga instalasyon ng renewable energy ang bilis na malapit sa kasalukuyan, at makapagdaragdag ang enerhiyang nuklear ng hanggang 10 gigawatts kada taon sa susunod na dekada, makikita natin ang pagkapantay ng produksiyon ng kuryente mula sa karbon at pagkatapos ay ang dahan-dahang pagbaba nito,” aniya.
Tinataya ng International Energy Agency na bababa sa 4,879 milyong tonelada pagsapit ng 2027 ang pangangailangan ng Tsina sa karbon at magpapatuloy ang pagbaba nito hanggang 4,772 milyong tonelada sa 2030. Inaasahang pagsapit ng 2030 ay magmumula sa renewable energy ang 49% ng kuryente sa Tsina, na hihigit sa bahagi ng karbon. Higit pa sa inaasahang dagdag sa paggamit ng karbon sa US sa ilalim ng kasalukuyang mga patakaran ang ibabawi ng pagbaba nito.
Samantala, nagdagdag ang Tsina ng humigit-kumulang 74 gigawatts na bagong kapasidad ng pag-iimbak ng enerhiya noong 2025, halos katumbas ng kapasidad ng kuryente mula sa karbon na binuksan sa kaparehong taon. Unti-unting binabawasan ng pagbabagong ito tungo sa mga mapagkukunang nagbibigay ng kakayahang umangkop sa sistema ang papel ng kuryente mula sa karbon sa pagtugon sa pinakamataas na demand at pagpapanatiling balanse ng grid.
Panganib ng mga Na-stranded na Asset
May 291 gigawatts na nasa proseso ng pagpapaunlad at mabilis na bumabagsak ang antas ng paggamit, kaya maaaring maharap ang bansa sa sunod-sunod na na-stranded na asset: mga planta ng kuryente na hindi na kumikita bago mabawi ang gastos sa pagtatayo ng mga ito. Sumasalamin ang malaking pagtaas noong 2025 sa pagmamadali ng mga stakeholder sa industriya ng karbon na isulong ang mga proyekto bago higpitan ang mga patakaran, na posibleng mag-aksaya ng puhunan at magtaboy sa renewable energy.
May mga estruktural na salik na pumapabor sa karbon sa kabila ng paghina ng ekonomiya nito. Tinitiyak ng mga kasunduan sa pagbili ng kuryente na medium- hanggang pangmatagalan at mga kasunduan sa suplay ng karbon sa mga panlalawigang grid ang pagkonsumo ng karbon, anuman ang gastos. Ginagantimpalaan ng mga mekanismo sa pagbabayad para sa kapasidad ang naka-install na kapasidad ng karbon, sa halip na ang kakayahang umangkop o aktuwal na performance. Inihihiwalay ng mga kasunduang ito ang mga planta ng karbon sa kompetisyon sa merkado, habang napipilitang harapin ng mga developer ng enerhiya mula sa hangin at araw ang pabagu-bagong presyo at hindi tiyak na demand.
Dahil dito, tumataas ang pagsasayang ng renewable energy na maaari sanang magamit. Malamang na umabot sa humigit-kumulang 5.5% ang bahaging hindi nagamit noong huling kuwarter ng 2024, sa halip na 3.2% na iniulat ng pamahalaan. Iniuugnay ito sa mga estruktural na hadlang, hindi sa lagay ng panahon. Nanganganib ang isang malaking kapasidad ng mga planta ng karbon na may mga tuntuning hindi nagpapahintulot ng malayang pagbabago sa iskedyul ng pagpapadala ng kuryente na magkandado sa karbon sa sistema at magpaliit sa puwang para sa malinis na enerhiya.
Nahuhuli rin ang pagsasara ng mga planta sa mga target. Isang gigawatt lamang ang isinara sa unang kalahati ng 2025, kaya umabot sa 16 gigawatts ang kabuuang naisara mula 2021. Para matugunan ang layunin ng ika-14 na Limang-Taóng Plano na magsara ng 30 gigawatts pagsapit ng katapusan ng 2025, kailangang magsara ng 13 gigawatts sa ikalawang kalahati ng taon, na itinuturing ng mga analista na lalong malabong mangyari.
Sangandaan sa Ika-15 Limang-Taóng Plano
Nakasabit sa balanse ang mga pangako sa klima ng Tsina para sa 2030. Nangako ang bansa na aabot sa pinakamataas na antas ang carbon emissions bago ang 2030 at makakamit ang carbon neutrality pagsapit ng 2060. Para matupad ang mga layuning ito, sinasabi ng mga analista na hindi dapat tumaas ang mga emisyon mula sa sektor ng kuryente sa pagitan ng 2025 at 2030. Kailangan dito ang agarang paglipat mula sa pagtatayo ng mga bagong planta ng karbon tungo sa unti-unting pagsasara ng kasalukuyang kapasidad.
Ang ika-15 Limang-Taóng Plano, na sasaklaw sa 2026 hanggang 2030 at inaasahang aaprubahan sa Marso, ang mahalagang panahon para sa mga patakaran. Hinihimok ng mga mananaliksik ang Beijing na magtakda ng malinaw na target para sa pinakamataas na antas ng emisyon sa sektor ng kuryente, ihinto ang mga bagong pag-apruba para sa karbon, at pabilisin ang pagsasara sa mga luma, hindi episyente o kulang sa paggamit na yunit. Kung hindi malinaw na wawakasan ang paglago ng netong kapasidad ng kuryente mula sa karbon, nanganganib ang Tsina na magkandado ng isang estruktural na hadlang sa transisyon sa enerhiya.
Inaasahang iaanunsiyo ni Pangulong Xi Jinping bago ang COP30 climate summit sa Brazil ang Nationally Determined Contributions ng Tsina, isang pambansang pangako na bawasan ang greenhouse gas emissions pagsapit ng 2035. Inaasahan ding ilalahad ang mga detalye sa Limang-Taóng Plano. Magiging mahalaga ang direksiyon ng mga patakaran sa pagtukoy sa magiging takbo ng sektor ng kuryente mula sa karbon ng Tsina at, kasabay nito, ng mga emisyon nito.
Sa ganitong kalagayan, hindi lamang isa pang siklo ng pagpaplano ang ika-15 Limang-Taóng Plano, kundi isang mapagpasyang pagkakataon upang baguhin ang papel ng kuryente mula sa karbon alinsunod sa pangmatagalang layunin ng Tsina sa ekonomiya, klima at seguridad ng enerhiya. Kung walang reporma, nanganganib ang bansa na masayang ang bilyun-bilyon nitong puhunan sa karbon habang hindi natutupad ang mga target nito sa klima.
Mahahalagang Punto
- Nagbukas ang Tsina ng 78 gigawatts na bagong kapasidad ng kuryente mula sa karbon noong 2025, ang pinakamataas na taunang kabuuan sa loob ng isang dekada, habang nagdagdag din ito ng 315 gigawatts na solar at 119 gigawatts na enerhiya mula sa hangin.
- Nag-ugat ang pagpapalawak sa dagsa ng mga pag-apruba noong 2022-2023 matapos ang mga kakulangan sa kuryente dahil sa tagtuyot at mga limitasyon sa suplay. Umabot sa rekord na 161 gigawatts ang mga bago at muling binuhay na panukalang proyekto noong 2025.
- Magkasamang bumubuo ang Tsina at India ng 87% ng mga dagdag sa pandaigdigang kapasidad ng karbon, habang nagpa-phase out naman sa fossil fuel na ito ang EU, US at Latin America.
- Sa kabila ng bagong konstruksiyon, bumaba sa 51% noong kalagitnaan ng 2025 ang bahagi ng karbon sa produksiyon ng kuryente, ang pinakamababa sa loob ng siyam na taon. Sinalubong ng paglago ng renewable energy ang buong pagtaas ng demand at bumaba sa 47% ang paggamit sa mga planta.
- May 291 gigawatts pang nasa proseso ng pagpapaunlad, kaya nanganganib ang Tsina sa mga na-stranded na asset at sobrang kapasidad maliban kung lilimitahan ng ika-15 Limang-Taóng Plano (2026-2030) ang pagpapalawak ng karbon.
- Tinataya ng International Energy Agency na magsisimulang bumaba pagsapit ng 2027 ang pangangailangan ng Tsina sa karbon, kaya napag-uusapan kung makatuwiran pa sa ekonomiya ang patuloy na pagtatayo ng mga planta.