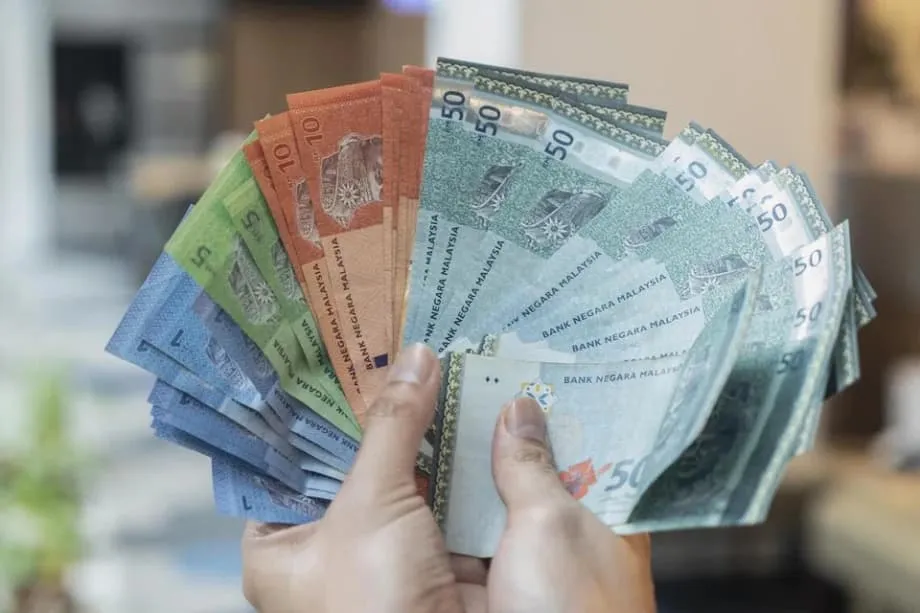
Umakyat ang ringgit dahil sa matatag na patakaran at mas maliwanag na pananaw sa paglago
Lumakas ang ringgit ng Malaysia at umabot sa pinakamataas na antas nito sa loob ng 13 buwan noong Nob. 7, nang pumalo ito sa humigit-kumulang 4.1720 kada dolyar ng US. Nangyari ito matapos panatilihin ng Bank Negara Malaysia na hindi nagbabago ang overnight policy rate nito at bawasan ng mga mamumuhunan ang inaasahang pagbaba ng mga interest rate sa bansa. Nagdagdag ito sa pagtaas ng mahigit 7 porsiyento noong 2025, dahilan para manguna ang ringgit sa mga salapi sa Asya sa ikalawang sunod na taon. Lumakas ito hindi lamang laban sa dolyar kundi pati sa ilang salapi sa rehiyon.
Mga Nilalaman
- Umakyat ang ringgit dahil sa matatag na patakaran at mas maliwanag na pananaw sa paglago
- Ano ang nagpapalakas sa ringgit
- Lumiit ang agwat ng interest rate sa Estados Unidos
- Mas malaking reserba at mas likidong pamilihan
- Pagpapalit ng kita ng mga exporter at pagpapauwi ng kinita
- Nahihigitan ang mga karatig-bansa sa rehiyon
- Mga pandaigdigang salik, taripa at kalakalan
- Sino ang nakikinabang at napipinsala sa lumalakas na salapi
- Mga senyas mula sa mga tagapagpatupad ng patakaran
- Mga panganib na dapat bantayan
- Pananaw at mga posibleng senaryo
- Mahahalagang Punto
Nagsama-sama ang ilang puwersa para pasiglahin ang pag-akyat na ito. Nakatulong sa demand para sa mga asset na denominated sa ringgit ang paghina ng dolyar ng Estados Unidos, pagliit ng agwat sa mga interest rate, muling pag-igting ng optimismo sa pananaw sa paglago ng Malaysia, at paniniwalang may disiplina sa pananalapi at katatagang pampolitika ang bansa. Pinalawak pa ang suporta ng paninindigan ng bangko sentral na panatilihing matatag ang patakaran, kasabay ng pagpasok ng mga dayuhang pondo sa bond market noong Oktubre matapos ang paglabas ng pondo noong Setyembre. Nakatulong din ang kalagayan sa rehiyon. Humina ang salapi ng Singapore matapos ang dalawang ulit na pagluluwag ng patakaran ngayong taon, habang napailalim sa presyon ang rupiah ng Indonesia dahil sa pangamba sa depisit sa pananalapi, pagbebenta ng mga dayuhang bond, at pagbaba ng mga interest rate sa bansa.
Kahanga-hanga ang mga pagtaas ng ringgit laban sa mga karatig-bansa. Umabot ito sa pinakamalakas na antas mula Setyembre 2022 laban sa dolyar ng Singapore at nagtala ng bagong pinakamataas na antas laban sa rupiah ng Indonesia. Bumuti ngayong taon ang likididad sa onshore market ng Malaysia, kung saan nasa humigit-kumulang 20 bilyong dolyar ng US ang pang-araw-araw na trading turnover, mahigit 40 porsiyento na mas mataas kaysa sa karaniwang antas mula 2020 hanggang 2024. Dahil dito, mas madali para sa mga exporter at mamumuhunan ang magsagawa ng transaksiyon, na maaaring magpababa sa pabagu-bagong galaw ng halaga ng salapi sa loob ng isang araw at magpatibay ng kumpiyansa.
Ano ang nagpapalakas sa ringgit
Bunga ang pag-akyat ng salapi ng pinagsamang puwersang pandaigdigan at lokal. Nawalan ng sigla ang dolyar ng Estados Unidos habang inaasahan ng mga mamumuhunan ang pagbabago sa patakaran ng Federal Reserve sa huling bahagi ng taong ito. Kasabay nito, mas matatag ang kalagayang makroekonomiko ng Malaysia, dahil sinusuportahan ng lokal na demand ang paglago, kontrolado ang implasyon, at nananatiling may surplus ang current account. Sama-samang nag-udyok ang mga kalakarang ito sa pagbabalik ng kapital sa mga asset na denominated sa ringgit.
Lumiit ang agwat ng interest rate sa Estados Unidos
Madalas na nagtutulak ng paggalaw ng salapi ang pagkakaiba ng mga interest rate. Kapag lumiliit ang agwat sa pagitan ng mga rate sa US at Malaysia, nababawasan ang bentaha sa kita mula sa paghawak ng mga asset na denominated sa dolyar ng US, at maaaring lumipat ang mga pondo sa mga alternatibong may mas mataas na kita o mas matatag. Pinanatili ng Bank Negara Malaysia sa 2.75 porsiyento ang overnight policy rate (OPR) sa pinakahuling pulong nito. Lalong nakatitiyak ang mga pamilihan na magsisimulang magbaba ng mga rate ang Federal Reserve sa Disyembre, matapos lumambot ang datos sa trabaho at bumaba sa 100 ang US dollar index. Mahalaga ang mga inaasahan sa rate dahil binabago ng mga ito ang relatibong kita at pananaw sa gana sa panganib sa buong mundo.
Hindi kinailangang habulin ng Malaysia ang pagtaas ng mga rate ng Fed para ipagtanggol ang salapi nito. Katamtaman ang implasyon at positibo ang tunay na policy rate. Dahil dito, maaaring unahin ng bangko sentral ang katatagan nang hindi nagtataas ng rate. Kung bababa ang mga rate sa US mula sa kasalukuyang antas habang hindi nagbabago ang mga rate sa Malaysia, lalo pang liliit ang agwat. Karaniwang sumusuporta sa ringgit ang ganitong kalagayan dahil pinagbubuti nito ang relatibong kita mula sa mga deposito at bond na denominated sa ringgit.
Mas malaking reserba at mas likidong pamilihan
Naging sandigan ng pag-akyat ang mas malalim at mas matatag na foreign exchange market. Umabot sa humigit-kumulang 94.7 bilyong dolyar ng US ang net international reserves sa katapusan ng Abril, pinakamataas sa loob ng halos tatlong taon. Pinabubuti ng mas malaking reserba, kasama ng pagbaligtad sa net short forward position ng bangko sentral, ang kakayahan ng Malaysia na pakinisin ang pabagu-bagong galaw sa panahon ng matinding tensiyon sa pandaigdigang pamilihan. Karaniwang ginagantimpalaan ng mga mamumuhunan ang mga pamilihang kayang sumalo ng malalaking daloy ng kapital nang walang matitinding pagkagambala.
Kasinghalaga rin ng reserba ang likididad. Nasa humigit-kumulang 20 bilyong dolyar ng US ang pang-araw-araw na turnover ng salapi sa onshore market noong 2025, ayon sa mga datos ng bangko sentral. Mahigit 40 porsiyento itong mas mataas kaysa sa mga nakaraang taon, na sumasalamin sa malusog na partisipasyon ng mga exporter, lokal na institusyon, at pandaigdigang pondo. Pinabababa ng mas malalim na likididad ang gastos sa trading at ang agwat ng presyo ng pagbili at pagbebenta, at hinihikayat ang mga korporasyon na mas mag-hedge. Sa paglipas ng panahon, mapatitibay ng mga pagpapahusay na ito sa istruktura ng pamilihan ang kakayahan ng salapi na makayanan ang iba't ibang yugto ng ekonomiya.
Pagpapalit ng kita ng mga exporter at pagpapauwi ng kinita
Nagkaroon din ng papel ang mga hakbang na panghikayat ng pamahalaan. Hinikayat ng mga awtoridad ang mga kumpanyang may kaugnayan sa pamahalaan at mga investment firm na magpalit sa ringgit ng mas malaking bahagi ng kanilang kinita sa ibang bansa para sa lokal na pamumuhunan at dibidendo. Kapag nagbebenta ng dolyar ang malalaking korporasyon para matugunan ang pangangailangan nila sa lokal na pondo, tumataas ang demand para sa ringgit at napipigilan ang espekulasyon sa offshore market. Sinamantala rin ng mga exporter ang mas matatag na presyo para mas aktibong ipalit sa ringgit ang kanilang kinita.
Kaakibat ng mga daloy na ito ang pagbuti ng pananaw sa paglago. Lumago nang 4.4 porsiyento ang ekonomiya ng Malaysia sa unang quarter ng 2025, hatak ng lokal na demand at suportado ng mas malalakas na padala ng produktong elektrikal at elektroniko at patuloy na pagbangon ng turismo. Bumagal sa 1.5 porsiyento ang headline inflation, habang bahagyang umakyat sa 1.9 porsiyento ang core inflation. Sinusuportahan ng kombinasyong ito ang kakayahang bumili nang hindi nangangailangan ng agresibong pagbabago sa patakaran. Makikita ang pagsusuri ng bangko sentral sa unang quarter dito.
Nahihigitan ang mga karatig-bansa sa rehiyon
Makikita sa buong Asya ang mas mahusay na performance ng ringgit. Nabawi nito ang dating antas laban sa dolyar ng Singapore, na huling nakita noong huling bahagi ng 2022. Nagluwag ng patakaran ang awtoridad sa pananalapi ng Singapore noong Enero at Abril, kaya bumagal ang pagtaas ng halaga ng salapi nito batay sa trade-weighted measure. Dahil sa pagbabagong ito at sa mas malakas na paglago ng Malaysia, lumiit ang agwat. Nagtala naman ang ringgit ng rekord laban sa rupiah ng Indonesia, na tinulungan ng pangamba sa depisit sa pananalapi ng Indonesia, paglabas ng mga dayuhang pondo sa bond market, at pagbaba ng mga rate sa bansa.
Nagbibigay rin ng mahahalagang aral ang paghahambing sa mga salapi ng Hilagang-Silangang Asya. Madalas humina ang mga salaping malapit ang ugnayan sa pandaigdigang siklo ng elektroniko at lantad sa pagbabago ng gana sa panganib kapag nanghihina ang pandaigdigang paglago o lumalakas ang dolyar ng US. Nakatulong ang mas balanseng base ng pag-export ng Malaysia at kapani-paniwalang balangkas nito sa implasyon para manatiling mas matatag ang salapi sa iba't ibang yugto ng siklo ng dolyar. Pinatutunayan ng kamakailang pagpasok ng mga dayuhang pondo sa mga bond ng Malaysia, na umabot sa humigit-kumulang 1 bilyong dolyar ng US noong Oktubre matapos ang paglabas ng 1.7 bilyong dolyar ng US noong Setyembre, ang pagbabagong ito ng saloobin.
Mga pandaigdigang salik, taripa at kalakalan
Mabilis magbago ang panlabas na kalagayan. Nakatulong sa dami ng kalakalan sa buong Timog-Silangang Asya ang pansamantalang paghinto sa pagpapataw ng mas mataas na taripa noong unang bahagi ng taon at nagpasigla ito sa paglago ng rehiyon sa ikalawang quarter. Nang maglaon, nagbalik ang kawalang-katiyakan para sa mga exporter dahil sa panibagong banta ng taripa at mga piling hakbang. Sinikap ng Malaysia na limitahan ang pinsala sa pamamagitan ng pagkuha ng mas paborableng mga tuntunin sa ilang pagkakataon at paghahanda sa mga supply chain nito na umangkop. Iniulat na ibinaba sa 19 porsiyento ang ilang taripa ng US sa mga export ng Malaysia mula sa mas mataas na antas noong una, kaya nabawasan ang ilang pasanin sa mga manufacturer.
Nakaugnay ang kapalaran ng kalakalan ng Malaysia sa Tsina at Estados Unidos, ang dalawa nitong pinakamalaking katuwang. Kahit bahagya lamang, nakatutulong sa kumpiyansa at mga order para sa mga intermediate goods ng Malaysia ang tigil-putukan sa taripa ng dalawang superpower. Kung hihina ang dolyar ng US sa pagsisimula ng pagbaba ng mga rate, at magpapatuloy ang unti-unting pagbangon ng Tsina kasabay ng mas matatag na renminbi, karaniwang nakikinabang ang ringgit dahil sa mas malakas na demand at positibong pagdaloy ng epekto sa mga salapi.
Sino ang nakikinabang at napipinsala sa lumalakas na salapi
Maagang nakikinabang ang mga sambahayan at importer. Ibinababa ng mas malakas na ringgit ang lokal na presyo ng inaangkat na pagkain, gasolina, at mga intermediate goods, kaya nakokontrol ang presyon sa implasyon. Nababawasan ang gastos ng mga kumpanyang nag-aangkat ng kagamitang kapital o hilaw na materyales, na nakatutulong na protektahan ang kanilang kita. Nabawasan din ang pasanin ng pamahalaan sa pagpopondo ng mga obligasyong denominated sa dayuhang salapi habang lumalakas ang palitan.
Mas halo-halo naman ang epekto sa mga exporter. Maaaring kumita nang mas maliit ang mga kumpanyang binabayaran sa dolyar o dolyar ng Singapore kapag ipinapalit nila ang kinita sa ringgit. Naghe-hedge ang marami sa isang bahagi ng kanilang kita para mabawasan ang panganib na ito. Binabawasan din ng mas malakas na salapi ang gastos sa inaangkat na sangkap at pinabubuti ang balanse ng mga kumpanya. Sumasalamin sa magkahalong epekto ang galaw ng stock market. Nahirapan ang benchmark index ng Malaysia sa malaking bahagi ng taon, ngunit nakatulong ang mas matatag na ringgit para manatili ang merkado sa itaas ng mahahalagang antas at lumiit ang mga pagkalugi pagsapit ng ikatlong quarter, habang bumagal ang paglabas ng mga dayuhang pondo.
Mga senyas mula sa mga tagapagpatupad ng patakaran
Pinanatili ng Bank Negara Malaysia na hindi nagbabago ang policy rate nito at nagpahiwatig na komportable ito sa salaping sinusuportahan ng mga batayang salik sa ekonomiya, sa halip na ng panandaliang interbensiyon. Binigyang-diin din ng bangko sentral sa pagsusuri nito sa unang quarter ang katamtamang implasyon, matatag na pagkonsumo, at tuluy-tuloy na pamumuhunan. Tungkol sa salapi, nakatuon ang mensahe nito sa maayos na paggana at katatagan ng pamilihan. Malinaw ang opisyal na paninindigan ng bangko:
Nananatiling nakatuon ang Bank Negara Malaysia sa pagtiyak ng maayos na kalagayan sa lokal na foreign exchange market.
Nakuha ng mga pamilihan ang mensahe. Ipinahihiwatig ng presyo ng mga ringgit swap sa kasalukuyan na mananatiling matatag ang landas ng patakaran sa susunod na taon, kaya nababawasan ang kawalang-katiyakan sa gastos sa pagpopondo. Pinalakas din ng bangko sentral ang panangga ng pamilihan laban sa mga biglaang dagok sa pamamagitan ng pagpapalaki ng reserba at pagpapahusay sa mekanismo ng onshore market. Sinusuportahan ng mga hakbang na ito ang maayos na kalagayan nang hindi nagpapahiwatig ng nais na antas para sa salapi.
Mga panganib na dapat bantayan
Bihirang umakyat nang tuwid ang halaga ng salapi. Maaari pa ring magdulot ng pag-atras ng ringgit ang mga panahong lumalakas ang dolyar ng US. Nangyari ito noong kalagitnaan ng taon, nang muling umakyat ang dollar index malapit sa 100 dahil sa pagbabago ng mga balita tungkol sa kalakalan at matatag na datos ng US. Madalas baguhin ng mga pandaigdigang mamumuhunan ang kanilang exposure sa mga umuusbong na pamilihan sa ganitong mga yugto, na maaaring magdulot ng panandaliang paghina ng ringgit kahit matatag ang lokal na kalagayan.
Nananatiling pangunahing panlabas na salik ang takbo ng mga interest rate sa US. Kung mas malaki kaysa inaasahan ang paghina ng labor market, maaaring mas mabilis magbaba ng mga rate ang Fed, na makabubuti sa ringgit. Kung mas mabagal o mas maliit ang siklo ng pagbaba, mananatiling malawak ang agwat ng mga rate at susuporta ito sa dolyar. Nagdaragdag pa ng kawalang-katiyakan ang mga pagtatalo sa pananalapi ng US at pabagu-bagong galaw ng bond market. Mas malapit sa Malaysia, mahalaga ang takbo ng ekonomiya ng Tsina at ng renminbi dahil sa malapit na ugnayang pangkalakalan ng dalawang bansa. Madalas magsilbing sandigan ng mga salapi sa rehiyon ang mas malakas na renminbi, samantalang maaaring makabigat sa ringgit ang paghina nito.
Isa pang salik na maaaring magpabago ng takbo ang patakaran sa kalakalan. Nagpasigla sa kumpiyansa ang mga naunang paghinto at pagpapalawig ng tigil-putukan, ngunit maaaring magpababa ng mga order sa export at sumira sa mga plano sa pamumuhunan ang anumang malawakang dagok mula sa taripa. Layunin ng mga pagsisikap ng Malaysia na pag-ibahin ang mga supply chain, palalimin ang lokal na capital market, at ipagpatuloy ang konsolidasyon sa pananalapi na salagin ang mga panganib na ito.
Pananaw at mga posibleng senaryo
Nakatuon ang mga pagtataya sa unti-unting paglakas. Inaasahan ng ilang institusyon sa pananaliksik na mag-a-average ang ringgit sa humigit-kumulang 4.10 kada dolyar ng US sa 2025, at posibleng lumapit sa antas na 4.00 kung mananatiling kalmado ang pandaigdigang kalagayan at luluwag ang mga rate sa US. Inaasahan ng ilang analyst na magtatapos ang taon malapit sa 3.90 kung magpapatuloy ang paglago ayon sa inaasahan, mananatiling kontrolado ang implasyon, at kapani-paniwala ang pagpapatupad ng mga patakaran. Mas konserbatibo naman ang pananaw ng iba para sa 2026: tinataya nilang aabot sa humigit-kumulang 4.12 ang ringgit sa pagtatapos ng taon habang unti-unti lamang humuhupa ang mga hamon sa kalakalan.
Binigyang-diin din ng mga analyst ang tiyempo ng pagbaba ng mga rate sa US at ang pagtitimpi ng lokal na patakaran. Sinabi ni Ahmad Nazmi Idrus, ekonomista sa CGS International Securities, na dapat muling manaig ang patas na halaga ng ringgit kapag natapos na ng Fed ang pagbaba ng mga rate nito. "Marahil, kapag natapos na ang mga pagbaba ng rate na iyon, makababalik ang ringgit sa patas nitong halaga." Makatotohanan ang batayang senaryo ng pamilihang gagalaw sa dalawang direksiyon ngunit may tendensiyang lumakas. Malamang ang pag-atras sa mga panahong umiiwas sa panganib ang mga pandaigdigang mamumuhunan. Maaaring muling lumakas ang ringgit kapag bumaba ang mga yield sa Estados Unidos, naging mas matatag ang Tsina, at naipatupad sa tamang iskedyul ang mga lokal na reporma.
Mahahalagang Punto
- Umabot ang ringgit sa pinakamataas na antas sa loob ng 13 buwan, malapit sa 4.1720 kada dolyar ng US noong Nob. 7, at tumaas nang mahigit 7 porsiyento mula simula ng taon.
- Pinanatili ng Bank Negara Malaysia sa 2.75 porsiyento ang policy rate, habang inaasahan ng mga pamilihan ang pagbaba ng mga rate sa US, kaya lumiliit ang agwat ng mga rate.
- Umabot sa humigit-kumulang 94.7 bilyong dolyar ng US ang reserbang foreign exchange sa katapusan ng Abril, na nagdagdag ng panangga laban sa pabagu-bagong galaw.
- Nasa humigit-kumulang 20 bilyong dolyar ng US kada araw ang turnover ng foreign exchange sa onshore market noong 2025, mahigit 40 porsiyento na mas mataas kaysa sa karaniwang antas mula 2020 hanggang 2024.
- Lumakas ang ringgit laban sa dolyar ng Singapore at nagtala ng pinakamataas na antas laban sa rupiah ng Indonesia.
- Bumalik ang mga dayuhang mamumuhunan sa mga bond ng Malaysia noong Oktubre matapos ang paglabas ng pondo noong Setyembre, na sumuporta sa salapi.
- Napanatili sa 4.4 porsiyento ang paglago ng lokal na ekonomiya sa unang quarter, habang bumagal ang headline inflation sa 1.5 porsiyento at umakyat sa 1.9 porsiyento ang core inflation.
- Nakatulong sa paglago ng rehiyon ang pansamantalang paghinto sa mga taripa, ngunit nananatiling panganib sa mga exporter ang mga panibagong hakbang.
- Muling pinagtibay ng Bank Negara Malaysia ang pangako nitong panatilihing maayos ang kalagayan sa foreign exchange market sa halip na magtakda ng nakapirming halaga para sa salapi.
- Ipinahihiwatig ng batayang pananaw ang unti-unting paglakas patungo sa hanay na 4.00 hanggang 4.15 kung luluwag ang mga rate sa US at mananatiling matatag ang mga patakaran ng Malaysia.