Nag-react ang mga merkado sa hakbang ng BOJ na magbenta ng mga ETF at J-REIT
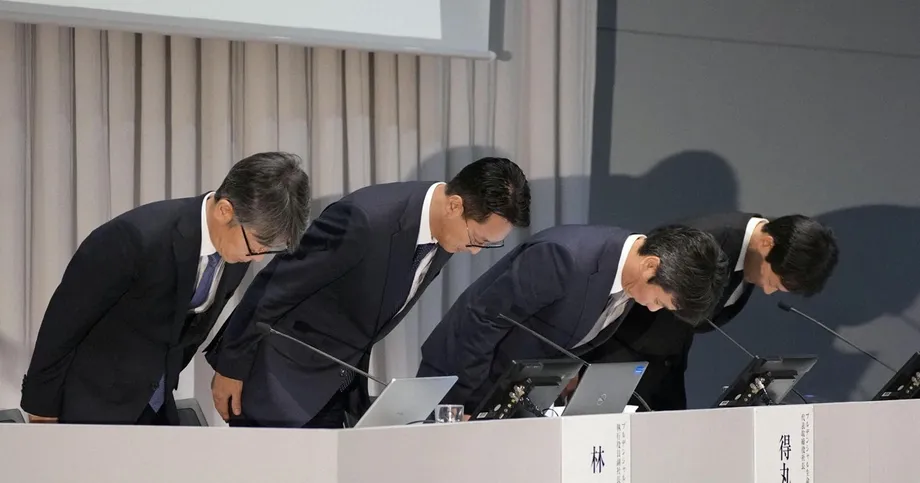
Bumoto ang Bank of Japan na simulan ang pagbebenta ng bahagi ng portfolio nito ng mga exchange-traded fund at mga hawak nitong real estate investment trust ng Japan. Nakatakda sa plano ang pagbebenta ng humigit-kumulang 330 hanggang 335 bilyong yen na ETF bawat taon at mga 5 bilyong yen na J-REIT bawat taon. Binaligtad ng mga stock ng Japan ang mga naunang pagtaas ng presyo kasunod ng balita, habang lumakas ang yen nang muling tinaya ng mga mamumuhunan ang kanilang mga inaasahan sa patakarang pananalapi at likwididad sa stock market.
Mga Nilalaman
- Nag-react ang mga merkado sa hakbang ng BOJ na magbenta ng mga ETF at J-REIT
- Ano nga ba ang ibinebenta ng BOJ
- Bakit bumagsak ang mga stock at lumakas ang yen
- Paano isasagawa ang pagbebenta nang hindi nagdudulot ng kaguluhan
- Mga aral mula sa nakaraang pagbebenta ng asset
- Hindi nagbago ang mga rate ngayon, pero umiinit ang debate
- Bakit ngayon binabawasan ng BOJ ang mga hawak nito
- Ano ang maaaring maging kahulugan ng pagbebenta para sa mga merkado
- Paano maaaring isagawa ang pagbebenta
- Ano ang dapat bantayan mula ngayon
- Sa madaling sabi
Isinusulong ng hakbang na ito ang matagal nang hinihintay na paglayo mula sa mga pambihirang hakbang na ipinatupad sa nakalipas na dekada. Sa loob ng maraming taon ng stimulus, bumili ang sentral na bangko ng maraming stock sa pamamagitan ng mga ETF upang itaguyod ang pagkuha ng panganib at labanan ang deflation. Hindi nagmamature ang mga asset na ito kaya nananatili ang mga ito sa balance sheet hanggang maibenta. Layunin ng pagbabawas sa mga ito na paliitin ang panganib sa balance sheet ng sentral na bangko at ibalik sa mga pribadong mamumuhunan ang mas malaking bahagi ng equity market.
Naganap ang desisyon kasabay ng pagpapanatili sa mga panandaliang interest rate sa 0.5 porsiyento. Nanawagan ang dalawang miyembro ng policy board na sina Hajime Takata at Naoki Tamura na itaas ang rate sa 0.75 porsiyento, na nagpapakitang umiigting ang debate tungkol sa bilis ng normalisasyon. Tumaas nang 2.7 porsiyento ang mga pangunahing presyo ng consumer sa taong nagtapos noong Agosto. Bumagal ito sa ikatlong sunod na buwan ngunit nanatili pa ring mas mataas sa target na 2 porsiyento, kaya patuloy na tinututukan ang magiging landas ng mga susunod na pagtaas ng rate.
Ano nga ba ang ibinebenta ng BOJ
Pinagsasama ng mga ETF ang mga grupo ng stock sa iisang security na ikinakalakal gaya ng share. Mahigit isang dekada itong inipon ng BOJ upang suportahan ang gana sa pagkuha ng panganib at itaas ang mga presyo ng asset. Batay sa orihinal na halaga, nasa 37 trilyong yen ang portfolio ng ETF. Mas mataas nang malaki ang mga tantiya sa market value, na umabot sa halos 80 trilyong yen noong huling bahagi ng tag-init. Di-gaya ng mga government bond, walang takdang pag-expire ang mga ETF, kaya pagbebenta lamang ang paraan upang alisin ang mga ito sa balance sheet. Binili rin bilang bahagi ng stimulus noong panahon ng krisis ang mga J-REIT, mga trust na nakalista sa stock market at may-ari ng mga ari-arian, upang paliitin ang mga risk premium sa mga property market.
Bakit bumagsak ang mga stock at lumakas ang yen
Bumaba ang mga equity dahil magdaragdag ng suplay sa merkado ang posibilidad ng tuluy-tuloy na pagbebenta ng pamahalaan. Bumagsak nang mahigit 1 porsiyento ang Nikkei 225 matapos ang anunsyo, at nabura ang rekord na mataas na naabot nito sa pagbubukas ng kalakalan. Inaasahan ng mga strategist na higit na mapipilitan ang mga bahaging may malaking hawak ang BOJ, kabilang ang ilang blue-chip at technology stock. Hudyat din ang programa ng paghigpit ng mga kondisyong pinansyal, na karaniwang nagpapababa sa presyo ng mga stock na sensitibo sa paglago.
Lumakas ang yen dahil sa pagkiling ng patakaran tungo sa normalisasyon. Bumaba ang dollar-yen tungo sa 147.20 sa maagang kalakalan, bago bumawi ang ilan sa ibinaba nito habang kumalma ang mga merkado. Sinusuportahan ng mas mabagal na pagbabawas ng likwididad sa loob ng bansa at pahiwatig ng mas mabilis na pagtaas ng rate ang yen, di-gaya noong mga nakaraang taon nang naging popular na currency sa pagpopondo ang yen dahil sa negatibong rate at mga limitasyon sa yield.
Nag-react din ang mga bond market. Tumaas ang mga yield ng panandaliang bond habang itinaya ng mga trader ang mas mataas na posibilidad ng pagtaas ng rate sa mga susunod na pulong. Bahagya lamang ang galaw ng mga yield ng mas pangmatagalang bond, na nagpapakita ng pagtitimbang sa pagitan ng mas mahigpit na paninindigan sa patakaran at pag-iingat sa pananaw sa paglago sa loob at labas ng bansa.
Paano isasagawa ang pagbebenta nang hindi nagdudulot ng kaguluhan
Ipinahiwatig ng mga opisyal na magiging unti-unti at mahuhulaan ang proseso. Nilalayon ng BOJ na simulan ang pagbebenta kapag kumpleto na ang mga paghahandang operasyonal, at maaari nitong baguhin ang taunang bilis sa mga pulong tungkol sa patakaran. Maliit ang taunang bentang humigit-kumulang 330 hanggang 335 bilyong yen kung ihahambing sa kabuuang portfolio. Dahil dito, tatagal nang maraming taon ang programa at mababawasan ang panganib ng biglaang pagkagambala sa merkado.
Mga aral mula sa nakaraang pagbebenta ng asset
Plano ng sentral na bangko na gamitin ang karanasan nito sa pagbabawas ng portfolio ng mga equity na nakuha mula sa mga bangko noong nakaraang panahon. Dahan-dahang isinagawa ang programang iyon sa loob ng humigit-kumulang dalawampung taon upang limitahan ang pagbabago-bago ng presyo. Mas pinili ang maliliit at tuluy-tuloy na transaksiyon kaysa malalaking bloke ng bentahan. Kung gagamitin ang katulad na paraan sa mga ETF, mangangahulugan ito ng paunti-unting pagbebenta na likas na masisipsip ng pang-araw-araw na kalakalan sa merkado.
Binigyang-diin din ng mga opisyal na magbebenta sila sa angkop na presyo upang maiwasang maisakatuparan ang mga lugi o mawalan ng katatagan ang mga merkado. Nangangahulugan ito ng kakayahang umangkop sa tiyempo at mga paraan ng pagbebenta, gaya ng pag-iskedyul nito sa mga panahong malakas ang demand o paggamit ng mga tuntuning nagpapahina sa epekto nito sa mga benchmark index. Sumasalamin naman ang mas maliit na bilis ng pagbebenta ng J-REIT, na humigit-kumulang 5 bilyong yen bawat taon, sa mas mababang likwididad ng mga pondo ng ari-arian kung ihahambing sa mga equity.
Hindi nagbago ang mga rate ngayon, pero umiinit ang debate
Bagaman nanatili sa 0.5 porsiyento ang mga policy rate, ipinakikita ng hati-hating boto na aktibo ang debate tungkol sa tiyempo ng susunod na pagtaas. Pabor ang dalawang miyembro ng board sa 0.75 porsiyento, dahil naniniwala silang malapit nang maabot ang mga layunin sa katatagan ng presyo at dumarami ang panganib ng implasyon. Mas pinili naman ng iba na suriin pa ang datos tungkol sa magiging takbo ng domestic demand at pandaigdigang kalakalan hanggang sa katapusan ng taon.
Malamang na ilang salik ang huhubog sa magiging direksiyon ng patakaran. Bumagal ang implasyon mula noong nakaraang taon ngunit nananatili itong mas mataas sa target. Mas bumuti ang mga kasunduan sa sahod kumpara sa panahon bago ang pandemya, na maaaring sumuporta sa kita ng mga sambahayan at presyo ng mga serbisyo. Kasabay nito, banta sa mga manufacturer at exporter ang paghina ng panlabas na demand at epekto ng mga bagong hadlang sa kalakalan. Nanatiling bukas ang bangko sa pagbabago ng patakaran kung naaayon pa rin sa inaasahan nito ang paglago at mga presyo, habang kinikilala ang kawalang-katiyakan sa pandaigdigang ekonomiya.
Dagdag sa magkakasalungat na puwersa ang pagkakaiba ng patakaran ng iba pang malalaking sentral na bangko. Kamakailan ay nagbawas ng rate ang Federal Reserve upang salagin ang paghina ng ekonomiya ng Estados Unidos. Pinanatili naman ng Bank of England ang patakaran nito. Sa ganitong kalagayan, namumukod-tangi ang Tokyo bilang nag-iisang pangunahing kabisera kung saan nakatuon ang debate sa kung gaano kalaki at kabilis dapat itaas ang mga rate at ibawas ang mga asset na binili noong panahon ng krisis.
Bakit ngayon binabawasan ng BOJ ang mga hawak nito
Lumayo na ang Japan sa pananaw na deflation ang humubog sa patakaran nito sa malaking bahagi ng nakalipas na dalawang dekada. Tinapos ng bangko ang mga negatibong rate at pagkontrol sa yield curve noong nakaraang taon at itinaas ang mga panandaliang rate sa 0.5 porsiyento noong Enero. Dahil mas matatag ang pinagbabatayang implasyon kaysa noong dekada 2010 at tumataas ang sahod, bumubuo ang sentral na bangko ng mas karaniwang balangkas ng patakaran. Bahagi ng pagbabagong ito ang pagbabawas sa balance sheet na lumaki na sa humigit-kumulang 125 porsiyento ng ekonomiya, ang pinakamalaki sa mga pangunahing sentral na bangko.
Nililimitahan din ng pagbabawas sa mga ETF at J-REIT ang pagkakalantad sa pagbabago-bago ng equity market. Mga asset na may panganib ang mga ito, at maaaring mabilis magbago ang halaga kasabay ng pandaigdigang damdamin ng mamumuhunan at mga takbo ng kita ng mga kumpanya. Ang unti-unting pagpapababa sa bahagi ng mga ito ay magbabawas sa pabago-bagong halaga sa mga financial statement ng sentral na bangko at sa posibilidad na mahadlangan ang patakarang pananalapi ng paggalaw ng presyo ng equity. Kung dahan-dahang magbebenta habang positibo ang paglago at malapit sa target ang implasyon, maipapamahagi ang pagsasaayos sa panahong paborable ang kalagayan.
Dagdag na komplikasyon ang pulitika. Nagdulot ng kawalang-katiyakan sa mga prayoridad sa pananalapi ng pamahalaan at regulasyon ang labanan sa pamumuno sa Tokyo matapos magbitiw ang punong ministro. Lumitaw ang debate kung dapat gamitin ang kikitain sa pagbebenta ng ETF para sa panlipunang paggasta. Binigyang-diin ng bangko ang pangangailangang iwasan ang pagkagambala sa merkado at panatilihin ang kalayaan nito sa paggawa ng patakaran. Ipinahihiwatig nito na teknikal na programa ito na nakatuon sa maayos na paggana ng merkado, hindi sa mga layuning piskal.
Ano ang maaaring maging kahulugan ng pagbebenta para sa mga merkado
Para sa mga equity, maaaring maging pabigat sa ilang stock na malaki ang timbang sa mga index ang tuluy-tuloy na suplay ng mga share mula sa pagtubos ng ETF, lalo na kung malaki ang hawak dito ng sentral na bangko. Makaaakit pa rin ng mga mamimili ang mga kumpanyang may malakas na pagtaas ng kita o matatag na balance sheet, ngunit maaaring maging mas mahirap maabot ang mataas na valuation. Hindi magkakapantay ang magiging epekto sa bawat sektor. Maaaring makinabang ang mga financial company kung susuportahan ng mas mataas na rate ang kanilang margin, habang karaniwang mas gusto ng mga kumpanyang malaki ang pag-asa sa eksport ang mahinang yen.
Para sa currency, sinusuportahan ng hudyat ng mas mahigpit na paninindigan sa patakaran ang yen. Magdedepende ang epekto sa pagbabago ng agwat ng mga interest rate sa pagitan ng Japan, Estados Unidos at Europa sa mga susunod na quarter. Kung muli pang magtataas ng rate ang BOJ habang nagpapababa naman ng rate ang Fed, maaaring magkaroon ng mas matibay na suporta ang yen kaysa noong mga nakaraang taon. Makaaapekto ito sa mga exporter at gastos sa importasyon sa buong ekonomiya.
Para sa mga bond, mas mahalaga ang magiging landas ng rate kaysa pagbebenta ng ETF. Hindi direktang nagpapaliit sa dami ng government bond ang pagbabawas ng mga equity sa balance sheet. Gayunman, maaaring magpataas ng yield ang mas mabilis na normalisasyon, lalo na sa mga panandaliang bond. Susubaybayan din ng mga mamumuhunan kung hahantong ang mas maayos na paggana ng equity market sa mas malawak na pagbabago sa gana sa pagkuha ng panganib at gawi sa pag-iimpok sa loob ng bansa.
Paano maaaring isagawa ang pagbebenta
Maaaring magbenta ng ETF sa maliliit na alok araw-araw na nahahalo sa karaniwang dami ng kalakalan. Gagamitin ang kikitain upang paliitin ang balance sheet ng sentral na bangko, nang walang direktang epekto sa mga account ng pamahalaan. Dahil mga basket ng asset ang kinakatawan ng mga ETF, maaaring humantong sa pagbebenta ng mga stock na bumubuo sa mga index ang pagtubos sa mga ito, ayon sa timbang ng bawat stock. Isa ito sa mga dahilan kung bakit inaasahan ng mga strategist na higit na mararamdaman ang epekto sa malalaki at madaling ikalakal na stock.
May mga opsiyon ang bangko kung magiging magulo ang mga kalagayan. Maaari nitong ihinto muna ang pagbebenta sa panahon ng tensiyon, baguhin ang bilis nito sa mga nakatakdang pulong o piliin ang mga panahong hindi gaanong sensitibo ang merkado. Layunin nitong maiwasang maantala ang pagtuklas ng presyo. Sumasalamin naman ang mas mababang bilis ng pagbebenta ng J-REIT sa pangangailangang mag-ingat sa isang merkadong mas kakaunti ang kalakalan at mas malawak ang agwat ng presyo sa pagbili at pagbebenta kaysa sa mga blue-chip equity.
Ano ang dapat bantayan mula ngayon
Tutuon ang mga mamumuhunan sa petsa ng pagsisimula ng operasyon, buwanang iskedyul at anumang gabay kung paano haharapin ng sentral na bangko ang mga holiday sa merkado o mga panahong manipis ang kalakalan. Nagbibigay sa mga tagapagpatupad ng patakaran ng puwang upang tumugon sa datos ang probisyong nagpapahintulot na baguhin ang bilis ng programa. Susubaybayan din ng mga merkado kung aling mga sektor ang maaapektuhan ng pagtubos sa ETF, ang daloy ng pondo papunta sa mga pribadong investment vehicle at anumang pagbabago sa paghahati-hati ng mga asset ng sambahayan habang tumataas ang mga rate sa cash at deposito.
Babantayan ng mga currency trader ang agwat ng mga yield sa Japan at Estados Unidos, mga bagong ulat sa implasyon at datos sa sahod. Susubaybayan naman ng mga equity desk ang lalim ng mga alok na bumili at magbenta sa malalaking stock na may mataas na timbang sa mga index bago ang inaasahang mga panahon ng pagbebenta. Susuriin ng mga bond trader ang mga pahayag para sa pahiwatig sa tiyempo ng susunod na pagtaas ng rate, lalo na't hati ang boto sa pulong na ito. Sa lahat ng uri ng asset, nangingibabaw ang tema ng maingat na hakbang tungo sa mas normal na paninindigan sa patakaran.
Sa madaling sabi
- Sisimulan ng BOJ ang pagbebenta ng mga ETF na nagkakahalaga ng humigit-kumulang 330 hanggang 335 bilyong yen bawat taon at mga J-REIT na nagkakahalaga ng mga 5 bilyong yen bawat taon kapag kumpleto na ang mga paghahanda
- Bumagsak nang mahigit 1 porsiyento ang mga stock ng Japan at lumakas ang yen matapos ang anunsyo
- Nananatili sa 0.5 porsiyento ang mga policy rate, habang pabor ang dalawang miyembro ng board sa pagtaas nito sa 0.75 porsiyento
- Layunin ng sentral na bangko na paliitin ang balance sheet na halos 125 porsiyento ng GDP nang hindi ginugulo ang mga merkado
- Nasa halos 37 trilyong yen ang orihinal na halaga ng mga hawak na ETF, at mas mataas nang malaki ang market value matapos ang ilang taong pagtaas
- Magiging unti-unti at maaaring baguhin ang bilis ng pagbebenta, at tututukan ang maayos na paggana ng merkado
- Inaasahan ng mga analyst na mapipilitan ang mga equity na malaki ang timbang sa mga index, makikinabang ang mga bangko sa mas mataas na rate, at lalakas ang yen kung magpapatuloy ang normalisasyon
- Kabilang sa pandaigdigang konteksto ang kamakailang pagbawas ng rate ng Federal Reserve at pagpapanatili ng patakaran sa United Kingdom, kaya namumukod-tangi ang Tokyo bilang eksepsiyong patuloy na naghihigpit ng mga patakaran