Bakit mahalaga ngayon ang pipeline
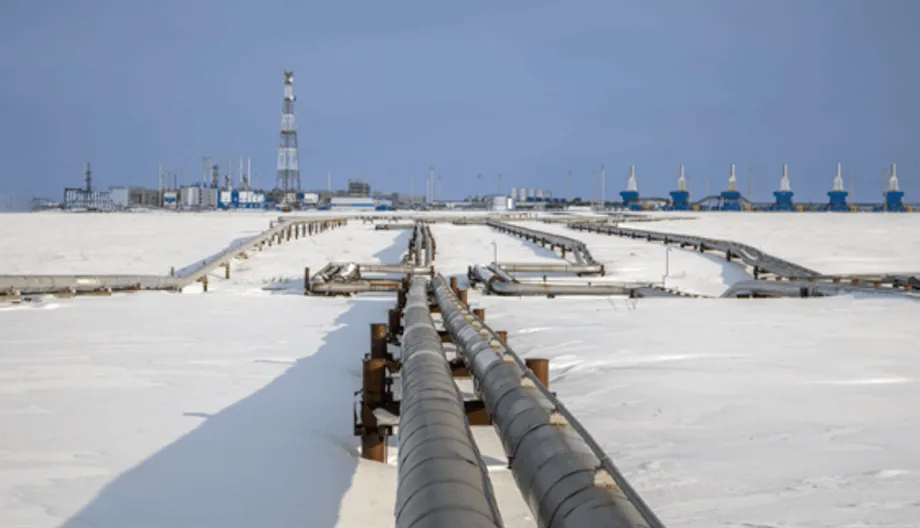
Inanunsyo ng Russia at China ang panibagong hakbang tungo sa pagtatayo ng koneksiyon ng natural gas na maaaring magbago sa ilang bahagi ng pandaigdigang mapa ng enerhiya. Magdadala ang proyektong Power of Siberia 2, o PoS2 sa pinaikling tawag, ng hanggang 50 bilyong metro kubiko ng gas kada taon mula sa mga bukirin ng Russia patungong hilagang China sa pamamagitan ng Mongolia. Tinawag ng Gazprom, ang higanteng kompanya ng gas na pag-aari ng estado ng Russia, na may bisang legal ang memorandum para itayo ang pipeline, at sinabing 30 taon ang idinisenyo nitong itagal. Wala pang inilalathalang katumbas na detalye ang China, at kailangan pang pinal ang mga presyo, pagpopondo, at iskedyul ng konstruksyon. Gayunman, malinaw ang mensahe. Nais ilipat ng Moscow pakanluran-silangang Siberia ang gas nito na wala nang mapagbentahan sa kanluran, matapos bawasan nang husto ng Europa ang mga binibili nito kasunod ng pananalakay sa Ukraine noong 2022. Handa namang isaalang-alang ng Beijing ang dagdag na gas ng Russia sa pamamagitan ng pipeline, malamang sa presyong may diskuwento at sa mga kondisyong umaayon sa mas malawak nitong estratehiya.
Mga Nilalaman
- Bakit mahalaga ngayon ang pipeline
- Ano ang itatayo ng proyekto
- Paano ito kaugnay ng kasalukuyang suplay
- Sino ang may kapangyarihang makipagtawaran
- Mainit na usapin ang mga parusa at mga reaksiyon sa buong mundo
- Ano ang kahulugan nito para sa kalakalan ng LNG
- Papel ng Mongolia at kalkulasyon ng rehiyon
- Klima at pangmatagalang pangangailangan
- Kakayahang maisakatuparan at takdang panahon
- Mga Dapat Malaman
Malalaki ang mga bilang na tampok sa balita. Kung magiging operasyon ang PoS2 bandang unang bahagi ng dekada 2030, maaaring lumampas sa 100 bilyong metro kubiko kada taon ang mga padala ng gas ng Russia sa China sa pamamagitan ng pipeline, kapag pinagsama ang umiiral na Power of Siberia at ang ruta sa Malayong Silangan. Katumbas ito ng mahigit isang ikalimang bahagi ng inaasahang pangangailangan ng China sa gas sa panahong iyon. Ililihis ng pipeline ang gas na dating nagsusuplay sa Europa, na umangkat noon ng hanggang 180 bilyong metro kubiko kada taon bago ang digmaan. Ngayon, maliit na bahagi na lamang ng dating pinakamataas na antas ang inaangkat ng Europa na gas ng Russia sa pamamagitan ng pipeline. Magiging matibay na pagbabago ng direksiyon sa enerhiya para sa Moscow at pasimula ng bagong yugto ng kalakalan ng gas na nakasentro sa Asya ang ikalawang linya ng Russia patungong China.
Mabigat sa pulitika ang inaasahang pagbabagong ito. Sinikap ng mga pamahalaang Kanluranin na pigilan ang kita ng Kremlin mula sa enerhiya upang limitahan ang kakayahan ng Moscow na makipagdigma. Mapapahina ng bagong pipeline patungong China na magtatagal nang maraming dekada ang naturang panggigipit, dahil mabibigyan nito ang Russia ng tuluy-tuloy na mapagbebentahan. Dumating din ang kasunduan habang tumatanggap ang mga mamimiling Tsino ng mga kargamento mula sa proyektong Arctic LNG 2 na pinatawan ng mga parusa, isang tuwirang hamon sa pagpapatupad ng mga parusa ng Estados Unidos. Para sa Beijing, nag-aalok ng seguridad sa enerhiya at higit na kapangyarihang makipagtawaran sa merkado ng liquefied natural gas ang gas mula sa pipeline na nakukuha sa paborableng mga kondisyon. Para sa Washington at mga kaalyado nito, pinapataas ng proyekto ang panganib na mawalan ng bisa ang mga parusa habang binabago nito ang daloy ng LNG sa buong mundo.
Ano ang itatayo ng proyekto
Idinisenyo ang PoS2 upang maghatid ng gas mula sa Tangway ng Yamal, patawid sa Russia at Mongolia, hanggang hilagang China. Magsisilbing pasilyo ng transit ang Mongolia, isang rutang dati nang tinitingnan nang may pag-iingat ng Beijing ngunit mukhang handa na nitong tanggapin. Nakatakda sa 50 bilyong metro kubiko kada taon ang kapasidad, halos katumbas ng antas ng Nord Stream 1 bago ang digmaan papuntang Germany. Nagsabi ang mga ehekutibo ng Gazprom na posibleng magsimula ang unang paghahatid bandang 2030, bagaman nakasalalay ang takdang iyon sa pinal na kasunduang pangkomersiyo, pagsisimula ng konstruksyon, at pag-apruba ng China sa mga koneksiyon sa mga pipeline sa loob ng bansa.
Itatayo ang bagong linya katabi ng Power of Siberia 1, na nagsimulang magsuplay ng gas sa hilagang-silangang China noong huling bahagi ng 2019 at unti-unting dinaragdagan ang kapasidad patungo sa 38 bilyong metro kubiko kada taon, na may napagkasunduang pagtaas sa 44 bilyong metro kubiko. Isinusulong din ng Russia ang ruta sa Malayong Silangan patungo sa hilagang-silangang baybayin ng China. Kapag pinagsama, itataas ng mga rutang ito ang benta ng Russia sa China sa antas na katapat ng mga iniluluwas noon ng Russia bago ang digmaan sa pamamagitan ng pipeline sa ilang indibidwal na bansa sa Europa, bagaman mas mababa pa rin ang kabuuang dami kaysa sa dating ibinebenta ng Gazprom sa buong European Union. Ang pangunahing pagkakaiba ay ang presyo at kakayahang kumita. Mas malaki noon ang kinikita sa mga benta sa Europa. Malamang na mas mababa ang netong kita ng Moscow sa paghahatid ng gas sa China sa malalayong distansiya, na may dagdag na gastos sa transit at sa mga pipeline sa loob ng China.
Paano ito kaugnay ng kasalukuyang suplay
Bumibili ang China ng gas mula sa maraming mapagkukunan. Nag-aangkat ito ng gas sa pamamagitan ng pipeline mula sa Gitnang Asya, lalo na sa Turkmenistan, at mula sa Myanmar. Nangunguna rin ito sa buong mundo sa pag-aangkat ng LNG, na tumatanggap ng mga kargamento mula sa Qatar, Australia, at iba pang prodyuser. Mabilis namang lumalaki ang lokal na produksyon habang naghuhukay ng mga bagong balon at pinahuhusay ang pagkuha ng gas ng mga kompanyang pag-aari ng estado. Lumampas sa 240 bilyong metro kubiko ang lokal na produksyon ng gas ng China noong 2024 at umabot sa mataas na antas ang mga inaangkat nitong LNG, habang malaki rin ang inangkat na gas sa pamamagitan ng pipeline. Layunin ng patakaran ng Beijing na balansehin ang LNG, gas sa pipeline, lokal na produksyon, karbon, at mga pinagkukunan ng enerhiyang hindi fossil upang makontrol ang gastos at mabawasan ang pag-asa sa iisang tagapagsuplay.
Mababawasan ng rutang panlupa sa Mongolia ang pagkalantad sa mga masikip na daluyan sa dagat, gaya ng Kipot ng Malacca, na dinaraanan ng mga kargamento ng LNG sa mataong katubigan at nalalagay sa panganib sa paglalayag. Makapagbibigay ang pipeline sa lupa ng matatag na batayang suplay para sa pampainit ng mga gusali at industriya sa hilagang China, kung saan tumitindi ang pangangailangan tuwing taglamig. Gayunman, nagsisilbing nababagong dagdag na suplay ang LNG tuwing may matinding lamig, habang nananatiling mahalaga sa seguridad ng enerhiya ang lokal na produksyon at karbon. Magdaragdag ang PoS2 ng isa pang mapagpipilian sa sari-sari nang pinagkukunan ng China sa halip na tuluyang palitan ang iba pang mapagkukunan.
Sino ang may kapangyarihang makipagtawaran
Presyo ang pangunahing usapin sa negosasyon. Ilang taon nang isinusulong ng mga lider ng Russia ang pipeline na ito, lalo na matapos bumagsak ang benta sa Europa. Hindi nagmamadali ang China. Maraming mapagpipilian ang mga mamimili sa Beijing, mula sa mga pangmatagalang kontrata sa LNG hanggang sa mga pipeline mula sa Gitnang Asya at lumalaking lokal na suplay. Dahil dito, may kapangyarihan ang China na igiit ang mas mababang presyo at mas nababagong mga kondisyon. Ayon sa mga ulat habang nagpapatuloy ang negosasyon, naghahangad ang China ng mga presyong malapit sa subsidisadong presyo sa loob ng Russia at mas gusto nitong magkaroon ng opsiyong kumuha ng mas kaunti sa buong kapasidad kapag humina ang pangangailangan. Nais naman ng mga opisyal ng Russia ng matatag na kasunduang “take or pay” na magiging saligan sa pagbawi sa puhunan.
Panganib para sa Moscow ang pagsandig sa iisang mamimili. Maaaring gamitin ng nag-iisang napakalaking mamimili ang kapangyarihan nito sa merkado sa pagsusuri ng presyo at pag-iskedyul ng dami. Panganib naman para sa Beijing ang matagal na pagkakatali sa kontrata. Tumatagal nang ilang dekada ang nakapirming kontrata sa pipeline at maaaring lumampas pa sa rurok ng pangangailangan ng China sa gas kung mas mabilis sa inaasahan ang pag-unlad sa kahusayan, renewable energy, enerhiyang nuklear, at imbakan. Isa pang salik ang perang gagamitin sa pagbabayad. Sinabi ng mga ehekutibo ng Gazprom na kasalukuyang hinahati ang mga transaksiyon sa renminbi at rublo. Kung susundin ng PoS2 ang ganitong modelo, pasusulungin nito ang kalakalan sa enerhiya sa labas ng sistemang dolyar. Makakatulong ito sa dalawang bansa na pamahalaan ang panganib ng mga parusa, ngunit maaari pa ring masangkot sa mga pinansiyal na parusa ang mga bangko at kompanyang Tsino kung palawakin ng Washington ang mga sekundaryong parusa.
Mahalaga rin sa China na mapanatili ang mga pagpipilian sa loob ng sarili nitong merkado. Malaki ang pagbabago-bago ayon sa panahon ng pangangailangan sa hilaga. Bumubagal ang paglago ng industriya sa ilang rehiyon, at maaaring magpalipat-lipat ang ilang lalawigan sa baybayin sa paggamit ng gas, karbon, at renewable energy batay sa presyo. Malamang na hihilingin ng mga negosyador ng China ang kakayahang baguhin ang pana-panahong daloy at karapatang muling ibenta ang mga kargamento ng LNG kapag kapaki-pakinabang ang presyo. Nais naman ng Russia ang matatag na pagkuha ng gas sa buong taon upang mapakinabangan nang husto ang pipeline. Ang pangunahing tensiyong ito ang huhubog sa pinal na kontrata.
Mainit na usapin ang mga parusa at mga reaksiyon sa buong mundo
Sinisikap ng mga pamahalaang Kanluranin na bawasan ang kita ng Russia mula sa enerhiya, na tumustos sa malaking bahagi ng badyet ng Moscow bago ang digmaan. Pinatawan ng Estados Unidos ng mga parusa ang proyektong Arctic LNG 2 at ilang barkong tangker ng Russia at mga network ng logistik. Tinalakay rin ng mga opisyal sa Washington ang paghikayat sa mga kasapi ng Group of Seven na magpataw ng malawakang taripa sa mga binibili ng China at India na langis ng Russia. Nangako ang Europa na tuluyan nang ititigil ang pag-angkat ng gas ng Russia sa pamamagitan ng pipeline pagsapit ng 2027 at pinalitan na nito ang malaking bahagi ng suplay ng LNG mula sa Estados Unidos, Qatar, at iba pa. Maaaring mapanatili ng bagong pipeline ng Russia patungong China ang kita ng Moscow kahit unti-unting tumatalikod dito ang Europa.
Lalong itinampok ng pagtanggap kamakailan ng China sa mga kargamento ng Arctic LNG 2 ang tensiyong ito. Sinubok ng paghahatid ng mga barkong tangker na pinalitan ang pangalan at bandila kung hanggang saan ipatutupad ang mga parusa. Para sa Beijing, pangunahing prayoridad ang seguridad sa enerhiya, at kaakit-akit ang murang suplay ng Russia. Para sa Washington at mga kabisera ng Europa, pinahihina ng mga pagbiling iyon ang panggigipit sa Kremlin. Dagdag na pagsubok ang mensahe sa likod ng PoS2. Kahit walang pinal na presyo ang isang memorandum, maaari pa rin itong magsilbing pampulitikang hudyat na mas naglalapit ang Moscow at Beijing sa kalakalan ng enerhiya sa kabila ng panggigipit ng Kanluran.
Inilarawan ni Guo Jiakun, tagapagsalita ng Ministri ng Ugnayang Panlabas ng China, ang paninindigan ng Beijing bilang nakabatay sa pambansang interes.
Magsasagawa ang China ng mga hakbang para sa suplay ng enerhiya na naaangkop sa China batay sa pambansang interes at buong tatag nitong poprotektahan ang sarili nitong soberanya at mga interes sa seguridad at pag-unlad.
Hinimok ni Pangulong Volodymyr Zelensky ng Ukraine ang mga mamimili na tuluyang iwasan ang enerhiya ng Russia upang paliitin ang pondong pandigma ng Moscow.
Dapat itigil ang pagbili ng anumang uri ng enerhiya mula sa Russia kung layunin nating pigilan ang pananalakay ng Russia.
Mga mapagpipiliang may kaakibat na kapalit ang kinakaharap ngayon ng mga tagapagpatupad ng polisiya. Maaaring puntiryahin ng mga taripa o sekundaryong parusa sa mga bumibili ng enerhiya ng Russia ang kita nito, ngunit magpapataas ng gastos sa produksyon ng mga ekonomiya sa Asya at maaaring magdulot ng ganting pinsala ang malawakang mga hakbang. Hindi pa napaparusahan ang China dahil sa pagbili ng mga gatong ng Russia, bagaman pinatawan ng mga parusa ang ilang kompanya at bangko ng China kaugnay ng mga transaksiyong may kinalaman sa Russia. Nasa sentro ng mga tensiyong ito ang kasunduan sa PoS2.
Higit pa sa banta ng mga parusa na tampok sa balita, isa pang mainit na usapin ang perang gagamitin sa kalakalan. Kung karamihan sa mga benta ng gas sa hinaharap ay babayaran sa renminbi at rublo, maaaring lumiit ang bahagi ng pagpepresyo sa dolyar sa pandaigdigang kalakalan ng enerhiya. Makaaapekto iyon sa abot ng mga parusa, sa gastos ng hedging, at sa pamamahala ng mga pandaigdigang bangko sa panganib ng pagsunod sa mga regulasyon.
Ano ang kahulugan nito para sa kalakalan ng LNG
Babaguhin ng pipeline ang merkado ng LNG sa dekada 2030. Kung masisiguro ng China ang hanggang 50 bilyong metro kubiko ng murang gas sa pamamagitan ng pipeline, maaaring mabawasan ang pangangailangan nito sa karagdagang mga kargamento ng LNG sa karaniwang mga taon. Marami nang pangmatagalang kontrata sa LNG ang China at muli na itong nagbenta ng mga kargamento sa ibang bansa noong mahina ang lokal na pangangailangan. Sa dagdag na suplay mula sa pipeline, maaaring lalo pang maging aktibo ang mga kompanyang Tsino sa kalakalan at muling magbenta ng sobrang mga kargamento sa Europa o Timog Asya, at magsilbing tagapagsuplay na nagpapalawak o nagbabawas ng suplay kapag paborable ang mga presyo.
Babala ito para sa mga tagapagluwas ng Estados Unidos. Bago lumala ang pinakahuling tensiyon sa kalakalan, lumagda ang mga mamimiling Tsino sa ilang pangmatagalang kasunduan sa mga proyektong Amerikano. Maaaring nagpalaki ang mga daming iyon sa bahagi ng Estados Unidos sa mga inaangkat na LNG ng China pagsapit ng huling bahagi ng dekada. Gayunman, pinalamig na ng mga taripa at tensiyong pampulitika ang daloy na iyon. Kung matutuloy ang PoS2, maaaring mas mahirapan ang mga bagong proyekto ng LNG sa Estados Unidos na makakuha ng pinal na pasiya sa pamumuhunan dahil mangangailangan ng mas kaunting kargamento sa spot market ang isa sa pinakamalalaking posibleng mamimili at maaari nitong ipagpaliban ang mga bagong pagbili. Patuloy pa ring magpapadala ng LNG sa Europa at Latin America ang mga kasalukuyang terminal ng Estados Unidos, ngunit hindi na tiyak ang isa pang mahalagang pinagmumulan ng pangangailangan sa Hilagang Asya.
Apektado rin ang Qatar. Pinalalawak nito ang kapasidad sa North Field East at North Field South, at naghahanap ng mga mamimili para sa malaking dagdag na suplay sa huling bahagi ng dekada 2020 at unang bahagi ng dekada 2030. Malaking bahagi na ng LNG ng Qatar ang kinukuha ng mga mamimiling Tsino. Kung mapapalitan ng mga dami ng gas ng Russia sa pamamagitan ng pipeline ang ilan sa paglaking iyon, maaaring kailanganing tanggapin ng Doha ang mas mababang mga presyo o higit pang maghanap ng mamimili sa Europa at Timog Asya. Maaaring paboran ng paglaki ng suplay sa buong mundo, kasabay ng paghina ng pangangailangan ng China sa ilang taon, ang mga mamimili at patindihin ang kompetisyon para sa mga proyektong LNG na mas mataas ang gastos.
Magbabago pa rin ang mga presyo batay sa lagay ng panahon at mga pangyayaring heopolitikal. Kung mananatiling mas mababa sa humigit-kumulang 12 dolyar kada milyong British thermal unit ang presyo ng LNG sa spot market tuwing taglamig, maaaring piliin ng mga utility sa China ang mga kargamento upang matugunan ang pinakamataas na pangangailangan. Kapag sumirit ang mga presyo, higit na gagamitin ang gas sa pipeline na may nakapirming pormula sa presyo at ang lokal na produksyon. Mapapalawak ng PoS2 ang kakayahan ng China na pumili sa mga opsiyong ito, kaya lalakas ang posisyon nito sa negosasyon sa presyo.
Papel ng Mongolia at kalkulasyon ng rehiyon
May kapwa pakinabang at panganib ang rutang dadaan sa Mongolia. Nag-aalok ang pasilyo ng tuwirang rutang panlupa patungo sa hilagang China, na nagpapababa sa pagkalantad sa panganib sa dagat at umiiwas sa masisikip na rutang pandagat. Para sa Ulaanbaatar, nangangako ng pamumuhunan, mga trabaho sa konstruksyon, at tuluy-tuloy na kita mula sa bayarin sa transit ang pagho-host ng imprastraktura ng transit. Maaaring magpasigla ng paglago at magpabago sa ilang bahagi ng grid ng enerhiya ang proyektong ganito kalaki.
Isinusulong din ng Mongolia ang patakarang Third Neighbor, na nagpapalawak ng ugnayan sa mga katuwang bukod sa Russia at China, kabilang ang mga demokratikong bansa at pandaigdigang institusyon. Maaari nitong ilantad ang proyekto sa mga alitan sa pulitika. Maaaring igiit ng mga katuwang sa Kanluran sa Mongolia ang mga pamantayan sa pamamahala, pangangalaga sa kapaligiran, o pagsunod sa mga parusa. Iniulat na isinama ng mga negosyador ang probisyong alternatibo na maaaring magpahintulot na ilipat ang ruta sa Kazakhstan kung magkaroon ng malalaking problema sa Mongolia. Mababawasan ng probisyong ito ang panganib na heopolitikal para sa Beijing at Moscow ngunit hindi nito tuluyang aalisin ang mga lokal at regulasyong hamon. Mangangailangan ng pamumuhunan at koordinasyon ang seguridad sa kahabaan ng ruta, lalo na sa mahahabang bahagi ng kapatagan at mga lugar sa hangganan.
Klima at pangmatagalang pangangailangan
Mabilis ang pag-usad ng transisyon ng China sa enerhiya. Mabilis ang pagdaragdag nito ng enerhiya mula sa hangin at araw, lumalawak ang imbakan ng baterya, at patuloy na nagsisimulang magpatakbo ang mga yunit ng enerhiyang nuklear. Nangako ang Beijing na magtatamo ng rurok ang emisyon ng carbon bago sumapit ang 2030. Maaaring palitan ng gas ang karbon sa pagpainit at industriya, na magpapababa sa polusyon sa hangin at tindi ng emisyon ng carbon, ngunit hindi tiyak ang paglaki ng kabuuang pangangailangan sa gas. Sa ilang pagtataya, magtatamo ng rurok ang pangangailangan sa gas sa dekada 2030 at dahan-dahang bababa habang lumalawak ang paggamit ng kuryente at lumalaki ang malinis na enerhiya.
Hinuhubog ng pananaw na ito ang usapin sa pipeline. Pangakong tatagal nang maraming dekada ang isang malaking bagong pipeline. Kung titigil sa paglaki ang pangangailangan, maaaring gamitin ng China ang linya upang palitan ang mas maraming LNG o kumuha ng mas maliliit na dami, na mag-iiwan sa Russia ng kapasidad na hindi napakikinabangan. Nagdaragdag ng komplikasyon ang pana-panahong pagbabago sa pangangailangan sa hilagang China. Malakas ang pangangailangan sa panahon ng pag-init tuwing taglamig, saka humihina pagsapit ng tagsibol. Pinakamabisa sa ekonomiya ang pipeline kung makapaghahatid ito ng matatag na suplay sa buong taon sa presyong kayang makipagkompetensiya sa LNG at lokal na gas. Titimbangin ng mga tagaplano ng China ang mga salik na ito laban sa estratehikong halaga ng maaasahang suplay mula sa lupa.
Kakayahang maisakatuparan at takdang panahon
Hindi katumbas ng kontrata sa suplay ang memorandum para magtayo ng pipeline. Mukhang hindi pa napagkakasunduan ang mahahalagang detalye. Hindi pa isinisiwalat ng China sa publiko ang mga pormula sa presyo, hatian sa pagpopondo, o kung sino ang magtatayo sa bawat bahagi. Nakadepende ang katwiran sa negosyo sa presyong katanggap-tanggap sa magkabilang panig, sa pagpapanatili ng gastos sa konstruksyon sa loob ng badyet, at sa malinaw na plano para ikonekta ang linya sa mga sentro ng pangangailangan sa China, na mayroon nang malawak na mga network at nakikipagkumpitensiyang suplay. Nag-aalinlangan ang ilang eksperto na maagang masisimulan ang proyekto. Para sa marami, pampulitikang hudyat at pagsubok sa magiging reaksiyon ng Kanluran ang anunsiyo, gayon din ang isang pinal na pasiya sa pamumuhunan.
Kahit may pag-apruba sa pulitika, mahirap ang gawaing inhinyeriya. Kailangang ikonekta ng bahagi sa Russia ang gas ng Yamal sa pasukan sa Mongolia, at kailangang itayo ang pangunahing pipeline sa Mongolia sa iba-ibang uri ng lupain. Kakailanganin naman ng China na ipakain ang gas sa mga umiiral na grid malapit sa mga lungsod sa hilaga. Mabilis na makakakilos ang Gazprom sa bahagi nito gamit ang mga lokal na kontratista, ngunit nakadepende ang huling bilis sa kasunduang pangkomersiyo. Kung magsisimula ang konstruksyon sa huling bahagi ng dekadang ito, posibleng dumaloy ang unang gas bandang 2030 ngunit malayo ito sa pagiging tiyak. Pananatilihin ng China na bukas ang mga pagpipilian nito hanggang sa huling sandali, upang mapanatili ang kapangyarihan nitong makipagtawaran sa LNG, mga pipeline mula sa Gitnang Asya, at lokal na produksyon.
Mga Dapat Malaman
- Magdadala ang Power of Siberia 2 ng hanggang 50 bilyong metro kubiko ng gas ng Russia kada taon patungong China sa pamamagitan ng Mongolia, at idinisenyo itong magamit nang 30 taon.
- Nag-anunsiyo ang Gazprom ng memorandum sa konstruksyon. Hindi pa isiniwalat ng China ang mga pinal na kondisyon at hindi pa nareresolba ang presyo, pagpopondo, at takdang panahon.
- Kung makukumpleto sa unang bahagi ng dekada 2030, maaaring lumampas sa 100 bilyong metro kubiko kada taon ang kabuuang suplay ng gas ng Russia sa China sa pamamagitan ng pipeline kapag pinagsama ang mga umiiral na ruta.
- Ililihis ng kasunduan ang gas ng Yamal na dating nagsusuplay sa Europa at maaaring pahinain ang panggigipit ng mga parusa ng Kanluran sa pamamagitan ng pagpapanatili ng kita ng Russia mula sa enerhiya.
- Mababawasan ng mga bayad sa renminbi at rublo ang paggamit ng dolyar sa kalakalan ng gas at mas magiging komplikado ang pagpapatupad ng mga parusa.
- Malakas ang posisyon ng China sa negosasyon dahil marami itong mapagpipiliang suplay, lumalaki ang lokal na produksyon nito, at maaari itong magpalipat-lipat sa gas mula sa pipeline at LNG.
- Maaaring mabawasan ng proyekto ang pag-asa ng China sa LNG na dumaraan sa masisikip na daluyan sa dagat at magdagdag ng ligtas na rutang panlupa.
- Maaaring humina ang pangangailangan sa China para sa LNG ng Estados Unidos at Qatar sa dekada 2030, na posibleng makaapekto sa pagpepresyo at mga pasiya sa pamumuhunan.
- Makikinabang ang Mongolia sa mga bayarin sa transit at pamumuhunan, ngunit kailangan nitong balansehin ang patakarang Third Neighbor at tugunan ang mga hinihingi sa pamamahala at seguridad.
- Bandang 2030 ang pinakamaagang makatotohanang pagsisimula ng mga paghahatid, at nakasalalay ang halaga ng pipeline sa magiging pangangailangan ng China sa gas sa mabilis na nagbabagong sistema ng enerhiya.