Pagsasara ng Minahan ng Lithium sa China: Pagkabigla sa Pandaigdigang Suplay
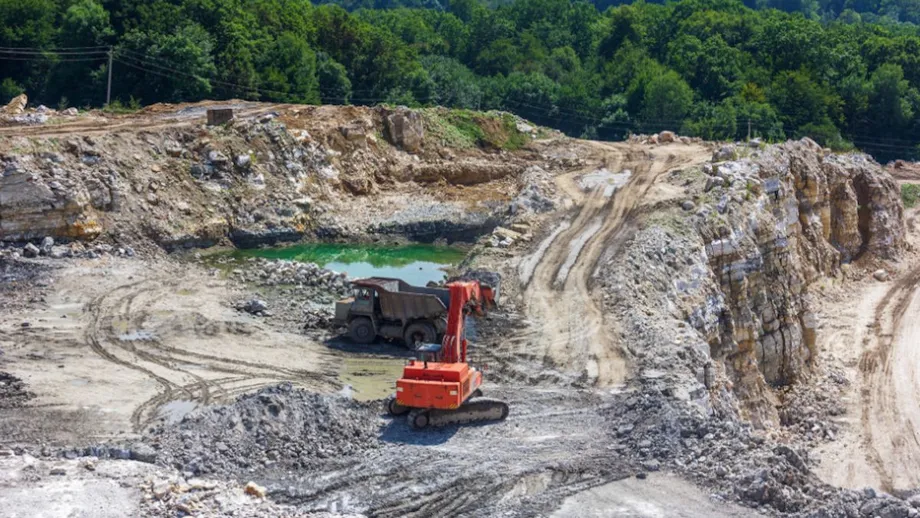
Nayanig ang pandaigdigang pamilihan ng lithium dahil sa biglaang pagsasara ng minahan ng Jianxiawo sa Yichun, lalawigan ng Jiangxi, China. Pinamamahalaan ito ng Contemporary Amperex Technology Co. Limited (CATL)—ang pinakamalaking tagagawa ng baterya para sa mga de-kuryenteng sasakyan (EV) sa mundo—at nagpasiklab ang pagsasara nito ng pagtaas ng presyo ng lithium, nagpaangat sa mga sapi ng mga kompanya ng pagmimina, at nagbunsod ng mahahalagang tanong tungkol sa kinabukasan ng pandaigdigang supply chain ng baterya.
Mga Nilalaman
- Pagsasara ng Minahan ng Lithium sa China: Pagkabigla sa Pandaigdigang Suplay
- Bakit Isinara ng CATL ang Minahan ng Jianxiawo?
- Agarang Reaksiyon ng Pamilihan: Pumailanlang ang mga Presyo at Sapi
- Gaano Karaming Lithium ang Nakataya?
- Kawalang-katiyakan sa Regulasyon at ang Takdang Araw na Setyembre 30
- Mas Malawak na Epekto: Mga Supply Chain, EV, at Paglipat sa Malinis na Enerhiya
- Mga Oportunidad at Panganib sa Pamumuhunan
- Kalagayan ng CATL: Kaunti Lamang ba ang Epekto sa Produksiyon ng Baterya?
- Ano ang Susunod para sa Pandaigdigang Pamilihan ng Lithium?
- Buod
Noong Agosto 9, 2025, inanunsyo ng CATL na ihihinto nito ang operasyon sa pangunahing minahan ng lithium nito matapos mabigong mapanibago ang pahintulot sa pagmimina. Inaasahang tatagal nang hindi bababa sa tatlong buwan ang pagsasara, ngunit maaari pa itong humaba depende sa pagsusuri ng mga regulator. Ang minahan ng Jianxiawo, na madalas tawaging “Kabisera ng Lithium ng Asya,” ay mahalagang bahagi ng pandaigdigang suplay ng lithium. Gumagawa ito ng katumbas na 3% hanggang 6% ng pandaigdigang produksiyon ng lithium carbonate (LCE). Ramdam ang mga epekto ng pagsasara sa iba’t ibang kontinente, mula China hanggang Australia, Estados Unidos at iba pa.
Bakit Isinara ng CATL ang Minahan ng Jianxiawo?
Regulasyon ang agarang dahilan ng pagsasara: nag-expire ang lisensiya sa pagmimina ng CATL at hindi napapanahon ang pagkakakuha ng kompanya ng panibagong pahintulot. Gayunman, mas malalim ang pinagmulan nito. Kamakailan ay hinigpitan ng pamahalaan ng China ang pagbabantay sa sektor ng pagmimina, lalo na sa mga estratehikong mineral gaya ng lithium. Isinentralisa ng binagong Batas sa Yamang Mineral, na nagkabisa noong Hulyo 2024, sa Ministry of Natural Resources ang pag-apruba ng mga pahintulot at isinara ang mga puwang sa batas na dati’y nagpapahintulot sa pagkuha ng lithium gamit ang mga pahintulot para sa ibang mineral.
Bahagi ang paghihigpit ng regulasyon sa mas malawak na kampanyang “anti-involution”—isang hakbang na naglalayong pigilan ang sobrang kapasidad, ipatupad ang pagsunod sa mga patakaran, at tiyakin ang napapanatiling pamamahala sa likas na yaman sa mabilis lumagong mga sektor gaya ng lithium, bakal at karbon. Layunin ng pamahalaan na pigilan ang walang-ingat na pagpapalawak, patatagin ang mga presyo, at protektahan ang kapaligiran. Ayon sa isang analyst ng Bank of America:
Kapag isinama ang pagsasara ng minahan at ang iba pang minahan sa rehiyon ng Yichun, maaapektuhan nito ang mahigit 11% ng pandaigdigang suplay ng lithium. Malinaw itong senyales na seryoso ang China sa muling pagtatakda ng presyo ng mga estratehikong yaman nito at pagpapatupad ng mga patakaran sa sektor ng pagmimina.
Hinarap din ng minahan ng CATL ang mga hamong pang-ekonomiya. Tinatayang RMB 100,000 (humigit-kumulang $13,920) kada tonelada ang gastos sa paggawa ng lithium carbonate mula sa lepidolite ore sa Jianxiawo—mas mataas kaysa sa kasalukuyang presyo sa merkado, kaya nalulugi ang minahan. Dahil sa pinansiyal na presyur na ito, kasabay ng mas mahigpit na pagsusuri ng mga regulator, halos hindi na naiwasan ang pagsasara.
Agarang Reaksiyon ng Pamilihan: Pumailanlang ang mga Presyo at Sapi
Agad na tumugon ang pandaigdigang pamilihan sa balita. Umakyat nang 8%, ang pinakamataas na pinahihintulutang pagtaas kada araw, ang mga kontrata sa futures ng lithium carbonate sa Guangzhou Futures Exchange. Nagsara ang presyo sa 81,000 yuan (humigit-kumulang $11,280) kada tonelada para sa paghahatid sa Nobyembre. Tumaas din ang mga spot price sa China at umabot sa pinakamataas na antas mula noong Pebrero. Sa mga pandaigdigang palitan, pumailanlang ang mga sapi ng mga prodyuser ng lithium:
- Umakyat nang hanggang 21% sa Hong Kong ang Tianqi Lithium Corp. at Ganfeng Lithium Group Co.
- Tumaas nang 16% hanggang 25% ang mga minero sa Australia gaya ng Pilbara Minerals at Liontown Resources.
- Umakyat nang mahigit 15% at 13%, ayon sa pagkakasunod, ang mga kompanyang nakabase sa US na Albemarle Corp. at Lithium Americas Corp.
Nagmadaling bumili ng mga sapi ng lithium ang mga mamumuhunan at mangangalakal na umaasang hihigpit ang suplay at tataas ang mga presyo. Umabot sa pinakamataas na antas sa loob ng siyam na buwan ang Global X Lithium & Battery Tech ETF, na sumasalamin sa muling pag-asa sa sektor.
Gayunman, hinihimok ng ilang analyst ang pag-iingat. Bagaman kapansin-pansin ang biglang pagtaas ng presyo, masalimuot pa rin ang mga salik na humuhubog sa pamilihan ng lithium, na kamakailan ay dumanas ng sobrang suplay at pagbaba ng presyo. Bumulusok nang halos 90% ang presyo ng lithium mula sa pinakamataas nitong antas noong huling bahagi ng 2022, kaya napilitang magsara o ipagpaliban ang mga proyekto ng maraming minahang mataas ang gastos sa iba’t ibang panig ng mundo. Malaking pagkabigla sa suplay ang pagsasara ng minahan ng CATL, ngunit hindi pa tiyak kung mapapawi nito ang mas malawak na pagbagsak ng presyo.
Gaano Karaming Lithium ang Nakataya?
Isa ang minahan ng Jianxiawo sa pinakamalalaking pinagkukunan ng lithium carbonate sa mundo. Gumagawa ito ng 46,000 hanggang 65,000 tonelada ng LCE kada taon. Katumbas ito ng humigit-kumulang 6% ng pandaigdigang suplay at 20% ng lokal na produksiyon ng China. Inaasahang bababa nang 8% ang buwanang produksiyon ng lithium carbonate ng China dahil sa pagsasara, o mga 5,000 hanggang 6,000 tonelada. Kapag isinama ang iba pang minahan sa rehiyon ng Yichun, maaaring umabot sa mahigit 11% ng pandaigdigang suplay ang posibleng epekto kung may iba pang minahang magsasara.
Dahil nangingibabaw ang China sa pagpino at produksiyon ng lithium, maaaring magkaroon ng malalaking epekto sa pandaigdigang pamilihan ang anumang pagkaantala sa supply chain nito. Inaasahang malalampasan ng China ang Australia at magiging pinakamalaking prodyuser ng lithium sa mundo pagsapit ng 2026. Malaki rin ang bahagi sa pandaigdigang pamilihan ng EV ng mga tagagawa ng baterya nito, na pinangungunahan ng CATL.
Kawalang-katiyakan sa Regulasyon at ang Takdang Araw na Setyembre 30
Humiling ang mga lokal na awtoridad sa Yichun ng mga ulat tungkol sa reserbang mineral mula sa walong iba pang minero ng lithium, na dapat isumite bago sumapit ang Setyembre 30. Kasunod ito ng mga audit na nakatuklas ng mga paglabag sa pagpaparehistro at pag-apruba. Mahalaga ang resulta ng mga pagsusuring ito upang malaman kung hiwalay na insidente lamang ang pagsasara ng CATL o simula ito ng mas malawak na pagbabago sa industriya.
Babala ng mga analyst, kung mapipilitang ihinto ng mas marami pang minahan ang kanilang operasyon, maaaring lumala ang pagkabigla sa suplay, lalo pang magtulak pataas sa mga presyo at magpalaki sa pagbabago-bago ng presyo ng lithium.
Mas Malawak na Epekto: Mga Supply Chain, EV, at Paglipat sa Malinis na Enerhiya
Saligan ng ekonomiyang gumagamit ng malinis na enerhiya ang lithium. Mahalaga ito sa paggawa ng mga rechargeable na bateryang ginagamit sa mga de-kuryenteng sasakyan, imbakan ng kuryente sa grid, smartphone at laptop. Habang pinabibilis ng mundo ang paglipat sa renewable energy at transportasyong de-kuryente, naging estratehikong prayoridad ng mga pamahalaan at industriya ang matatag at abot-kayang suplay ng lithium.
Itinampok ng pagsasara ng CATL ang kahinaan ng mga pandaigdigang supply chain. Nahaharap ngayon ang mga automaker, na nakikipagbuno na sa kakulangan ng chip at mga pagkaantala sa logistics, sa posibilidad ng mas mataas na gastos sa baterya at mas mahigpit na kompetisyon sa mga hilaw na materyales. Maaaring mapilitan ang ilan na mag-angkat ng mas maraming lithium, na magpapataas sa gastos at magpapagulo sa mga iskedyul ng produksiyon.
Itinutulak din ng paghihigpit ng regulasyon sa China ang ibang bansa na pabilisin ang mga pagsisikap na pag-ibahin ang mga pinagkukunan ng lithium. Namumuhunan ang US at European Union sa mga lokal na proyekto sa pagmimina at pagpino, habang pinalalaki ng mga umuusbong na merkado sa Africa at South America ang kanilang produksiyon. Halimbawa, inaasahang magmumula sa Africa ang 18% ng pandaigdigang suplay ng lithium mula sa hard rock pagsapit ng 2030.
Mga Oportunidad at Panganib sa Pamumuhunan
Nagdulot ang pagkabigla sa suplay ng oportunidad at panganib para sa mga mamumuhunan. Tumaas ang mga sapi ng mga prodyuser ng lithium, lalo na ng mga kompanyang mas mababa ang gastos sa produksiyon o may sari-saring pamumuhunan. Itinuturing na posibleng makinabang sa kakulangan ng suplay ang mga minero sa Australia at Amerika, pati ang mga kompanyang sangkot sa pagre-recycle ng lithium.
Gayunman, nananatiling lubhang pabagu-bago at paikot-ikot ang pamilihan ng lithium. Maaari muling bumaba ang mga presyo kung tataas ang produksiyon sa ibang lugar o hihina ang demand para sa EV. Nagdaragdag din ng kawalang-katiyakan ang mga tensiyong geopolitikal, lalo na sa pagitan ng China at US. Pinapayuhan ang mga mamumuhunan na pag-ibahin ang kanilang mga portfolio at subaybayan ang pandaigdigang mga takbo sa paggamit ng EV at teknolohiya ng baterya.
Kalagayan ng CATL: Kaunti Lamang ba ang Epekto sa Produksiyon ng Baterya?
Sa kabila ng laki ng pagsasara, sinabi ng CATL na kaunti lamang ang magiging epekto nito sa produksiyon ng baterya ng kompanya. Dahil saklaw ng pinagsama-samang modelo ng negosyo nito ang pagmimina, pagpino, paggawa ng materyal para sa cathode, at paggawa ng baterya, maaari itong kumuha ng lithium sa ibang mga supplier o mag-angkat kung kinakailangan.
Gayunman, maaaring magpataas ng gastos at magpalubha sa logistics ang pagkawala ng isang malaking lokal na pinagkukunan, lalo na kung magtatagal ang pagsasara o kung tatamaan ng iba pang hakbang ng mga regulator ang iba pang minahan. Naging mahalagang bahagi ng pangingibabaw ng CATL sa pamilihan ng baterya ng EV ang malawakang pamumuhunan nito upang matiyak ang pangmatagalang suplay ng lithium at iba pang mahahalagang mineral. Gayunman, ipinakikita ng kasalukuyang sitwasyon ang panganib ng labis na pag-asa sa iisang rehiyon o supply chain.
Ano ang Susunod para sa Pandaigdigang Pamilihan ng Lithium?
Nasa sangandaan ang pamilihan ng lithium. Matapos ang maraming taon ng sobrang suplay at pagbaba ng presyo, maaaring maging simula ng pangmatagalang muling pagbalanse ang pagkabigla sa suplay sa China na dulot ng regulasyon. Tinataya ng Fastmarkets na bababa mula 175,000 tonelada noong 2023 tungo sa 10,000 tonelada na lamang sa 2025 ang sobrang suplay ng lithium sa buong mundo. Posible ring magkaroon ng kakulangan sa 2026 habang patuloy na lumalaki ang demand.
Patuloy na tumataas ang benta ng mga de-kuryenteng sasakyan. Lumago nang 29% ang pandaigdigang konsumo ng lithium noong 2024 at tumaas nang 35% ang benta ng EV sa unang quarter ng 2025. Inaasahang lalo pang palalakihin ng pagsusulong ng malinis na enerhiya at elektripikasyon sa buong mundo ang demand para sa lithium sa mga susunod na taon.
Gayunman, hindi tiyak ang landas pasulong. Malaki ang magiging epekto ng bilis ng pagpapatatag sa kalagayan ng regulasyon sa China, kung mapalalaki ng ibang bansa ang kanilang produksiyon, at kung paano aangkop ang industriya sa mga bagong pagbabago sa suplay at demand. Mahalagang bantayan ang takdang araw na Setyembre 30 para sa pagsusumite ng mga ulat tungkol sa reserbang mineral sa Yichun.
Buod
- Inalis ng pagsasara ng CATL sa minahan ng lithium na Jianxiawo sa Yichun, China, ang hanggang 6% ng pandaigdigang suplay ng lithium, na nagpasiklab sa pagtaas ng presyo at mga sapi ng mga kompanya ng pagmimina sa buong mundo.
- Dulot ang pagsasara ng mga pagbabago sa regulasyon, pag-expire ng pahintulot, at mga hamong pang-ekonomiya dahil sa mababang presyo ng lithium.
- Maaaring humantong sa higit pang pagkaantala ng suplay ang kampanya ng China laban sa sobrang kapasidad at mga paglabag sa sektor ng pagmimina. Nalalapit na rin ang mahalagang takdang araw para sa regulasyon sa Setyembre 30.
- Mahalaga ang lithium sa mga baterya ng EV at sa paglipat sa malinis na enerhiya, kaya pandaigdigang prayoridad ang matatag na suplay nito.
- Nagdulot ang pagkabigla sa suplay ng oportunidad at panganib para sa mga mamumuhunan. Nananatiling lubhang pabagu-bago ang pamilihan at sensitibo sa mga pagbabago sa regulasyon at geopolitika.
- Ayon sa CATL, kaunti lamang ang magiging epekto nito sa produksiyon ng baterya, ngunit malaki ang mas malawak na implikasyon sa pandaigdigang supply chain.
- Maaaring pumapasok ang pamilihan ng lithium sa bagong yugto ng pangmatagalang muling pagbalanse. Inaasahang hihigit ang demand sa suplay sa mga susunod na taon kung magpapatuloy ang kasalukuyang mga takbo sa regulasyon at merkado.