Nasa Sangandaan ang Industriya ng Semiconductor: AI, 5G, at Walang Kapantay na Paglago
Sumasailalim sa malaking pagbabago ang pandaigdigang industriya ng semiconductor, na itinutulak ng mabilis na paglago ng artificial intelligence (AI), mga 5G network, at iba’t ibang umuusbong na teknolohiya. Habang nagiging pundasyon ang mga chip ng lahat ng bagay mula sa mga smartphone at de-kuryenteng sasakyan hanggang sa cloud computing at mga sistemang militar, hindi kailanman naging kasingtaas ng ngayon ang mga nakataya sa inobasyon, katatagan ng supply chain, at estratehiyang heopolitikal. Tinataya ng mga pagtataya ng industriya na lalampas sa $1 trilyon ang merkado ng semiconductor pagsapit ng 2030, kung saan pangunahing nagtutulak ang AI at 5G. Gayunman, kaakibat ng mabilis na paglawak na ito ang masalimuot na mga hamon, kabilang ang hindi pagtutugma ng suplay at demand, kakulangan ng mga bihasang manggagawa, at tumitinding tunggalian ng mga bansa.
Mga Nilalaman
- Nasa Sangandaan ang Industriya ng Semiconductor: AI, 5G, at Walang Kapantay na Paglago
- Ano ang Nagpapasigla sa Paglago ng Industriya ng Semiconductor?
- Mga Nangunguna sa Industriya at ang Karera para sa Pangingibabaw sa Teknolohiya
- Heopolitika at ang Supply Chain ng Semiconductor: Isang Larong Malaki ang Nakataya
- Mga Kahinaan ng Supply Chain at ang Pagsisikap na Patatagin Ito
- Inobasyong Teknolohikal: Pagtulak sa mga Hangganan ng Pisika
- Pagpapanatili at Seguridad: Mga Bagong Pangunahing Pangangailangan
- Pag-angat ng India Bilang Makapangyarihang Sentro ng Semiconductor
- Mga Hamon sa Hinaharap: Bihasang Manggagawa, Gastos, at Bilis ng Pagbabago
- Buod
Ano ang Nagpapasigla sa Paglago ng Industriya ng Semiconductor?
Sa puso ng pag-angat ng semiconductor ang walang sawang pangangailangan para sa mga advanced na chip na kayang magpatakbo ng mga teknolohiya ng susunod na henerasyon. Pangunahing nagtutulak ang AI, partikular ang generative AI (Gen AI), na nangangailangan ng mga chip na may mataas na kakayahan para sa mga data center, edge computing, at mga consumer device. Lalong nagpapalaki sa pangangailangan para sa mas makapangyarihan, episyente, at espesyalisadong semiconductor ang pagpapalawak ng mga 5G network, pagdami ng mga device na konektado sa Internet of Things (IoT), at pag-usbong ng mga de-kuryente at awtonomong sasakyan.
Ayon sa pananaliksik sa industriya, inaasahang aabot sa humigit-kumulang $697 bilyon ang merkado ng semiconductor sa 2025, katumbas ng 11% na pagtaas mula sa nakaraang taon. Inaasahang magpapatuloy ang paglago, at nakatakdang umabot sa $1 trilyon ang merkado pagsapit ng 2030, sa compound annual growth rate (CAGR) na 7–9%. Inaasahang lalawak din ang merkado ng mga materyales para sa elektronika at semiconductor, na nagsusuplay ng mahahalagang sangkap sa paggawa ng chip, at aabot sa halos $120 bilyon pagsapit ng 2034.
Kabilang sa mga pangunahing nagtutulak ng demand ang:
- AI at Gen AI: Pinapalakas ng paggamit ng AI sa mga data center, cloud computing, at consumer electronics ang demand para sa mga custom chip, neural processing unit (NPU), at high-performance graphics processing unit (GPU).
- Mga 5G Network: Lumilikha ng biglang pagtaas ng demand para sa mga chip na nagbibigay-daan sa mas mabilis at maaasahang wireless na komunikasyon ang pandaigdigang pagpapalawak ng 5G.
- IoT at Edge Computing: Nangangailangan ang bilyun-bilyong konektadong device ng mga episyente at matipid sa kuryenteng chip para sa pagproseso ng datos sa real time.
- Pagbabago sa Industriya ng Sasakyan: Pinatataas ng mga de-kuryenteng sasakyan (EV) at advanced driver-assistance system (ADAS) ang pangangailangan para sa mga espesyalisadong automotive semiconductor.
Mga Nangunguna sa Industriya at ang Karera para sa Pangingibabaw sa Teknolohiya
Iilang pangunahing kompanya ang nangingibabaw sa industriya ng semiconductor. Bawat isa ay may natatanging kalakasan at kinakaharap na magkakaibang hamon. Kabilang sa mga nangunguna sa inobasyon at produksyon ang Taiwan Semiconductor Manufacturing Company (TSMC), Samsung, Nvidia, Intel, at ASML.
- TSMC: Bilang pinakamalaking contract chipmaker sa mundo, hawak ng TSMC ang nangingibabaw na 62% ng merkado sa sektor ng foundry at gumagawa ito ng 92% ng mga pinakaadvanced na chip sa buong mundo. Kabilang sa mga kliyente nito ang Nvidia, Apple, at Broadcom. Malaki ang ipinupuhunan ng TSMC sa pagpapalawak nito sa iba’t ibang bansa, sa pamamagitan ng mga bagong pasilidad sa Japan, Germany, at Estados Unidos, upang mapahusay ang kakayahang umangkop ng supply chain at matugunan ang pangangailangan sa mga rehiyon.
- Nvidia: Kilala sa mga GPU nito, naging nangunguna ang Nvidia sa mga AI chip, na may hawak na 70–90% ng merkado ng AI chip. Makikita sa mabilis na paglago ng kompanya ang matinding pagtaas ng kita at halaga nito sa pamilihan, ngunit umaasa pa rin ito sa TSMC para sa pagmamanupaktura.
- Samsung: Bagaman pangunahing kalahok ito sa mga memory at logic chip, nakaranas ng mga balakid ang negosyo nitong foundry, kabilang ang mga pagkaantala sa iskedyul ng produksyon at mga hamon sa paghihiwalay ng mga yunit ng disenyo at pagmamanupaktura upang makuha ang tiwala ng mga kostumer.
- Intel: Dating kinikilalang nangunguna nang walang katapat, bilyun-bilyong dolyar ang ipinupuhunan ng Intel upang mabawi ang bentahe nito, kabilang ang pagtatayo ng mga bagong planta para sa advanced packaging at mga sentro ng pananaliksik at pagpapaunlad (R&D).
- ASML: Ang kumpanyang Dutch na ito lamang ang nagsusuplay ng extreme ultraviolet (EUV) lithography equipment, isang mahalagang teknolohiya sa paggawa ng mga pinakaabansadong chip.
Kabilang din sa iba pang kilalang kalahok ang Broadcom, na tumaas nang mahigit 120% ang halaga ng mga sapi dahil sa mga produktong AI nito, at ang SMIC ng China, na naging ikatlong pinakamalaking foundry batay sa kita sa kabila ng mga restriksiyon sa pag-export.
Heopolitika at ang Supply Chain ng Semiconductor: Isang Larong Malaki ang Nakataya
Hindi lamang mga produktong pangkalakalan ang semiconductor, kundi mga estratehikong yaman na mahalaga sa pambansang seguridad at paglago ng ekonomiya. Dahil dito, naging sentro ng matinding tunggalian ng Estados Unidos at China ang industriya, habang kapwa nagsisikap ang dalawang bansa na mangibabaw sa teknolohiya.
Nagpatupad ang U.S. ng mahihigpit na kontrol sa pag-export ng mga advanced na chip at kagamitang pangmanupaktura upang limitahan ang access ng China sa pinakaabansadong teknolohiya. Bilang tugon, agresibong namumuhunan ang China sa sariling kakayahan sa semiconductor sa pamamagitan ng mga hakbangin tulad ng programang “Made in China 2025” at pondong $47.5 bilyon mula sa estado. Tumugon naman ang U.S. sa pamamagitan ng CHIPS and Science Act, na nagbibigay ng bilyun-bilyong dolyar na insentibo para sa pagmamanupaktura at R&D sa loob ng bansa. Kabilang sa mga kamakailang anunsiyo ng pondo ang:
- $8.5 bilyon para sa pagpapalawak ng produksyon ng chip ng Intel sa U.S.
- $6.6 bilyon na direktang pondo at $5 bilyon na pautang para sa bagong pasilidad ng TSMC sa Arizona
- $6.4 bilyon para sa pagpapalawak ng operasyon ng Samsung sa Texas
Pinabibilis din ng Europe at India ang kanilang mga pagsisikap na maging mahahalagang kalahok sa industriya. Layunin ng European Chips Act na doblehin ang bahagi ng EU sa pandaigdigang produksyon ng chip, habang nakahihikayat naman ng malalaking pamumuhunan mula sa mga pandaigdigang kompanya at nagpapaunlad ng umuusbong na lokal na ekosistema ang programang “Semicon India” at mga kaugnay na insentibo ng India.
Mga Kahinaan ng Supply Chain at ang Pagsisikap na Patatagin Ito
Inilantad ng pandemya ng COVID-19, mga likas na sakuna, at tensiyong heopolitikal ang kahinaan ng pandaigdigang supply chain ng semiconductor. Dahil lubos na umaasa ang industriya sa iilang sentrong heograpikal, pangunahin sa Taiwan, South Korea, at U.S., maaaring magkaroon ng malawakang epekto ang mga pagkaantala. Halimbawa, pansamantalang itinigil ng TSMC ang produksyon matapos ang lindol na may lakas na 7.4 magnitude sa Taiwan noong Abril 2024, na nagbigay-diin sa mga panganib ng konsentrasyon sa iisang lugar.
Upang mabawasan ang mga kahinaang ito, isinusulong ng mga kompanya at pamahalaan ang mga estratehiyang gaya ng:
- Desentralisasyon: Pagtatayo ng mga bagong pasilidad sa paggawa ng chip sa U.S., Europe, India, at Japan upang mabawasan ang pagdepende sa iisang rehiyon.
- Pagkuha ng Suplay sa Loob ng Bansa at Nearshoring: Pagtaas ng bahagi ng suplay na kinukuha sa loob ng bansa mula 40% tungong 47%, at pagpapalawak ng nearshoring nang 4% sa susunod na dalawang taon.
- Inobasyon sa Supply Chain: Paggamit ng AI at machine learning upang mapahusay ang produksyon, mapataas ang antas ng mga produktong nagagamit, at mapabuti ang pamamahala sa supply chain.
Sa kabila ng mga pagsisikap na ito, dalawa lamang sa bawat limang kompanya ng semiconductor ang tiwala sa katatagan ng kanilang supply chain. Nananatiling agarang suliranin ang agwat sa pagitan ng suplay at demand: inaasahan ng mga organisasyong nasa mga susunod na bahagi ng supply chain na tataas nang 29% ang demand pagsapit ng 2026, doble ng inaasahang pagtaas ng mga tagagawa.
Inobasyong Teknolohikal: Pagtulak sa mga Hangganan ng Pisika
Nangangailangan ng tuloy-tuloy na inobasyon sa mga materyales, disenyo, at proseso ng pagmamanupaktura ang pagtugon sa mabilis na lumalaking pangangailangan para sa mga advanced na chip. Malaki ang ipinupuhunan ng industriya sa R&D, at inaasahang tataas nang 10% ang mga badyet sa susunod na dalawang taon. Kabilang sa mga pangunahing larangan ng inobasyon ang:
- Advanced Packaging at 3D Integration: Nagbibigay-daan ang mga paraang tulad ng pagsasama-sama ng chiplet at 3D stacking sa mas mataas na performance at episyensiya.
- Mga Bagong Materyales: Ginagamit na ang silicon carbide (SiC), gallium nitride (GaN), at iba pang advanced na materyales sa mga chip na may mataas na performance at episyente sa paggamit ng kuryente.
- Extreme Ultraviolet (EUV) Lithography: Pinahihintulutan ng teknolohiyang ito ang paggawa ng mga chip gamit ang mas maliliit na process node, kaya tumataas ang densidad at performance ng mga transistor.
- Disenyo at Pagmamanupaktura na Pinatatakbo ng AI: Ginagamit ang AI upang pabilisin ang disenyo ng chip, pahusayin ang pagmamanupaktura, at tumuklas ng mga bagong materyales.
Halimbawa, nakatakdang simulan ng TSMC ang maramihang produksyon gamit ang 2-nanometer process nito, at nilalayon ng mga susunod na prosesong nakabatay sa nanosheet na gamitin sa mga aplikasyon ng high-performance computing. Samantala, patuloy na itinutulak ng Nvidia ang mga hangganan ng disenyo ng AI chip, habang namumuhunan naman ang Intel at Samsung sa advanced packaging at R&D upang manatiling kompetitibo.
Pagpapanatili at Seguridad: Mga Bagong Pangunahing Pangangailangan
Habang lumalaki ang industriya, lumalaki rin ang epekto nito sa kapaligiran. Malaki ang konsumo ng enerhiya at tubig sa paggawa ng semiconductor, kaya nagsasagawa ang mga kompanya ng mga pamamaraang pangmanupaktura na makakalikasan. Halimbawa, nangako ang TSMC at Intel na makamit ang carbon neutrality at namumuhunan ang mga ito sa renewable energy, pagre-recycle ng tubig, at pagpigil sa polusyon.
Isa pang pangunahing prayoridad ang seguridad. Dahil masalimuot at magkakaugnay ang supply chain, kritikal ang pagprotekta sa intellectual property (IP) at pagtiyak sa integridad ng mga chip. Halos tatlo sa bawat limang organisasyong nagdidisenyo ng semiconductor ang inuuna ang mga proteksiyong kriptograpiko, at lalo namang hinihingi ng mga industriyang nasa mga susunod na bahagi ng supply chain ang mga chip na may matitibay na tampok sa cybersecurity.
Pag-angat ng India Bilang Makapangyarihang Sentro ng Semiconductor
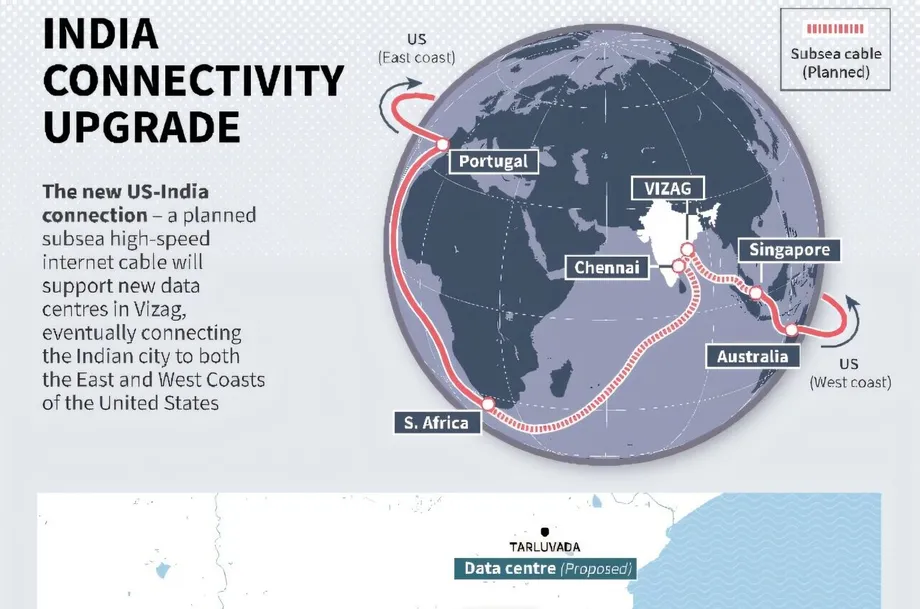
Mabilis na nagiging mahalagang kalahok ang India sa pandaigdigang ekosistema ng semiconductor. Sa tulong ng mga hakbangin ng pamahalaan tulad ng India Semiconductor Mission at paketeng insentibo na $10 bilyon, nakahihikayat ang bansa ng malalaking pamumuhunan mula sa mga pandaigdigang kompanya gaya ng NXP Semiconductors, Analog Devices, at Micron Technology. Kabilang sa mga kalakasan ng India ang malaking bilang ng mga inhinyero sa disenyo ng chip, lumalawak na sektor ng pagmamanupaktura ng elektronika, at progresibong mga patakaran sa antas ng estado.
Nagkakahalaga ng $52 bilyon ang merkado ng semiconductor ng India noong 2024 at inaasahang dodoble pagsapit ng 2030. Inilalagay ng pagtutok ng pamahalaan sa inobasyon, R&D, at pagpapaunlad ng kasanayan ang India sa mabuting posisyon bilang likas na katuwang ng mga kompanyang naghahanap ng mas matatag at sari-saring supply chain. Lalo pang nagpapabilis sa pag-angat ng bansa sa pandaigdigang antas ng industriya ng semiconductor ang mga kilalang proyekto at balangkas ng patakaran sa mga estadong tulad ng Gujarat, Karnataka, at Tamil Nadu.
Mga Hamon sa Hinaharap: Bihasang Manggagawa, Gastos, at Bilis ng Pagbabago
Sa kabila ng matatag na paglago ng industriya, nananatili ang mahahalagang hamon. Lalong tumitindi ang kakulangan ng mga bihasang manggagawa, at kailangang magdagdag ng mahigit isang milyong manggagawa na may kasanayan pagsapit ng 2030. Dahil madalas umabot sa bilyun-bilyong dolyar ang mataas na gastos sa pagtatayo at pagpapanatili ng mga advanced na pasilidad sa paggawa, iilang malalaking kalahok lamang ang may kakayahang sumali. Nagbubunga ito ng mga pangamba tungkol sa pagsasama-sama ng mga kompanya sa iilang may-ari at paghina ng kompetisyon.
Lalong nagiging masalimuot ang teknolohiya habang itinutulak ng mga kompanya ang mga hangganan ng Batas ni Moore at sinasaliksik ang mga bagong uri ng kompyutasyon tulad ng mga quantum at neuromorphic chip. Kailangang timbangin ng industriya ang pangangailangan para sa mabilis na inobasyon at ang pagpapanatili ng kalikasan, seguridad, at katatagan ng supply chain.
Buod
- Nakatakdang lumampas sa $1 trilyon pagsapit ng 2030 ang pandaigdigang industriya ng semiconductor, na pinalalago ng AI, 5G, IoT, at pagbabago sa industriya ng sasakyan.
- Malaki ang ipinupuhunan ng mga pangunahing kalahok tulad ng TSMC, Nvidia, Samsung, Intel, at ASML sa inobasyon, pagpapalawak sa iba’t ibang bansa, at pagpapatatag ng supply chain.
- Muling hinuhubog ng mga tensiyong heopolitikal, lalo na ng tunggalian ng U.S. at China, ang industriya sa pamamagitan ng mga kontrol sa pag-export, pamumuhunan sa loob ng bansa, at estratehikong alyansa.
- Itinutulak ng mga kahinaan sa supply chain na inilantad ng pandemya at mga likas na sakuna ang desentralisasyon at mas malawak na pagkuha ng suplay sa loob ng bansa.
- Mahalaga ang inobasyon sa mga materyales, packaging, at disenyong pinatatakbo ng AI upang matugunan ang mabilis na lumalaking demand at mapahusay ang performance ng mga chip.
- Nagiging sentro ng estratehiya ng industriya ang pagpapanatili at seguridad, habang gumagamit ang mga kompanya ng makakalikasang pagmamanupaktura at matitibay na hakbang sa cybersecurity.
- Nagiging mahalagang kalahok ang India, na ginagamit ang suporta sa patakaran, mga bihasang manggagawa, at pamumuhunan upang bumuo ng matatag na ekosistema ng semiconductor.
- Nananatili ang mga hamon tulad ng kakulangan ng mga bihasang manggagawa, mataas na gastos, at masalimuot na teknolohiya, ngunit nagpapahiwatig ang takbo ng industriya ng patuloy na paglago at pagbabago.