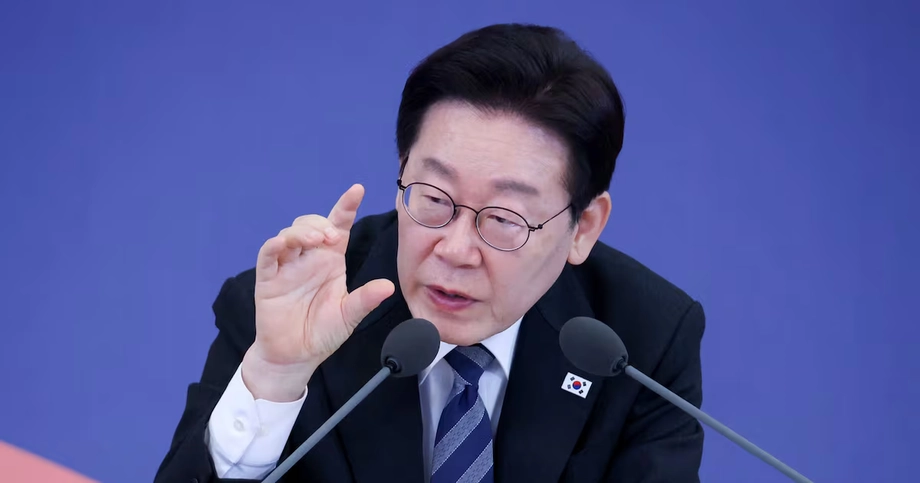
Ipinagpipilitan ni Lee ang mga pagbabago habang humihina ang kumpiyansa sa merkado
Isinasaalang-alang ng stock exchange ng South Korea na obligahin ang mga kumpanyang nakalista rito na magsagawa ng briefing para sa mga investor kahit isang beses kada taon. Kasunod ito ng pulong sa patakaran noong Nobyembre 13, 2026, kung saan hinamon ni Pangulong Lee Jae Myung ang mga kumpanyang kumukuha ng pondo mula sa mga shareholder ngunit umiiwas namang magpaliwanag tungkol sa kanilang negosyo.
Mga Nilalaman
- Ipinagpipilitan ni Lee ang mga pagbabago habang humihina ang kumpiyansa sa merkado
- Bakit sentro kay Lee ang tiwala ng mga shareholder
- Maaaring maging kondisyon sa pagkakalista ang taunang briefing
- Ang mga bilang sa likod ng kakulangan sa komunikasyon
- Higit pa sa pagtanggal sa mahihinang kumpanya ang reporma sa KOSDAQ
- Ipinakikita ng Alteogen kung ano ang nakataya para sa lumalaking negosyo
- Nagtatagpo ang proteksiyon sa pagkuha ng kumpanya at ang pangangailangan ng mga mamimili nito
- Higit pa sa mga bagong account ang kailangan para sa mas mahabang pamumuhunan
- Magkaibang paraan ng pagkilos ang pagpapatupad ng batas at mga tuntunin ng exchange
- Mahahalagang Punto
Lumitaw ang panukala sa Korea Exchange sa distrito ng Yeouido sa Seoul, kasabay ng muling pagtitiyak ni Lee sa pangangalaga sa mga shareholder, mas mahigpit na pagkilos laban sa manipulasyon sa merkado at mga pagbabago sa merkado ng KOSDAQ. Nasa kalagitnaan ng 5,000 ang benchmark na KOSPI nang araw na iyon, matapos maabot ang rekord na pagsasara sa 9,114.55 noong huling bahagi ng Hunyo.
Inaasahang dadalo sa pulong ang humigit-kumulang 50 kinatawan mula sa pamahalaan, parlamento, mga institusyong pinansyal at negosyo. Nakatakda ito mula 9:30 a.m. hanggang 11:10 a.m. at ipapalabas sa KTV at YouTube. Iniugnay ng adyenda nito ang agarang pagkabahala ng mga investor sa mas matagal nang usapin tungkol sa pakikitungo ng mga kumpanya sa mga shareholder, pagpapaliwanag sa kanilang mga resulta at pagpapanatili ng kuwalipikasyon para manatiling nakalista sa stock market.
Direktang inilarawan ni Lee, pangulo ng South Korea, ang paninindigan ng pamahalaan:
Ang pagsasaayos ng capital market ang matatag na direksiyon ng patakaran at paninindigan ng ating pamahalaan,
Saklaw ng talakayan ang ilang magkakaibang hakbang para makamit ang layuning iyon: pangangalaga sa mga ordinaryong shareholder sa panahon ng pagkuha sa isang kumpanya, mas mabilis na pagtanggal sa mga kumpanyang may problema sa merkado, mas malinaw na paghahati ng KOSDAQ sa mga bahagi, at paghikayat na manatiling nakainvest ang ipon sa mas mahabang panahon. Ang praktikal na hamon ay matiyak na magkakaugnay ang mga hakbang na ito. Kailangan ng mga investor ng proteksiyon, habang kailangan pa rin ng lumalaking negosyo ng pondo at mga mamimili.
Lalong naging apurahan ang mga usaping ito dahil sa matinding pag-urong ng merkado. Naging kaligiran ng pulong na nakatuon sa mga tuntunin at institusyon ng merkado ang kawalang-katiyakan tungkol sa artificial intelligence at mga negosyo ng semiconductor, mga interest rate at tensiyon sa Middle East.
Bakit sentro kay Lee ang tiwala ng mga shareholder
Ikinatwiran ni Lee na hindi dapat mas mababa ang pagpapahalaga sa mga kumpanya sa South Korea dahil lamang lokal ang kanilang pagkakalista. Inilarawan niya ang ganitong kalagayan bilang isang "di-makatwirang iregularidad." Iniugnay niya ang lakas ng bansa sa teknolohiya at pagiging mapagkumpitensya ng negosyo sa pangangailangan para sa isang merkadong itinuturing ng mga investor na mahuhulaan at patas.
Ang valuation ng isang kumpanya ay ang halagang handang bayaran ng mga investor para sa mga share nito. Mahalaga ang kita at mga inaasahang paglago, ngunit mahalaga rin ang tiwalang patas ang pakikitungo sa mga shareholder. Sa pulong, binanggit ni Lee ang kawalan ng tiwala sa mga kumpanyang itinuturing na pagkukunan ng pera ang mga shareholder habang nagagamit ng mga may kontrol ang kanilang kapangyarihan para sa sariling kapakinabangan.
Itinampok din ni Lee ang pagpapanatiling artipisyal na mababa ng presyo ng share kaugnay ng mana o mga handog na pagmamay-ari. Maaaring mapababa ng mababang presyo ng share ang tinatantiyang halaga ng stake na inililipat, na lumilikha ng salungatan sa pagitan ng interes ng pamilyang may kontrol at ng mga investor na nais tumaas ang halaga ng kanilang mga hawak.
Sinabi ng pangulo na mahalaga sa isang matatag na capital market ang pagbabalik ng tiwala. Itinabi ng kanyang mga pahayag ang asal ng mga korporasyon sa mga panlabas na panganib sa ekonomiya at seguridad: nais ng pamahalaan na higit na magtiwala ang mga investor sa mga tuntuning namamahala sa kanilang pera kahit hindi pa rin tiyak ang mga kaganapan sa daigdig.
Maaaring maging kondisyon sa pagkakalista ang taunang briefing
Sinabi ni Jeong Eun Bo, chairman ng Korea Exchange, na sinusuri ng exchange ang kahilingang magsagawa ang mga kumpanya ng investor relations nang kahit isang beses kada taon sa buong panahong nakalista sila sa merkado. Ipinaliwanag niyang sa kasalukuyan, kailangan ang mga aktibidad na ito sa oras ng pagkakalista ng mga kumpanya, at isasama ang iminungkahing pagbabago sa mga tuntuning namamahala sa patuloy na pagkakalista.
Ang investor relations, na kadalasang dinadaglat na IR, ay ang pagpapaliwanag sa mga investor tungkol sa pinansyal na resulta, operasyon at mga plano ng isang kumpanya. Binibigyan ng mga briefing ang mga shareholder at mananaliksik ng pagkakataong maunawaan ang takbo ng negosyo at magtanong sa pamunuan nito.
Hinimok ni Lee ang exchange na kumilos agad matapos marinig na may ilang kumpanyang nakalista ang tumatanggi sa mga pagbisita ng mga mananaliksik o umiiwas sa mga briefing para sa investor. Iminungkahi niyang maaaring baguhin ang mga tuntunin sa operasyon ng exchange nang hindi nangangailangan ng bagong batas na ipapasa ng parlamento. Sinabi ni Jeong na aktibong isinasaalang-alang ng exchange ang hakbang. Walang inihayag na petsa ng pagpapatupad.
Ang mga bilang sa likod ng kakulangan sa komunikasyon
Naglahad si Lee Geon Jae, pinuno ng pananaliksik sa KOSDAQ sa IBK Investment & Securities, ng mga bilang na nagpapakita kung gaano nalimitahan ang pormal na komunikasyon sa mga investor. Natuklasan sa pagsusuri niya sa impormasyon sa Bloomberg terminal at mga elektronikong pagsisiwalat na humigit-kumulang 33% ng mga kumpanya sa KOSPI at 26% ng mga kumpanya sa KOSDAQ ang nagsiwalat ng mga planong magsagawa ng mga aktibidad para sa investor relations noong nakaraang taon.
Pitong puntos na porsiyento ang agwat ng bilang sa KOSDAQ kumpara sa KOSPI. Sinabi rin ni Lee na nagsasagawa ng mga conference call tungkol sa kita o katulad na talakayan hinggil sa resulta ang humigit-kumulang 80% ng mga kumpanya sa US. Sinukat sa mga bilang para sa Korea ang mga isiniwalat na plano ng kaganapan, samantalang komunikasyon tungkol sa kita ang tinukoy sa bilang para sa US. Kaya magkaibang aspekto ng pakikipag-ugnayan sa mga investor ang inilalarawan ng mga ito.
Sinabi ni Lee na nahirapan ang pangkat niya sa pananaliksik dahil maraming kumpanya sa KOSDAQ ang ayaw tumanggap ng mga bisita o magsagawa ng briefing. Inilarawan niya ang pagkadismaya ng mga investor sa mga negosyong aktibong nakikipag-ugnayan kapag kailangan nila ng pondo, ngunit nagiging mas atubiling magpaliwanag kapag kumikita na ang mga ito.
Higit pa sa taunang minimum ng exchange ang panukala niya: dapat ipaliwanag ng mga kumpanya ang kanilang resulta at estratehiya sa pamamahala sa hinaharap kahit isang beses kada tatlong buwan, sa tulong ng mga regulasyon o gabay. Bibigyan nito ang mga investor ng apat na regular na pagkakataon kada taon para marinig ang pamunuan, kumpara sa iisang taunang kaganapang isinasaalang-alang ng exchange.
Higit pa sa pagtanggal sa mahihinang kumpanya ang reporma sa KOSDAQ
Isa pang pangunahing paksa ang mga tuntunin sa pagpasok at pag-alis sa KOSDAQ. Kabilang sa adyenda ang mas mabilis na pagtanggal sa mga negosyong may problema, mas mahihigpit na pamantayan sa pag-aalis sa listahan, at mga pagbabago sa paraan ng pagtatasa sa mga kumpanyang pumapasok o nananatili sa merkado. Ang pag-aalis sa listahan ay nangangahulugang pagtigil sa pag-trade ng mga share ng isang kumpanya sa isang exchange.
Tinutugunan ng mga panukala ang dalawang magkaugnay na usapin. Kailangan ng merkado ng mga paraan para makahikayat ng mga negosyong may magandang potensiyal, habang kailangan din ng mga investor ng mga tuntuning tutukoy sa gagawin sa mga kumpanyang paulit-ulit na hindi nakatutugon sa mga pamantayan nito. Tinukoy ni Lee bilang prayoridad ang pagpapahusay sa mga sistema ng pagtatasa sa pagtanggap at pag-aalis ng mga kumpanya sa KOSDAQ.
Tinalakay rin ng mga kalahok ang paghahati ng KOSDAQ sa magkakaibang bahagi. Layunin ng ideyang inilahad sa pulong na bigyan ang mas malalakas na makabagong kumpanya ng mas malinaw na puwesto sa merkado, upang mas madaling matukoy ng mga investor ang mga negosyong angkop sa kanilang pangangailangan. Hindi pa itinakda ang mga partikular na pamantayan sa pagiging kuwalipikado at ang pinal na estruktura.
Pinagsama sa talakayang iyon ang mga panawagan para sa mas mahihigpit na pamantayan at mga kahilingan para sa dagdag na pamumuhunan. Magkaibang bahagi ng iisang problema sa tiwala ang nilalayong tugunan ng pagtanggal sa mahihinang kumpanya at pagpapadali sa pagtukoy sa malalakas.
Ipinakikita ng Alteogen kung ano ang nakataya para sa lumalaking negosyo
Nanawagan si Kim Hyang Yeon, bise presidente ng Alteogen, ng mas mabilis na pagkilos sa paghahati ng KOSDAQ sa mga bahagi. Iniugnay niya ang panukala sa pasiya ng kanyang kumpanya na pansamantalang ihinto ang paglipat sa KOSPI. Sinabi niyang napanatili ng Alteogen ang market value na mahigit 20 trilyong won noong ikalawang hati ng nakaraang taon, nang igiit ng mga shareholder ang paglipat.
Inaprubahan ng mga shareholder ang paglipat sa isang pambihirang pulong noong Disyembre 2025. Kalaunan, pinag-aralan ng kumpanya ang mga inaasahang patakarang bubuhay sa KOSDAQ at inanunsyo noong Hulyo 16, 2026, na pansamantalang ipagpapaliban ang paglipat. Sinabi ni Kim na nakahinto pa rin ito noong pulong noong Nobyembre.
Iniuugnay ng pagkakasunod-sunod na ito ang debate tungkol sa disenyo ng merkado sa isang kongkretong pasiya ng kumpanya:
- Disyembre 2025: Inaprubahan ng mga shareholder ng Alteogen ang paglipat mula KOSDAQ patungong KOSPI.
- Huling bahagi ng Hunyo 2026: Nagtala ang KOSPI ng pinakamataas na pagsasara, na 9,114.55.
- Hulyo 16, 2026: Isiniwalat ng Alteogen na pansamantalang nakahinto ang iminungkahing paglipat nito.
- Nobyembre 13, 2026: Ipinatawag ni Lee ang pulong tungkol sa capital market, habang nasa kalagitnaan ng 5,000 ang KOSPI.
Ikinatwiran ni Kim na dapat lumago ang KOSDAQ sa pamamagitan ng tagumpay ng malalakas na makabagong negosyo. Nanawagan din siya ng mas malaking pakikilahok ng malalaking pondo para sa pensiyon, kabilang ang National Pension Service. Sa pananaw niya, makatutulong ang paghahati ng merkado sa angkop na mga bahagi upang matukoy ng mga pondong ito ang angkop na pamumuhunan habang natutugunan ang pangangailangan nila sa katatagan.
Nagtatagpo ang proteksiyon sa pagkuha ng kumpanya at ang pangangailangan ng mga mamimili nito
Isa pang pangunahing usapin ang mandatory tender offer. Sa ilalim ng ganitong tuntunin, kakailanganing bigyan ng mamimiling kumukuha ng kontrol sa isang kumpanya ang mga ordinaryong shareholder ng pagkakataong ibenta ang kanilang mga share ayon sa itinakdang mga kondisyon. Layunin nitong bigyan ang mas maliliit na investor ng paraan para magbenta kapag nagbabago ang pagmamay-ari at kontrol.
Sinabi ni Lee na kailangang isaalang-alang ng mga tagapagpatupad ng patakaran kapwa ang pangangalaga sa mga shareholder at ang posibilidad na pahinain ng dagdag na obligasyon sa pagbili ang merkado ng mga merger at acquisition. Maaaring madagdagan ang pondong kailangan ng mamimili para makumpleto ang pagkuha kung kakailanganin niyang bumili ng mas maraming share.
Nanawagan din ang adyenda ng pulong ng mas maraming pagkuha sa mga negosyong mahina ang pagganap at mas maraming paraan para mabawi ng mga investor sa venture capital ang kanilang pera. Nagbibigay ng pondo ang mga investor na ito sa mga umuunlad na kumpanya at kalaunan ay naghahangad na ibenta ang kanilang mga stake. Sa pamamagitan ng initial public offering, o IPO, naililista ng isang kumpanya ang mga share nito sa isang exchange; ibang opsiyon naman ang pagbebenta nito sa ibang negosyo.
Magbibigay ang pagpapalawak ng mga pagkuha ng isa pang opsiyon sa mga negosyong pinopondohan ng venture capital at sa kanilang mga investor, bukod sa IPO. Kaya nagkakaugnay ang mga pagpili sa patakaran: kailangang tugunan ng mga tuntunin sa pagkuha kung paano pakikitunguhan ang mga ordinaryong shareholder habang pinananatili ang maayos na merkado para sa pagbili at pagbebenta ng mga kumpanya.
Higit pa sa mga bagong account ang kailangan para sa mas mahabang pamumuhunan
Kabilang sa adyenda ang mas maayos na dibidendo, mas aktibong pakikilahok ng mga institusyonal na shareholder at mga hakbang para makahikayat ng mas pangmatagalang pamumuhunan sa merkado sa pamamagitan ng mga indibidwal na savings account na kilala bilang ISA, at mga pondong iniaalok sa publiko.
Ipinamamahagi ng dibidendo sa mga shareholder ang bahagi ng kinita ng isang kumpanya. Maaaring mahikayat ng mas maaasahang bayad ang mga investor na panatilihin ang kanilang stake sa halip na umasa lamang sa pagbebenta nito sa mas mataas na presyo. Nagbibigay ang mga ISA account at pondo sa pamumuhunan ng mga paraan para mapanatili sa pamumuhunan ang ipon sa paglipas ng panahon, bagaman walang tinukoy na bagong antas ng buwis, limitasyon sa kontribusyon o tuntunin sa produkto sa adyenda ng pulong.
Nangangahulugan ang pakikilahok ng mga institusyonal na shareholder na mas aktibong sinusubaybayan ng malalaking investor ang pamamahala sa mga kumpanya, kabilang ang pagboto at pakikipag-usap sa mga lupon ng direktor. Iniugnay ng mga panukala ang papel na ito sa mas matatag na pamamahala at higit na pagtutok sa interes ng mga shareholder na hindi kabilang sa grupong may kontrol.
Iniuugnay ng mga hakbang na ito ang ipon ng mga sambahayan sa asal ng mga korporasyon. Kung hinihiling sa mga indibidwal na mamuhunan nang mas matagal, mas nagiging mahalaga kung ipinapaliwanag ng mga kumpanya ang kanilang mga pasiya, ibinabahagi ang kita at patas ang pakikitungo sa mga investor. Bawat isa sa panukalang taunang briefing, talakayan tungkol sa dibidendo at adyenda sa pangangalaga sa mga shareholder ay tumutugon sa isang bahagi ng ugnayang ito.
Magkaibang paraan ng pagkilos ang pagpapatupad ng batas at mga tuntunin ng exchange
Sinabi ni Lee na inatasan niya ang Serious Crimes Investigation Agency na sugpuin ang mga hindi patas na kalakalan. Inilarawan din niya ang pagkilos laban sa manipulasyon ng presyo ng stock bilang gawaing saklaw ng pamahalaan sa kabuuan.
Sinabi ng pangulo na nagpatupad ang kanyang administrasyon ng mga repormang institusyonal laban sa hindi patas na kalakalan at pang-aabuso ng malalaking shareholder, habang kinikilala na marami pang kailangang gawin. Tinututukan ng pagpapatupad ng batas ang maling gawain gaya ng manipulasyon; samantala, mamamahala sa pang-araw-araw na operasyon ng merkado ang mga pagbabago sa tuntunin ng pagkakalista, proteksiyon sa pagkuha at komunikasyon sa mga investor.
Isa sa pinakamalinaw na posibleng susunod na hakbang sa pulong ang iminungkahing obligasyon ng exchange para sa taunang briefing, dahil tinukoy ni Jeong ang aklat ng mga tuntunin na maaaring gamiting batayan sa pagpapatupad nito. Nananatili namang paksa para sa pagbuo at talakayan ng patakaran ang iba pang usapin, kabilang ang mandatory tender offer, paghahati ng KOSDAQ sa mga bahagi at mas mahihigpit na pamantayan sa pag-aalis sa listahan.
Plano ng Financial Services Commission na isaalang-alang sa mga susunod na patakaran sa capital market ang mga pananaw mula sa pulong at mangalap pa ng mga nakasulat na panukala. Para sa mga kumpanyang nakalista, investor at posibleng mamimili, nakasalalay sa mga susunod na pasiya ang mga aktuwal na kahingian: sino ang kailangang makipag-ugnayan, aling mga kumpanya ang kuwalipikadong manatiling nakalista, at paano pakikitunguhan ang mga shareholder kapag nagbabago ang kontrol.
Mahahalagang Punto
- Muling pinagtibay ni Pangulong Lee Jae Myung ang kanyang pangako sa reporma sa capital market sa Korea Exchange noong Nobyembre 13, 2026.
- Nasa kalagitnaan ng 5,000 ang KOSPI matapos magtala ng rekord na pagsasara sa 9,114.55 noong huling bahagi ng Hunyo.
- Isinasaalang-alang ng exchange na obligahin ang mga kumpanyang nakalista rito na magsagawa ng briefing para sa mga investor kahit isang beses kada taon; wala pang inihayag na petsa ng pagsisimula.
- Nalaman ng isang mananaliksik sa IBK Securities na humigit-kumulang 26% ng mga kumpanya sa KOSDAQ at 33% ng mga kumpanya sa KOSPI ang nagsiwalat ng mga plano para sa briefing ng investor noong nakaraang taon.
- Saklaw ng mga talakayan ang paghahati ng KOSDAQ sa mga bahagi, mas mahihigpit na pamantayan sa pag-aalis sa listahan, proteksiyon sa pagkuha ng kumpanya at mas pangmatagalang pamumuhunan.
- Nanawagan ang Alteogen ng mga pagbabago sa KOSDAQ matapos pansamantalang ihinto ang iminungkahing paglipat nito sa KOSPI noong Hulyo 16.
- Plano ng Financial Services Commission na gamitin sa pagbuo ng patakaran ang mga puna mula sa pulong at karagdagang nakasulat na mungkahi.