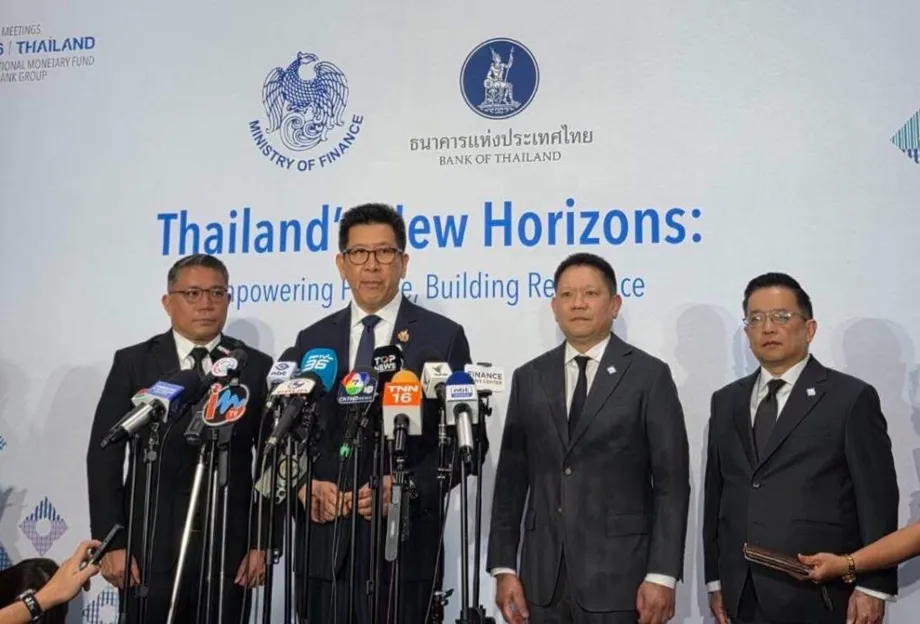
Isang pandaigdigang planong laban sa pandaraya na ilulunsad sa Bangkok
Plano ng Thailand na ilunsad ang Bangkok Blueprint sa 14 Oktubre 2026, kasabay ng Taunang Pagpupulong ng International Monetary Fund at World Bank Group. Magmumungkahi ito ng magkasanib na pagtugon sa digital fraud na tinatayang nagdudulot ng $1 trilyong pagkalugi sa buong mundo bawat taon. Binubuo ng Bank of Thailand ang dokumento kasama ang dalawang institusyong ito bilang praktikal na gabay para sa mga pamahalaan, regulator at kompanyang pinansyal, sa halip na bagong hanay ng mga internasyonal na tuntuning may bisa.
Mga Nilalaman
- Isang pandaigdigang planong laban sa pandaraya na ilulunsad sa Bangkok
- Ano ang ipagagawa ng blueprint sa mga bansa
- Kailangang maingat na unawain ang laki ng mga pagkalugi
- Bakit maaari pa ring scam ang bayad na inaprubahan ng nagpadala
- Sinusuri nang mabuti ng mga tuntunin sa Thailand ang mga tagapagbigay ng serbisyo
- Pera, ginto at iniulat na pag-unlad laban sa fraud
- Ipinakikita ng mga panrehiyong hakbang kung bakit hindi kayang kumilos nang mag-isa ang mga bangko
- Bahagi ng mas malawak na adyenda ng Thailand ang kaligtasang pinansyal
- Iskedyul at mga desisyong hindi pa pinal
- Mahahalagang Punto
Malaki ang nakataya sa loob mismo ng bansa. Nagtala ang Thailand ng $1.76 bilyong pagkalugi dahil sa fraud noong 2024, ayon kay Bank of Thailand Assistant Governor Chayawadee Chai-anant at ekonomistang si Pithiwat Pruksachat. Inilalarawan sa kanilang artikulo sa World Economic Forum ang isang blueprint na naglalaman ng 12 konsiderasyon sa patakaran at limang pangunahing larangan ng pagkilos, kabilang ang mga legal na balangkas, pananggalang laban sa fraud, kooperasyon at proteksiyon sa mga mamimili.
Nais ni Bank of Thailand Governor Vitai Ratanakorn na tugunan ng inisyatiba ang problemang lumalampas sa Timog-Silangang Asya at umaabot sa Estados Unidos at Latin America. Nagbabala rin siya na hindi nangangahulugang tapos na ang sariling gawain ng Thailand sa pagbuo ng isang internasyonal na dokumento. Kailangang isakatuparan ng bansa ang mga prinsipyo at patuloy na pagbutihin ang pagtugon nito.
Sa pagsasalita tungkol sa inisyatiba, ipinaliwanag ni Vitai ang layunin nito:
Hangad naming maging praktikal na sanggunian ang Bangkok Blueprint para sa mga bansang nagnanais palakasin ang kanilang pagtugon sa digital fraud.
Nakatakda ang taunang pagpupulong sa Bangkok mula 12 hanggang 18 Oktubre, at inaasahang dadalo ang mahigit 15,000 delegado mula sa 191 bansa. Ikalawang beses nang magho-host ang Thailand, at gagamitin nito ang pagtitipon upang iugnay ang kaligtasang pinansyal sa mas malawak nitong adyendang pang-ekonomiya.
Ano ang ipagagawa ng blueprint sa mga bansa
Nilalayong saklawin ng blueprint ang buong takbo ng insidente ng fraud: pagpigil dito, pagtuklas sa kahina-hinalang aktibidad, paglilimita sa pinsala, pagtugon sa mga biktima, at pagsubaybay o pagbawi sa mga ninakaw na pondo. Kasama rin sa saklaw nito ang disenyo ng mga produktong pinansyal, mga batas at koordinasyon ng mga ahensiya, dahil maaaring lumitaw ang mga kahinaan bago pa makarating sa bangko ang isang bayad.
Ang limang pangunahing punto na inilarawan ng mga may-akda mula sa Bank of Thailand ay:
- Malinaw na pambansang estratehiya at legal na balangkas.
- Mga pananggalang upang mapigilan at matukoy ang fraud at makabawi mula rito.
- Mas mahusay na paggamit ng cybersecurity at mga kasangkapan laban sa money laundering.
- Mas matibay na kooperasyon sa iba’t ibang sektor at sa pagitan ng mga bansa.
- Proteksiyon sa mga mamimili, pagpapataas ng kamalayan at mga mekanismo ng paghahabol.
Aangkopin ng mga bansa ang mga prinsipyong ito ayon sa sarili nilang sistemang legal, serbisyong pinansyal at antas ng digital development. Mahalaga ang kakayahang umangkop na ito dahil maaaring iba ang mga suliraning kinakaharap ng bansang nagpapalawak ng akses sa mga batayang pagbabayad sa mobile kumpara sa bansang may malawak na mga network ng agarang pagbabayad at mga internasyonal na paglilipat ng pera.
Inilarawan ni Vitai ang mas malawak na inisyatiba sa pamamagitan ng tatlong prayoridad: pagbawas sa digital fraud, pagpapalakas ng cybersecurity at pagpapahusay sa kahandaan ng digital na ekosistemang pinansyal. Inaasahang mag-aambag ang mga bansang kasapi ng mga ideya at karanasan sa patakaran, kaya magiging daluyan ang blueprint ng sama-samang pagkatuto sa halip na pagluluwas lamang ng mga regulasyon ng Thailand.
Kasunod din ang dokumento ng Bali Fintech Agenda noong 2018, na inilunsad ng IMF at World Bank upang tulungan ang mga bansa na magpatupad ng teknolohiyang pinansyal habang pinamamahalaan ang mga panganib. Mas tiyak na hamon ang tinutugunan ng inisyatiba sa Bangkok: pagprotekta sa mga taong gumagamit na ng digital finance laban sa mga kriminal na nagsasamantala sa mga serbisyong ito.
Kailangang maingat na unawain ang laki ng mga pagkalugi
Binanggit ni Vitai ang tinatayang pinsalang pang-ekonomiya mula sa cyber-related fraud at mga banta na humigit-kumulang $1.03 trilyon, kung saan mahigit dalawang katlo ang naganap sa Asya. Gumamit naman ang mga may-akda mula sa Bank of Thailand ng ni-round na pandaigdigang tantiya na $1 trilyon kada taon at sinabing tinatayang 50% hanggang 70% ng mga nasa hustong gulang sa buong mundo ang nakaranas ng tangkang panloloko.
Magkakaiba ang inilalarawan ng mga bilang na ito. Hindi katumbas ng aktuwal na pagkawala ng pera ang pagkalantad sa tangkang panloloko, at hindi dapat ituring na kapareho ng kabuuan ng mga pagkalugi mula sa makitid na depinisyon ng payment fraud ang malawak na tantiya na sumasaklaw sa mga cyber threat. Ipinakikita ng mga tantiya ang laki ng suliranin, ngunit hindi nagbibigay ang mga ito ng iisang maihahambing na panukat ng pagkalugi sa bawat bansa.
Nagbibigay ng isa pang mahalagang pagkakaiba ang isang panrehiyong pagtatasa. Sa pagtatasa nito sa digital scams, na inilathala noong 12 Oktubre 2026, sinasabi ng ASEAN+3 Macroeconomic Research Office na limitado pa rin ang ebidensiya ng epekto ng mga ito sa katatagan ng buong sistemang pinansyal.
Hindi nito isinasantabi ang pinsala sa mga sambahayan at negosyo. Ibinubukod nito ang mga naitalang pagkalugi at banta sa tiwala mula sa mas matibay na pahayag na sinisira na ng mga scam ang katatagan ng sistemang pinansyal. Gayunman, iginiit ng mga may-akda na sina Benyaporn Chantana, Ivan Lim at Prashant Pande na nangangailangan ng koordinadong pagkilos sa iba’t ibang sektor at hurisdiksiyon ang lawak at patuloy na pag-iral ng mga scam.
Mahalaga ang pagkakaibang ito sa pagtatasa sa paglalarawan ni Vitai sa fraud bilang isang estruktural na pandaigdigang panganib. Maaaring maubos ng mga scam ang ipon, magpabigat sa mga tagapagbigay ng serbisyong pinansyal at magpahina sa loob ng mga tao na gumamit ng mga digital na serbisyo, nang hindi naman agad nagdudulot ng krisis sa pagbabangko.
Bakit maaari pa ring scam ang bayad na inaprubahan ng nagpadala
Isa sa pinakamahirap na problema ang fraud kung saan ang mga biktima mismo ang nag-aapruba sa bayad. Maaaring bumuo ng tiwala ang isang kriminal sa pamamagitan ng isang grupo ng pamumuhunan, magpanggap na kamag-anak o mangumbinsi sa isang tao na kailangang magpadala agad ng pera. Tumatanggap ang bangko ng tagubilin sa pagbabayad mula sa tunay nitong kliyente, kahit panlilinlang ang nagtulak sa kliyente na ibigay iyon.
Tinutukoy ng ASEAN+3 Macroeconomic Research Office na partikular na mahirap tugunan ang mga scam sa bayad na inaprubahan ng nagpadala dahil madalas mangyari ang manipulasyon bago pa masangkot ang mga institusyong pinansyal. Kaya maaaring maganap sa labas ng direktang kapangyarihan ng mga regulator sa pananalapi ang mahahalagang bahagi ng proseso ng krimen.
Inilalarawan ng mga may-akda mula sa Bank of Thailand ang problema sa pamamagitan ni Ploy, na tahasang inilalarawan bilang pinagsama-samang katauhan batay sa mga tunay na karanasan sa scam, sa halip na isang partikular na biktima. Naakit ang may-ari ng isang café sa Bangkok na bihasa sa teknolohiya sa isang grupo ng pamumuhunan. Hinikayat siya ng mga kunwaring tubo sa trading, at nakumbinsi siyang ilagak ang ipon at hiniram na pera. Nang subukan niyang mag-withdraw, nakatagpo siya ng nakapirming account at pekeng singil sa buwis.
Ipinakikita ng halimbawang ito kung bakit hindi sapat ang beripikasyon ng pagkakakilanlan lamang. Hindi napapatunayan ng pagkilala kung sino ang nagpapadala ng pera kung nalinlang ba ang taong iyon. Kailangang iugnay ng mga hakbang sa pagtugon ang pagtukoy sa di-pangkaraniwang transaksiyon sa pagkilos ng mga bangko, kompanya ng telekomunikasyon, digital platform at tagapagpatupad ng batas.
Ipinakikita rin nito kung paano maaaring pahinain ng fraud ang inklusyong pinansyal. Agarang pinsala ang pagkawala ng pera, ngunit maaaring ilayo ng takot, stress at pagkawala ng tiwala ang mga biktima sa mga aplikasyon sa pagbabangko at iba pang serbisyong nilayong gawing mas madali ang pag-access sa pananalapi.
Sinusuri nang mabuti ng mga tuntunin sa Thailand ang mga tagapagbigay ng serbisyo
Hindi lamang sa internasyonal na blueprint nakatuon ang paghahanda ng Thailand. Sa mga burador na gabay ng Bank of Thailand, na binuksan para sa pampublikong komento hanggang 18 Marso 2025, iminungkahi ang mga patakaran sa pamamahala ng fraud na sumasaklaw sa pag-iwas, pagsubaybay, pagtugon, paglutas at suporta sa mga apektadong kliyente. Pansamantalang itinakda ang pagpapatupad sa 1 Abril 2025, kasabay ng mga hakbang laban sa mga mule account at mga pagsusuri sa kliyente.
Ang mule account ay bank account o account sa elektronikong pera na ginagamit upang tumanggap at magpalipat-lipat ng mga nalikom sa krimen. Inaatasan ng burador ang mga tagapagbigay ng serbisyo na tasahin ang panganib ng ganitong mga account, patuloy na subaybayan ang mga transaksiyon ng kliyente at i-update ang mga klasipikasyon ng panganib. Itatakda ang mga rekisito sa pagpapatunay ayon sa panganib ng transaksiyon, produkto at daluyan ng serbisyo.
Mananagot ang mga direktor at nakatataas na ehekutibo sa mga patakaran laban sa fraud at sa mga nasusukat na target sa pagganap. Inaasahang tutuparin ng mga komersiyal na bangko, espesyal na institusyong pinansyal at tagapagbigay ng naililipat na elektronikong pera ang bawat rekisito. Maaaring ilapat ng ibang tagapagbigay ng serbisyo ang mga gabay ayon sa kanilang mga serbisyo.
Kabilang sa mga hakbang para sa pagtugon sa mga kliyente ang mga suportang bukas 24 oras kada araw, takdang palugit ng pagtugon, at pag-uulat sa sentral na bangko kapag malawakang napinsala ng mga insidente ang mga kliyente o naapektuhan ang reputasyon ng isang tagapagbigay ng serbisyo. Bahagi rin ng burador ang pagbabahagi ng impormasyon sa iba pang tagapagbigay ng serbisyo, Anti-Money Laundering Office at Royal Thai Police.
Inilalarawan naman sa mas huling ulat ng mga may-akda mula sa Bank of Thailand ang balangkas ng pananagutang ipinatutupad mula Abril 2025. Kailangang makibahagi sa pananagutan sa mga nagresultang pagkalugi ang mga institusyong pinansyal at iba pang tagapagbigay ng serbisyo na hindi tumutupad sa itinakdang pamantayan sa pag-iwas sa fraud. Ayon sa mga may-akda, kailangang patunayan ng mga tagapagbigay ng serbisyo na naipatupad nila ang mga kinakailangang pananggalang, sa halip na iatas sa mga kliyente na patunayan ang pagkukulang.
Hindi ito dapat unawain bilang pangakong awtomatikong babayaran ang bawat biktima ng scam. Nakabatay ang pananagutan sa mga naaangkop na pamantayan at sa kung natugunan ng tagapagbigay ng serbisyo ang mga ito. Magkakaugnay ngunit hindi nangangahulugang magkaparehong pinal na teksto ng regulasyon ang naunang iskedyul sa burador at ang mas huling ulat tungkol sa umiiral na balangkas.
Pera, ginto at iniulat na pag-unlad laban sa fraud
Inanunsiyo ang hiwalay na balangkas para sa sektor na ilulunsad sa 10 Setyembre. Pagsasamahin nito ang sentral na bangko, mga komersiyal at pag-aari ng estadong bangko, mga tagapagbigay ng serbisyo sa pagbabayad, mga nagpapautang sa labas ng sektor ng pagbabangko at mahigit 2,000 money changer. Nangako ang mga kalahok na hindi susuporta sa mga ipinagbabawal na aktibidad sa pananalapi o katiwalian.
Kabilang sa mga kongkretong hakbang ang karagdagang pagsusuri sa angkop na pagsusumikap para sa mga deposito ng cash na lampas 5 milyong baht at mas mahihigpit na paghihigpit sa pagbili ng gintong bullion gamit ang cash na nagkakahalaga ng hindi bababa sa 10 milyong baht. Tinatarget ng mga kontrol na ito ang mga daluyan kung saan maaaring ilipat ang mga nalikom sa krimen sa labas ng karaniwang mga digital payment account.
Binanggit ni Vitai ang 52% pagbaba sa malalaking withdrawal ng cash at 70% pagbaba sa malalaking withdrawal ng ginto sa nakaraang 12 buwan. Iniharap ang mga pagbabagong ito bilang palatandaan ng pagbawas sa money laundering, bagaman hindi nasusukat ng dami ng mga withdrawal lamang ang kabuuang halaga ng mga nalikom sa krimen.
Iniulat ang mas tuwirang panukat ng fraud para sa mga bayad na inaprubahan ng mga biktima: bumaba sa 1.8 bilyong baht ang mga pagkalugi noong ikalawang quarter ng 2026, o 80% na mas mababa kaysa sa kaparehong quarter noong 2024. Ipinahihiwatig ng iniulat na pagbaba na humigit-kumulang 9 bilyong baht ang katumbas na bilang noong ikalawang quarter ng 2024, o tinatayang 7.2 bilyong baht ang ibinaba.
Hindi maaaring direktang ihambing ang panukat na ito ng fraud sa pagbabayad kada quarter sa taunang tantiya ng $1.76 bilyong pagkalugi dahil sa fraud sa Thailand noong 2024. Magkakaiba ang mga panahong saklaw, salapi at kategorya. Sinusuportahan nito ang mas makitid na kongklusyon: matindi ang ibinaba ng mga iniulat na pagkalugi sa kategoryang ito ng fraud sa pagbabayad, ngunit kailangan pa ring tugunan ang mas malawak na problema ng fraud.
Ipinakikita ng mga panrehiyong hakbang kung bakit hindi kayang kumilos nang mag-isa ang mga bangko
Isa ring halimbawa ng koordinasyong isinusulong ng blueprint ang Pilipinas. Sinabi ni ASEAN Foundation Executive Director Piti Srisangnam na lumaganap ang mga scam center sa Pilipinas, Myanmar at Timor-Leste mula sa mga naunang konsentrasyon sa Cambodia, Thailand at Vietnam.
Batay sa isang pag-aaral ng Global Anti-Scam Alliance, sinabi niyang halos 80% ng mga Pilipino ang nakatatanggap ng pakikipag-ugnayan mula sa mga scammer. Mas mataas ang bilang na ito ng pagkalantad kaysa sa pandaigdigang saklaw na 50% hanggang 70% na binanggit ng mga may-akda mula sa Bank of Thailand, ngunit dahil magkaiba ang mga populasyong sinuri at pamamaraan ng sarbey, hindi dapat ituring ang mga bilang bilang eksaktong ranggo ng mga bansa.
Layunin ng Scam Ready ASEAN Program na maabot ang 3 milyong tao sa pamamagitan ng planong network ng 2,000 master trainer. Sa panahong inilalarawan, mayroon itong 105 trainer, katumbas ng 5.25% ng target. Layunin ng programa sa Pilipinas na maabot ang humigit-kumulang 1 milyong benepisyaryo, o sangkatlo ng panrehiyong target, katuwang ang mga partner kabilang ang Bank Marketing Association of the Philippines, Google at sentral na bangko ng Pilipinas.
Ipinaliwanag ni Bernadette Romulo-Puyat, deputy governor ng Bangko Sentral ng Pilipinas, kung bakit kailangang lumampas pa sa edukasyon ang mga hakbang:
Hindi sapat ang kamalayan lamang para labanan ang mga scam. Kailangan dito ang pagkilos at pakikipagtulungan.
Lumagda rin ang sentral na bangko ng Pilipinas sa kasunduan sa pagbabahagi ng impormasyon kasama ang Philippine National Police para sa mga kasong saklaw ng Anti-Financial Account Scamming Act. Ikalimang ahensiya ito ng pamahalaan na lumagda sa gayong kasunduan sa pulisya, kasunod ng mga kaayusan kasama ang mga awtoridad sa imbestigasyon, hustisya at securities.
Tinutugunan ng mga inisyatibang ito ang magkakaibang bahagi ng iisang problema: pagtulong sa mga tao na makilala ang manipulasyon, pagpapalakas ng mga pananggalang laban sa fraud sa loob ng mga institusyong pinansyal at pagbibigay sa mga imbestigador ng akses sa impormasyong kailangan upang masubaybayan ang aktibidad ng mga kriminal.
Bahagi ng mas malawak na adyenda ng Thailand ang kaligtasang pinansyal
Iniuugnay ni Vitai ang pagpigil sa digital fraud sa apat na pambansang prayoridad: utang ng mga sambahayan, akses sa kredito para sa maliliit at katamtamang laki ng mga negosyo, mga serbisyong pinansyal sa makatarungang halaga, at ipinagbabawal na perang may kaugnayan sa fraud, mga scam o katiwalian. Praktikal ang mga ugnayang ito. Maaaring maubos ng isang scam ang ipon o hiniram na pera ng sambahayan, samantalang dumadaloy ang pera ng krimen sa mga serbisyong ginagamit din ng mga lehitimong negosyo.
Tinutukoy ng mga may-akda mula sa Bank of Thailand ang dalawa pang banta sa tiwala. Maaaring magdulot ng pagkaantala sa maraming institusyon ang pag-asa sa iilang tagapagbigay ng teknolohiya kapag nagkaroon ng iisang system outage, gaya ng nangyari sa insidente ng CrowdStrike noong 2024. Maaari ring limitahan ng mga digital platform ang mga mapagpipilian ng mga user, habang maaaring magbukod sa mga taong limitado ang kasaysayan sa pananalapi ang may kinikilingang datos na ginagamit sa mga desisyon ng artificial intelligence.
Iba ang mga usaping ito sa pandaraya ng mga kriminal, ngunit nakatutulong ang mga ito na ipaliwanag ang tema ng pagpupulong na "Ligtas at Inklusibong Digital Finance para sa Pinansyal na Kagalingan." Hindi gaanong mahalaga ang akses kung hindi maaasahan, patas o ligtas ang mga serbisyo.
Saklaw din ng adyenda ng pagpupulong sa Thailand ang transpormasyon sa digital at artificial intelligence, katatagan sa gitna ng pagkakawatak-watak ng daigdig, pananalapi para sa pag-angkop sa klima, at pagbabago sa demograpiya at ekonomiya ng mahabang buhay. Binanggit ni Vitai ang karaniwang taunang paglago ng ekonomiya na 2.4% mula noong pandemya, kumpara sa 5.3% pagkaraan ng krisis sa pananalapi sa Asya noong 1997. May 2.9 na puntos na porsiyento ang agwat, bagaman magkaibang yugto ng ekonomiya ang pinaghahambing at hindi nito pinatutunayang fraud ang sanhi ng mas mabagal na paglago.
Iskedyul at mga desisyong hindi pa pinal
Iniuugnay ng mahahalagang petsa ang mga paghahandang pambansa ng Thailand sa internasyonal na paglulunsad:
- 18 Marso 2025: Nagtapos ang pampublikong konsultasyon sa burador ng mga gabay sa pamamahala ng digital fraud.
- Abril 2025: Nagkabisa ang balangkas ng pananagutan ng mga tagapagbigay ng serbisyo, ayon sa mga may-akda mula sa Bank of Thailand.
- 10 Setyembre: Inanunsiyong petsa ng paglulunsad ng hiwalay na pangako ng sektor at mga kontrol sa cash at ginto.
- 12 Oktubre 2026: Nagsisimula ang taunang pagpupulong at inilalathala ng ASEAN+3 Macroeconomic Research Office ang pagtatasa nito sa mga scam.
- 13 Oktubre 2026: Nakatakda ang pangunahing kaganapan ng Ministry of Finance ng Thailand tungkol sa katatagan.
- 14 Oktubre 2026: Nakatakdang ilunsad ang Bangkok Blueprint.
- 18 Oktubre 2026: Nakatakdang magtapos ang taunang pagpupulong.
Kasama sa mga dadalo sa kaganapan ng Ministry of Finance sina IMF Managing Director Kristalina Georgieva, World Bank Group President Ajay Banga at Finnish Deputy Prime Minister and Finance Minister Riikka Purra. Isinama ni Deputy Prime Minister and Finance Minister Ekniti Nitithanprapas ang pagpigil sa fraud sa mga prayoridad na pamumuhunan, teknolohiya at mga oportunidad para sa mga negosyong Thai.
Ang pangunahing usaping hindi pa nareresolba ay ang pagpapatupad. Inilalarawan sa publiko ang limang pangunahing punto ng blueprint, ngunit hindi pa napagpapasyahan kung paano isasalin ng bawat bansa ang lahat ng 12 konsiderasyon sa mga batas, pangangasiwa, proseso ng pagbawi at pananagutan sa mga pagkalugi. Bilang praktikal na gabay, hindi kusang lilikha ng mga obligasyong maipatutupad sa buong mundo ang paglalathala nito.
Ang mensahe ng Thailand ay dapat magsilbing simula ng mas marami pang gawain ang paglulunsad, hindi patunay ng tagumpay. Masusukat ang bisa nito sa kung mabilis bang magbabahagi ng impormasyon ang mga institusyon, makapipigil sa mga kahina-hinalang paglilipat ng pera, susuporta sa mga apektadong kliyente at makabawi ng pondo habang nananatiling madaling ma-access ang mga lehitimong serbisyong pinansyal.
Mahahalagang Punto
- Nakatakdang ilunsad ang Bangkok Blueprint sa 14 Oktubre 2026, kasabay ng Taunang Pagpupulong ng IMF at World Bank Group.
- Naglalaman ito ng 12 konsiderasyon sa patakaran at limang pangunahing larangan para labanan ang digital fraud, ngunit hindi ito lumilikha ng mga internasyonal na tuntuning may bisa.
- Nagtala ang Thailand ng $1.76 bilyong pagkalugi dahil sa fraud noong 2024, ayon sa mga may-akda mula sa Bank of Thailand.
- Bumaba sa 1.8 bilyong baht noong ikalawang quarter ng 2026 ang iniulat na pagkalugi mula sa mga bayad na inaprubahan ng mga biktima ng scam, 80% na mas mababa kaysa dalawang taon bago nito.
- Ipinatutupad na mula Abril 2025 ang balangkas ng pananagutan ng mga tagapagbigay ng serbisyo sa Thailand; nakabatay ang pananagutan sa hindi pagtupad sa mga itinakdang pananggalang.
- Nananawagan ang ASEAN+3 Macroeconomic Research Office ng koordinadong pagkilos, habang binabanggit na limitado ang ebidensiya ng epekto sa katatagan ng buong sistemang pinansyal.