Sinusuri ang pagpopondo sa mga proyekto dahil sa kakulangan na 2.2 quadrillion dong
Inaasahan ng Ho Chi Minh City na mangangailangan ito ng mahigit 3.17 quadrillion dong para sa imprastraktura mula 2026 hanggang 2030, habang makapaglalaan ang badyet nito ng humigit-kumulang 975 trilyong dong. Dahil dito, mahigit 2.195 quadrillion dong ang kailangang manggaling sa ibang mapagkukunan, o humigit-kumulang 69% ng kabuuan. Magtatatag ng panibagong daluyan ng pagpopondo ang iminungkahing balangkas para sa mga municipal bond sa pamamagitan ng Vietnam International Financial Centre sa Ho Chi Minh City. Bukas ito para sa konsultasyon mula Oktubre 6 hanggang 16, 2026.
Mga Nilalaman
- Sinusuri ang pagpopondo sa mga proyekto dahil sa kakulangan na 2.2 quadrillion dong
- Iba't ibang pagtataya ang nagpapakita sa laki ng kakulangan
- Mas mabilis ang paglago ng pautang sa bangko kaysa sa pangmatagalang pondo
- Nagdadala ng trabaho at gastos ang pampublikong pamumuhunan, at nakikipag-agawan ito sa pautang
- Hindi garantiya ng mapopondohang proyekto ang pagdami ng interes sa pamumuhunan
- Dapat malinaw sa mga project bond kung paano babayaran ang mga mamumuhunan
- Iminumungkahi ng Ho Chi Minh City ang pangungutang nang paunti-unti
- Hahamon sa kakayahang maglabas ng bond ng mga lungsod ang kahandaan ng mga proyekto at likididad
- Ipinakikita ng pagpopondo sa enerhiya ang kahalagahan ng mamimili at kontrata
- Nangangailangan ng maaasahang daluyan ng pamumuhunan ang lokal na ipon
- Mahahalagang punto
Inilalarawan ng hamon ng lungsod ang mas malawak na problema ng Vietnam sa pagpopondo. Nangangailangan ng pondong maaaring manatiling nakataya nang 15 hanggang 20 taon o higit pa ang transportasyon, enerhiya, logistics, digital na imprastraktura at pag-angkop sa klima. Gayunman, kalakhan ng pondo ng mga bangko ay nagmumula sa mga depositong wala pang isang taon ang tagal. Kailangan ng mga mamumuhunang mas mahaba ang panahon ng pamumuhunan ng maaasahang kita, maipatutupad na mga kontrata at malinaw na paghahati ng pananagutan bago sila maglaan ng kapital.
Inaprubahan ng National Assembly ang 8.22 quadrillion dong para sa pampublikong pamumuhunan mula 2026 hanggang 2030. Gayunman, hindi sapat ang mga pampublikong alokasyon upang matukoy kung makaaakit ng natitirang pondo ang isang riles, planta ng kuryente o proyektong pang-iwas sa baha. Nakasalalay ang lahat sa mga tanong tungkol sa pagbabayad: saan manggagaling ang pera, gaano ito kaaasahan, at sino ang sasagot sa mga pagkalugi kapag nabago ng konstruksyon, demand o polisiya ang plano.
Kaya dalawang magkaugnay na gawain ang kinakaharap ng Vietnam. Kailangan nitong magpaunlad ng mga mamumuhunan at instrumentong makapagbibigay ng pondo sa loob ng mga dekada, kasabay ng paghahanda ng mga proyektong masusuri ng mga mamumuhunang ito. Kaunti lang ang maitutulong ng paglalabas ng mas maraming bond sa pagpapagaan ng bigat sa mga bangko kung mabilis mag-mature ang mga ito, nakasalalay sa hindi tiyak na kita o pangunahing binibili rin ng mga bangko.
Iba't ibang pagtataya ang nagpapakita sa laki ng kakulangan
Tinataya ng ulat ng World Bank tungkol sa mga capital market na humigit-kumulang $25 bilyon kada taon ang kailangan ng Vietnam para sa pagpopondo ng imprastraktura, katumbas ng 7% ng GDP sa panahon ng pagtatasa nito. Ayon sa ulat, hanggang dalawang-katlo lamang nito ang kayang tustusan ng pamahalaan, kaya humigit-kumulang $8.3 bilyon kada taon ang kailangang manggaling sa iba pang mapagkukunan ng pondo. Tinataya naman na mangangailangan ng pondong katumbas ng 2% hanggang 4% ng GDP kada taon ang mga pribadong proyektong pang-imprastraktura lamang.
Sa hiwalay na pagtataya para sa mahahalagang proyektong pang-imprastraktura mula 2025 hanggang 2030, $245 bilyon ang kabuuang kailangan, kabilang ang humigit-kumulang $176 bilyon para sa pampublikong pamumuhunan. Ipinahihiwatig ng mga bilang na ito na kakailanganin ng humigit-kumulang $69 bilyon sa labas ng pampublikong pamumuhunan at sasagutin ng publiko ang mga 72% ng kabuuan. Sa isa pang pagtataya, 70% ang bahagi ng pampublikong pondo, kaya $73.5 bilyon ang natitira.
Nagkakaiba ang mga pagtatayang ito sa saklaw, panahon ng pagtukoy at mga palagay. Hindi dapat ituring na direktang maihahambing ang taunang pagtatasa ng World Bank at ang mas huling kabuuang tantiya para sa piling mga proyekto hanggang 2030. Pareho nilang itinuturo na malaki ang pondong kailangan lampas sa kakayahan ng pamahalaan, ngunit hindi sila nagtatakda ng iisang napagkasunduang halaga ng kakulangan sa pondo sa buong bansa.
Mahalaga rin ang pagkakaibang ito sa mas malawak na pagpopondo ng ekonomiya. Tinataya ni Can Van Luc, miyembro ng pambansang konsehong tagapayo para sa polisiya sa pananalapi at pananalapi ng bansa, na aabot sa 38.5 quadrillion dong ang kabuuang pangangailangan sa pamumuhunan sa loob ng limang taon: 22% mula sa estado at 78% mula sa pribado at dayuhang pamumuhunan. Saklaw nito ang buong ekonomiya, hindi lamang imprastraktura.
Mas mabilis ang paglago ng pautang sa bangko kaysa sa pangmatagalang pondo
Makikita sa ilang panukat ang pagdepende sa mga bangko. Tinataya ng Institute for Economic Research ng BIDV na humigit-kumulang 50% hanggang 51% ng pondo ng ekonomiya ay nagmumula sa pautang sa bangko, kumpara sa 6.4% mula sa mga pamilihan ng sapi at 7% mula sa mga corporate bond. Bahagyang naiiba ang paghahati ni Can Van Luc: humigit-kumulang 48% mula sa pautang sa bangko at mga 15% mula sa pinagsamang sapi at corporate bond. Magkahiwalay na pagtataya ang mga ito, ngunit kapwa ipinakikitang halos kalahati ng sistema ng pagpopondo ay nakasalalay sa mga bangko.
Sa katapusan ng Hulyo 2026, iniulat na umabot sa 20.26 quadrillion dong ang natitirang pautang, tumaas nang 8.98% mula sa katapusan ng 2025. Humigit-kumulang 16% ng kabuuang pondo ang may katamtaman at mahabang panahon, samantalang 48.5% ng natitirang pautang ay may ganitong mga tagal. Ipinakikita ng agwat kung gaano kalaking bahagi ng pagpapautang ang umaasa sa panibagong paglalagak ng mas maiikling deposito.
Nagkakaiba ang mga ulat tungkol sa kabuuang pautang noong Agosto. Ayon sa isa, umabot ito sa 20.4 quadrillion dong noong Agosto 22, na may pagtaas na 9.71% mula sa katapusan ng 2025. Ayon naman sa isa pa, umabot sa 20.1 quadrillion dong ang pautang noong Agosto, kumpara sa 19.2 quadrillion dong na deposito. Hindi sapat ang mga petsa at saklaw ng mga ulat para makabuo ng seryeng direktang maihahambing, kaya hindi dapat ituring ang mga bilang na katibayang bumaba ang pagpapautang.
Karaniwang nagpapautang ang mga bangko nang mas matagal kaysa sa panahon ng kanilang mga deposito, isang gawaing tinatawag na pagbabago ng takdang-panahon. Lalong tumataas ang panganib kapag napakaraming pondo ang inilalagak sa mga asset na kaunti ang nalilikhang salapi sa mga unang taon. Ayon kay retiradong ekonomistang si Cuong Nguyen, dating nakatataas na ekonomista sa Asian Development Bank, maaaring maibsan ng kaluwagan sa regulasyon ang agarang kakulangan sa pondo ngunit hindi nito inaalis ang pangunahing hindi pagtutugma ng mga takdang-panahon.
Nagdadala ng trabaho at gastos ang pampublikong pamumuhunan, at nakikipag-agawan ito sa pautang
Halos 643 trilyong dong ang naipamahagi para sa pampublikong pamumuhunan sa unang siyam na buwan ng 2026, o mga 63% ng planong lumalagpas sa 1,000 trilyong dong. Iniulat ng National Statistics Office na lumago nang 9.01% ang GDP sa kaparehong panahon. Para maabot ang double-digit na paglago sa buong taon, kailangang lumampas sa 12.5% ang paglago sa ikaapat na quarter.
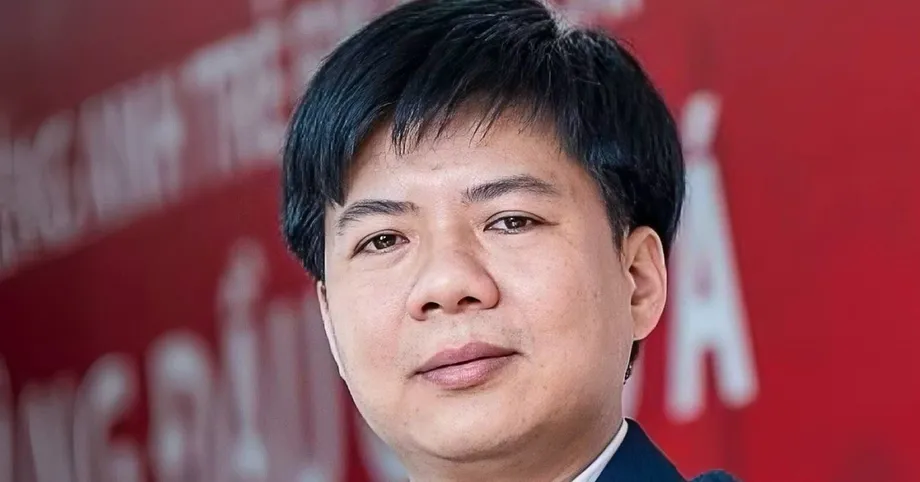
Ayon kay Nguyen The Minh, direktor ng investment banking division at pangalawang direktor ng securities business division sa An Binh Securities, isa ang pagpapabilis sa pampublikong pamumuhunan sa iilang natitirang paraan para masuportahan ang target na iyon.
"Samakatuwid, walang ibang paraan para makamit ang 10% na paglago sa buong taon kundi pabilisin ang pampublikong pamumuhunan. Magiging pampasigla ito sa natitirang tatlong buwan at malaki ang maiaambag," sabi ni Minh.
Hindi gaanong maganda ang kalagayan para sa mga kontratista. Sinabi ni Le Viet Hai, tagapangulo ng Hoa Binh Construction Group, na dumoble kumpara noong nakaraang taon ang dami ng trabahong hawak ng kumpanya at maaari pa itong tumaas nang 50% sa 2027, habang pinipiga ng pagtaas ng mga gastos ang kita. Ayon kay Nguyen Quoc Hiep, tagapangulo ng Vietnam Association of Construction Contractors, 700,000 hanggang 1 milyong dong kada araw ang sahod ng mga bihasang manggagawa, kumpara sa pamantayang gastos na nasa 350,000 dong. Kaya humigit-kumulang dalawa hanggang 2.9 na beses ng mga pamantayang ito ang aktuwal na sahod.
Nakaaapekto ang mga hamong ito kapwa sa pagpopondo at konstruksyon. Maaaring magpalaki ng pangangailangan sa pangungutang ang mas mataas na gastos bago pa kumita ang isang proyekto. Nakikipag-agawan din ang pamumuhunan sa imprastraktura sa industriya ng pagmamanupaktura at ari-arian para sa pondo ng mga bangko. Tinataya ni Minh na humigit-kumulang isang taon bago mabawi ang kapital sa pagmamanupaktura, dalawa hanggang tatlong taon sa ari-arian at lima hanggang 10 taon sa imprastraktura. Iba ang mga panahong ito ng pagbawi sa mas mahahabang termino ng pagpopondo at haba ng operasyon na maaaring kailanganin ng malalaking asset.
Hindi garantiya ng mapopondohang proyekto ang pagdami ng interes sa pamumuhunan
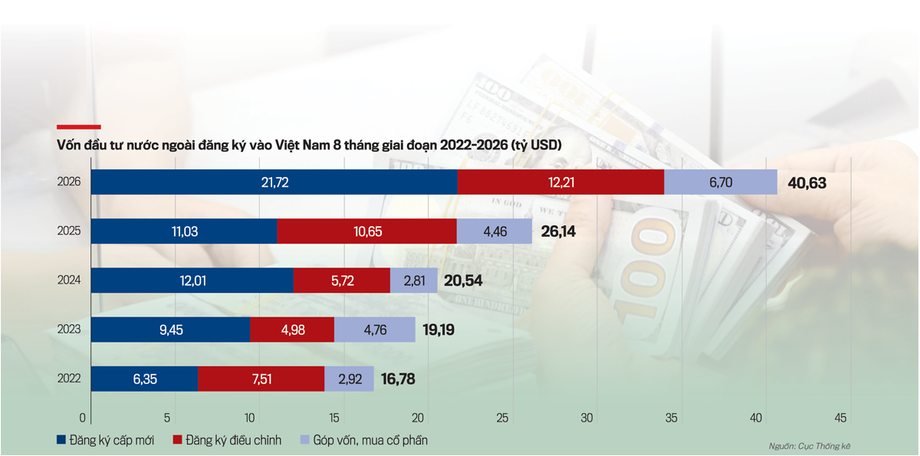
Umabot sa $40.63 bilyon ang rehistradong foreign direct investment sa katapusan ng Agosto 2026, tumaas nang 55.4% kumpara noong nakaraang taon. Umabot sa $21.72 bilyon ang bagong rehistradong kapital para sa 2,771 proyekto. Tumaas nang 96.8% ang kapital at 9.4% naman ang bilang ng mga proyekto, na nagpapahiwatig ng humigit-kumulang 80% na pagtaas sa karaniwang bagong rehistradong kapital kada proyekto.
Ipinakikita nito na mas malaki ang mga ipinapangakong pamumuhunan, ngunit hindi katumbas ng naipamahaging pera o nakalaang utang para sa imprastraktura ang rehistradong pamumuhunan. Kailangan pa ring suriin ng mga nagpapautang ang mga kontrata, gastos, inaasahang kita at mga kaayusan sa pagbabayad bago magbigay ng pondo.
Ipinakikita ng sarbey ng FiinRatings sa 19 nakalistang kompanya sa imprastraktura at enerhiya ang agwat sa pagitan ng pagpapalawak at mga instrumento sa pagpopondo. Lumago ang pinagsamang asset mula 120 trilyong dong noong 2017 tungong 364 trilyong dong noong 2024, mahigit tatlong beses ng dating kabuuan. Nanatili sa 33% hanggang 36% ng mga asset ang pautang sa bangko, habang tumaas ang bahagi ng bond mula mga 1% tungong 7%. Mula 2022 hanggang 2024, tumaas nang humigit-kumulang 50 trilyong dong ang mga asset, ngunit halos hindi nadagdagan ang kabuuang halagang nakuha sa bond.
Ayon kay Abhishek Dangra ng S&P Global Ratings, ang unang prayoridad ay bawasan ang kabuuang panganib ng isang proyekto, saka ilaan ang natitirang mga panganib sa mga partidong pinakamakakayang sumalo sa mga ito. Sinabi naman ni Tran Tuan Phong, senior partner sa VILAF, na posible ang internasyonal na pagpopondo kapag malinaw ang paghahati ng panganib sa mga kontrata at natanggap ang kinakailangang opisyal na pag-apruba. Iniuugnay ng dalawang pananaw ang pagkuha ng pondo sa paghahanda ng proyekto, hindi lamang sa pagkakaroon ng pera.
Dapat malinaw sa mga project bond kung paano babayaran ang mga mamumuhunan
Nakasalalay ang karaniwang corporate bond sa kakayahan ng naglalabas na kumpanya na magbayad. Sa project bond naman, nakasalalay ito sa salaping nalilikha ng isang partikular na asset na karaniwang hawak ng hiwalay na legal na entidad. Maaaring maprotektahan ng paghihiwalay na ito ang mga mamumuhunan laban sa mga problema sa ibang bahagi ng negosyo ng tagapagtaguyod, basta gumagana ayon sa inaasahan ang mga kontrata at legal na kaayusan.
Inilalarawan ng World Bank ang mga project bond para sa imprastraktura bilang mga instrumentong binabayaran ang prinsipal at interes mula sa daloy ng salapi ng proyekto. Itinatala sa ulat nito ang unang ganitong paglalabas sa Vietnam noong 2019: isang bond na nagkakahalaga ng $679 milyon at may takdang-panahong 10 taon para sa isang malaking pribadong proyekto sa enerhiya. Iminumungkahi rin ng ulat na maaaring mas maraming pagkakataon sa muling pagpopondo ng mga asset na gumagana na kaysa sa pagtustos ng ganap na bagong konstruksyon, kung saan mas malaki ang panganib sa pagtatapos ng proyekto at paglikha ng kita.
Para gumana ang modelong ito, kailangang matukoy ang mga kita, masiguro ang mga asset at karapatang kontraktuwal, at malinaw na ilahad ang prayoridad sa pagbabayad. Kailangang malaman ng mga mamumuhunan kung aling mga obligasyon ang unang babayaran at kung maaaring ilipat ang salapi sa ibang negosyo. Makatutulong ang mga independiyenteng credit rating at garantiya para masuri o masalo ng mga mamumuhunan ang mga partikular na panganib, ngunit hindi mapapalitan ng mga ito ang kapani-paniwalang plano sa pagbabayad.
Parent company pa rin ang naglalabas ng maraming bond na kaugnay ng imprastraktura sa Vietnam; wala ring rating ang mga ito at nagma-mature makalipas lamang ang dalawa o tatlong taon. Itinataya ng World Bank na 4.2 taon ang karaniwang takdang-panahon ng mga corporate bond noong 2021 at 2022, kumpara sa 12.7 taon para sa mga government bond. Magkakaibang grupo ng instrumento ang inilalarawan ng mga bilang na ito, ngunit pareho ang ipinakikita nilang problema: madalas na nagtatapos ang pagpopondo ng mga korporasyon bago pa matapos kumita ang mga asset ng imprastraktura.
Lalong pinalalala ng pagtatakda ng presyo ang hindi pagtutugmang ito. Madalas na gumagamit ang mga corporate bond ng pabagu-bagong interes na nakatali sa mga deposito sa bangko, kabilang ang mga depositong may 12-buwang takdang-panahon. Kaya nananatiling lantad sa nagbabagong kalagayan ng pondo ng mga bangko ang kapwa mamumuhunan at naglalabas ng bond. Maaaring magsilbing paghahambing ang karanasan ng India: nakapaglulunsad na ngayon ng mga bond na aabot sa 25 taon ang ilang matatag na proyektong nababagong enerhiya, na suportado ng matatag na mga kontrata at paggalang sa mga napagkasunduang presyo.
Iminumungkahi ng Ho Chi Minh City ang pangungutang nang paunti-unti
Ituturing ng panukalang balangkas ng Ho Chi Minh City na mga local government bond ang mga municipal at project bond na ilalabas sa pamamagitan ng financial centre. Mahalagang pagkakaiba ito sa pribadong project bond na nakasalalay lamang sa kita ng isang asset: mananagot ang lungsod sa napapanahong pagbabayad ng prinsipal, interes at kaugnay na gastusin.
Binabanggit sa panukala ang Point a, Clause 1, Article 24 ng Law on Urban Development at iniuugnay ito sa National Assembly Resolution 222/2025/QH15 na may petsang Hunyo 27, 2025. Papayagan nito ang paglalabas ng bond sa dong o malayang napapalitang mga dayuhang salapi. Gagamitin lamang ang malilikom na pondo para sa mga aprubadong proyektong nakatapos na ng mga pamamaraan sa pamumuhunan at kapaligiran.
Nagmumungkahi si Nguyen Huu Huan, pangalawang pinuno ng namamahalang sangay ng financial centre, ng ilang paglalabas ng bond sa ilalim ng programang katamtaman ang tagal. Ihahanda sa simula ang magkakaparehong dokumento, habang iaayon ang bawat paglalabas sa pangangailangan sa pamamahagi ng pondo, kakayahang magbayad ng utang at kalagayan ng merkado. Maaaring baguhin ng lungsod ang iskedyul, halaga, salapi, takdang-panahon at target na merkado sa loob ng mga limitasyong inaprubahan ng People's Council ng lungsod.
Pinapayagan din ng panukala ang taunang pag-update ng programa, karagdagang paglalabas ng mga dati nang bond at mga operasyon sa pamamahala ng utang gaya ng muling pagbili at pagpapalit ng bond. Kailangang manatili ang pangungutang sa loob ng mga limitasyon sa utang, kakulangan sa badyet at pagbabayad. Maaaring gumamit ng mga instrumento para sa hedging sa paglalabas ng bond sa dayuhang salapi. Nakakatulong ang mga ito sa pamamahala ng pagbabago sa palitan ng salapi at interes, ngunit hindi inaalis ang panganib sa pangungutang.
Kabilang sa mahahalagang petsa at hakbang sa proseso ang:
- Hunyo 27, 2025: Pagpapatibay sa Resolution 222/2025/QH15, na binanggit bilang bahagi ng legal na batayan ng iminungkahing balangkas.
- Oktubre 6 hanggang 16, 2026: Panahon ng konsultasyon para sa panukalang resolusyon ng Ho Chi Minh City.
- Oktubre 7, 2026: Konsultasyong inorganisa ng financial centre at ng International Finance Corporation.
- Pagkatapos ng pag-apruba: Kakailanganin pa ring ihanda, tasahin at aprubahan ang mga plano para sa bawat paglalabas ng bond alinsunod sa iminungkahing proseso.
Hahamon sa kakayahang maglabas ng bond ng mga lungsod ang kahandaan ng mga proyekto at likididad
Sa konsultasyon noong Oktubre 7, inirekomenda ni Pavel Kochanov, nakatataas na espesyalista sa pananalapi ng mga munisipalidad sa International Finance Corporation, ang pagbuo ng mga modelong pinansyal para sa buong panahon ng pangungutang, kabilang ang mga masamang senaryo. Kailangan ng mga mamumuhunan ng impormasyon tungkol sa kita ng lungsod, paggasta, likididad, umiiral na utang at posibleng obligasyon sa hinaharap, pati na ng palugit para matiyak ang pagbabayad.
Inirekomenda ni Neeraj Gupta, pangunahing opisyal sa pamumuhunan ng IFC, na unahin ang mga proyektong kumpleto na ang pag-aaral ng pagiging posible, nakatiyak na ng lupa at permit, at may kinakailangang mga kontrata. Nagkakaroon ng gastos sa pagpopondo ang pangungutang bago pa magamit ang pondo ng proyekto, nang walang agarang pag-usad sa konstruksyon. Para sa mga proyektong metro, kailangang malinaw na ilaan sa mga partido ang dami ng pasahero, paglilinis ng lugar at mga obligasyon sa pagbabayad.
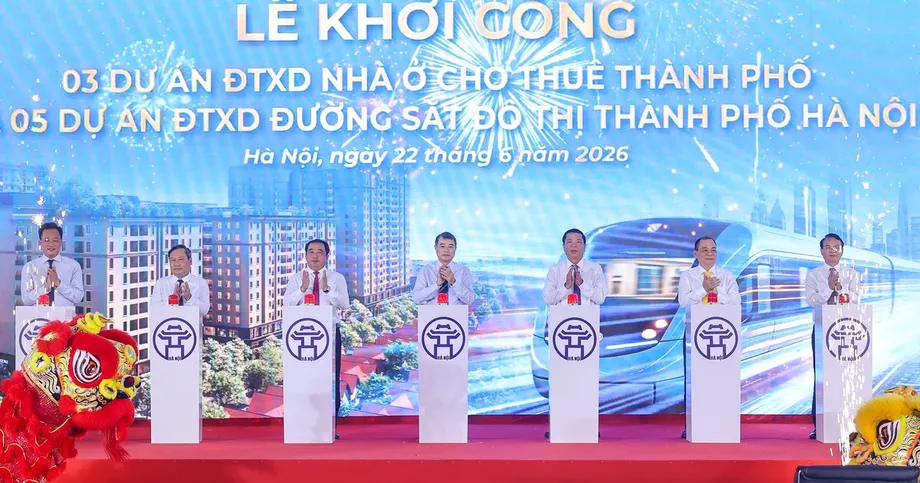
Sinusuri naman ng Hanoi ang ibang programa para sa municipal bond. Tinataya ni Bach Thanh Long, pangalawang punong ehekutibo ng Vietcombank, na maaaring umabot sa 150 trilyon hanggang 200 trilyong dong ang pangangailangan sa pondo mula 2027 hanggang 2030. Nakatakda sa plano ng lungsod para sa riles ang 18 linya na may kabuuang habang 979 kilometro, habang mahigit 1.3 quadrillion dong naman ang pamumuhunan sa limang linyang iniulat na nagsimulang itayo noong Hunyo.
Nagmumungkahi ang Vietcombank ng iba't ibang takdang-panahon at halaga ng bond, posibleng maagang pagtubos, at mga interes na iaayon sa kalagayan ng merkado at kita mula sa government bond. Nais din nitong isaalang-alang ang mga municipal bond bilang asset na may mataas na likididad sa Level 1 at pahintulutan ang mga transaksyon sa State Bank. Mga panukala pa lamang ang mga ito, hindi kumpirmadong pagbabago sa regulasyon. Layunin ng mga ito na gawing mas madaling hawakan at ikalakal ang mga bond, bagay na mahalaga maging sa mga mamumuhunang balak magmay-ari ng mga ito nang ilang taon.
Ipinakikita ng pagpopondo sa enerhiya ang kahalagahan ng mamimili at kontrata
Tinutukoy ng pag-aaral ng Asian Development Bank Institute tungkol sa berdeng pananalapi ang pagtatakda ng presyo ng kuryente, kakayahang magbayad ng Vietnam Electricity at limitadong kakayahan ng mga bangko na tasahin ang mga proyektong berde bilang mga hadlang sa pagpopondo. Makasaysayan ang mga natuklasan nito, kabilang ang BB credit rating ng EVN noong 2018, at hindi dapat ituring na kasalukuyang pagtatasa ng rating.
May kaugnayan pa rin ang mekanismong ito sa pagdidisenyo ng proyekto. Maaaring maaasahang makalikha ng kuryente ang isang renewable energy asset ngunit mahirapang magbayad ng utang kung hindi makabayad ang bumibili nito o kung hindi sapat ang mga presyo sa kontrata para matugunan ang mga gastos. Itinatala rin ng pag-aaral ang hindi pagtutugma ng mga asset at utang ng EVN: umaabot nang hanggang 25 taon ang buhay ng mga asset nito, samantalang halos kalahati ng utang nito ay mga pautang na wala pang limang taon ang takdang-panahon.
Inilalarawan sa pag-aaral ang isang maagang pagsubok sa green bond kung saan naglabas ang Ho Chi Minh City ng 523.5 bilyong dong na bond na may 15-taong takdang-panahon para sa 11 proyekto. Nagplano naman ang Ba Ria Vung Tau ng 80 bilyong dong na bond na may limang-taong takdang-panahon. Iniulat din nito na may mga kakulangan sa legal na tuntunin, pamantayan sa pag-uulat at kakayahan sa independiyenteng pagtatasa na humahadlang sa pormal na pagpapaunlad ng green bond. Hindi garantiya ng kalidad ng kredito ang tatak na berde lamang.
Nangangailangan ng maaasahang daluyan ng pamumuhunan ang lokal na ipon
Tinataya ng BIDV na humigit-kumulang 37% ng GDP ang naiimpok sa Vietnam, ngunit nananatili sa mga deposito sa bangko ang malaking bahagi ng perang ito. Lumampas sa 835 trilyong dong ang mga asset ng pondo sa pamumuhunan at pensiyon sa unang quarter ng 2026, samantalang 2.21 trilyong dong lamang ang hawak ng mga boluntaryong pandagdag na pondo sa pensiyon sa pitong pondo na pinamamahalaan ng apat na lisensyadong kumpanya.
Tinataya ni Ta Thi Tue Anh, direktor ng pagbabangko para sa mga institusyong pinansyal sa HSBC, na namamahala ang mga kompanya ng seguro sa buhay ng mahigit $30 bilyon ngunit kulang ang angkop na pangmatagalang pamumuhunan. Tahasang nagbabala siya na hindi opisyal ang bilang na ito. Ayon kay Johan Nyvene, tagapangulo ng HSC, mga indibidwal sa loob ng bansa ang bumubuo sa 85% hanggang 90% ng araw-araw na halaga ng kalakalan, na nagpapakita ng limitadong lalim ng lokal na institusyonal na base ng mga mamumuhunan.
Tinataya ng World Bank na maaaring makahikayat ng mahigit $78 bilyon na bagong pondo at pamumuhunan pagsapit ng 2030 ang mga reporma sa capital market, pangunahin para sa mga kumpanya. Posibilidad lamang ito na nakasalalay sa mga kundisyon, hindi pondong nakalaan na para sa imprastraktura. Tinutugunan ng mga mungkahi nito kapwa ang mga mamumuhunan at instrumento, kabilang ang pagpapaunlad ng mga pondo sa pensiyon, seguro at pamumuhunan.
Kailangang maingat ding ihiwalay ang mga pagbabagong legal sa mga pangako. Iniulat na pinapayagan ng binagong mga tuntunin sa public-private partnership ang mga kompanya ng proyekto na magbenta ng private bond nang hindi nagsusumite ng mga dating pahayag pinansyal. Inilarawan sa isang ulat noong Agosto 2025 na paparating pa lamang noon ang karagdagang atas na magpapahintulot ng pampublikong paglalabas at agarang paglilista; hindi nakasaad dito ang sumunod na katayuan nito. Sinabi ni Nguyen Duc Chi, pangalawang ministro ng pananalapi, na planong isumite sa National Assembly sa Oktubre 2026 ang mga pagbabago sa Securities Law.
Hiwalay na paraan naman ang mga pagbabago sa likididad ng bangko. Iniulat na itinataas ng Circular 50/2026 ang limitasyon sa pautang kumpara sa deposito mula 85% tungong 95% sa pamamagitan ng iskedyul na magsisimula sa Oktubre 1, 2028, at maaaring ipatupad nang mas maaga kung matutugunan ang mga kahingian sa likididad. Hindi lumilikha ng mga mamumuhunang handang humawak ng panganib sa imprastraktura sa loob ng mga dekada ang mas maluwag na limitasyon sa pagpapautang ng mga bangko. Para tunay na maiba-iba ang pagpopondo, kailangan ng mga mamimili sa labas ng sektor ng pagbabangko, maaasahang kita ng proyekto at malinaw na pananagutan para sa mga garantiya at suporta ng badyet.
Mahahalagang punto
- Mahigit 3.17 quadrillion dong ang kailangan ng Ho Chi Minh City para sa imprastraktura mula 2026 hanggang 2030, at mga 31% lamang nito ang sasagutin ng badyet nito.
- Panukala pa lamang ang balangkas ng lungsod para sa municipal bond; nakatakda ang konsultasyon mula Oktubre 6 hanggang 16, 2026.
- Nagkakaiba man ang saklaw ng mga pagtataya sa pagpopondo ng imprastraktura sa Vietnam, pare-pareho nilang ipinakikitang malaki ang pondong kailangan lampas sa pampublikong pondo.
- Nananatiling pangunahing daluyan ng pondo ang mga bangko, sa kabila ng malaking hindi pagtutugma ng tagal ng mga deposito at pangangailangan sa pagpopondo ng imprastraktura.
- Kailangan ng project bond ang matutukoy na kita, maipatutupad na mga kontrata, malinaw na prayoridad sa pagbabayad at tiyak na paghahati ng panganib.
- Maaaring magbigay ng mas pangmatagalang pondo ang mga pensiyon, kompanya ng seguro at pondo sa pamumuhunan kung kasabay na mapauunlad ang angkop na mga asset at proteksyon para sa mga mamumuhunan.