Mas Mahahabang Pagsusuri, Nagpapataas ng Presyo Dahil sa Demand sa AI
Nagtataas ng presyo ang mga kumpanya ng semiconductor packaging at testing sa Taiwan habang mas matagal ginagamit ng mga mas kumplikadong AI chip ang mga kagamitan sa pagsusuri at nagdaragdag ng mga custom processor ang mga cloud company. Ayon sa mga ulat ng industriya, 10% hanggang 30% ang itinaas ng presyo, at doble naman ang singil sa ilang agarang order mula sa mas maliliit na customer. Hiwalay dito, iniulat na itinaas ng ASE Technology Holding nang mahigit 20% ang mga quotation nito para sa ilang advanced packaging, bagaman tumanggi ang kumpanya na magkomento sa haka-hakang ito sa merkado.
Mga Nilalaman
- Mas Mahahabang Pagsusuri, Nagpapataas ng Presyo Dahil sa Demand sa AI
- Iba't Ibang Bahagi ng Merkado ang Saklaw ng mga Pagtatantya sa Presyo
- Bakit Mas Kailangan ng Pagsusuri ang Mas Kumplikadong Chip
- Gumagastos ang mga Customer ng Sigurd para Matiyak ang Oras sa Kagamitan
- Ipinakikita ng mga Plano sa Pagpapalawak ang Demand at mga Panganib sa Paghahatid
- Pinalalawak ng Storage at Optical Link ang Pagdami ng mga Order
- Iba't Ibang Oportunidad ang Tinutugunan ng KYEC at mga Supplier ng Interface
- Naghahanda ang ASE para sa Demand Lampas 2026
- Mga Palatandaang Susubok sa Pagtaya sa Pagtaas ng Presyo
- Mahahalagang Punto
Hindi lang mga graphics processor ang nakararanas ng presyur. Nagdadala rin ng mga order sa mas maliliit na kumpanya ang enterprise storage, optical communications at application-specific integrated circuits, o ASIC, habang inilalaan ng malalaking provider ang mas malaking kapasidad para sa mahihirap iprosesong AI product. Kabilang sa mga tinukoy na makikinabang ang ASE, King Yuan Electronics (KYEC), Powertech Technology at Ardentec, pati ang Siliconware Precision Industries at mas maliliit na kumpanya ng packaging at testing sa Taiwan.
Subsidiary ng ASE ang Siliconware Precision Industries, na kilala bilang SPIL. Hiwalay na kumpanya naman ang Sigurd Microelectronics, na dalubhasa sa silicon testing at nag-aalok ng detalyadong larawan ng pagtaas ng demand. Umabot sa NT$6.172 bilyon ang kita nito sa ikatlong quarter, tumaas nang 27% kumpara sa nakaraang taon, habang umabot sa NT$17.346 bilyon ang kita sa unang siyam na buwan, tumaas nang 21.2%. Lumagda ang karamihan sa mga customer ng Sigurd sa mga kasunduang nagsisiguro ng kapasidad na tatagal nang hindi bababa sa isang taon.
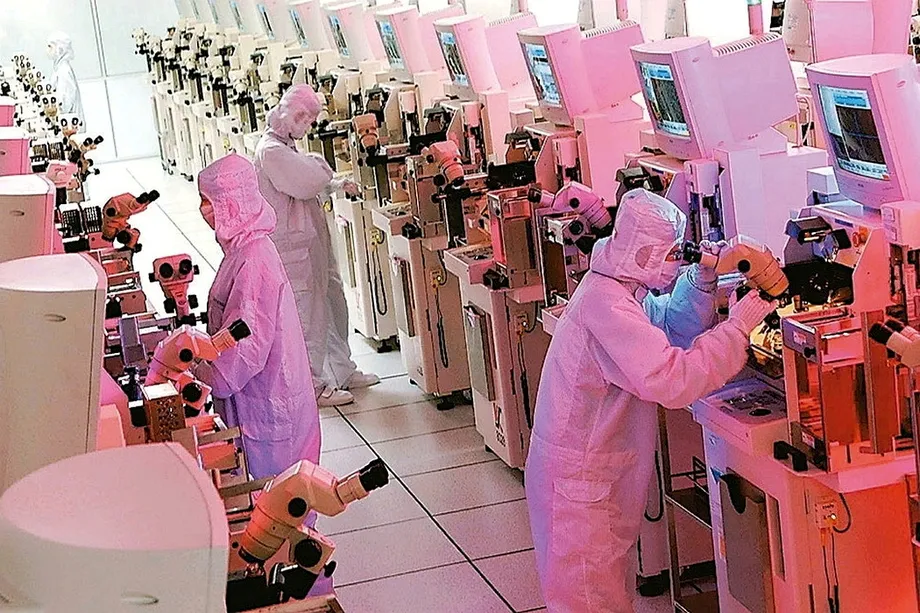
Oras, hindi lamang dami ng chip, ang pangunahing limitasyon. Kung mas matagal suriin ang bawat processor, mas kaunting chip ang kayang iproseso ng parehong kagamitan sa isang takdang panahon. Kaya kailangang magpareserba ng mas maraming oras sa kagamitan ang mga customer upang mapanatili ang mga padala. Kasabay ng mas mahal na materyales at malaking pamumuhunan sa mga pabrika, pinatitibay ng mas mataas na demand para sa mga oras na ito ang posisyon sa negosasyon ng mga supplier ng packaging at testing.
Iba't Ibang Bahagi ng Merkado ang Saklaw ng mga Pagtatantya sa Presyo
Hindi dapat ituring na iisang pantay-pantay na taripa sa buong industriya ang mga iniulat na pagtaas. Sumasaklaw ang mga ito sa magkakaibang serbisyo, customer at panahon. Tumutukoy ang saklaw na 10% hanggang 30% sa mas malawak na negosasyon sa packaging at testing, habang ang dobleng presyo ay para sa ilang agarang order ng mas maliliit na customer. Ang iniulat na mahigit 20% na pagtaas sa ASE ay tumutukoy sa mga quotation para sa advanced packaging, kabilang ang Chip on Wafer on Substrate (CoWoS) at Fan Out Chip on Substrate (FoCoS).
Sa pagtataya ng Morgan Stanley na iniulat noong Oktubre 29, 2025, inaasahan ang 5% hanggang 10% na pagtaas sa presyo ng advanced packaging sa 2026. Inilarawan nito ang inaasahang pagtaas bilang unang yugto ng pag-akyat ng presyo mula noong kakulangan ng semiconductor noong pandemya, na itinutulak ng demand sa AI, limitadong kapasidad at pagmahal ng ginto, tanso at BT substrate. Mga insulasyong materyal ang BT substrate na ginagamit upang suportahan at pagdugtungin ang mga chip sa loob ng mga pakete.
Nagbigay ang pagtatasa ng Axtek sa presyo ng ASE, na bumabanggit din sa Morgan Stanley, ng mas malawak na saklaw na 5% hanggang 20% para sa mga pagtaas ng presyo sa packaging na inihahanda para sa unang bahagi ng 2026. Tinataya nitong nasa 90% ang paggamit ng kapasidad ng ASE noong 2025 at tinukoy ang NVIDIA, AMD at Broadcom bilang malalaking customer na nagtutulak sa demand para sa advanced packaging. Pagtatasa ito ng Axtek, hindi anunsyo ng ASE tungkol sa presyo.
Maaaring sumasalamin ang magkakaibang bilang sa nagbabagong negosasyon o magkakaibang halo ng produkto, ngunit walang inilathalang detalye ng mga kontrata na magpapagkasundo sa mga ito. Dahil tumanggi rin ang ASE na magkomento sa pinakahuling haka-haka, hindi maipapahayag bilang kumpirmadong pagbabago ng presyong naaangkop sa bawat customer ang iniulat na mahigit 20% na pagtaas.
Bakit Mas Kailangan ng Pagsusuri ang Mas Kumplikadong Chip
Hindi awtomatikong nagtatakda ang presyo ng bentahan ng chip kung gaano ito katagal susuriin. Karaniwang mas maraming computing core, electrical connection at pangangailangan sa kuryente ang mga AI processor, at mas mahigpit din ang hinihingi sa kanilang mga data interface. Dahil sa mga katangiang ito, mas maraming pagsusuri ang kailangan upang matiyak na gumagana nang tama ang chip sa mga kondisyong paggagamitan dito.
Pinoprotektahan din ng pagsusuri ang iba pang mamahaling bahagi. Kapag nakapasok sa advanced packaging ang sirang processor, maaaring lumampas sa halaga ng processor lamang ang lugi at masayang pati ang pakete at kasamang high bandwidth memory (HBM). Dahil dito, may dahilan ang mga customer para gumastos nang higit sa pagsusuri bago ang packaging, stress testing at pagsusuri sa tapos na produkto.
Dalawang magkaibang uri ng negosyo ang nakikinabang. Nagbebenta ng kapasidad sa pagsusuri ang mga service provider gaya ng Sigurd at KYEC. Samantala, nagsusuplay ang mga kumpanyang gaya ng Chunghwa Precision Test Tech, na kilala bilang CHT, ng mga probe card, load board at iba pang interface na nagdurugtong sa mga chip at makina sa pagsusuri. Maaaring mangailangan ang mas mahirap suriing chip ng dagdag na oras sa makina at muling idisenyong mga interface. Kaya sumasalamin sa magkakaibang gawain ang paglaki ng kita sa mga negosyong ito, hindi sa iisang mapagpapalit na oportunidad sa AI.
Gumagastos ang mga Customer ng Sigurd para Matiyak ang Oras sa Kagamitan
Kumpirmado ng Sigurd na tumataas ang presyo ng mga serbisyo nito sa pagsusuri. Nag-alok din ang mga customer sa memory na magbayad nang higit upang magpareserba ng kapasidad, na nagpapakitang lumalampas na sa mga AI processor mismo ang kakulangan. Humigit-kumulang 10% ng kita ng Sigurd ang mula sa memory. Tinatayang nasa 30% ang paglago ng negosyong ito ayon sa mga ulat, na may hiwalay na bilang na 32% para sa ikatlong quarter.
Umabot sa 24% ng kita ng Sigurd sa unang kalahati ang AI, central processing unit, graphics processor, ASIC at silicon photonics na pinagsama, kumpara sa 20% noong nakaraang taon. Apat na porsiyentong puntos ang itinaas nito. Layunin ng kumpanya na lumampas ito sa 30% sa susunod na taon. Mas malawak ang pangkat na ito kaysa sa mga AI chip lamang, kaya hindi ito dapat ilarawan bilang bahagi ng kita mula lang sa AI.
Tumaas nang humigit-kumulang 40% kumpara sa nakaraang taon ang kita ng Sigurd sa ikatlong quarter mula sa AI, high performance computing at mga chip para sa mabilis na koneksiyon. Bukod sa mga kasunduang tatagal nang hindi bababa sa isang taon, may ilang customer na nagsisiguro ng kapasidad sa pamamagitan ng mga dedikadong kagamitan. Ginagawang mas pangmatagalang pangako ng mga kaayusang ito ang agarang kakulangan, bagaman hindi isiniwalat ang mga presyo at detalyadong tuntunin ng kontrata.
Kabilang din sa demand ang mga advanced processor para sa smartphone, satellite chip, produktong pangmabilis na networking at silicon capacitor. Nagbibigay ang pagkakaiba-ibang ito ng ilang pinagmumulan ng order para sa Sigurd, ngunit nangangahulugan din itong kailangang tugunan ng mga pasya sa pagpapalawak ang magkakaibang pangangailangan, sa halip na basta magdagdag ng magkakaparehong makina para sa iisang uri ng AI processor.
Ipinakikita ng mga Plano sa Pagpapalawak ang Demand at mga Panganib sa Paghahatid
Binili ng Sigurd ang ikalawa nitong pabrika sa Hukou noong Pebrero at sinimulan ang maramihang produksyon noong Hulyo. Nagkakaiba ang mga ulat kung kailan naging magagamit ang humigit-kumulang 40% ng kapasidad nito: ayon sa isa, naabot ang antas na ito noong Agosto; ayon naman sa isa pa, nasa operasyon na ang humigit-kumulang 40% pagsapit ng Oktubre. Inaasahan ng kumpanya na maabot ng planta ang buong kapasidad sa susunod na taon, at saklaw na ng mga kaayusan sa customer ang nakaplanong produksyon.
Dinagdagan ng Sigurd noong Mayo ng NT$2.822 bilyon ang taunang plano nito sa capital expenditure, kaya umabot sa NT$8.8 bilyon ang kabuuan, humigit-kumulang 48% na mas mataas kaysa sa orihinal na plano. Hiwalay na nagdagdag ang subsidiary nitong Sigurd UTC ng NT$2 bilyon upang palawakin ang kapasidad sa pagsusuri para sa mga customer sa US na gumagawa ng CPU at GPU. Posible pang madagdagan ito kung magdudulot ng agarang pangangailangan ang negosasyon sa iba pang malalaking customer.
Ipinakikita ng Taiwan Star, isang kumpanya sa grupo na kilala rin bilang STAr Technologies, ang ibang uri ng limitasyon. Bumaba ang kita nito sa ikatlong quarter dahil nahuli ang pagdating ng mga wafer ng customer na ginawa gamit ang 2 nanometer at 3 nanometer na proseso. Inilipat sa ikaapat na quarter ang mga padalang orihinal na inaasahan sa ikatlong quarter. Hindi mapoproseso ng kompanya sa pagsusuri ang mga wafer na hindi pa dumarating, kahit handa na ang kagamitan nito.
Nagkakaiba ang mga ulat tungkol sa halaga ng pamumuhunan ng Taiwan Star. Ayon sa isang buod, tumaas ang capital expenditure nito mula NT$5.6 bilyon tungong NT$7.7 bilyon. Ayon naman sa detalyadong ulat, nagdagdag ang kumpanya noong Setyembre ng NT$7.7 bilyon sa dating inaprubahang NT$5.6 bilyon, na magdadala sa kabuuan sa NT$13.3 bilyon. Malaki ang pagkakaiba ng mga kabuuang ito, at hindi matitiyak ang halaga ng pamumuhunan batay sa mga iniulat na tala.
Humigit-kumulang kalahati ng kita ng Taiwan Star ang mula sa high performance computing. Nakumpleto na ng kumpanya ang kwalipikasyon para sa mga produktong N2 at sinimulan ang produksyon ng 55 by 55 fan out ball grid array package at mga proseso ng silicon photonics bump. Nangangahulugan ang kwalipikasyon na pumasa ang proseso sa mga pagsusuring kailangan para sa produkto ng customer; hindi nito mismo pinatutunayan ang dami o takdang panahon ng mga padala sa hinaharap.
Pinalalawak ng Storage at Optical Link ang Pagdami ng mga Order
Tumatanggap ng mga order ang Orient Semiconductor Electronics, na kilala bilang OSE, Greatek Electronics at Sigurd para sa enterprise solid-state drive, optical communications at ASIC. Nakatuon ang negosyo ng OSE sa semiconductor sa packaging at testing ng NAND flash. Habang lumalawak ang mga aplikasyon ng AI inference, nagiging panibagong pinagmumulan ng trabaho ang demand sa enterprise storage, kasabay ng mga oportunidad na nalilikha kapag inililipat ng malalaking provider ang kapasidad sa mga advanced na produktong AI.
Iniulat na nagsimulang mag-ambag sa ikatlong quarter ang mga pagbabago sa presyo ng OSE. Binubuo rin nito ang hybrid packaging na pinagsasama ang wire bonding at mga koneksiyong flip chip, gayundin ang system in package technology na pinagsasama-sama ang maraming bahagi sa iisang pakete. Pinalalawak ng mga paraang ito ang hanay ng mga produktong kaya nitong tanggapin.
Nag-aalok din ng nasusukat na oportunidad ang optical communications. Sinabi ni Yeh Tsan lien, general manager ng Sigurd, na mahigit 20 taon nang namumuhunan ang kumpanya sa mga teknolohiya para sa mabilis na transmisyon at inaasahan nitong lalago nang ilang ulit ang kita mula sa optical communications sa 2027. Saklaw ng mga serbisyo nito ang electronic integrated circuit, photonic integrated circuit, optical engine at laser source, at mahigit 100 makina ang ginagamit sa pagsusuri ng electronic at photonic chip.
Gumagamit ang silicon photonics ng mga optical signal upang maglipat ng data sa mga koneksiyong may sangkot ding mga electronic component. Sa loob ng grupo, mga bump at packaging ang inaasikaso ng Taiwan Star, habang ginagawa naman ng Sigurd ang optical at electrical testing ng wafer, optical engine testing at module testing. Ipinakikita ng paghahating ito kung paanong lumilikha ng trabaho ang pagpapalawak ng AI sa transmisyon ng data, bukod sa pag-compute.
Iba't Ibang Oportunidad ang Tinutugunan ng KYEC at mga Supplier ng Interface
Nag-ulat ang KYEC ng kita na NT$4.08 bilyon noong Agosto, tumaas nang 31.6% kumpara sa nakaraang taon, at kita na NT$29.404 bilyon sa unang walong buwan, tumaas nang 35.5%. Itinaas nito ang taunang badyet sa pamumuhunan mula NT$39.372 bilyon tungong NT$50 bilyon, o humigit-kumulang 27%, pangunahin para sa mga kagamitan sa pagsusuri at kapasidad ng pabrika.
Ayon sa mga inaasahan ng merkado na binanggit sa isang ulat noong Oktubre 6, 2026, maaaring lumampas sa 70% ng kita ng KYEC sa 2026 ang negosyong may kaugnayan sa AI. Inaasahan pa lamang ito, hindi kumpirmadong resulta ng kita. Kabilang sa mga larangang pinaglilingkuran ng KYEC ang GPU, AI ASIC at high performance computing chip, kaya mahalaga sa pagtanggap nito ng mas maraming order ang pagkakaroon ng kagamitan at haba ng pagsusuri.
Ibang bahagi ng proseso ng pagsusuri ang pinaglilingkuran ng CHT. Umabot sa NT$247 milyon ang kita nito noong Setyembre, tumaas nang 33.6% kumpara sa nakaraang taon, habang umabot sa NT$711 milyon ang kita sa ikatlong quarter, tumaas nang 27.9%. Plano nitong dagdagan nang hindi bababa sa 50% ang kabuuang kapasidad, at inaasahang magsisimula sa maramihang produksyon sa 2027 ang mga bagong proyekto sa ASIC. Naipadala na sa mga customer sa US ang mga probe card para sa silicon photonics.
Malalaking salik para sa CHT ang iskedyul ng mga proyekto ng customer at mga espesipikasyon ng interface. Para sa KYEC at Sigurd, higit na tuwirang usapin ang paggamit ng mga makina at halaga ng bagong kagamitang inilagay. Hindi nangangahulugan ang pagtaas ng kita ng tatlong kumpanyang ito na sabay-sabay ding kikilos ang kanilang mga tubo sa kita.
Naghahanda ang ASE para sa Demand Lampas 2026
Ipinakikita ng mga plano sa paggastos ng ASE na hindi inaasahan ng mga kumpanya na agad maresolba ang kakulangan. Umabot sa US$5.3 bilyon ang capital expenditure nito noong 2025 at nakatakdang umabot sa US$8.5 bilyon sa 2026, humigit-kumulang 60% na pagtaas. May humigit-kumulang 15 proyekto sa pabrika ang isinasagawa ng ASE at SPIL bilang paghahanda sa inaasahang demand mula 2029 hanggang 2030 at sa mga susunod na taon.
Inilarawan ni Tien Wu, chief operating officer ng ASE, ang AI bilang nagtutulak sa pagpapalawak ng kapasidad, kabilang ang demand na lumalawak mula sa mga data center patungo sa automotive electronics at mga humanoid robot. Ganito niya inilarawan ang pagsisikap ng grupo na magpalawak:
ibubuhos ang buong lakas
Tinataya pa rin ng merkado na magkakaroon ng 15% hanggang 20% na kakulangan sa suplay ng CoWoS, kahit pinalalawak ng Taiwan Semiconductor Manufacturing Company ang kapasidad nito. Tumatanggap ang ASE ng dagdag na trabaho sa substrate packaging at chip probing, at nagpapalawak ng kapasidad sa FoCoS. Magkakaibang yugto ng produksyon ang saklaw ng mga serbisyong ito, kaya hindi nangangahulugang iisang kumpletong proseso ng packaging ang iniaalok ng bawat supplier kapag tumataas ang trabahong ipinapasa sa ibang kumpanya.
Ayon sa mga iniulat na pagtataya, aabot sa humigit-kumulang 20,000 wafer kada buwan ang kaugnay na kapasidad ng ASE sa pagtatapos ng 2026 at 40,000 hanggang 60,000 sa pagtatapos ng 2027. Katumbas ng dalawa hanggang tatlong ulit ng antas sa 2026 ang mababa at mataas na pagtatayang ito. Inaasahang dodoble sa mahigit US$7 bilyon sa 2027 ang kita mula sa plataporma nitong Leading Advanced Packaging, na kilala bilang LEAP. Mga pagtataya pa lamang ang mga ito, hindi pa natatapos na resulta ng pagpapalawak.
Mga Palatandaang Susubok sa Pagtaya sa Pagtaas ng Presyo
Inihihiwalay ng pagkakasunod-sunod ng mga pangyayari ang mga naunang pagtataya sa mga sumunod na ulat ng operasyon at mga target sa pamumuhunan. Ipinakikita rin nito kung bakit dapat suriin ang mga inaasahan sa pagtaas ng presyo kasabay ng paghahatid ng kagamitan, mga padala sa customer at iskedyul ng pagbubukas ng mga pabrika.
- Ikatlong quarter ng 2025: Umabot sa humigit-kumulang 90% ang paggamit ng kapasidad ng ASE, ayon sa ulat tungkol sa pagsusuri ng Morgan Stanley.
- Oktubre 29, 2025: Inaasahan sa iniulat na pagtataya ng Morgan Stanley ang 5% hanggang 10% na pagtaas sa presyo ng advanced packaging sa 2026.
- Unang bahagi ng 2026: Inilarawan ng Axtek, batay sa Morgan Stanley, ang inaasahang 5% hanggang 20% na pagtaas sa presyo ng packaging ng ASE.
- Oktubre 6, 2026: Nagdetalye ang isang ulat tungkol sa sektor ng testing ng paglago ng kita, pamumuhunan ng KYEC at mga inaasahan sa mga proyekto sa ASIC.
- Pagtatapos ng 2026: Inaasahang aabot sa humigit-kumulang 20,000 wafer kada buwan ang kaugnay na kapasidad ng ASE.
- 2027: Inaasahan ng Sigurd ang malaking paglago sa optical communications, inaasahan ng CHT na magsisimula sa maramihang produksyon ang mga bagong proyekto sa ASIC, at inaasahang lalampas sa US$7 bilyon ang kita ng LEAP ng ASE.
- 2029 hanggang 2030 at mga susunod na taon: Nilalayon ng mga proyekto sa pabrika ng ASE at SPIL na tugunan ang inaasahang demand.
Hindi pa nalulutas kung gaano kalaking bahagi ng pagtaas ng presyo ang magiging dagdag na tubo. Mas mahal din ang mga materyales, kuryente, bagong pasilidad at pagbaba ng halaga ng kagamitan. Maaaring maantala ng huling pagdating ng mga wafer ang kita kahit gusto ng mga customer ang kapasidad. Wala pang inilalabas na kumpletong talaan ng presyo para sa mga customer o independiyenteng pinagtibay na sukatan ng kapasidad ng industriya, kaya mga paglalarawan lamang ng industriya, at hindi napatunayang rekord batay sa estadistika, ang mga pahayag na ito ang pinakamalakas na pagtaas ng presyo sa kasaysayan.
Mahahalagang Punto
- Nasa 10% hanggang 30% ang iniulat na pagtaas ng presyo sa packaging at testing, at doble ang singil sa ilang agarang order ng mas maliliit na customer.
- Iniulat na itinaas ng ASE nang mahigit 20% ang mga quotation para sa ilang advanced packaging, ngunit tumanggi itong magkomento sa haka-haka.
- Dahil mas matagal suriin ang mga AI chip, nababawasan ang dami ng chip na kayang iproseso ng kasalukuyang kagamitan.
- Nagpareserba ng kapasidad ang mga customer ng Sigurd sa pamamagitan ng mga kasunduang tatagal nang hindi bababa sa isang taon at, sa ilang pagkakataon, dedikadong kagamitan.
- Pinalalawak ng storage, optical communications at mga custom processor ang demand lampas sa malalaking supplier ng AI accelerator.
- US$8.5 bilyon ang badyet sa pamumuhunan ng ASE para sa 2026, kumpara sa US$5.3 bilyon noong 2025.
- Nakadepende ang tubo sa hinaharap sa paglalagay ng kagamitan, iskedyul ng paghahatid sa customer at kung sasapat ang mas mataas na presyo para matakpan ang tumataas na gastos.