Matinding Paghina, Nagbunsod ng Pagsusuri
Gumuho ang matagal nang sikolohikal na hadlang para sa rupiah ng Indonesia noong kalagitnaan ng Mayo 2026, nang bumagsak ito sa 17,513 kada dolyar ng Estados Unidos, ang pinakamahinang antas sa naitalang kasaysayan ng salapi. Ipinahihiwatig ng humigit-kumulang 5 porsiyentong paghina mula pa sa simula ng taon na humihina ang bisa ng mga karaniwang paraan ng pagpapatatag sa harap ng sunod-sunod na panlabas na dagok at mga panloob na kahinaan. Para sa bansang dumanas ng matinding krisis pinansyal sa Asya noong huling bahagi ng dekada 1990, higit pa sa rekord sa estadistika ang paglagpas sa 17,500. Isa itong pagsubok sa kredibilidad ng ekonomiya ng Bank Indonesia at ng administrasyon ni Pangulong Prabowo Subianto.
Mga Nilalaman
- Matinding Paghina, Nagbunsod ng Pagsusuri
- Bakit Lubhang Bumagsak ang Salapi?
- Pinahihina ng mga Panloob na Kahinaan ang Tiwala
- Lalong Naiipit sa Pagiging Netong Tagapag-angkat
- Mga Nakikinabang at Nalulugi sa Iba't Ibang Sektor
- Inipit ang Bank Indonesia sa Imposibleng Pagpili
- Iba ang Krisis na Ito sa Nangyari Noong 1997
- Mga Posibleng Takbo ng Rupiah
- Ang Pinakabuod
Nagsimula nang maaga ang paglabas ng kapital. Sa unang tatlong linggo pa lamang ng Enero, umabot na sa 1.6 bilyong dolyar ang paglabas ng pondo, na nagpauna sa tuluy-tuloy na pag-alis na lalong titindi habang binabago ng mga tensiyong heopolitikal ang pandaigdigang pagtanggap sa panganib. Patuloy na tumaas ang U.S. Dollar Index, na pinalakas ng paghahanap ng mga mamumuhunan sa mga ligtas na kanlungan, habang nawalan naman ng pabor ang mga asset ng umuusbong na merkado. Gayunman, inakusahan ang mga awtoridad sa pananalapi na sumusunod sa tinatawag ng mga kritiko na patakarang nagkukunwaring walang nakikita, at minamaliit ang lumalalang kalagayan upang mapanatili ang salaysay ng katatagan. Sa katunayan, bunga ang paghina ng rupiah ng pagsasanib ng mga pamilihan ng enerhiyang apektado ng digmaan, kawalang-katiyakan sa mga institusyon, at mga kawalan ng balanse sa estruktura na hindi madaling mababago sa pamamagitan lamang ng interbensiyon sa pananalapi.
Binigyang-diin ni Ibrahim Assuabi, tagamasid ng salapi at mga kalakal, na nananatiling maigting ang sitwasyon sa Kipot ng Hormuz sa kabila ng pahayag ng mga opisyal na natapos na ang labanan. Lalong pinalakas ng pag-atake ng United Arab Emirates sa isang refinery ng Iran at ng patuloy na pagharang sa mga padala ng langis ang pagdaloy ng puhunan patungo sa dolyar bilang ligtas na kanlungan, kaya nalagay sa panganib ang Indonesia. Hindi sapat upang maibalik ang tiwala ng merkado maging ang medyo malakas na 5.61 porsiyentong paglago ng ekonomiya sa unang quarter, higit sa lahat dahil paggasta ng pamahalaan at pana-panahong pagkonsumo, sa halip na produktibong pamumuhunan, ang nagtulak sa paglago.
Bakit Lubhang Bumagsak ang Salapi?
Nagsisilbing panukat ng tiwala ang mga pamilihan ng salapi at tumutugon ang mga ito sa netong daloy ng pera patawid sa mga hangganan. Kapag bumibili ang mga dayuhang mamumuhunan ng lokal na sapi at bono, o naglalagak ng kapital sa bansa ang mga korporasyon, tumataas ang demand para sa lokal na salapi. Kapag bumaligtad ang mga daloy na ito, humihina ang salapi. Parehong nararanasan ng Indonesia ang dalawang panig ng sitwasyong ito. Matagal nang nagtatala ng tuluy-tuloy na depisit ang kasalukuyang account, na sumusukat sa netong daloy ng mga kalakal, serbisyo at kita, maliban sa maiikling panahon ng pag-unlad ng mga kalakal. Kahit ang katamtamang depisit na 1.5 bilyong dolyar noong 2025 ay nag-iwan sa rupiah na lantad sa mga panlabas na dagok.
Ang agarang mitsa ng krisis ay ang digmaan sa Iran at ang mga kaugnay na pagharang sa Kipot ng Hormuz, isa sa pinakamahahalagang daluyan ng enerhiya sa mundo. Dahil sa mga pagkaantala roon, naaalis sa pandaigdigang merkado ang hanggang 100 milyong bariles ng krudo bawat linggo, nagtutulak sa Brent crude na papalapit sa 110 dolyar kada bariles at nagpipilit sa Indonesia na gumastos ng mas maraming dolyar para sa inaangkat na gasolina. Kasabay nito, pinananatili ng U.S. Federal Reserve ang mga interest rate sa 3.75 porsiyento, habang nasa 4.47 porsiyento ang ani ng 10-taong Treasury bond. Pinaliit ng mataas na balik na ito sa mga asset na dolyar ang agwat ng interest rate sa mga instrumento ng Indonesia, inalis sa mga umuusbong na merkado ang bentaha sa ani at pinabilis ang paglipat ng kapital patungo sa mas ligtas na mga kanlungan.
Lalo pang nagpatindi sa presyon ang mga salik na pana-panahon. Pinakamataas ang demand ng mga korporasyon para sa dolyar sa kalagitnaan ng taon, sa panahon ng pamamahagi ng dibidendo at pagbabayad sa utang sa ibang bansa, habang umuubos din ng dagdag na palitang-panlabas mula sa lokal na merkado ang panahon ng peregrinasyon at mga siklo ng pag-aangkat. Ayon sa Financial Services Authority, nakaranas ang Indonesia ng 990 milyong dolyar na paglabas ng kapital noong Abril 2026 lamang, ang pinakamalaki sa Timog-silangang Asya. Hindi na basta tumutugon sa pandaigdigang pananaw ang rupiah; naiipit ito sa tuluy-tuloy na paghina dahil mas malaki ang demand sa dolyar kaysa sa suplay na magagamit.
Pinahihina ng mga Panloob na Kahinaan ang Tiwala
Bagaman nagsisilbing mitsa ang mga panlabas na dagok, ang mga panloob na kalagayan naman ang nagbigay ng gatong. Umabot sa katumbas ng 2.92 porsiyento ng GDP ang depisit sa badyet ng administrasyon ni Pangulong Prabowo Subianto noong 2025, ang pinakamalaki sa loob ng dalawang dekada maliban sa panahon ng pandemya. Nililimitahan ng batas sa Indonesia ang taunang depisit sa 3 porsiyento at ang pampublikong utang sa 60 porsiyento ng GDP; naging saligan ang mga limitasyong ito ng tiwala ng mga mamumuhunan mula pa noong huling bahagi ng dekada 1990. Nayanig ang mga pamilihan ng bono dahil sa tuluy-tuloy na espekulasyong maaaring luwagan ang mga patakarang ito upang pondohan ang magastos na mga programang pangkapakanan, kabilang ang 20 bilyong dolyar na programa ng libreng pagkain sa paaralan. Nagbenta ang mga dayuhang mamumuhunan ng humigit-kumulang 6.4 bilyong dolyar na halaga ng mga bono ng pamahalaan ng Indonesia noong nakaraang taon. Pinakamalaki ang bentahan noong Setyembre, nang biglang palitan si Sri Mulyani Indrawati, na matagal nang ministro ng pananalapi, ng ekonomistang nakatuon sa paglago na si Purbaya Yudhi Sadewa.
Umaabot din sa mismong sentral na bangko ang kawalang-katiyakan sa mga institusyon. Muling pinasiklab ang pangamba sa paghina ng kalayaan sa pananalapi dahil sa pagkakatalaga sa pamangkin ng pangulo bilang deputy governor ng Bank Indonesia, kasabay ng kasunduang maghahati sa pasanin kung saan pumayag ang sentral na bangko na tumulong pondohan ang mga programa ng pamahalaan gaya ng abot-kayang pabahay. Isinasaalang-alang din ng parlamento ang panukalang batas na magpapalakas sa papel ng sentral na bangko sa pagsuporta sa paglago ng ekonomiya, isang mandato na maaaring sumalungat sa tradisyonal nitong layuning panatilihin ang katatagan ng presyo at salapi. Paulit-ulit na itinanggi ng mga opisyal ng pamahalaan at sentral na bangko na namumulitika ang patakaran sa pananalapi, ngunit madalas ituring ng mga merkado na katotohanan ang pananaw ng publiko. Noong Mayo 2026, inalis ng pandaigdigang tagapagbigay ng mga indeks na MSCI ang 18 sapi ng Indonesia mula sa mga benchmark nito, mas marami kaysa sa inaasahan ng mga awtoridad. Binanggit nito ang pangamba sa konsentradong pagmamay-ari ng sapi at limitadong dami ng sapi ng malalaking kumpanyang nakalista na malayang naipagbibili. Dahil sa muling pagsasaayos ng mga dayuhang pondo, nadagdagan ang suplay ng rupiah sa merkado.
Ganoon din ang naging tugon ng mga ahensiya ng credit rating. Binago ng Fitch at isa pang malaking ahensiya ang pananaw sa utang ng Indonesia mula stable tungo sa negative noong unang bahagi ng 2026, at binanggit ang kawalang-katiyakan sa mga patakaran at takbo ng pananalapi ng pamahalaan. Pinatataas ng mga pagbaba ng rating na ito ang gastos sa pangungutang at pinalalakas ang siklo ng pag-iingat ng mga mamumuhunan, na lalo pang nagpapahina sa salapi.
Lalong Naiipit sa Pagiging Netong Tagapag-angkat
Bilang netong tagapag-angkat ng langis, nagiging dagok sa pananalapi ng pamahalaan at sa salapi ng Indonesia ang bawat pagtaas ng pandaigdigang presyo ng enerhiya. Kinokontrol ng pamahalaan ang presyo ng gasolina sa pamamagitan ng kompanyang pag-aari ng estado na Pertamina, na nag-aambag ng 69 porsiyento sa pambansang produksyon ng langis. Sa sistemang pagsasauli ng gastos, ibinabayad sa Pertamina ang diperensiya sa pagitan ng subsidisadong presyong tingi na 10,000 rupiah kada litro para sa Pertalite at ng aktuwal nitong halaga ng pagkuha ng gasolina sa dolyar. Dahil nakabatay ang pormula ng presyong sanggunian sa Mean of Platts Singapore index at sa palitang-bili ng dolyar ng sentral na bangko noong nakaraang buwan, awtomatikong pinalalaki ng paghina ng rupiah ang halaga ng subsidiya kahit hindi gumagalaw ang presyo ng krudo.
Nakababahala ang mga bilang. Sa orihinal na badyet para sa 2026, inilaan ang 381.3 trilyong rupiah para sa mga subsidiya sa enerhiya batay sa palagay na 70 dolyar ang presyo ng krudo at 16,500 rupiah ang palitan kada dolyar. Dahil nasa halos 100 dolyar ang presyo ng langis at papalapit sa 17,500 ang rupiah kada dolyar, maaaring magdagdag ang pinagsamang epekto ng mahigit 200 trilyong rupiah sa kabuuang pasanin ng mga subsidiya. Kinilala ni Ministro ng Pananalapi Purbaya na kung magiging 92 dolyar kada bariles ang karaniwang presyo ng langis, maaaring umabot sa 3.6 porsiyento ng GDP ang depisit sa badyet, lagpas sa legal na hangganan. Upang maiwasan ito, nilimitahan ng pamahalaan sa 50 litro kada sasakyang pribado bawat buwan ang pagbili ng subsidisadong gasolina at ibinaba mula anim na araw tungo sa limang araw kada linggo ang programa ng libreng masustansiyang pagkain. Inaasahang makatitipid ang mga hakbang na ito ng humigit-kumulang 20 trilyong rupiah, sanglima lamang ng halagang kailangang tipirin.
Hindi lamang petrolyo ang pinagmumulan ng pasanin ng mga subsidiya. Kailangang magbayad ang kompanya ng kuryente ng estado na Perusahaan Listrik Negara ng nakapirming bayad sa kapasidad sa mga independiyenteng prodyuser ng kuryente kahit hindi ipinamamahagi ang kuryente. Tinatayang 33 trilyong rupiah kada taon ang halaga ng kakulangang ito sa estruktura. Umabot sa 11 bilyong dolyar ang kabayarang ibinigay ng pamahalaan sa PLN noong 2024, na kumonsumo sa 5 porsiyento ng pambansang badyet. Habang tumataas ang gastos sa fossil fuel, lalo pang sumisikip ang puwang sa pananalapi ng pamahalaan, kaya nababawasan ang pondong magagamit para sa produktibong pamumuhunan at lumalaki ang posibilidad na umutang para tustusan ang pagkonsumo sa halip na magpalago ng kapital.
Mga Nakikinabang at Nalulugi sa Iba't Ibang Sektor
Hindi pare-pareho ang epekto ng pagbabago sa halaga ng palitan sa iba't ibang sektor ng ekonomiya. Ayon sa mekanismo ng balanse na tinukoy ng ekonomistang si Paul Krugman, lumalago ang kakayahang kumita ng mga negosyong kumikita sa dolyar ngunit gumagastos sa rupiah, samantalang kumikipot ang kanilang tubo kapag may utang sila sa dolyar at kita sa rupiah. Nakikinabang ang mga tagaluwas ng mga kalakal gaya ng karbon, langis ng palma, nikel at natural gas dahil sa kita nilang dolyar habang sa loob ng bansa sila gumagastos sa pagpapatakbo. Maaari ring makinabang ang mga operator ng turismo dahil mas nagiging abot-kayang destinasyon ang Indonesia para sa mga dayuhang bisita kapag mahina ang rupiah.
Gayunman, mas mabigat ang pasanin ng lokal na ekonomiya. Tumataas ang gastos sa produksyon ng mga industriya ng pagmamanupaktura na umaasa sa inaangkat na hilaw na materyales, kabilang ang mga gumagawa ng gamot, kosmetiko, bakal at elektroniks, sa panahong humihina na ang demand ng mga mamimili. Inihula ng Retail Sales Survey ng Bank Indonesia na bababa nang 1.91 porsiyento ang benta sa tingi noong Abril 2026 kumpara sa kaparehong panahon noong nakaraang taon. Inaasahan din ng mga respondent na lalo pang hihina ang benta sa susunod na tatlo hanggang anim na buwan. Kapag ipinasa ng mga prodyuser sa mga mamimili ang dagdag na gastos sa pag-aangkat sa pamamagitan ng pagtataas ng presyo, nanganganib silang pahinain ang dami ng nabebenta at magpasimula ng implasyon na dulot ng gastos sa suplay. Dahil hindi lumalago ang kita ng mga sambahayan, humihina ang kakayahan nilang bumili at nahihila ang mas malawak na ekonomiya sa pag-iisip na nakatuon lamang sa pag-iral. Natitigil ang mga planong magpalawak at nagiging di-maiiwasan ang mga hakbang sa pagtitipid, kabilang ang tanggalan sa trabaho.
Bagaman nananatiling may labis na kalakal ang balanse ng kalakalan, kaunti lamang ang naitutulong nito. Mas malaki nang malayo ang 7.18 porsiyentong paglago ng mga inaangkat noong 2026 kaysa sa 0.90 porsiyento lamang na paglago ng mga iniluluwas. Ibig sabihin, hindi sapat ang nalilikhang palitang-panlabas ng tunay na sektor ng ekonomiya upang tumbasan ang demand sa dolyar ng mga korporasyon at pamahalaan. Samantala, bumagsak nang mahigit 20 porsiyento ang Jakarta Composite Index mula pa sa simula ng taon, kaya isa ito sa may pinakamahihinang performance sa Asya at lalo pang pinalala ang negatibong epekto sa yaman ng mga mamumuhunan.
Inipit ang Bank Indonesia sa Imposibleng Pagpili
Kinikilala sa makabagong teorya ng sentral na pagbabangko ang imposibleng trinidad, na tinatawag ding monetary trilemma. Walang bansang makapagpapanatili nang sabay-sabay ng nakapirming palitan, malayang patakaran sa pananalapi at malayang paggalaw ng kapital. Matagal nang nagbabalanse ang Indonesia sa pagitan ng magkakatunggaling prayoridad na ito, ngunit inilantad ng kasalukuyang krisis ang mga limitasyon ng pagbabalanseng iyon. Pinanatili ng Bank Indonesia sa 4.75 porsiyento ang batayang interest rate nito kahit nananatiling medyo banayad, nasa 2.42 porsiyento, ang implasyon at pasok ito sa target. Mapagtitibay ng matinding pagtataas ng interest rate ang rupiah sa pamamagitan ng pagpapataas ng balik kumpara sa mga asset na dolyar, ngunit maaari rin nitong pigilan ang ekonomiyang umaasa sa pagkonsumo na nagpapakita na ng mabagal na paglago.
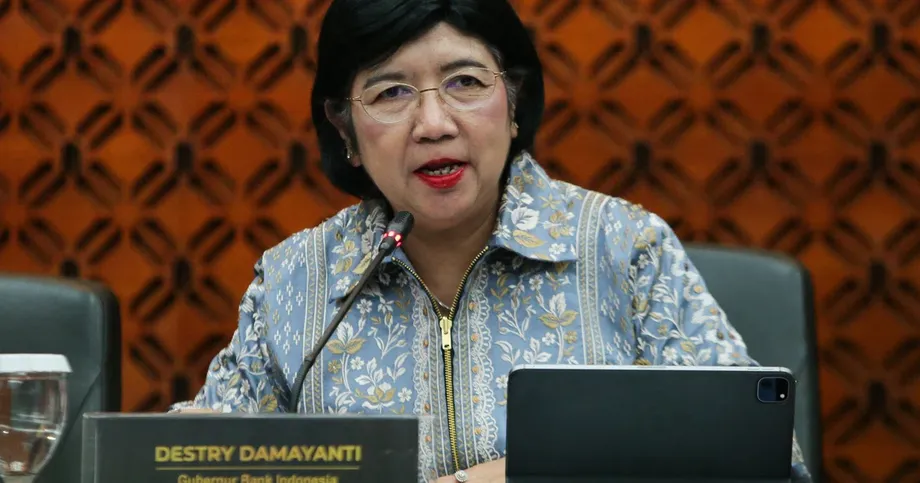
Sa halip na itaas ang batayang interest rate, nagpatupad ang sentral na bangko ng pitong hakbang sa pagpapatatag. Kabilang dito ang pagpapaigting ng interbensiyon sa agarang pamilihan ng palitang-panlabas, pagbili ng mga seguridad ng pamahalaan sa sekundaryang merkado at pagpapalawak ng operasyon sa merkado ng NDF. Itinaas din nito ang interest rate na iniaalok sa Bank Indonesia Rupiah Securities (SRBI) upang makaakit ng kapital nang hindi pormal na hinihigpitan ang patakaran sa pananalapi. Nangako si Senior Deputy Governor Destry Damayanti na gagawin ng bangko ang lahat upang ipagtanggol ang salapi, at makikialam ito sa mga pamilihan sa loob at labas ng bansa sa buong maghapon. Itinaas mula 5 milyon tungong 10 milyong dolyar bawat transaksiyon ang hangganan para sa mga transaksiyon ng NDF at swap sa loob ng bansa upang mapagaan ang presyon sa agarang merkado.
Gayunman, nauubos ang mga reserba. Bumaba sa 146.2 bilyong dolyar ang mga reserbang palitang-panlabas noong Abril 2026 mula sa 148.2 bilyong dolyar noong nakaraang buwan, ang ikaapat na sunod na buwan ng pagbaba. Bagaman sapat pa ang halagang ito para tustusan ang humigit-kumulang 5.8 buwan ng mga inaangkat, ipinakikita ng takbo nito na may hangganan ang magagamit na pondo. Nagbabala si Josua Pardede, punong ekonomista sa Permata Bank, na hindi sapat ang palagiang pagbabantay upang mapigilan ang higit pang paghina.
Hindi nangangahulugang hindi na maaaring biglang humina ang rupiah dahil handa ang Bank Indonesia sa buong maghapon. Gayunman, kung haharap ang merkado sa panibagong bugso ng demand sa dolyar mula sa mga tagapag-angkat at mga dayuhang mamumuhunang nagbabawas ng panganib, mas madali para sa sentral na bangko na pabagalin ang paggalaw kaysa ganap itong baligtarin sa iisang sesyon.
Binigyang-diin din ni Destry ang mga pagsisikap na itaas ang mga interest rate sa panandaliang mga papel sa rupiah upang patibayin ang estruktura ng interest rate nang hindi binabago ang batayang rate. Nagbabala ang mga analyst na maaaring bumili ng panahon ang mga hakbang sa pagprotekta sa salapi, ngunit maaaring mapilitan ang sentral na bangko na aktuwal na magtaas ng interest rate kung lalo pang babagsak ang rupiah at mauubos ang mga reserba, lalo na kung tataas ang kontroladong presyo ng gasolina at itulak nito ang implasyon lagpas sa target.
Iba ang Krisis na Ito sa Nangyari Noong 1997
Hindi maiiwasan ang paghahambing sa Krisis Pinansyal sa Asya noong 1997 hanggang 1998 dahil sa matinding trauma nito sa alaala ng mga Indonesian tungkol sa ekonomiya, ngunit maaari rin itong makapanlinlang. Noong dekada 1990, artipisyal na mataas ang nakapirming halaga ng rupiah laban sa dolyar. Nang mapilitang hayaang lumutang ng pamahalaan ang halaga ng salapi, bumagsak ito nang mahigit 500 porsiyento. Malayang ipinagbibili ang rupiah ngayon, kaya unti-unting nakapagsasaayos ang halaga nito sa halip na biglang bumaba. Nagbago rin ang estruktura ng panlabas na utang. Katumbas na ngayon ng humigit-kumulang 30 porsiyento ng GDP ang kabuuang panlabas na utang ng pampubliko at pribadong sektor, at karamihan dito ay may mas mahabang takdang panahon bago bayaran. Mas madaling pamahalaan ang ganitong kalagayan kaysa sa pangungutang sa dolyar na nagpabagsak sa mga konglomeradong malapit sa pulitika tatlong dekada na ang nakalipas. Mas malaki na rin ngayon ang kapital ng sektor ng pagbabangko at mas mahigpit ang pangangasiwa rito, kaya nababawasan ang panganib ng malawakang pagbagsak.
Gayunman, maaari pa ring magdulot ng matinding pinsala ang unti-unting paghina kung magpapahaba ito sa pagguho ng tiwala. Minsan nang isinama ng Morgan Stanley ang Indonesia sa Fragile Five, grupo ng mga umuusbong na merkado na may depisit sa kasalukuyang account at umaasa sa dayuhang kapital, noong 2013. Sa kasalukuyang krisis, lumakas ang mga salapi ng Brazil at South Africa, samantalang nananatiling nasa ilalim ng presyon ang Indonesia at India. Pinatutunayan ng pagkakaibang ito na patuloy na pinarurusahan ang ilang umuusbong na merkado dahil sa mga panlabas na depisit tuwing humihigpit ang pandaigdigang likididad, kaya nagiging sunud-sunuran ang Indonesia sa mga desisyong ginagawa sa Washington at Gitnang Silangan. Hindi biglaang pagbagsak ng mga bangko ang pangunahing panganib ngayon, kundi ang mabagal na pagsidhi ng presyon sa pananalapi ng pamahalaan, implasyong dulot ng inaangkat na mga produkto at pagliit ng puwang para sa mga hakbang sa patakaran. Dahil dito, palaging tumutugon ang pamahalaan sa mga krisis sa halip na pigilan ang mga ito.
Mga Posibleng Takbo ng Rupiah
Naglatag ang mga analyst ng dalawang malawak na senaryo para sa mga susunod na buwan. Sa batayang senaryo, magpapatuloy ang mga tensiyon sa Gitnang Silangan ngunit hindi aabot sa antas na tuluyang haharang sa Kipot ng Hormuz. Malamang na mananatili ang rupiah sa saklaw na 17,550 hanggang 17,700 kada dolyar. Sa ganitong antas, maaaring mapigilan ng interbensiyon at katamtamang pagbabago sa patakaran ang hindi makontrol na pagbagsak, bagaman mananatiling mataas ang pabagu-bagong galaw ng salapi. Kung matagal na isasara ang kipot at tataas nang lampas 120 dolyar kada bariles ang presyo ng langis, maaaring humina ang salapi sa pagitan ng 18,000 at 18,300 kada dolyar. Mas matinding pipisilin ng ganitong antas ang mga subsidiya, pagbabayad sa panlabas na utang at balanse ng mga korporasyon.
Alinman sa dalawang senaryo ay mangangailangan ng higit pa sa interbensiyon sa agarang merkado. Kailangan ng mga merkado ng kapani-paniwalang disiplina sa pananalapi ng pamahalaan, malinaw at bukas na pamamahala sa pamilihan ng kapital, at malinaw na pangakong pananatilihin ang kalayaan ng sentral na bangko. Agarang kailangan ang mga repormang estruktural upang mabawasan ang pag-asa sa inaangkat na fossil fuel. Kamakailan ay iniutos ni Pangulong Prabowo na pabilisin ang pagpapalit ng diesel tungo sa enerhiyang solar, at nagtakda ng 100 gigawatts na bagong kapasidad na itatayo ng pondo ng yaman ng estado na Danantara sa 30 prayoridad na lokasyon. Maaaring mabawasan sa paglipas ng panahon ang halaga ng mga inaangkat at makahikayat ng pribadong kapital sa malinis na enerhiya kung ililipat sa pagpapalawak ng enerhiyang nababagong muli ang mga subsidiya sa kuryenteng mula sa karbon. Kung walang ganitong malalaking hakbang, mananatiling nakasalalay ang rupiah sa mga balita tungkol sa Hormuz at sa mga desisyon ng Federal Reserve sa Washington.
Ang Pinakabuod
- Bumagsak ang rupiah sa pinakamababang antas sa kasaysayan na 17,513 kada dolyar noong Mayo 2026, humigit-kumulang 5 porsiyento ang ibinaba mula sa simula ng taon, habang dinaig ng paglabas ng kapital at mga dagok sa presyo ng langis ang mga pagsisikap na patatagin ito.
- Dahil sa digmaan sa Iran at mga pagkaantala sa Kipot ng Hormuz, naaalis sa suplay ng krudo ang hanggang 100 milyong bariles kada linggo. Nagkakahalaga ito sa Indonesia ng bilyun-bilyong dolyar na dagdag na subsidiya sa enerhiya dahil netong tagapag-angkat ito ng langis.
- Pinanatili ng Bank Indonesia sa 4.75 porsiyento ang batayang interest rate habang nauubos ang mga reserbang panlabas nito at nakikialam ito sa mga merkado ng agarang palitan, NDF at SRBI. Gayunman, hindi nito kayang sabay-sabay na ipagtanggol ang salapi, suportahan ang paglago at panatilihin ang malayang daloy ng kapital.
- Lalo pang nagpapabigat sa mga panlabas na presyon ang mga panloob na kahinaan, kabilang ang lumalaking depisit sa badyet, pangamba sa kalayaan ng sentral na bangko, pag-alis ng mga sapi sa mga indeks ng MSCI at pagbaba ng rating ng Fitch at isa pang malaking ahensiya.
- Hindi nahaharap ang Indonesia sa pagbagsak ng mga bangko gaya noong 1997 dahil mas maayos ang antas ng panlabas na utang at malayang lumulutang ang halaga ng salapi. Gayunman, nanganganib ang bansa sa implasyong dulot ng inaangkat na mga produkto, pagliit ng tubo sa pagmamanupaktura, tanggalan sa trabaho at paglagpas ng depisit sa pananalapi ng pamahalaan sa legal na hangganang 3 porsiyento kung magpapatuloy ang paghina.
- Tinataya ng mga analyst na mananatili sa pagitan ng 17,550 at 17,700 ang palitan sa batayang senaryo. Sa masamang senaryo, maaari itong umabot sa 18,000 hanggang 18,300 kung lalampas sa 120 dolyar ang presyo ng langis at titindi nang husto ang mga tensiyon sa Gitnang Silangan.
- Kakailanganin upang maibalik ang tiwala ang pagpapabilis sa paglipat mula sa inaangkat na fossil fuel, kapani-paniwalang pagpipigil sa paggasta ng pamahalaan at mga repormang estruktural upang gawing mas malinaw ang pamilihan ng kapital.