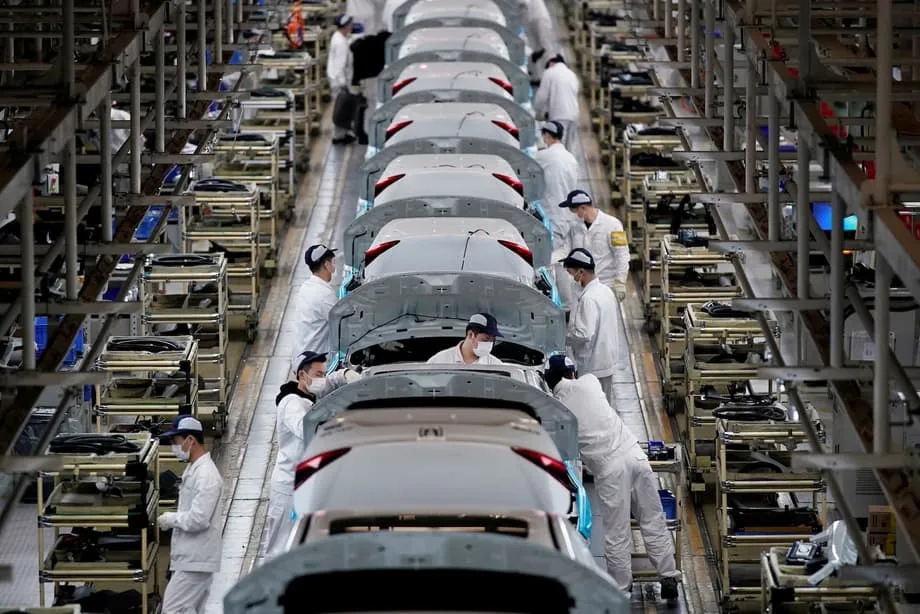
Pagbangon ng Sektor ng Paggawa, Salungat sa Inaasahan
Bumalik sa paglago ang sektor ng pagmamanupaktura ng China noong Marso nang may lakas na ikinagulat ng mga ekonomista. Itinala nito ang pinakamalakas na performance sa loob ng 12 buwan habang muling sumigla ang mga pabrika matapos ang Lunar New Year holiday. Umakyat sa 50.4 noong Marso ang opisyal na Purchasing Managers' Index (PMI) ng pagmamanupaktura, lampas sa 50.1 na median forecast ng mga ekonomistang tinanong ng Reuters, at malinaw na nakabawi matapos ang dalawang sunod na buwang pag-urong.
Mga Nilalaman
- Pagbangon ng Sektor ng Paggawa, Salungat sa Inaasahan
- Ipinakikita ng mga Sukatan sa Produksyon ang Malawakang Pagbuti
- Nagpapasigla sa mga Pabrika ang Malakas na Export
- Nagdudulot ng Kawalang-Katiyakan ang Labanan sa Gitnang Silangan
- Magkakaibang Senyas mula sa mga Pamamaraan ng Sarbey
- Kalagayan ng Ekonomiya at Balangkas ng Patakaran
- Mahahalagang Punto
Inilabas noong Martes ng National Bureau of Statistics ang datos, na katumbas ng pagtaas nang 1.4 percentage point mula sa 49.0 noong Pebrero. Ipinahihiwatig nito na bumibilis ang aktibidad ng pagmamanupaktura sa ikalawang pinakamalaking ekonomiya sa mundo sa kabila ng papadilim na pananaw sa pandaigdigang kalakalan. Para sa mga hindi pamilyar sa panukat na ito, buwanang sarbey ang PMI sa mga purchasing manager at nagsisilbi itong maagang palatandaan ng kalagayan ng ekonomiya. Ang mga resultang lampas 50 ay nagpapahiwatig ng paglago kumpara sa nakaraang buwan, habang ang mas mababa rito ay tanda ng pag-urong.
Tinapos ng resulta noong Marso ang nakababahalang paghina sa loob ng dalawang buwan, nang pumalo ang index sa 49.3 noong Enero at 49.0 noong Pebrero. Naapektuhan ang mga panahong ito ng iskedyul ng Lunar New Year holiday na umabot sa siyam na araw ngayong taon, ang pinakamahaba sa tala. Kaayon ng pagbangon sa pagmamanupaktura ang paunang datos sa kalakalan, na nagpapakitang tumaas nang 21.8 porsiyento ang exports ng China kumpara sa nakaraang taon sa unang dalawang buwan ng 2026. Pinalakas ito ng matatag na demand mula sa mga pamilihan sa Timog-Silangang Asya at mga mamimili sa Europa, na higit pa sa bumabang shipments patungong Estados Unidos.
Ipinakikita ng mga Sukatan sa Produksyon ang Malawakang Pagbuti
Sa datos ng PMI noong Marso, umakyat sa 51.4 porsiyento ang subindex para sa produksyon, 1.8 percentage point na mas mataas kaysa Pebrero at malinaw na nasa antas ng paglago. Mas malakas pa ang naging takbo ng index para sa mga bagong order: tumaas ito nang 3.0 percentage point sa 51.6 porsiyento, palatandaan ng kapansin-pansing pagbuti ng demand sa merkado para sa mga produktong gawa sa China. Lumampas sa 55.0 porsiyento ang production index at new orders index sa mga industriyang gaya ng pagproseso ng pagkain mula sa agrikultura at mga kaugnay na produkto nito, gayundin sa pagtunaw ng mga nonferrous metal. Sumasalamin ito sa mabilis na pagtaas ng demand sa mga sektor na ito.
Saklaw ng pagbangon ang mga negosyong magkakaiba ang laki, bagaman patuloy na nahigitan ng malalaking manufacturer ang mas maliliit. Umabot sa 51.6 porsiyento ang PMI ng malalaking negosyo, 0.1 percentage point na pagtaas mula sa nakaraang buwan. Malaki ang pagbuti ng mga katamtamang-laking negosyo, na umabot sa 49.0 porsiyento, pataas nang 1.5 percentage point. Pinakamalaki naman ang pag-angat ng maliliit na negosyo: tumaas nang 4.5 percentage point sa 49.3 porsiyento. Sa kabila ng pagbuting ito, nanatili sa antas ng pag-urong ang mga katamtaman at maliliit na kumpanya, na nagpapakita ng hindi pantay na pagbangon.
Napanatili ng pagmamanupaktura ng makabagong teknolohiya ang pangunguna nito, na may PMI na 52.1 porsiyento. Ika-14 na sunod na buwan na itong lampas sa antas ng paglago. Muling lumago ang mga industriya ng pagmamanupaktura ng kagamitan at mga produktong pangkonsumo, na nagtala ng 51.5 porsiyento at 50.8 porsiyento. Gayunman, patuloy na nahuli ang mga industriyang malakas kumonsumo ng enerhiya. Nagtala ang mga ito ng 48.9 porsiyento kahit umangat nang 1.1 percentage point mula Pebrero, habang nanatiling mas mababa sa kritikal na antas ang mga sektor ng tela at damit.
Nagpapasigla sa mga Pabrika ang Malakas na Export
Kasabay ng pagbangon sa pagmamanupaktura ang pambihirang performance ng kalakalang panlabas ng China sa mga unang buwan ng 2026. Umabot sa $1.1 trilyon ang kabuuang kalakalan sa dalawang direksiyon noong Enero at Pebrero, katumbas ng taunang pagbilis nang 21 porsiyento batay sa halaga sa dolyar. Partikular na tumaas nang 21.8 porsiyento ang exports. Umakyat nang 29.4 porsiyento ang shipments patungo sa mga bansa sa Timog-Silangang Asya at nang 22.7 porsiyento ang exports patungo sa European Union, na nagbigay-daan sa pag-iba-iba ng mga pamilihan habang bumababa ang mga order mula sa Estados Unidos.
Kapansin-pansin ang lakas ng exports sa mga sektor ng produktong may mataas na halaga at green technology. Lumago nang 43.0 porsiyento taon-sa-taon ang exports ng kagamitang electromechanical, habang pumailanlang nang 66.6 porsiyento ang shipments ng integrated circuit. Sumasalamin ito sa walang-patid na pandaigdigang demand na itinutulak ng pagtatayo ng imprastraktura para sa artificial intelligence. Sama-samang lumago nang 53.3 porsiyento ang tinaguriang “bagong tatlong produkto”—solar cell, lithium-ion battery at electric vehicle—na nagpatibay sa pangingibabaw ng China sa pagmamanupaktura ng malinis na enerhiya. Iniulat ng isang nagbebenta ng mga panlabas na muwebles na nakabase sa silangang China na tumaas nang 30 hanggang 40 porsiyento ang mga order noong Enero kumpara sa nakaraang taon. Patuloy pang dumami ang mga order noong Pebrero dahil sa pagbuti ng supply chain at pag-iimbak ng mga produkto sa mga bodega sa ibang bansa.
Ayon kay Cameron Johnson, senior partner ng consulting firm na Tidalwave Solution na nakabase sa Shanghai, kapansin-pansing dumami nitong mga nakaraang linggo ang mga katanungan mula sa ibang bansa tungkol sa mga solar panel at bateryang gawa sa China, lalo na mula sa mga mamimili sa Europa, India at Silangang Africa. Sinabi ni Johnson na tila bahagyang napoprotektahan ang China laban sa agarang pagkagambala sa suplay dahil sa malalaking reserba nito ng mahahalagang materyales, ngunit maaaring hindi magtagal ang pananggang ito kung magpapatuloy ang mga pagkaantala hanggang sa huling bahagi ng tagsibol.
Nagdudulot ng Kawalang-Katiyakan ang Labanan sa Gitnang Silangan
Sa kabila ng positibong datos noong Marso, lumalaking pressure ang kinakaharap ng mga manufacturer dahil sa tumitinding labanan sa Gitnang Silangan, na sumiklab noong huling bahagi ng Pebrero matapos ang mga pag-atake ng Estados Unidos at Israel sa Iran. Nagbunsod ang digmaan ng krisis sa enerhiya nang paghigpitan ng Iran ang mga shipment sa Strait of Hormuz, isang mahalagang rutang estratehiko na dinaraanan ng halos ikalimang bahagi ng pandaigdigang shipments ng langis at nagsisilbing kritikal na daanan ng inaangkat na enerhiya ng China.
Malinaw na makikita ang pagkabigla sa suplay sa mga subindex ng presyo ng PMI ng China. Sumirit sa 63.9 porsiyento noong Marso ang index ng presyo ng pagbili ng mga pangunahing hilaw na materyales, 9.1 percentage point na mas mataas kaysa Pebrero. Umabot naman sa 55.4 porsiyento ang index ng presyo ng mga produkto pagkalabas ng pabrika, pataas nang 4.8 percentage point. Ipinakikita ng matataas na resultang ito ang malaking presyur ng implasyon sa gastos ng mga industriyal na input, lalo na sa mga industriya ng petrolyo, karbon at pagproseso ng kemikal. Lumampas sa 70.0 porsiyento ang mga index ng presyo sa mga industriyang ito, ayon sa detalye ng NBS.
Kinumpirma ni Huo Lihui, punong estadistiko ng NBS, na malaki ang naging epekto sa mga kumpanyang sinarbey ng pagtaas ng bayarin sa pagpapadala at ng presyo ng mga inaangkat na kalakal, kabilang ang krudo at mga kemikal. Nagbabala ang China Association of Automobile Manufacturers na maaaring maapektuhan ng labanan ang exports ng sasakyan, dahil umabot sa humigit-kumulang 20 porsiyento ng automotive exports ng China noong nakaraang taon ang Gitnang Silangan. Itinaas ng mga manufacturer ang presyo ng kanilang produksyon sa ikalawang sunod na buwan, habang bumilis ang implasyon sa singil at pumalo sa pinakamataas na antas sa loob ng 15 buwan.
Maingat na positibo si Johnson na maaaring hindi magtagal ang mga pagkaantala. Binanggit niya ang posibilidad ng pagpupulong sa Mayo nina Pangulo ng Estados Unidos Donald Trump at lider ng China na si Xi Jinping, na maaaring magpatatag sa ugnayang pangkalakalan. Gayunman, nagbabala siyang magiging napakalaking problema para sa mga manufacturer na may manipis nang tubo ang patuloy na pagkaantala hanggang Mayo.
Magkakaibang Senyas mula sa mga Pamamaraan ng Sarbey
Magkakaiba ang larawang ipinakikita ng kalagayan ng pagmamanupaktura depende sa pamamaraang ginagamit sa sarbey. Habang nakabawi sa 50.4 ang opisyal na PMI ng NBS, inaasahang babagal sa 51.6 ang RatingDog China General Manufacturing PMI ng pribadong sektor, na binubuo ng S&P Global, kapag inilabas ito sa Miyerkules. Mas mababa ito sa pinakamataas na antas sa loob ng limang taon na 52.1 na naitala noong Pebrero.
Iniuugnay ng mga ekonomista ang pagkakaibang ito sa mga saligang pagkakaiba sa disenyo ng mga sarbey. Sumasaklaw ang opisyal na sarbey ng NBS sa mahigit 3,000 kumpanya, na karamihan ay malalaking negosyong pag-aari ng pamahalaan, at isinasagawa ito sa katapusan ng buwan. Samantala, mas maliit na grupo ng mga manufacturer na nakatuon sa exports ang sinasaklaw ng RatingDog. Isinasagawa rin nito ang mga panayam sa kalagitnaan ng buwan, kaya maaaring makuha nito ang ibang yugto ng siklo ng produksyon at ibang pangkat ng mga respondent.
Ipinakikita ng matinding pagkakaiba noong Pebrero ang mga pagkakaiba sa pamamaraan ng pagsarbey: lumiit ang opisyal na index sa 49.0, samantalang lumago ang pribadong sarbey sa 52.1, ang pinakamabilis na bilis nito mula Disyembre 2020. Iniulat ng pribadong sarbey noong Pebrero ang pinakamabilis na pagtaas ng mga bagong order mula sa exports mula Setyembre 2020. Samantala, nakuha naman ng opisyal na sarbey ang paghina ng produksyon sa sektor ng estado dahil sa holiday.
Inaasahan ni Xu Tianchen, senior economist sa Economist Intelligence Unit, na mapipigilan ng epekto ng biglaang pagtaas ng presyo ng langis ang pribadong PMI noong Marso, lalo na sa mga refinery at industriya ng petrochemical. Para maibsan ang mga epektong ito, iminungkahi ni Xu na tulungan ng mga gumagawa ng patakaran ang maliliit at katamtamang-laking kumpanya sa pamamagitan ng mas murang pautang at pagbawas sa pasanin ng mga inspeksiyong regulasyon.
Sa hinaharap, nakasalalay ang pagpapatuloy ng momentum na ito sa pananatili ng demand at kung mauudyukan ng kumpiyansa ang mas aktibong pagkuha ng mga manggagawa at pamumuhunan.
Binibigyang-diin ng pahayag na ito ni Yao Yu, tagapagtatag ng RatingDog, ang hindi pa tiyak na katangian ng kasalukuyang pagbangon.
Kalagayan ng Ekonomiya at Balangkas ng Patakaran
Inilabas ang datos ng PMI noong Marso kasabay ng bahagyang pagpapalawak ng suporta sa patakaran. Inanunsyo ng mga awtoridad ng China ang target na paglago ng ekonomiya na 4.5 hanggang 5 porsiyento para sa 2026 sa taunang mga pagpupulong ng parlamento noong unang bahagi ng Marso. Bahagya itong mas mababa kaysa sa target na humigit-kumulang 5 porsiyento na pinanatili sa nakaraang tatlong taon. Sumasalamin ang pagbabagong ito sa praktikal na pagkilala sa mga kawalang-katiyakan mula sa labas, kabilang ang tensiyon sa kalakalan at pagkagambala sa supply chain.
Inaasahang magbibigay ang patakarang piskal ng pinakamalawak na suporta sa loob ng maraming taon. Halos 12 trilyong yuan (humigit-kumulang $1.74 trilyon) ang epektibong suporta sa pananalapi kapag isinama ang mga espesyal na bono at iba pang instrumento. Naging angkop na maluwag ang patakarang pananalapi, na nagpapahiwatig ng posibleng pagbaba ng interest rate at reserve requirement sa mga susunod na buwan. Hiwalay dito, naglaan ang mga awtoridad ng espesyal na pondo na 100 bilyong yuan para sa koordinasyon ng pananalapi at pananalapi ng pamahalaan, partikular upang pasiglahin ang pagkonsumo at pribadong pamumuhunan.
Sa kabila ng pagbangon sa pagmamanupaktura, nananatili ang mga saligang kawalan ng balanse sa ekonomiya. Tumaas lamang nang 2.8 porsiyento taon-sa-taon ang retail sales noong Enero at Pebrero. Mas mabilis ito kaysa noong Disyembre ngunit nananatiling mababa kumpara sa mga nakaraang takbo. Partikular na mahina ang mga mamahaling produktong pangkonsumo, kung saan bumaba nang 7.3 porsiyento ang benta ng sasakyan. Lumago nang 5.2 porsiyento ang pamumuhunan sa mga fixed asset hindi kasama ang real estate, ngunit patuloy na lumiit ang pribadong pamumuhunan, bumaba nang 2.6 porsiyento taon-sa-taon. Ipinahihiwatig nito na marupok pa rin ang kumpiyansa ng mga negosyo sa labas ng mga proyektong sinusuportahan ng pamahalaan.
Nakababahala pa rin ang mga subindex ng trabaho. Nasa 48.6 porsiyento ang opisyal na sukatan ng trabaho sa pagmamanupaktura at 45.2 porsiyento naman sa mga industriyang hindi pagmamanupaktura. Ipinahihiwatig nito ang patuloy na kahinaan ng merkado ng paggawa, na maaaring makahadlang sa pagbangon ng pagkonsumo sa loob ng bansa. Bahagyang umakyat sa 50.1 mula 49.5 ang PMI ng mga industriyang hindi pagmamanupaktura, na sumasaklaw sa mga serbisyo at konstruksyon. Bahagya lamang itong lumampas sa antas ng paglago.
Mahahalagang Punto
- Umakyat sa 50.4 noong Marso ang opisyal na PMI ng pagmamanupaktura ng China, lampas sa 50.1 na forecast ng mga ekonomista at pinakamalakas na paglago sa loob ng 12 buwan
- Tinapos ng pagbangon ang dalawang sunod na buwang pag-urong, dahil muling nagsimula ang produksyon matapos ang Lunar New Year at sumirit ang mga order mula sa exports
- Nasa 51.4 ang subindex ng produksyon at 51.6 ang para sa mga bagong order, habang nanatili sa antas ng pag-urong ang trabaho (48.6) at oras ng paghahatid ng mga supplier (49.5)
- Nagdulot ang labanan sa Gitnang Silangan ng matinding pagtaas sa mga gastos sa input, kung saan pumailanlang sa 63.9 porsiyento ang index ng presyo ng mga hilaw na materyales
- Sumirit nang 21.8 porsiyento taon-sa-taon ang exports ng China noong Enero-Pebrero, dahil sa demand mula sa Timog-Silangang Asya at Europa
- Malaki ang pagbuti ng maliliit na negosyo, na umangat nang 4.5 point sa 49.3, ngunit nanatili pa rin sila sa antas ng pag-urong. Napanatili naman ng malalaking negosyo ang 51.6
- Patuloy na nangunguna ang pagmamanupaktura ng makabagong teknolohiya, na nagtala ng PMI na 52.1 at ika-14 na sunod na buwang paglago
- Inaasahang babagal sa 51.6 sa Marso ang PMI ng pribadong sektor na RatingDog, mula sa pinakamataas na antas nito sa loob ng limang taon na 52.1 noong Pebrero