Yumanig sa mga Pandaigdigang Pamilihan ang Pagsasara ng Isang Mahalagang Lagusan
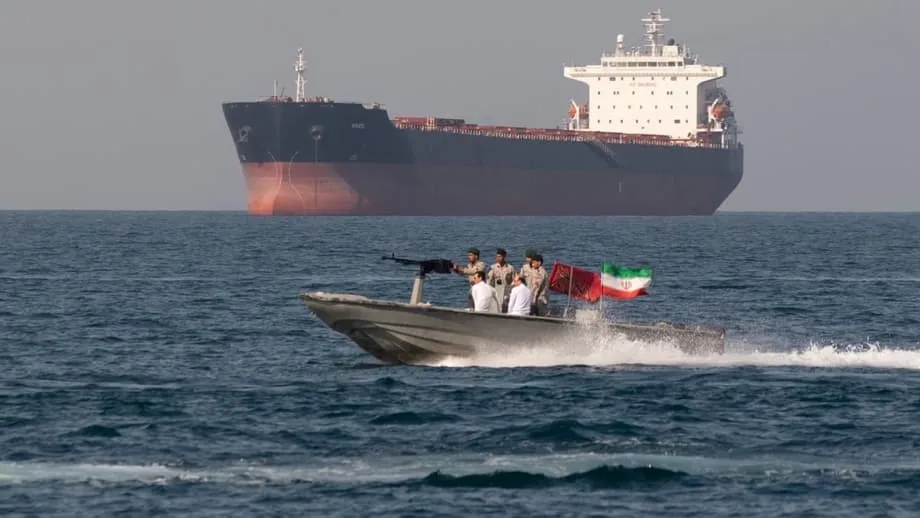
Naging halos bawal nang daanan ng mga tanker ng langis sa mundo ang Strait of Hormuz, isang makitid na daluyang naghihiwalay sa Peninsula ng Arabia at Iran. Kasunod ng mga pag-atakeng militar ng Estados Unidos at Israel laban sa Iran na nagsimula noong Pebrero 28, 2026, kumilos ang Tehran upang ihinto ang trapikong pandagat sa mahalagang lagusang ito. Agad itong nagdulot ng isa sa pinakamalalang pagkaantala sa pandaigdigang suplay ng enerhiya nitong nakalipas na mga dekada. Sumirit lampas $100 kada bariles ang benchmark na krudong Brent at umabot sa pinakamataas na $119 sa mga pabagu-bagong sesyon ng kalakalan.
Mga Nilalaman
- Yumanig sa mga Pandaigdigang Pamilihan ang Pagsasara ng Isang Mahalagang Lagusan
- Pinakamabigat ang Epekto ng Pagkaantala sa Suplay sa Asya
- Limitado ang Naibibigay na Ginhawa ng mga Pipeline na Umiiwas sa Hormuz
- Nananatili ang mga Panganib sa Seguridad
- Bakit Hindi Pa Rin Sapat ang Imprastraktura
- Mga Pagsisikap ng India na Agarang Pag-iba-ibahin ang mga Pinagmumulan ng Suplay
- Kasabay na Krisis sa mga Pamilihan ng Natural Gas
- Kumakalat sa Buong Mundo ang mga Epekto sa Ekonomiya
- Namumuo ang mga Alternatibong Ruta sa Pasipiko
- Mahahalagang Dapat Malaman
Ang makitid na bahaging ito ng dagat, na 33 kilometro lamang ang lapad sa pinakamakitid na punto, ay dinaraanan ng humigit-kumulang 20 milyong bariles ng langis kada araw. Katumbas ito ng ikalimang bahagi ng pandaigdigang konsumo ng petrolyo at isang-kapat ng lahat ng kalakalang pandagat ng langis. Nang magsara ang lagusan, humigit-kumulang 150 tanker ng langis at liquefied natural gas ang piniling mag-angkla sa halip na sumuong sa mapanganib na katubigan. Nagbunsod ito ng pagkabigla sa suplay na may epekto sa mga pook na malayo sa Gitnang Silangan.
Pinakamabigat ang Epekto ng Pagkaantala sa Suplay sa Asya
Dahil sa heograpiya ng daloy ng langis sa mundo, ang Asya ang pinakananganganib na rehiyon sa krisis na ito. Ayon sa datos ng International Energy Agency at U.S. Energy Information Administration, humigit-kumulang 84% ng krudong langis at 83% ng liquefied natural gas na dumaraan sa Hormuz ay patungo sa mga pamilihan sa Asya. Magkasamang bumubuo ang Tsina at India ng 44% ng lahat ng daloy ng krudo sa Hormuz; bago ang krisis, tumatanggap ang dalawang bansa ng kabuuang 8.2 milyong bariles kada araw.
Bagaman mas maliit ang kabuuang bolyum para sa Japan at South Korea, higit na umaasa ang mga ito sa suplay mula sa labas kung ihahambing sa sarili nilang kakayahang magprodyus. Halos wala silang sariling produksyon ng krudong langis, kaya lubos na nakasalalay ang kanilang mga ekonomiya sa tuluy-tuloy na pag-aangkat. Kaharap din ng Taiwan ang kaparehong panganib. Ayon sa mga analyst ng seguridad sa enerhiya, nanganganib ang produksiyong industriyal sa mga sentrong ito ng pagmamanupaktura kapag nagtagal ang pagkaantala.
Maging ang Tsina, na nagpoprodyus sa loob ng bansa ng humigit-kumulang 4.3 milyong bariles kada araw at may tinatayang 1.2 bilyong bariles na reserbang petrolyo para sa panahon ng kagipitan, ay hindi ganap na makaiiwas sa epekto. Bagaman agresibong isinusulong ng Beijing ang paggamit ng mga de-kuryenteng sasakyan at pagpapalawak ng renewable energy, kailangan pa rin ng ekonomiya nito ng napakaraming inaangkat na petrolyo upang umandar. Sinusubok ng kasalukuyang krisis ang hangganan ng mga paghahandang ito.
Limitado ang Naibibigay na Ginhawa ng mga Pipeline na Umiiwas sa Hormuz
Ang Saudi Arabia at United Arab Emirates lamang ang may operasyonal na imprastrakturang kayang umiwas sa Strait of Hormuz. Umaabot nang 1,200 kilometro ang Saudi East West Pipeline, na karaniwang tinatawag na Petroline, mula sa sentro ng pagproseso sa Abqaiq malapit sa Persian Gulf hanggang sa daungan ng Yanbu sa Red Sea. Pinatatakbo naman ng UAE ang Abu Dhabi Crude Oil Pipeline, na 360 kilometro ang haba at nagdurugtong sa Habshan at Fujairah sa Gulf of Oman.
Gayunman, malayong mas mababa ang kapasidad ng mga alternatibong rutang ito kaysa sa bolyum na dumaraan sa Hormuz. Kinumpirma ni Amin Nasser, CEO ng Saudi Aramco, na naabot na ng East West Pipeline ang buong kapasidad nito na humigit-kumulang 7 milyong bariles kada araw. Subalit humigit-kumulang 2 milyong bariles ang ginagamit ng mga lokal na refinery sa kanlurang baybayin, kaya 5 milyong bariles lamang ang maiaangkat palabas ng bansa. Kayang maghatid ng UAE pipeline ng 1.5 hanggang 1.8 milyong bariles kada araw, ngunit nilimitahan ng mga operasyonal na hadlang at kamakailang insidente sa seguridad ang aktuwal na daloy.
Sa kabuuan, kayang maghatid ng mga pipeline na ito na umiiwas sa Hormuz ng humigit-kumulang 6 hanggang 7 milyong bariles kada araw, o hindi hihigit sa 30% ng karaniwang trapiko sa Hormuz. Ayon sa U.S. Energy Information Administration, hindi karaniwang ginagamit nang husto ang kapasidad ng mga pipeline na ito sa normal na mga kondisyon. Tinatayang 2.6 milyong bariles kada araw lamang ang tunay na sobrang kapasidad bago ang krisis. Kahit lubos na gamitin ang mga ito, napakalaki pa rin ng kakulangan.
Nananatili ang mga Panganib sa Seguridad
Nagdaragdag ng mga bagong panganib ang mga alternatibong rutang ito sa halip na tuluyang maalis ang mga ito. Kailangan pa ring dumaan sa Bab el Mandeb strait sa timog na dulo ng Red Sea ang krudong langis ng Saudi na iniluluwas sa Yanbu. Banta na rito noon ang mga puwersang Houthi sa Yemen. Bagaman nasa labas ng Hormuz ang terminal sa Fujairah, sapat itong malapit sa abot ng mga missile at drone ng Iran kaya sinuspinde ang operasyon ng pagkakarga matapos ang mga pag-atake noong Marso 16. Tinamaan ang mga pasilidad ng imbakan sa Fujairah, kaya bahagyang kargamento lamang ang naisasakay ng mga tanker bago umalis.
Bakit Hindi Pa Rin Sapat ang Imprastraktura
Inilantad ng kasalukuyang krisis ang ilang dekada ng pagpapabaya sa mga alternatibong rutang pangluwas. Bagaman kinilala na mula pa noong dekada 1980 na malaking kahinaan ang Hormuz, higit na binigyang-priyoridad ng mga prodyuser sa Gulf ang episyensiya kaysa sa pagkakaroon ng mga reserbang ruta. Itinayo ng Saudi Arabia ang East West Pipeline noong Digmaang Iran-Iraq upang maiwasan ang mga pag-atake sa dagat, ngunit nakatuon ang mga sumunod na pag-upgrade sa paunti-unting pagpapalawak sa halip na pagtatayo ng tunay na magkakahiwalay na sistema.
Nakahadlang sa pagtatayo ng karagdagang imprastraktura ang mga balakid sa politika at ekonomiya. Kinakailangang harapin ang masalimuot na usapin sa soberanya at seguridad para makapagtayo ng mga pipeline sa mga karatig-bansa. Walang anumang rutang umiikot sa Hormuz ang Iraq, Kuwait, Qatar at Bahrain, kaya lubos silang umaasa sa pagdaan dito. Itinigil ang operasyon ng Trans Arabian Pipeline, na dating nagdurugtong sa Saudi Arabia at baybayin ng Lebanon sa Mediterranean, noong 1990. Isa na lamang itong inabandunang pamanang pook.
Sinabi ni Daniel Yergin, historyador ng enerhiya at vice chairman ng S&P Global, na tila malabong mangyari sa mga gumagawa ng patakaran ang pinakamasamang senaryo dahil nakatuon sila sa mga agarang usaping pangkomersiyo. Ipinagpalagay noon na magbibigay ng sapat na proteksiyong militar ang mga bansang konsyumer upang manatiling bukas ang kipot, kaya nabawasan ang pang-ekonomiyang insentibo para magtayo ng mamahaling alternatibong imprastraktura.
Laging umiiral ang pinakamasamang senaryo, ngunit tila hindi ito malamang mangyari. Nagmula ang pagkakaiba-iba ng suplay o seguridad sa paniniwalang naroon ang mga konsyumer upang protektahan ang langis.
Mga Pagsisikap ng India na Agarang Pag-iba-ibahin ang mga Pinagmumulan ng Suplay
Ipinakikita ng India kapwa ang mga posibilidad at limitasyon ng mabilis na pagbabago sa supply chain. Bago ang krisis, dumaraan sa Hormuz ang humigit-kumulang 40% ng inaangkat na krudo ng India, katumbas ng 2.5 hanggang 2.7 milyong bariles kada araw. Ayon sa Indian Petroleum Ministry, nag-iba-iba na ngayon ang pinagmumulan ng suplay ng mga lokal na refinery, at 70% nito ay nagmumula sa mga rutang hindi dumaraan sa Hormuz. Gayunman, malaki pa rin ang kakulangan sa suplay.
Mabilis na inilipat ng mga refinery sa India ang pagkuha ng krudo sa terminal ng Yanbu sa Saudi Arabia at daungan ng Fujairah sa UAE. Ipinakikita ng datos ng Kpler, isang kompanyang nagsusuri ng kalakal, na umakyat sa 8.8 milyong bariles noong Marso 2026 ang kargamento ng krudo ng Saudi na ipinadala mula Yanbu patungong India, mula sa sero noong mga nakaraang buwan. May karagdagang bolyum na dumarating sa pamamagitan ng pipeline sa Fujairah, bagaman mahirap itong subaybayan dahil pinapatay ng ilang sasakyang-dagat ang mga transponder upang itago ang mga galaw ng mga ito malapit sa mga lugar ng labanan.
Nakatiyak din ang New Delhi ng 20 napakalalaking carrier ng gas na may kargang humigit-kumulang 1 milyong tonelada ng suplay mula sa Estados Unidos. Dumaraan ang mga ito sa mga alternatibong ruta sa Red Sea at Gulf of Oman. Kinumpirma ng mga mapagkukunan sa pamahalaan na dumarating na ang mga kargamentong ito bilang tugon sa kagipitan, ngunit kinilala rin nilang hindi ganap na mapapalitan ng mga ito ang nawalang suplay mula sa Gitnang Silangan.
Kasabay na Krisis sa mga Pamilihan ng Natural Gas
Bagaman nangingibabaw sa mga balita ang krudong langis, kasinglala rin ng mga suliranin sa suplay ang kinahaharap ng pamilihan ng LNG. Halos lahat ng iniluluwas na LNG ng Qatar, pangalawa sa pinakamalaking nagluluwas nito sa mundo, ay dumaraan sa Hormuz. Umaasa rin ang UAE sa kipot para sa pagluluwas ng gas. Magkasamang bumubuo ang dalawang bansang ito ng halos 20% ng pandaigdigang kalakalan ng LNG, na pangunahing nagsusuplay sa mga pamilihan sa Asya.
Di-gaya ng krudong langis, walang alternatibong pipeline para sa LNG. Kapag nagsara ang mga pasilidad ng pagpapatunaw ng gas o hindi makapagkarga ng mga tanker, hindi na maihahatid ang gas sa mga pamilihan. Nagdeklara ng force majeure ang Qatar Energy di-nagtagal matapos magsimula ang labanan at itinigil ang produksyon sa mga pasilidad na karaniwang nagpoproseso ng mahigit 112 bilyong metro kubiko kada taon.
Pinakamalubha ang epekto sa mga bansang gaya ng Bangladesh, India at Pakistan. Halos dalawang-katlo ng inaangkat nilang LNG ay dumaraan sa Hormuz, at lubos silang umaasa sa gas para sa paglikha ng kuryente. Mula sa natural gas nagmumula ang 50% ng kuryente ng Pakistan, habang gas naman ang pinagmumulan ng 25% ng kuryente sa Bangladesh. Dahil sa pagtaas ng presyo nang 39% sa iisang sesyon ng kalakalan, napilitan ang mga pamahalaan ng mga bansang ito na magpatupad ng salit-salitang brownout at mga hakbang sa pagtitipid ng enerhiya, kabilang ang pagsasara ng mga unibersidad.
Kumakalat sa Buong Mundo ang mga Epekto sa Ekonomiya
Nagdulot agad ng pagtaas ng implasyon sa buong mundo ang pagkaantala sa suplay. Bukod sa krudong langis, matindi ring tumaas ang presyo ng gasolina, diesel, jet fuel, petrochemical, pataba at mga pangunahing pagkain. Nahaharap ang mga magsasaka sa Northern Hemisphere, na papasok na sa panahon ng pagtatanim, sa mas mataas na gastos sa produksyon na maaaring magpataas sa presyo ng pagkain pagkalipas ng ilang buwan.
Nagpatupad ang mga pamahalaan sa Asya ng mga hakbang para sa kagipitan, mula sa pagbabawal sa pagluluwas ng gasolina hanggang sa pagkontrol sa presyo. Iniutos ng Tsina sa mga refinery na ihinto ang pagluluwas ng gasolina upang mapanatili ang suplay sa loob ng bansa. Inanunsiyo ng South Korea ang pagkontrol sa pinakamataas na presyo ng gasolina sa unang pagkakataon sa loob ng tatlong dekada. Naiwasan ng Japan ang agarang kakulangan dahil sa matatag nitong reserbang pang-estratehiya na sasapat nang halos 150 araw, ngunit patuloy itong nahaharap sa mataas na presyo.
Plano ng International Energy Agency na irekomenda ang pagpapakawala ng 400 milyong bariles mula sa mga reserbang petrolyo para sa kagipitan. Ito ang magiging pinakamalaking magkakaugnay na pagpapakawala ng reserba sa kasaysayan ng organisasyon. Gayunman, hindi kayang palitan ng ganito kalaking hakbang ang tuluy-tuloy na daloy na 20 milyong bariles kada araw nang walang takda.
Namumuo ang mga Alternatibong Ruta sa Pasipiko
Habang nananatiling limitado ang suplay mula sa Gitnang Silangan, mas madalas nang bumaling ang mga mamimili sa Asya sa Hilagang Amerika, sa kabila ng Pasipiko. Nag-aalok ang imprastraktura ng enerhiya sa Pasipiko ng Canada, partikular ang proyektong LNG Canada sa Kitimat, British Columbia, at ang pinalawak na Trans Mountain Pipeline na nagsusuplay sa Vancouver, ng mga rutang umiiwas hindi lamang sa Hormuz kundi pati sa iba pang mahahalagang kipot gaya ng Strait of Malacca at South China Sea.
Nagsimula ng operasyon noong Hunyo 2025 ang terminal ng LNG Canada. Direktang ipinadadala nito ang mga kargamento sa North Pacific at nakararating sa mga terminal sa hilagang-silangang Asya sa loob ng 10 hanggang 11 araw. Mas maikli ito kaysa 24 na araw na kailangan upang makadaan sa Panama Canal ang LNG mula sa Gulf Coast ng Estados Unidos. Ganito rin, lubos na umiiwas sa mahahalagang kipot sa Gitnang Silangan ang krudo mula Alberta na dumaraan sa Trans Mountain Expansion pipeline, na may kapasidad na 890,000 bariles kada araw.
Gayunman, aabutin ng ilang taon bago mapalawak ang mga alternatibong ito. Isasaalang-alang pa ang LNG Canada Phase 2 para sa pinal na pasiya sa pamumuhunan sa huling bahagi ng 2026 o unang bahagi ng 2027. Magdaragdag ito ng kapasidad na 14 milyong tonelada kada taon. Wala pang umiiral na kontrata ang iminungkahing proyekto ng Alaska LNG, na sinusuportahan ng administrasyong Trump, at hindi ito makapagsisimulang magluwas bago ang 2031 sa pinakamabuti.
Mahahalagang Dapat Malaman
- Karaniwang dinaraanan ng Strait of Hormuz ang 20 milyong bariles ng langis kada araw, katumbas ng 20% ng pandaigdigang konsumo at 25% ng kalakalang pandagat.
- Tumatanggap ang Asya ng 84% ng krudong langis at 83% ng LNG na dumaraan sa Hormuz. Magkasamang bumubuo ang Tsina at India ng 44% ng daloy ng krudo.
- Kaya lamang saluhin ng pinagsamang kapasidad ng East West Pipeline ng Saudi Arabia at Habshan Fujairah Pipeline ng UAE ang 6 hanggang 7 milyong bariles kada araw, o humigit-kumulang 30% ng karaniwang bolyum sa Hormuz.
- Inilipat ng India ang mga rutang pinagkukunan ng inaangkat nito upang 70% ng suplay ay hindi dumaraan sa Hormuz, ngunit may kakulangan pa rin kaya kailangan ang mga agarang kargamento mula sa Estados Unidos at Kanlurang Aprika.
- Magkasamang bumubuo ang Qatar at UAE ng halos 20% ng pandaigdigang pagluluwas ng LNG. Dumaraan sa Hormuz ang lahat ng ito, at walang alternatibong pipeline para sa natural gas.
- Sumirit lampas $100 kada bariles ang presyo ng krudong Brent at umabot sa pinakamataas na $119, habang tumaas nang 39% sa iisang sesyon ang mga benchmark ng LNG.
- Plano ng International Energy Agency ang makasaysayang pagpapakawala ng 400 milyong bariles mula sa estratehikong reserba upang mabawasan ang kakulangan sa suplay.
- Nag-aalok ng matatag na alternatibo sa usaping heopolitika ang imprastraktura ng enerhiya sa Pasipiko ng Canada, ngunit aabutin ng ilang taon ang pagpapalawak ng suplay na ito.