Talumpating Itinakda sa Gitna ng Ligalig sa mga Merkado
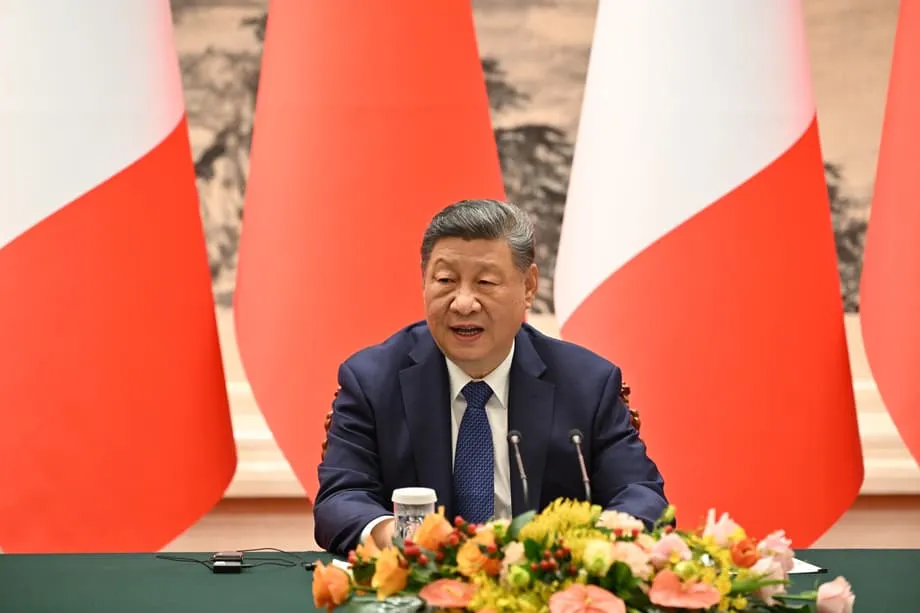
Nang ilathala ng pangunahing journal ng ideolohiya ng Partido Komunista ng Tsina ang mga pahayag ni Pangulong Xi Jinping na orihinal na binigkas noong 2024, tila sadyang pinili ang tiyempo upang samantalahin ang matinding kawalang-katatagan sa pananalapi. Bumagsak ang dolyar sa pinakamababang antas nito sa loob ng apat na taon kumpara sa isang basket ng mga pangunahing salapi, bunsod ng pabagu-bagong mga patakaran sa kalakalan at mga banta ng administrasyong Trump sa kalayaan ng mga institusyon. Umakyat sa rekord na mahigit $5,500 kada onsa ang presyo ng ginto habang naghahanap ang mga mamumuhunan ng mga kanlungan bukod sa mga tradisyonal na asset ng Estados Unidos. Umabot na sa halos 11 porsiyento ang paghina ng dolyar kumpara sa mga salapi ng mga pangunahing kasosyo sa kalakalan ng Estados Unidos mula nang manungkulan si Trump, na nagpapakita ng malawakang pangamba sa direksiyon ng patakarang pang-ekonomiya ng Amerika. Sa ganitong kalagayang inilalarawan ng mga analyst bilang sentimyentong “Ibenta ang Amerika,” inilahad ni Xi ang pananaw na gawing pandaigdigang kapangyarihan ang renminbi mula sa isang lokal na salapi.
Mga Nilalaman
- Talumpating Itinakda sa Gitna ng Ligalig sa mga Merkado
- Plano para sa Kapangyarihan ng Salapi
- Pagbuo ng Alternatibong Imprastraktura sa Pananalapi
- Digital na Salapi at mga Sistemang Tumatawid sa Hangganan
- Paglago sa Pagbabayad sa Kalakalan
- Mga Limitasyon ng Mahigpit na Kontrol
- Estratehiyang Heopolitikal at Mabagal na Paghina
- Mga Posibleng Senaryo at Patuloy na Hadlang
- Mahahalagang Punto
Sa mga pahina ng Qiushi, nagtanong si Xi upang ilahad ang kaniyang estratehikong layunin. Itinanong niya kung ano ang bumubuo sa isang makapangyarihang bansang pinansyal, at sinagot na kailangan nito ng malakas na salaping malawakang ginagamit sa pandaigdigang kalakalan, pamumuhunan, at mga pamilihan ng palitan ng salapi, at may katayuan bilang pandaigdigang reserbang salapi. Tuwirang hinahamon ng pakahulugang ito ang posisyon ng dolyar mula nang itatag ng Kasunduang Bretton Woods ang pangingibabaw nito mahigit walong dekada na ang nakalipas.
Kasabay ng paglalathala ng mga pahayag na ito ang panahong di-pangkaraniwang bulnerable ang hegemonya ng Amerika sa pananalapi. Pahina ng mga patakaran ni Pangulong Donald Trump sa taripa ang tiwala sa paglago ng ekonomiya ng Estados Unidos, habang nagdulot ng panibagong kawalang-katiyakan sa patakarang pananalapi ang pasiya niyang italaga si Kevin Warsh bilang susunod na pinuno ng Federal Reserve, matapos ang paulit-ulit na sagupaan niya sa kasalukuyang pinuno nitong si Jerome Powell. Hayagan namang nanawagan si Christine Lagarde, pangulo ng European Central Bank, na gumanap ng mas malaking papel ang euro sa pandaigdigang pananalapi, na sumasalamin sa mas malawak na hangarin ng mga bansa na bawasan ang pagdepende sa dolyar.
Nasaksihan ng Tsina kung paanong nagbubukas ng mga pagkakataon ang mga pangyayaring ito na mahigit isang dekada na nitong hinahangad. Mula 2010, itinaguyod ng Beijing ang internasyonalisasyon ng renminbi, ngunit limitado ang naging pag-usad habang nananatiling tila di-matitinag ang dolyar. Ngayon, habang bumababa ang bahagi ng dolyar sa pandaigdigang reserbang pananalapi mula 71 porsiyento noong 2000 tungo sa humigit-kumulang 57 porsiyento sa kasalukuyan, at umaakyat naman sa 2.4 porsiyento ang bahagi ng renminbi sa mga reserba, nakikita ng mga pinunong Tsino ang pagkakataong pabilisin ang kampanya.
Plano para sa Kapangyarihan ng Salapi
Nakasandig ang pananaw ni Xi sa tatlong haliging institusyonal na susuporta sa katayuan bilang reserbang salapi. Una, kailangan ng Tsina ng makapangyarihang sentral na bangko na may kakayahang magpatupad ng epektibong patakarang pananalapi at makahikayat ng pandaigdigang daloy ng kapital. Ikalawa, kailangang bumuo ang bansa ng mga institusyong pinansyal na kayang makipagkompetensiya sa buong mundo at maayos na nakapaglilingkod lampas sa mga hangganan. Ikatlo, kailangang maging tunay na pandaigdigang sentro ng pananalapi ang mga lungsod gaya ng Shanghai at Shenzhen, na may kakayahang impluwensiyahan ang pandaigdigang pagtatakda ng presyo at makahikayat ng tuluy-tuloy na pamumuhunan mula sa ibang bansa.
Binabanggit ng mga analyst na mangangailangan ng malalaking pagbabago sa arkitektura ng pananalapi ng Tsina upang makamit ang mga layuning ito. Kailangang hayaang malayang lumutang ang renminbi ayon sa puwersa ng merkado sa halip na itakda araw-araw ng sentral na bangko, at payagang makatawid sa mga hangganan ang kapital nang walang pahintulot ng pamahalaan. Pahihinain ng ganitong liberalisasyon ang pamamaraang kontrolado ng Partido Komunista sa pamamahala ng ekonomiya, na lumilikha ng kabalintunaan sa puso ng mga ambisyon nito para sa salapi.
Higit pa sa makasagisag na ambisyon ang kinakatawan ng balangkas na ito. Hudyat ito ng paglayo sa dating pag-aatubili ng Beijing na hayagang hamunin ang pangingibabaw ng dolyar. Sa loob ng maraming taon, malaki ang naging pakinabang ng Tsina sa umiiral na pandaigdigang sistema, habang palihim na ikinaiinis nito ang kakayahan ng Washington na gawing sandata ang imprastraktura ng pananalapi sa pamamagitan ng mga parusa. Ipinakita ng pagyeyelo sa mga reserbang pananalapi ng Russia noong 2022 kung gaano kabulnerable ang mga ekonomiyang umaasa sa dolyar, at pinabilis nito ang paghahanap ng Tsina ng mga alternatibong sistemang hindi kontrolado ng Amerika.
Gayunman, malaki pa rin ang agwat ng ambisyon at realidad. Ayon sa datos ng International Monetary Fund, humigit-kumulang 1.93 porsiyento ng pandaigdigang reserbang pananalapi ang renminbi, kumpara sa 57 porsiyento para sa dolyar at 20 porsiyento para sa euro. Sa pandaigdigang pananalapi sa kalakalan, panandaliang nalampasan ng yuan ang euro noong nakaraang taon upang maging ikalawang pinakamadalas gamiting salapi, ngunit maliit ang 5.8 porsiyento nitong bahagi sa merkado kumpara sa 82 porsiyentong pangingibabaw ng dolyar.
Pagbuo ng Alternatibong Imprastraktura sa Pananalapi
Digital na Salapi at mga Sistemang Tumatawid sa Hangganan
Bumuo ang Tsina ng kahalintulad na arkitektura sa pananalapi upang mabawasan ang pagdepende sa mga sistemang nakabatay sa dolyar. Nasa sentro nito ang Cross-Border Interbank Payment System (CIPS), na nag-aalok ng alternatibo sa SWIFT, ang network ng pagpapalitan ng mensahe na nangingibabaw sa pandaigdigang pagbabangko. Nitong mga nakaraang buwan, lumawak ang CIPS sa mga sentrong offshore sa Africa, Gitnang Silangan, at Gitnang Asya. Naging unang tagapagpautang sa Africa na direktang kumonekta sa CIPS ang Standard Bank, ang pinakamalaking bangko sa kontinente batay sa mga asset. Dahil dito, nakapagbabayad ang mga negosyo sa Tsina gamit ang renminbi nang hindi ito ipinagpapalit muna sa dolyar.
Kaakibat ng CIPS ang digital yuan, na kilala bilang Digital Currency Electronic Payment (DCEP). Nanguna ang People’s Bank of China sa malawakang pagsubok sa digital na salaping ito ng sentral na bangko. Gumagamit ito ng dalawang antas na estruktura na nagpapahintulot sa mga komersiyal na bangko na mamahagi ng mga digital wallet sa mga end user. Nagbibigay-daan ang sistema sa mga transaksiyon nang walang koneksiyon sa internet gamit ang near-field communication, at ginawa itong tugma sa mga umiiral na plataporma ng pagbabayad gaya ng Alipay at WeChat Pay.
Bahagi rin ng estratehiyang ito ang mga kasunduan sa pagpapalitan ng salapi. Lumagda ang Beijing sa gayong mga kasunduan sa humigit-kumulang 50 bansa, na nagpapahintulot sa mga sentral na bangko na ipagpalit ang mga lokal na salapi sa yuan kapag kailangan. Nagbibigay ang mga palitang ito ng mahalagang likididad sa mga bansang nahaharap sa mga parusa ng Estados Unidos, gaya ng Russia at Iran, at sumusuporta rin sa mga kasosyo sa kalakalan kabilang ang Argentina, Pakistan, at Turkey. Dahil sa mekanismong ito, naiiwasan ng kalakalan ng dalawang bansa ang pagpapalit sa dolyar at sa halip ay naisasagawa ito gamit ang mga lokal na salapi o renminbi.
Paglago sa Pagbabayad sa Kalakalan
Naganap ang pinakamalinaw na pag-usad sa internasyonalisasyon ng renminbi sa pagbabayad sa kalakalan. Halos isang-katlo ng $6.2 trilyong pandaigdigang kalakalan ng Tsina ang binabayaran na ngayon sa yuan, mula sa 20 porsiyento noong 2022. Kapag isinama ang lahat ng pagbabayad na tumatawid sa hangganan, kabilang ang pagbili ng bono at pamumuhunan mula sa ibang bansa, umaabot sa 53 porsiyento ang bahagi ng yuan. Unang nalampasan nito ang dolyar noong 2023 sa saklaw ng kalakalan ng Tsina.
Lumaganap ang mga kasunduang bilateral sa mga umuunlad na bansa ng Global South. Gumagamit na ang Brazil at Tsina ng real at yuan sa pagbabayad sa bentahan ng soy bean. Ipinagpapalit naman ng United Arab Emirates at Tsina ang liquefied natural gas sa yuan. Nadagdagan ang paggamit ng India at Russia sa rupee at ruble sa kanilang kalakalang bilateral. Kadalasang renminbi na ang ginagamit sa kalakalan ng enerhiya ng Russia at Tsina. Kinailangan ito dahil sa mga parusa ng Kanluran, ngunit nakatulong din sa pagsusulong ng mga layunin ng Beijing para sa salapi.
Lumipat din sa pagpapautang sa yuan ang pagpapautang ng Tsina sa ibang bansa. Apat na ulit na lumaki sa loob ng limang taon ang mga hawak na yuan sa ibang bansa ng mga bangkong Tsino, hanggang $480 bilyon. Lumalaking bahagi ito ng humigit-kumulang $1 trilyong pautang sa Belt and Road Initiative. Nagpalit ng dati nilang utang sa dolyar tungo sa obligasyong yuan ang mga bansang gaya ng Kenya, Angola, at Ethiopia upang makinabang sa mga interes na 200 hanggang 300 batayang puntos na mas mababa kaysa sa antas ng dolyar.
Mga Limitasyon ng Mahigpit na Kontrol
Sa kabila ng mga pagsulong na ito, hinahadlangan ng mga limitasyong estruktural ang renminbi na magkaroon ng tunay na katayuan bilang reserbang salapi. Mahigpit na kinokontrol ng Tsina ang kapital, kaya nalilimitahan ang malayang pagdaloy ng pera lampas sa mga hangganan nito. Kailangan ng pahintulot ng pamahalaan ang mga transaksiyong tumatawid sa hangganan, at araw-araw na pinamamahalaan ng People’s Bank of China ang halaga ng palitan sa loob ng makitid na saklaw. Sumasalungat ang saradong account sa kapital sa mga kinakailangan ng isang reserbang salapi, na dapat malayang maipapalit at lumutang ang halaga upang makahikayat ng mga pandaigdigang mamumuhunang naghahanap ng likididad at katatagan.
Lumilikha ng saligang tensiyon ang pag-iwas ng Partido Komunista ng Tsina sa panganib sa pananalapi. Ilalantad ng ganap na liberalisasyon ang lokal na sistema ng pananalapi sa mga ispekulatibong pag-atake at babawasan ang kakayahan ng Beijing na pangasiwaan ang daloy ng kredito sa ekonomiya. Kasalukuyang inilalaan ng mga bangkong pag-aari ng estado ang kapital ayon sa mga prayoridad sa politika, isang mekanismong ayaw bitiwan ng partido. Kung walang malinaw at maaasahang sistemang legal, malalalim at likidong pamilihang pinansyal, at ganap na pagpapalit ng salapi, hindi maaaring magsilbing tunay na imbakan ng halaga ang renminbi para sa mga sentral na bangko sa buong mundo.
Ipinahihiwatig ng mga analyst na mas pinipili ng Beijing ang kontroladong pamamaraang ito. Sa pagpapanatili ng mahigpit na pangangasiwa habang pinalalawak ang pagbabayad sa kalakalan, napapakinabangan ng Tsina ang pagbawas sa pagkalantad nito sa dolyar nang hindi dumaranas ng pabagu-bagong galaw ng bukas na mga pamilihan ng kapital. Mas binibigyang-priyoridad ng estratehiya ang gamit ng salapi sa mga transaksiyong pangkalakalan kaysa sa lalim ng pamilihang pinansyal na kailangan upang maging reserbang salapi ito.
Estratehiyang Heopolitikal at Mabagal na Paghina
Tila hindi agad ibagsak ng Tsina ang dolyar ang layunin ng pamamaraan nito, kundi maghanda para sa matagal na pagkakawatak-watak ng sistema. Sa pagpapalaganap ng renminbi sa kalakalan sa mga bansang pinatawan ng parusa at sa mga umuunlad na ekonomiya, bumubuo ang Beijing ng ugnayang bilateral na maaaring magpatuloy sakaling maputol ang ugnayan nito sa mga sistemang pinansyal ng Kanluran. Para itong panangga laban sa mga sitwasyong posibleng humarap mismo ang Tsina sa magkakaugnay na parusa, partikular kaugnay ng Taiwan o iba pang lugar ng tensiyon.
Samantala, ayon sa paglalarawan ng ilang analyst, unti-unti at hindi biglaan ang paghina ng dolyar. Dinoble ng mga sentral na bangko ang kanilang pagbili ng ginto mula 2022, bilang hakbang upang pag-ibahin ang mga hawak nila at lumayo sa mga asset na dolyar. Binawasan naman ng Tsina ang mga hawak nitong Treasury sa pinakamababang antas mula noong 2008, na mas mababa na ngayon sa $731 bilyon. Sumasalamin ang mga hakbang na ito sa paghina ng tiwala sa katatagang pampolitika at pamamahala sa pananalapi ng Amerika. Lumampas na sa $38 trilyon ang pambansang utang ng Estados Unidos at halos kalahati nito ay kailangang muling pondohan sa loob ng dalawang taon.
Lalong nag-alala ang mga dayuhang mamumuhunan sa mga kamakailang pahayag ni Pangulong Trump na ikinagagalak niya ang paghina ng dolyar dahil ginagawa nitong mas mapagkumpitensya ang mga iniluluwas ng Estados Unidos. Bagaman muling tiniyak ni Treasury Secretary Scott Bessent ang paninindigan sa patakaran para sa malakas na dolyar, ipinakikita ng salungatang ito ang kawalang-pagkakatiyakan sa mga patakaran na nagtutulak sa pag-iiba-iba ng mga hawak na asset.
Mga Posibleng Senaryo at Patuloy na Hadlang
Nagdudulot ng dagdag na salik ang nominasyon kay Kevin Warsh upang pamunuan ang Federal Reserve. Nakilala noon si Warsh bilang mahigpit na tagapagbantay laban sa implasyon noong una siyang naglingkod sa Fed, bagaman kamakailan ay pinaluwag niya ang kaniyang mga paninindigan upang umayon sa mga panawagang ibaba ang interes. Kasabay ng posibleng pamumuno niya ang mga haka-haka tungkol sa Mar-a-Lago Accord, isang teoretikal na balangkas para sa kontroladong paghina ng dolyar na isinulat ni Stephen Miran, tagapayo sa ekonomiya ni Trump. Maaaring makamit ng gayong pinamamahalaang paghina ang mga layuning pataasin ang pagiging mapagkumpitensya, ngunit nanganganib itong magpasiklab ng paglikas ng kapital mula sa mga pamilihan ng Estados Unidos sa panahong delikado para sa pagpopondo ng pamahalaan.
Para sa Tsina, nananatiling paunti-unting pagpapalawak, at hindi pagpapalit sa dolyar, ang agarang layunin. Lumaki ang bahagi ng renminbi sa mga pandaigdigang pagbabayad sa kalakalan mula 1.9 porsiyento tungo sa 8.4 porsiyento mula 2020, at patuloy na tumataas ang paggamit nito sa kalakalang bilateral. Gayunman, kung wala ang mga pundasyong institusyonal ng bukas na mga pamilihan ng kapital at malinaw na sistemang legal, nagsisilbi ito pangunahin bilang salaping pambayad sa kalakalan sa halip na reserbang asset para sa pamumuhunan.
Patuloy na nagsasaliksik ang mga bansang BRICS ng magkakasamang sistema ng pagbabayad at mga posibleng digital na salapi na makalalampas sa dolyar at SWIFT. Itinataguyod ng Tsina at Russia ang mga alternatibong ito, bagaman nagbanta si Trump ng 100 porsiyentong taripa laban sa anumang hakbang ng BRICS upang maglunsad ng salapi. Ipinahihiwatig ng gayong mga tensiyon na pumapasok ang pandaigdigang sistema ng pananalapi sa yugtong pinagtatalunan ang isang multipolar na kaayusan: nananatiling nangingibabaw ang dolyar, ngunit unti-unti itong nababawasan sa mga gilid ng mga panrehiyong alternatibo.
Mahahalagang Punto
- Inilalahad ng talumpati ni Xi Jinping noong 2024 na inilathala sa journal na Qiushi ang ambisyong magkaroon ang renminbi ng katayuan bilang pandaigdigang reserbang salapi na malawakang ginagamit sa pandaigdigang kalakalan.
- Bumagsak ang dolyar sa pinakamababang antas nito sa loob ng apat na taon dahil sa mga pangamba sa mga patakaran ng administrasyong Trump sa kalakalan at mga pagbabago sa pamumuno ng Federal Reserve, kaya nagkaroon ng pagkakataong isulong ang renminbi.
- Halos 33 porsiyento ng $6.2 trilyong kalakalan ng Tsina ang binabayaran na ngayon sa yuan, at umabot sa 53 porsiyento ang mga pagbabayad na tumatawid sa hangganan, bagaman 2.4 porsiyento lamang ng pandaigdigang reserba ang salaping ito.
- Pinalawak ng Tsina ang Cross-Border Interbank Payment System (CIPS) sa Africa at Gitnang Silangan, at pinaunlad ang digital yuan (DCEP) upang mabawasan ang pagdepende sa SWIFT at mga sistemang dolyar.
- Pinipigilan ng mahigpit na pagkontrol sa kapital, pinamamahalaang halaga ng palitan, at saradong mga account sa kapital ang renminbi na makamit ang ganap na pagpapalit na kailangan upang magkaroon ng tunay na katayuan bilang reserbang salapi.
- Inililipat ng mga sentral na bangko sa buong mundo ang kanilang mga hawak tungo sa ginto at binabawasan ang pagkalantad sa dolyar. Ibinaba ng Tsina ang mga hawak nitong Treasury sa mas mababa sa $731 bilyon, ang pinakamababang antas mula noong 2008.