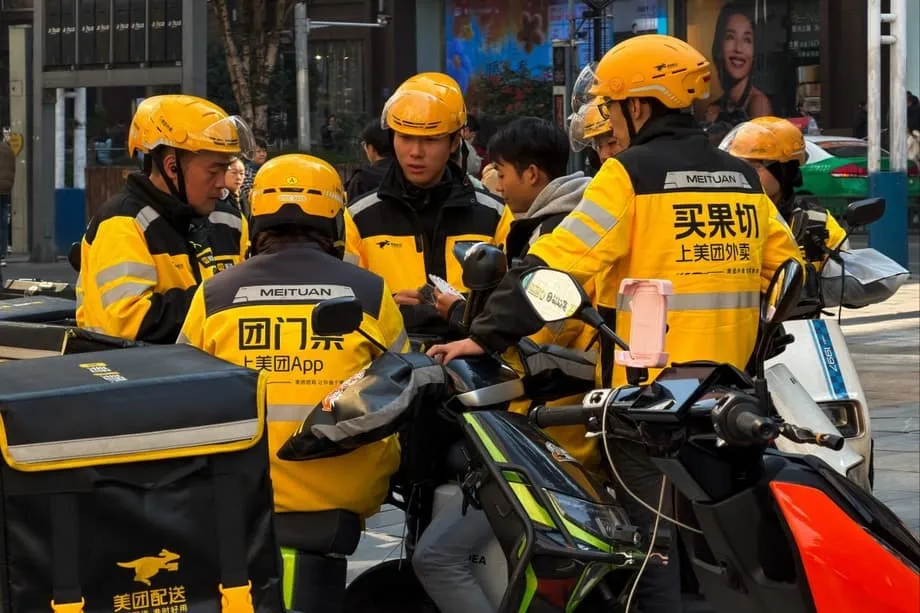
Pinag-aaralan ng mga Pandaigdigang Brand ang Kalagayan Matapos ang Digmaan sa Sektor na Nagkakahalaga ng $143.9 Bilyon
Naglunsad ang higanteng Suweko na kompanyang Ikea ng serbisyong agarang paghahatid sa JD.com noong huling bahagi ng Enero, na sumasaklaw sa siyam na pangunahing lungsod sa Tsina at nangangakong maihahatid sa loob ng isang oras ang maliliit na gamit sa bahay. Nangyari ito ilang buwan lamang matapos pilitin ng mga regulator ng Tsina ang mga lokal na higanteng kompanya ng teknolohiya na itigil ang mapaminsalang digmaan sa subsidiya, na gumastos ng bilyun-bilyong dolyar at nagtulak sa mga lider ng industriya sa matitinding pagkalugi. Para sa mga multinasyonal na kompanyang nagmamasid mula sa gilid, hudyat ang tiyempo ng isang mahalagang pagbabago sa isa sa pinakamasiglang pamilihan ng retail sa mundo.
Mga Nilalaman
- Pinag-aaralan ng mga Pandaigdigang Brand ang Kalagayan Matapos ang Digmaan sa Sektor na Nagkakahalaga ng $143.9 Bilyon
- Lawak ng Ekonomiya ng Paghahatid sa Tsina
- Ang Digmaan sa Subsidiya na Yumanig sa Industriya
- Namagitan ang mga Regulator
- Bakit Ngayon Pumapasok ang mga Dayuhang Kompanya
- Higit Pa sa Presyo: Ang Bagong Larangan ng Kompetisyon
- Mga Bagong Kalahok at Pagbabago ng Pamilihan
- Nananatili ang mga Hamon
- Mga Estratehikong Implikasyon
- Mahahalagang Punto
Kabilang ang Ikea sa dumaraming dayuhang kompanya, gaya ng tagagawa ng gulong na Aleman na Continental, discount supermarket chain na Aleman na Aldi Nord, at US warehouse retailer na Sam's Club, na nagmamadaling magtatag ng mga operasyong agarang retail sa Tsina. Hindi basta ginagaya ng mga kompanyang ito ang mga modelo ng paghahatid sa kani-kanilang bansa; lumilikha sila ng mas mabilis at mas malawak na mga serbisyong iniangkop sa mga inaasahan ng mga mamimiling Tsino. Nakasandig ang estratehiya sa isang payak na palagay: sa kabila ng kamakailang kaguluhan, nagbubukas ng mga oportunidad na wala sa ibang lugar ang imprastraktura ng agarang retail sa Tsina at ang demand ng mga mamimili.
Lawak ng Ekonomiya ng Paghahatid sa Tsina
Upang maunawaan kung bakit pumapasok ngayon ang mga multinasyonal, isaalang-alang ang laki ng ekosistema ng logistik sa Tsina. Naiproseso ng sektor ng paghahatid ng parsela sa bansa ang ika-150 bilyong parsela para sa 2024 pagsapit ng kalagitnaan ng Nobyembre, sampung ulit na pagtaas mula sa 14 bilyong naproseso noong 2014. Sa mga araw na pinakamarami ang padala, mahigit 729 milyong parsela ang napoproseso ng industriya; regular namang lumalagpas sa 13 bilyon ang buwanang dami ng padala, ayon sa State Post Bureau.
Sinusuportahan ng imprastrakturang ito ang pamilihan ng agarang retail na nagkakahalaga ng 650 bilyong yuan ($90 bilyon) noong 2023, at inaasahan ng mga analyst na lalampas ito sa 2 trilyong yuan ($280 bilyon) pagsapit ng 2030. Ang sektor, na nangangahulugan ng paghahatid ng mga produkto sa loob ng 30 hanggang 60 minuto matapos umorder, ay nagbago mula sa pagiging kaginhawahan tungo sa pangangailangan ng mga mamimili. Gaya ng sinabi ng isang tagamasid sa industriya, umaasa na ngayon ang mga mamimiling Tsino sa agarang pagtugon sa pangangailangan hindi lamang para sa pagkain, kundi pati sa mga charger ng telepono, damit, elektroniko, at muwebles.
"Nangunguna ang Tsina sa mundo sa paglaganap ng internet at ipinagmamalaki nito ang mahusay na digital na imprastraktura," sabi ni Fu Yifu, espesyal na mananaliksik sa Su Merchants Bank sa Nanjing. "Sa matinding kompetisyon sa pamilihan ng Tsina, makatutulong sa mga dayuhang brand ang pagbibigay ng mga serbisyong agarang retail upang mas epektibong mapalago ang benta." Sa pagsasama ng kanilang mga kalakasan sa produkto at mga lokal na plataporma, mababawi ng mga dayuhang brand ang kakulangan nila sa kaalaman sa lokal na pamilihan habang tinutugunan ang sopistikadong demand.
Ang Digmaan sa Subsidiya na Yumanig sa Industriya
Hindi naging madali o mura ang pagdating sa puntong ito. Sa malaking bahagi ng 2025, naglaban ang tatlong pangunahing plataporma ng paghahatid sa Tsina, ang Meituan, ang Ele.me na suportado ng Alibaba, at ang JD.com, sa tinawag ng mga analyst na mapanganib na "paligsahan ng hindi pagpapaurong." Nagsimula ang sigalot nang mag-alala ang JD.com sa paglawak ng Meituan sa pangkalahatang retail at maglunsad ito ng serbisyo sa paghahatid ng pagkain noong Pebrero 2025 upang makipagkompetensiya sa pangunahing negosyo ng Meituan.
Ang kinalabasan ay digmaan sa presyo na di-pangkaraniwan ang tindi. Nag-alok ang mga plataporma ng kape sa halagang 2 yuan ($0.28) lamang, libreng tanghalian, at malawakang mga kampanya ng kupon. Nangako ang Taobao Instant Commerce ng Alibaba na magbibigay ng 50 bilyong yuan ($7 bilyon) na subsidiya sa loob ng 12 buwan. Nag-anunsiyo ang JD.com ng dalawang magkahiwalay na yugto ng pamumuhunan na tig-10 bilyong yuan. Tumugon ang Meituan sa pamamagitan ng mga promosyong nagtala ng rekord at nagpabagsak sa mga server nito nang umabot sa 120 milyon ang mga order sa isang Sabado ng Hulyo.
Malubha ang pinsalang pinansyal. Iniulat ng Meituan ang pagkalugi ng 16 bilyong yuan ($2.3 bilyon) sa ikatlong quarter ng 2025, pinakamalaki mula nang maging pampublikong kompanya ito. Halos 16 bilyong yuan naman ang nawala sa bagong sangay ng negosyo ng JD.com, kabilang ang paghahatid ng pagkain, sa kabila ng pagdoble ng kita nito. Kalahati ang ibinaba ng kita ng Alibaba. Tinataya ng mga analyst sa Nomura na lumampas sa $4 bilyon ang ginastos ng buong industriya sa ikalawang quarter pa lamang, habang inaasahan ng Goldman Sachs na aabot sa 41 bilyong yuan ang pagkalugi ng Alibaba at 26 bilyong yuan naman ng JD.com na may kaugnayan sa paghahatid sa susunod na taon.
Namagitan ang mga Regulator
Hindi nakaligtas sa pansin ng Beijing ang pagkalugi. Simula Mayo 2025, ipinatawag ng State Administration for Market Regulation (SAMR) ang tatlong plataporma at hinimok ang mga ito na wakasan ang kompetisyong "estilo-involution"—katawagang ginagamit ng mga tagapagpatupad ng patakaran sa Tsina para ilarawan ang mapanirang tunggaliang walang panalo, na nakapipinsala sa lahat ng kalahok. Pagsapit ng huling bahagi ng Hulyo, iniutos ng regulator sa mga kompanya na sumunod sa mga tuntunin ng patas na kompetisyon at kumilos nang makatwiran sa pamilihan.
Sumasalamin ang pakikialam sa mas malawak na mga alalahaning pang-ekonomiya. Nag-alala ang mga awtoridad ng Tsina na binabaluktot ng karera sa pinakamababang presyo ang mga palatandaan ng presyo, ginugulo ang mga pamilihan, nagdudulot ng pag-aaksaya, at nagpipiga sa maliliit na negosyanteng napipilitang sumalo sa gastos ng mga diskuwento. Kaayon din ang pagsupil sa mga patakarang "anti-involution" na naglalayong pigilan ang labis na kompetisyon sa loob ng iba't ibang sektor.
Noong Agosto 2025, hayagang nangako ang tatlong higante na pipigilin nila ang agresibong pagbibigay ng diskuwento. Nangako ang Meituan na aalisin ang hindi patas na kompetisyon at susunod sa mga regulasyong nagbabawal sa pagbebenta nang "malayong mas mababa sa gastos." Nangako ang Alibaba na makatwiran nitong ipamamahagi ang mga subsidiya at iiwasan ang hindi malusog na kompetisyon. Ipinangako naman ng JD.com na hindi nito gagamitin ang dami ng order upang lumikha ng mga bula sa pamilihan. Itinigil din ng mga kompanya ang mga promosyon ng "libreng tanghalian" na naging tampok ng digmaan sa presyo noong tag-init.
Bakit Ngayon Pumapasok ang mga Dayuhang Kompanya
Nagbukas ng oportunidad ang tigil-putukan. Nang ilipat ng mga plataporma ang pokus mula sa mapanirang pagpepresyo tungo sa kalidad ng serbisyo, episyensiya ng imprastraktura, at napapanatiling paglago, naging mas mahuhulaan ang kalagayan ng pamilihan para sa mga bagong kalahok. Para sa mga multinasyonal, may ilang salik sa pagtimbang ng kanilang pasya bukod sa pansamantalang kapayapaan.
Tinatayang 15 porsiyento ng pandaigdigang kita ng 200 pinakamalalaking multinasyonal na kompanya mula sa Japan, Europa, at Estados Unidos ay nagmumula sa Tsina, ayon sa datos ng Bain & Company. Gaya ng sinabi ng isang analyst, mahalagang ipagtanggol ng mga multinasyonal ang kanilang operasyon sa Tsina hindi lamang bilang pamilihang pagbebentahan, kundi bilang mahalagang ugnayan sa mga pandaigdigang supply chain na sinusuportahan ng episyenteng industriyal na ekosistema ng bansa.
Lalo pang lumalaki ang agwat sa gawi ng mga mamimili sa Tsina at sa ibang pamilihan. Maaaring maghintay nang ilang araw ang mga mamimili sa Kanluran para sa mga order sa e-commerce, pero itinuturing na ng mga mamimiling Tsino na pamantayan ang paghahatid sa loob ng 30 minuto. Binago ng inaasahang ito ang agarang retail mula sa serbisyong dagdag-halaga tungo sa pangunahing kailangan upang makipagkompetensiya. Nanganganib maluma sa ikalawa nilang pinakamalaking pamilihan ang mga dayuhang brand na hindi makakaangkop.
Nagbibigay ng mabilis na paraan ang pakikipagtuwang sa mga matatag nang plataporma. Sa halip na magtayo mula sa simula ng sarili nilang mga network ng logistik, ginagamit ng mga kompanyang gaya ng Ikea ang umiiral na imprastraktura ng mga rider at network ng mga bodega ng JD.com. Sa ganitong paraan, agad na napapalawak ng mga dayuhang retailer ang kanilang saklaw sa siyam na lungsod, sa halip na maghintay nang ilang taon upang magtayo nang mag-isa ng kapantay na kakayahan.
Higit Pa sa Presyo: Ang Bagong Larangan ng Kompetisyon
Itinutulak ng panahong matapos ang mga subsidiya ang kompetisyon sa mga aspetong maaaring maging kalamangan ng mga multinasyonal. Dahil bawal na sa mga plataporma na bumili ng bahagi sa pamilihan sa pamamagitan ng mapanirang mga diskuwento, nagiging mapagpasya ang mga salik gaya ng kalidad ng produkto, pagiging maaasahan ng supply chain, at karanasan ng gumagamit.
"Ang kakayahan sa supply chain, episyensiya ng pagtupad sa mga order, at kalidad ng serbisyo ang magiging mahahalagang salik na magtatakda sa magiging kalagayan ng industriya," ayon sa ulat ng Chinese Academy of International Trade and Economic Cooperation. Pabor sa mga kompanyang may matibay na reputasyon ng brand at husay sa operasyon ang pagbabagong ito, katangian mismo ng mga bagong kalahok na gaya ng Aldi at Ikea.
Tinutugunan din ng pagbabagong ito ang mga alalahanin tungkol sa pagpapanatili na lumala noong panahon ng subsidiya. Noong digmaan sa presyo, matindi ang presyur sa mga rider ng paghahatid habang nawalan naman ng tubo ang maliliit na negosyante. Ngayon, namumuhunan ang mga plataporma sa mga benepisyo para sa mga rider, kabilang ang pangakong 2 bilyong yuan ng JD.com para pagandahin ang mga benepisyo ng mga full-time rider at ang pagpapatupad ng Meituan sa buong bansa ng seguro sa pensiyon para sa 1 milyong rider. Nakatutulong ang mga pagpapahusay na ito na patatagin ang lakas-paggawang sumusuporta sa agarang paghahatid.
Higit pa rito, lumalawak ang pokus mula sa pagkain tungo sa pangkalahatang paninda, elektroniko, at mga gamit sa bahay, ang mga kategoryang espesyalisado ang mga dayuhang retailer. Iniulat ng Taobao Instant Commerce na lumago nang 100 porsiyento ang mga kategoryang hindi pagkain sa 1,205 uri ng produkto, na nagpapahiwatig na gumagamit na ang mga mamimili ng agarang paghahatid para sa mas masasalimuot na pagbili.
Mga Bagong Kalahok at Pagbabago ng Pamilihan
Patuloy na nakaaakit ng mga bagong lokal na kakompetensiya ang pamilihan sa kabila ng kamakailang matitinding pagkalugi. Kamakailan ay inanunsiyo ng East Buy, sangay ng e-commerce ng kompanyang pang-edukasyon na New Oriental, ang mga planong magtayo ng kakayahan sa pagtupad ng mga order para sa agarang retail sa Beijing, Shanghai, at Guangzhou, kabilang ang pagtatayo ng malalaking bodega upang masuportahan ang paghahatid sa loob ng 30 minuto. Tumaas nang 14 porsiyento ang halaga ng sapi ng kompanya matapos ang balita, na nagpapahiwatig ng tiwala ng mga mamumuhunan na may potensiyal pa ring lumago ang sektor kahit matapos ang mga digmaan sa subsidiya.
Pinagtitibay ng patuloy na interes na ito ang isang saligang katotohanan: nagbabago ang agarang retail sa Tsina mula sa pakana sa marketing tungo sa mahalagang imprastraktura. Gaya ng obserbasyon ng isang analyst, kapag naging bahagi na ng pang-araw-araw na buhay ang agarang paghahatid, mas maihahalintulad ito sa imprastraktura ng mga pangunahing serbisyo kaysa sa isang kategorya ng retail. Nangangailangan ang ganitong mga negosyo ng mahabang panahon ng pamumuhunan at pagtatatag ng posisyon sa kompetisyon bago kumita.
Para sa mga multinasyonal, pagkakataon ang kasalukuyang sandali na magtatag ng presensiya nang hindi agad napipilitang tapatan ang mga di-makatwirang subsidiya. Maaari silang magtuon sa pagsasama ng kanilang mga kalakasan sa pandaigdigang produkto at mga lokal na kakayahan sa paghahatid upang lumikha ng mga pinagsamang modelong wala sa kani-kanilang pamilihan.
Nananatili ang mga Hamon
Walang katiyakan ang tagumpay. Matindi pa rin ang kompetisyon sa pamilihan kahit wala na ang labis na pagbibigay ng diskuwento. Nangunguna ang Meituan na may humigit-kumulang 50 porsiyento ng pamilihan ng paghahatid ng pagkain at 71 milyong order kada araw. Hawak ng Alibaba ang 42 porsiyento, habang nakakuha ang JD.com ng humigit-kumulang 8 porsiyento ngunit nahihirapan itong bigyang-katwiran ang gastos sa pagpapalawak nito.
Nagdaragdag ng komplikasyon sa operasyon ang inaasahan ng mga mamimili sa bilis ng paghahatid. Nangangailangan ng masalimuot na pagpoposisyon ng imbentaryo at mapanghulaang logistik ang paghahatid ng muwebles o piyesa ng sasakyan sa loob ng 30 minuto, na malaking kaibahan sa mga tradisyonal na supply chain ng retail. Kailangang iangkop ng mga dayuhang kompanya ang kanilang pandaigdigang mga modelo ng operasyon sa mga lokal na pangangailangang ito.
Patuloy na tumitindi ang pagsisiyasat ng mga regulator. Bukod sa pagpepresyo, sinusuri ng mga awtoridad ang mga gawi sa paggawa, kaligtasan ng pagkain, at pagkapribado ng datos. Dahil sa paninindigan ng pamahalaan na "walang pagpaparaya" sa magulong kompetisyon, kailangang maingat ang bawat bagong kalahok sa mga estratehiya nito sa promosyon.
Higit pa rito, marupok pa rin ang tigil-putukan ng mga lokal na higante. Bagaman hayagang nangangako ang mga ehekutibo ng makatwirang kompetisyon, hindi nagbago ang estratehikong layuning nagpasimula ng digmaan: ang pagnanais na kontrolin ang pangunahing ugnayan ng mamimili sa lokal na komersiyo. Gaya ng sinabi ni Meituan CEO Wang Xing sa mga analyst, "Gagawin namin ang mga kinakailangang pamumuhunan upang mapanatili ang aming nangungunang posisyon."
Mga Estratehikong Implikasyon
Hudyat ng pagpasok ng mga multinasyonal sa sektor ng agarang retail sa Tsina ang pagpasok ng industriya sa mas ganap na yugto. Habang naglaban ang mga lokal na kompanya upang itatag ang pamilihan sa pamamagitan ng malaking pagkalugi ng puhunan, layunin naman ng mga dayuhang kompanya na lumikha ng halaga sa pamamagitan ng husay sa operasyon at pagkakaiba ng brand.
Bahagi ang padron na ito ng mas malawak na mga uso sa retail sa Tsina. Ayon sa kamakailang ulat ng Bain & Company, hindi na maaaring umasa ang paglago ng mga brand sa pagpaparami ng suplay o pagpapalalim ng mga diskuwento. Sa halip, kailangang maunawaan kung bakit pinipili ng mga mamimili ang partikular na mga channel at matukoy ang mahahalagang sandali ng pagbili. Lumago nang 40 porsiyento ang mga membership store noong 2025, habang sumirit nang 92 porsiyento ang mga discount store, na nagpapakitang naghahanap ng halaga ang mga mamimili bukod sa mababang presyo.
Para sa mga pandaigdigang retailer, kapwa pinagmumulan ng kita at laboratoryo ng inobasyon ang Tsina. Maaaring magsilbing batayan kalaunan sa kanilang mga estratehiya sa ibang pamilihan ang mga kakayahan sa agarang paghahatid na lilinangin nila sa pakikipagtuwang sa JD.com at katulad na mga plataporma. Kung paanong dating tila bago sa ibang bansa ang mga sistema ng pagbabayad gamit ang mobile sa Tsina ngunit naging pamantayan sa buong mundo kalaunan, maaari ring magtakda ng susunod na henerasyon ng pandaigdigang komersiyo ang imprastraktura nito para sa agarang retail.
Nag-uunahan ang mga kompanya na makuha ang pamilihang ito bago ito tuluyang pagsama-samahin ng iilang kompanya. Sa 545 milyong gumagamit ng online na paghahatid ng pagkain at inaasahang halagang 2 trilyong yuan ng pamilihan pagsapit ng 2030, higit pa sa mga kita kada quarter ang nakataya. Para sa Ikea, Aldi, Continental, at iba pa, nakasalalay ang kanilang pasya sa paniniwalang mananatiling bukas nang sapat na panahon ang pamilihan ng agarang retail sa Tsina upang makapagtatag sila ng napapanatiling posisyon, at nagbukas ng panahong matatag ang kamakailang pakikialam ng mga regulator sa isa pa ring pinakamasisiglang larangan ng komersiyo sa mundo.
Mahahalagang Punto
- Naglunsad ang Ikea, Continental, Aldi Nord, at Sam's Club ng mga serbisyong agarang paghahatid sa Tsina sa pakikipagtuwang sa mga lokal na plataporma gaya ng JD.com upang mag-alok ng bilis ng paghahatid na mas mabilis kaysa sa pamantayan nila sa ibang bansa.
- Nagkakahalaga ng $143.9 bilyon ang pamilihan ng agarang retail sa Tsina at inaasahang aabot sa 2 trilyong yuan pagsapit ng 2030. Sinusuportahan ito ng network ng logistik na nagproseso ng 150 bilyong parsela noong 2024.
- Gumastos ng bilyun-bilyon sa mga subsidiya ang mga lokal na higanteng kompanya ng teknolohiya na Meituan, Alibaba, at JD.com noong digmaan sa presyo ng 2025, na nagdulot ng malalaking pagkalugi at pakikialam ng State Administration for Market Regulation.
- Noong Agosto 2025, nagkasundo ang tatlong plataporma sa tigil-putukan, itinigil ang mapanirang pagbibigay ng diskuwento at inilipat ang pokus sa kalidad ng serbisyo, episyensiya ng supply chain, at napapanatiling paglago.
- Pumapasok ang mga dayuhang kompanya sa pamilihan matapos ang tigil-putukan upang samantalahin ang makabagong digital na imprastraktura ng Tsina habang iniiwasan ang hindi napapanatiling kompetisyon sa subsidiya na naging katangian ng mga naunang pagtatangkang pumasok sa pamilihan.
- Inililipat ang kompetisyon mula sa digmaan sa presyo tungo sa imprastraktura at kalidad ng serbisyo, na pumapabor sa mga matatag na brand na may mahusay na supply chain at husay sa operasyon.