Sa likod ng pag-angat ng isang higante sa baterya
Noong 2005, dalawang tagagawa lamang sa Tsina ang nagsusuplay ng mga baterya para sa mga de-kuryenteng sasakyan. Ngayon, mahigit tatlong-kapat ng mga lithium-ion cell na ginagamit sa buong mundo ay ginagawa roon. Hindi aksidente ang mabilis na pag-angat mula sa halos wala tungo sa pangingibabaw. Bunga ito ng matagal na kampanyang pinagsama ang maagang pamumuhunan ng pamahalaan, mga insentibo para sa mamimili, at matinding karera sa pagitan ng dose-dosenang pribado at kumpanyang may kaugnayan sa estado. Dumating ang isang tampok na sandali noong 2008 Beijing Olympics, nang gumamit ng lithium-ion na baterya ang mga bus sa lungsod at ipinahiwatig nito ang pambansang pagtaya sa de-kuryenteng transportasyon. Ang ibang bahagi ng mundo ang nakaimbento ng teknolohiya at nanguna sa mga unang merkado. Nagpasya ang Tsina na palakihin ito nang mas mabilis at mas mura.
Mga Nilalaman
- Sa likod ng pag-angat ng isang higante sa baterya
- Ano ang nagtulak sa Tsina sa landas na ito
- Mula sa mga patakaran tungo sa mga pabrika, talento at mas mababang gastos
- Mga pagpiling teknolohikal na nagpabago sa merkado
- LFP laban sa NMC, at ang blade ng BYD
- Karera sa mabilisang pag-charge
- Malakihang produksyon at kontrol sa supply chain
- Epekto sa buong mundo at bagong heopolitika ng baterya
- Makakahabol ba ang mga karibal sa kasalukuyang teknolohiyang lithium-ion
- Saan papasok ang mga baterya ng susunod na henerasyon
- Ano ang kahulugan nito para sa mga automaker at mamimili
- Mahahalagang Punto
Dalawang pangalan na ngayon ang tumutukoy sa sektor: Contemporary Amperex Technology Limited (CATL) at BYD. Pagsapit ng 2017, nanguna na ang CATL sa pandaigdigang ranggo ng mga supplier, samantalang pinagsama ng BYD ang paggawa ng baterya at sasakyan sa iisang kumpanya. Pinahusay ng dalawang kompanya ang mga pamamaraan sa pagmamanupaktura, nagtatag ng malapit na ugnayan sa mga supplier ng materyales at kagamitan, at natutong mabilis na gawing maramihang produksyon ang mga konsepto mula sa laboratoryo. Bunga nito ang sistemang mabilis magdagdag ng kapasidad, makapaghatid ng pare-parehong kalidad, at magpababa ng gastos taon-taon.
Ano ang nagtulak sa Tsina sa landas na ito
Noon pa mang 2001, napagpasiyahan na ng mga tagapagpatupad ng patakaran na mas mainam na lampasan ang mga kotse na may makinang de-petrolyo at tumuon sa mga de-kuryenteng sasakyan na pinatatakbo ng baterya, sa halip na habulin ang agwat sa teknolohiyang combustion. Isinama nila sa mga pambansang plano ang mga bagong sasakyang de-enerhiya at rechargeable na baterya. Matapos ang pandaigdigang krisis sa pananalapi, pinabilis ng pondong pangpasigla ng ekonomiya at mga proyekto ng munisipyo ang mga paunang pagsubok sa pampublikong transportasyon at mga taksi. Nagpasimula ng demand sa mahahalagang sentrong urban ang programang Ten Cities, Thousand Vehicles. Pinadali ng malalaking lungsod ang pagkuha ng plaka para sa mga bumibili ng de-kuryenteng sasakyan, kaya nabawasan ang mahabang paghihintay na patuloy na nakapipigil sa mga bumibili ng kotseng de-gasolina.
Nagsimula noong 2009 ang mga subsidiya at bawas-buwis para sa mga mamimili at nagpatuloy ang mga ito nang mahigit isang dekada. Ginamit din ang pondo ng pamahalaan sa pagtatayo ng mga network ng charging station. Nakipagtulungan ang mga lokal na pamahalaan sa mga kompanyang gaya ng BYD para gawing de-kuryente ang mga bus at sasakyang pangtrabaho. Lumikha ang mga hakbang na ito ng tuluy-tuloy na mga order na nagbigay sa mga pabrika ng pagkakataong magkaparanasan. Kalaunan, pinili ng Tesla ang Shanghai para sa una nitong planta sa labas ng Estados Unidos. Naging malaking sentro ng pag-export at lugar ng pagsasanay para sa mga supplier ang planta, kabilang ang mga gumagawa ng battery pack at piyesa.
Mahalaga ring hinubog ng Beijing ang merkado upang paboran ang mga lokal na supplier. Simula noong 2015 at lalo pang pinahigpit noong 2016, hindi saklaw ng mga pambansang patakaran sa subsidiya ang mga kotseng gumagamit ng baterya mula sa mga dayuhang tatak na hindi aprubado. Kinailangang kumuha ng mga cell mula sa lokal na listahang aprubado ng pamahalaan ang mga automaker na nagnanais makakuha ng insentibo. Nailipat nito ang negosyo sa maliit na grupo ng mga lokal na nangungunang kumpanya at napilitang mabilis na palakihin ng mga ito ang produksyon. Kalaunan ay niluwagan ang patakaran, ngunit malalim na ang karanasan ng mga tagagawa sa Tsina at nakalamang na sila sa pandaigdigang gastos.
Mula sa mga patakaran tungo sa mga pabrika, talento at mas mababang gastos
Sa pagmamanupaktura ng baterya, kasinghalaga ng teknolohiya ang karanasan sa pagpapababa ng gastos. Ipinakikita ng datos mula sa maraming merkado na sa bawat pagdoble ng kabuuang produksyon ng isang supplier, bumababa nang humigit-kumulang 9 porsiyento ang gastos bawat yunit. Sa loob ng maraming taon ng mabilis na paglawak, tinatayang 40 porsiyento ng ibinaba ng presyo ng baterya ay nagmula sa pagkatuto sa pamamagitan ng aktuwal na paggawa. Mas malaki ang ambag nito kaysa sa mga pag-unlad sa pangkalahatang industriya o simpleng pagtitipid dahil sa malakihang produksyon. Lalong pinalaki ng mga subsidiya para sa mamimili at pagbili para sa mga sasakyang pampubliko ang epektong ito. Nagbunga kasi ang mas mataas na benta ng mas maraming karanasan sa produksyon, na nagbaba naman ng gastos at nagpalaki ng demand.
Namuhunan din ang Tsina sa mga manggagawa. Nagtatag ang mga unibersidad ng mga espesyalisadong kurso sa electrochemistry at agham ng materyales. Malalaking pangkat ng mga inhinyero at teknisyan sa baterya ang sinasanay ng bansa bawat taon. Mabilis na nakakakuha ng tauhan ang mga kompanya para sa malalaking pabrika at nakapagpapatakbo ng maraming shift gamit ang mga may-karanasang manggagawa. Lumago kasabay ng mga gumagawa ng cell ang malawak na network ng mga supplier, mula sa mga separator at electrolyte hanggang sa mga gumagawa ng kagamitan. Pinabilis ng ekosistemang ito ang mga siklo ng pagbuo ng produkto at pinahusay ang dami ng produktong pasado sa kalidad.
Napakalaki ng pondong inilaan. Sa nakalipas na dekada, lumampas sa 200 bilyong dolyar ang suporta ng pamahalaan para sa mga de-kuryenteng sasakyan at baterya. May kasamang mga teknikal na rekisito ang mga subsidiya hinggil sa layo ng takbo, densidad ng enerhiya at kaligtasan, na nagtulak sa mabilis na pag-unlad. Inatasan ang mga automaker na gumawa at magbenta ng mga de-kuryenteng modelo upang makakuha ng mga credit. Noong mahalagang yugto ng pagpapalawak ng industriya, tiniyak ng mga patakaran sa lokal na sangkap na sa loob ng bansa mapupunta ang karamihan sa mga benepisyo. Sama-samang ginawa ng mga hakbang na ito ang protektadong lokal na merkado bilang lunduyan para sa pandaigdigang pamumuno.
Mga pagpiling teknolohikal na nagpabago sa merkado
Kasinghalaga ng laki ng produksyon ang estratehiya sa teknolohiya. Itinuon ng mga tagagawa sa Tsina ang pansin sa lithium iron phosphate para sa mga pampublikong sasakyan at kotseng pangmaramihang merkado. Gumagamit ang mga LFP cell ng murang bakal at phosphate, hindi nangangailangan ng cobalt at malaking bahagi ng suplay ng nickel na nakasentro sa ibang bansa, at mahusay ang rekord ng mga ito sa kaligtasan. Mas mababa ang densidad ng enerhiya ng mga unang bersyon, kaya limitado ang layo ng takbo. Pinahusay ng tuluy-tuloy na pag-unlad sa mga materyales, paglalagay ng mga cell sa pack, at produksyon ang performance habang napapanatili ang bentahe sa gastos. Dahil dito, angkop ang mga ito sa mga sasakyang para sa mga mamimiling naghahanap ng abot-kayang modelo.
LFP laban sa NMC, at ang blade ng BYD
Gumagamit pa rin ng nickel manganese cobalt na mga cell ang maraming sasakyang may mahabang abot at mga marangyang modelo, at nakabuo ang Japan at South Korea ng matatag na hanay ng mga produktong gumagamit ng kemiyang ito. Para sa mga tagagawang naglalayong magbenta nang maramihan, naging pangunahing piliin ang LFP. Nagpakilala ang BYD ng cell na hugis-blade na siksik na inilalagay sa pack upang makatipid sa espasyo at timbang. Lumipat din ang mga tagagawa mula sa mga pack na gumagamit ng module tungo sa mga disenyong direktang naglalagay ng cell sa pack, at maging sa mga disenyong isinasama ang cell sa chassis. Direktang ikinakabit ng mga ito ang mga cell sa estruktura ng sasakyan. Inalis ng mga pagbabagong ito ang ilang piyesa, pinasimple ang pag-assemble at pinababa ang gastos.
Karera sa mabilisang pag-charge
Nag-uunahan din ang mga kompanya na pabilisin ang pag-charge nang hindi isinasakripisyo ang buhay ng baterya. Ayon sa anunsiyo ng pinakabagong henerasyon ng Shenxing ng CATL, daan-daang kilometro ng abot ang maidagdag sa loob ng ilang minuto gamit ang high-power na charger; iniulat din ng mga karibal ang kahalintulad na pag-unlad. Dahil sa mga pagpapahusay sa materyales ng anode, pormulasyon ng electrolyte at pagkontrol sa init, nagiging mas maraming gamit ang LFP, maging sa malamig na klima. Lumaki ang agwat sa teknolohiya kumpara sa mga kakompetensiya sa Kanluran sa mga pamamaraan ng pagmamanupaktura at bilis ng pagpapalawak.
Malakihang produksyon at kontrol sa supply chain
Higit pa sa kemistri, nagkaroon ang Tsina ng kontrol sa mahahalagang sangkap. Pinoproseso ng bansa ang malaking bahagi ng lithium na napupunta sa mga baterya, tinatayang nasa pitong-sampu ayon sa maraming pagtataya, at nangingibabaw ito sa pagproseso ng graphite para sa mga anode, na may mahigit siyam-sampung bahagi ng kapasidad. Hawak nito ang napakalaking bahagi ng kapasidad sa produksyon ng LFP. Nakasentro rin sa Tsina ang kapasidad sa pagmamanupaktura ng cell, na bumubuo sa mahigit apat na-kalima ng kabuuang pandaigdigang kapasidad. Bagama't nagaganap sa ibang bansa ang malaking bahagi ng pagmimina ng mga hilaw na mineral, pinopondohan at pinatatakbo ng mga kompanyang Tsino ang mga ugnayan mula sa pagkuha ng mineral hanggang sa pagpino, paggawa ng piyesa at huling pag-assemble ng pack.
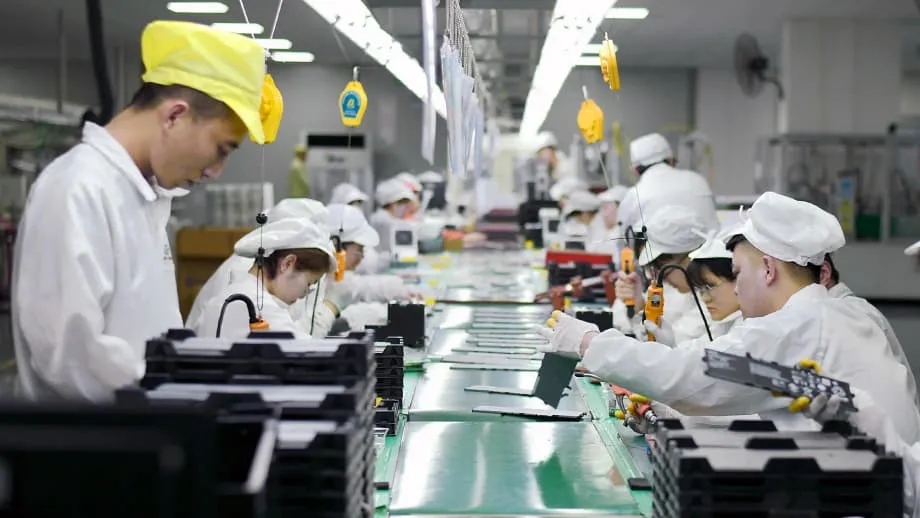
Nagbubunga ang lawak ng saklaw na ito ng bilis at mahigpit na pagkontrol sa gastos. Kayang gumawa ng mga nangungunang planta ng isang cell sa loob ng halos isang segundo at mag-assemble ng battery pack sa loob ng ilang minuto. Naipamamahagi sa napakalaking produksyon ang mga nakapirming gastos kapag mataas ang paggamit sa kapasidad ng planta. Pinagsasama ng BYD sa iisang grupo ang mga minahan, materyales, cell at sasakyan, samantalang nagsusuplay ang CATL sa mga lokal na tatak at internasyonal na automaker. Pinabababa ng integrasyong patayo ang mga gastos sa transportasyon at binabawasan ang mga pagkaantala. Nagbibigay rin ito sa mga tagaplano ng kakayahang ilipat ang produksyon sa pagitan ng mga sasakyan at nakapirming imbakan ng enerhiya kapag nagbabago ang demand.
Epekto sa buong mundo at bagong heopolitika ng baterya
Nagkaroon ng pandaigdigang epekto ang pagbabago sa industriya. Nagsusuplay o nakikipagtambalan na ngayon ang mga tagagawa ng baterya sa Tsina sa malalaking automaker sa buong mundo. Nasa mga modelo ng Tesla, BMW, Mercedes Benz, Volkswagen at maraming tatak na Tsino ang mga pack ng CATL. Itinuon ng BYD ang pansin sa sarili nitong mga sasakyan habang pinalalago ang negosyo nito sa pagsusuplay ng baterya sa ibang kompanya. Mabilis na lumaki ang pagluluwas ng mga de-kuryenteng kotseng Tsino habang nagpapababa ng presyo ang kompetisyon sa loob ng bansa, at dumarami ang bahagi ng Europa sa mga iniluluwas. Naging mahalagang pasukan ang United Kingdom dahil nananatiling medyo bukas ang merkado nito.
Binabago ng mga patakaran sa kalakalan ang pagpapalawak na ito. Itinaas ng Estados Unidos ang mga taripa sa mga baterya, materyales at ilang sasakyan, at nagtakda ng mga tuntuning naglilimita sa paggamit ng mga sangkap na Tsino upang makakuha ng tax credit. Nagsimula ang European Union ng mga hakbang sa kalakalan kaugnay ng mga subsidiya at hinikayat ang mga kompanyang Tsino na magtayo ng mga lokal na pabrika upang paglingkuran ang rehiyon. Namumuhunan ang mga kompanyang Tsino sa mga planta sa ilang bansa sa Europa upang pamahalaan ang panganib, sumunod sa mga lokal na tuntunin at mapalapit sa mga mamimili. Kasabay nito, nagsisikap ang mga automaker sa labas ng Tsina na pag-ibahin ang pinanggagalingan ng mga materyales at mag-recycle ng mas maraming metal.
Pinaigting ng Beijing ang kontrol nito sa mahahalagang kaalamang teknikal. Noong kalagitnaan ng 2025, saklaw ng mga bagong tuntunin sa paglilisensiya ng pag-export ang ilang pangunahing teknolohiya sa paggawa ng bateryang LFP at pagpino ng lithium. Kailangan na ngayon ng pag-apruba ng pamahalaan bago mailipat sa ibang bansa ang mga teknolohiyang ito. Kasunod ito ng naunang mga hakbang hinggil sa mga magnetong yari sa rare earth. Nagdudulot ng kawalang-katiyakan ang mga rekisito sa lisensiya para sa mga proyektong dayuhan na planong gumamit ng kagamitang o prosesong Tsino. Isang kapansin-pansing halimbawa ang planta ng Ford sa Michigan, na idinisenyo upang gumawa ng mga bateryang LFP gamit ang kaalamang teknikal sa disenyo mula sa Tsina at ngayo'y nahaharap sa panibagong mga tanong.
Makakahabol ba ang mga karibal sa kasalukuyang teknolohiyang lithium-ion
Mahirap makipagsabayan nang harapan sa mga teknolohiyang lithium-ion na ginagamit ngayon. Bentahe ng Tsina ang mababang gastos, mahihigpit na ugnayan sa mga supplier at malawak na karanasan, at magastos para sa iba na gayahin ang mga ito. Mangangailangan ng napakalaki at tuluy-tuloy na paggastos ang pagtatapat dito sa pamamagitan ng mga subsidiya. Namumuhunan ang Estados Unidos, Europa, Japan at South Korea upang magtayo ng mas maraming lokal na kapasidad, ngunit nakadepende pa rin sa kagamitang Asyano, mga materyales at mga bihasang inhinyero ang malaking bahagi ng produksyon sa malapit na panahon.
Muling inaayon ng ilang karibal ang kanilang estratehiya. Nagdaragdag ng produksyon ng LFP ang mga nangungunang kompanya sa South Korea na nakatuon sa mga cell na mataas ang nickel para sa mga premium na kotse, ngunit pabor pa rin sa mga planta sa Tsina ang dami ng produktong pasado sa kalidad, laki ng produksyon at gastos sa materyales. Nahihirapan ang kanilang mga pabrika sa labas ng Tsina dahil sa mababang paggamit ng kapasidad sa mga panahong mabagal ang benta ng de-kuryenteng kotse. Nakikipagtambalan ang maraming automaker sa Kanluran sa mga espesyalisadong kompanya ng baterya, itinatayo ang mga pasilidad ng pag-assemble malapit sa mga pabrika ng kotse, at pumipirma ng pangmatagalang kontrata para sa lithium at nickel. Napapaliit ng mga hakbang na ito ang agwat, ngunit nananatiling malaki ang bentahe ng mas mahabang karanasan sa produksyon.
Saan papasok ang mga baterya ng susunod na henerasyon
Maaaring magbukas ng panibagong kompetisyon ang mga pambihirang kemistri. Nangangako ang mga solid-state na disenyo na may anode na lithium metal ng mas mataas na enerhiya bawat kilo, mas mahusay na kaligtasan at mabilis na pag-charge. Kaakit-akit naman ang mga sodium-ion cell para sa mas murang imbakan ng enerhiya at mas kaunting pag-asa sa mga mineral na salat. May mga gumaganang prototype at maliliit na linya ng produksyon na ang ilang kompanya sa Tsina, Amerika, Europa at Japan. Ang mahirap ay palakihin ang produksyon. Kadalasan, nangangailangan ang mga bagong kemistri ng iba't ibang materyales, bagong kagamitan sa pagmamanupaktura at na-update na mga pamantayan sa kaligtasan. Pinatataas nito ang gastos at pinatatagal ang pag-abot sa malakihang produksyon na mataas ang dami ng produktong pasado sa kalidad.
Maaaring baguhin ng mga pagpili sa patakaran ang takbo ng kompetisyon. Makakatulong ang tuwirang suporta sa pananaliksik, pagpopondo sa mga pilot at demonstration plant, at mga nakatuong insentibo para sa mga unang komersiyal na linya upang gawing mapagkumpitensiyang mga pabrika ang tagumpay sa laboratoryo. Makalilikha ng maagang demand ang estratehikong pagbili ng mga pampublikong ahensiya para sa imbakan ng kuryente sa grid, mga bus o sistema ng depensa. Ipinapalagay ng maraming analyst na mas mainam gamitin ang mga mapagkukunan sa mga hakbang na ito kaysa sa pagtatangkang higitan ang Tsina sa pagtatayo ng mga pabrika para sa matatag nang kemistri ng lithium-ion. Makikipagkompetensiya rin ang Tsina sa mga bagong larangang ito, kaya kasinghalaga ng mga pagsulong sa agham ang bilis mula ideya hanggang pabrika.
Ano ang kahulugan nito para sa mga automaker at mamimili
Nararamdaman ng mga mamimili saanman ang mga epekto. Bumaba ang presyo ng mga baterya at mas abot-kaya na ang mga de-kuryenteng kotse sa maraming merkado, lalo na ang mga modelong gumagamit ng LFP. Bumuti ang kaligtasan. Patuloy na bumibilis ang charging. Nagbibigay ng mas malaking espasyo sa loob ng sasakyan ang mga disenyo ng pack na nag-aalis ng mga module at isinasama ang mga cell sa sahig ng sasakyan. Lumawak ang hanay ng mga tatak na pinatatakbo ng mga bateryang Tsino, at itinutulak ng mga bagong kompanya ang matagal nang mga automaker na magbawas ng gastos at kumilos nang mas mabilis.
Nakikibagay ang mga automaker. Marami ang nagdidisenyo ng mga plataporma ng sasakyan batay sa arkitekturang direktang naglalagay ng cell sa pack o sa katawan ng sasakyan. Mas pinatitibay nila ang ugnayan sa mga supplier ng materyales at mga nagre-recycle upang mabawasan ang biglang pagtaas ng presyo. May ilang bumibili o namumuhunan sa mga kompanya ng baterya upang matiyak ang suplay at maprotektahan ang intelektuwal na ari-arian. Tutukuyin ng mga tuntunin sa kalakalan at kontrol sa pag-export kung sino ang makikipagtambalan sa kanino. Para sa mga drayber, nangangahulugan ang pagbabagong ito ng mas maraming mapagpipilian sa mas mababang presyo, bagama't mag-iiba ang makukuhang modelo sa bawat rehiyon habang nagsasalubong ang mga patakaran at estratehiyang pang-industriya.
Mahahalagang Punto
- Gumagawa ang Tsina ng humigit-kumulang tatlong-kapat ng mga lithium-ion na baterya sa mundo at hawak nito ang mahigit apat na-kalima ng pandaigdigang kapasidad sa pagmamanupaktura ng cell.
- Nagtayo ng malaking lokal na merkado at supply base ang maaga at tuluy-tuloy na mga patakaran, mula sa mga subsidiya para sa mamimili hanggang sa mga atas sa produksyon at pansamantalang listahan ng mga lokal na supplier.
- Malaki ang ibinaba ng gastos dahil sa pagkatuto sa pamamagitan ng aktuwal na paggawa: sa bawat pagdoble ng produksyon, bumababa nang humigit-kumulang 9 porsiyento ang gastos bawat yunit, at malaking bahagi ng pagbaba ng presyo ay bunga ng karanasan.
- Naging kemistri para sa pangmaramihang merkado ang lithium iron phosphate, sa tulong ng mga inobasyong gaya ng blade cell ng BYD at mga disenyo ng pack na direktang nagsasama ng mga cell sa estruktura ng sasakyan.
- Kontrolado ng Tsina ang mahahalagang yugto sa upstream, kabilang ang karamihan sa pagproseso ng lithium at graphite at ang napakalaking bahagi ng kapasidad ng LFP, na sumusuporta sa mababang gastos at mabilis na pagpapalawak.
- Nagsusuplay ang mga kompanyang Tsino sa maraming pandaigdigang automaker at nagpapalawak sa Europa, habang hinihigpitan ng Estados Unidos at European Union ang mga tuntunin sa kalakalan at insentibo.
- Nagdudulot ng mga bagong hadlang ang paglilisensiya ng Beijing sa pag-export noong 2025 para sa mahahalagang teknolohiya sa baterya at pagproseso ng lithium sa mga proyektong nasa ibang bansa na nagplanong gumamit ng kaalamang teknikal mula sa Tsina.
- Malaki ang magiging gastos ng mga karibal upang tapatan ang pamumuno sa kasalukuyang teknolohiyang lithium-ion, kaya marami ang tumutuon sa mga kemistri ng susunod na henerasyon at gumagamit ng pampublikong pagbili at pananaliksik at pagpapaunlad upang pabilisin ang komersiyalisasyon.