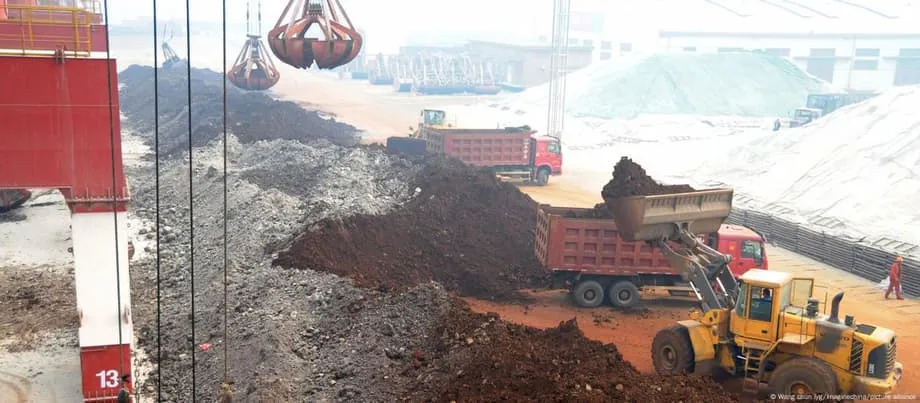
Bakit mahalaga ngayon ang rare earths
Matatagpuan ang mga elementong rare earth sa mga motor, sensor at chip na nagpapatakbo sa makabagong buhay. Ang 17 metalikong elementong ito ay nagbibigay sa mga magnet ng mataas na coercivity at resistensiya sa init, kaya ginagamit ang mga ito sa mga motor ng de-kuryenteng sasakyan, generator ng turbina ng hangin, smartphone, kagamitang medikal at sistema ng radar. Kung wala ang mga ito, mas mabagal at mas magastos ang pagtupad sa mga target sa malinis na enerhiya, paggawa ng mga makabagong armas at pag-usbong ng susunod na henerasyon ng computing.
Mga Nilalaman
- Bakit mahalaga ngayon ang rare earths
- Paano nagkaroon ng dominasyon ang China at bakit mahirap itong palitan
- Mga pagbabagong dala ng mga kontrol sa pag-export noong 2025
- Pagtutulungan o kahinaan
- Kung saan umuusbong ang mga alternatibo
- Diskarte ng Japan at pakikipagtambalan sa Lynas
- Mga hakbang at takdang panahon ng Estados Unidos
Nakatuon sa iisang bansa ang suplay sa pinakamahahalagang yugto ng produksyon. Tinatayang 60 hanggang 70 porsiyento ng pagmimina sa buong mundo, humigit-kumulang 90 porsiyento ng paghihiwalay at pagpino, at halos 94 porsiyento ng paggawa ng mga permanenteng magnet ay nagmumula sa China. Lalong malakas ang dominasyon nito sa mabibigat na rare earth gaya ng dysprosium at terbium, na mahalaga sa mga magnet na kayang tiisin ang mataas na temperatura. Dahil sa konsentrasyong ito, nagiging malaking estratehikong panganib para sa mga sektor ng sasakyan, enerhiya, aerospace at elektronika ang isang espesyalisadong merkado ng materyales.
Naging agarang panganib ito noong 2025, nang palawakin ng Beijing ang mga kontrol sa pag-export na higit pa sa mga hilaw na mineral. Kailangan na ngayon ng lisensiya para mag-export ng mga magnet at iba pang produktong naglalaman ng mga materyales na rare earth na nagmula sa China, o ginawa gamit ang mga teknolohiya ng China sa pagmimina, pagproseso o paggawa ng magnet. Maaaring ipatupad ang mga kontrol kahit sa napakaliit na bakas ng materyal; para sa mabibigat na rare earth, maaaring 0.1 porsiyento lamang ang itinakdang hangganan. Kailangang humingi ngayon ng pahintulot ang mga kumpanyang umaasa sa sangkap mula China saanman sa kanilang hanay ng mga supplier, at maaaring mabagal, walang katiyakan o sa ilang pagkakataon ay imposibleng makuha ang mga ito.
Paano nagkaroon ng dominasyon ang China at bakit mahirap itong palitan
Binuo ng China sa loob ng ilang dekada ang buong hanay ng industriya, mula pagmimina at paghihiwalay hanggang paghahalo ng haluang metal at mga pabrika ng magnet, kasama ang malaking pangkat ng mga inhinyero at gumagawa ng kagamitan. Napababa ang mga gastos dahil sa malakihang produksyon, kalapitan ng mga minahan at pasilidad sa mga susunod na yugto ng pagproseso, at mas maluwag na mga pamantayang pangkapaligiran. Bunga nito ang isang industriyal na ekosistema kung saan malapit ang mga hilaw na sangkap, reagent at bihasang manggagawa, kaya napaiikli ang mga lead time at tuluy-tuloy ang pagpapahusay sa proseso. Halos monopolyo ng mga pasilidad sa China ang pagproseso ng mabibigat na rare earth.
Nagamit na noon ang impluwensiyang ito. Noong 2010, iniulat ng mga tagagawa sa Japan na natigil ang mga pagpapadala kasunod ng isang insidente sa East China Sea. Sa sumunod na pasya, napag-alamang nilabag ng China ang mga patakaran sa kalakalan nang paghigpitan nito ang mga pag-export. Sumirit ang mga presyo at bumilis ang mga proyekto sa labas ng China, ngunit bumagsak ang mga ito nang muling bumaba ang presyo. Maraming mamumuhunan ang umatras mula 2011 hanggang 2016, kaya kumonti ang mga proyektong hindi saklaw ng China nang magsimulang mabilis na tumaas ang demand.
Mahalaga ang mga siklong ito dahil matagal bago maisakatuparan ang mga proyekto ng rare earth at masalimuot ang mga hakbang sa pag-apruba ng produkto. Umaabot ng ilang taon ang sertipikasyon ng bagong pinagkukunan ng oxide, metal at mga tapos nang magnet para sa mga gumagawa ng magnet at end user. Kapag pabago-bago ang presyo, maaaring biglang mawala ang batayan sa negosyo para magtayo ng mga bagong minahan o pasilidad sa pagproseso. Hindi rin madaling buuing muli ang kinakailangang karanasan at kagamitan para muling simulan ang produksyon.
Mga pagbabagong dala ng mga kontrol sa pag-export noong 2025
Noong Abril 2025, saklaw ng mga bagong tuntunin ng China ang ilang mabibigat na rare earth at mga produktong may kaugnayan sa magnet. Bumaba ang dami ng mga iniluluwas sa sumunod na mga buwan. Nahirapan ang mga gumagawa ng sasakyan sa Estados Unidos at Europa na makakuha ng mga magnet na may mataas na kakayahan, inayos ang mga iskedyul ng produksyon, at tumaas ang mga presyo sa labas ng China.
Noong Oktubre 2025, pinalawak pa ang saklaw. Kailangan ng lisensiya para sa mga magnet at iba pang produktong naglalaman ng mga materyales mula China o gumamit ng teknolohiya ng China sa pagkuha, paghihiwalay o paggawa ng magnet, kahit sa ibang bansa ginawa ang produkto. Isa-isang sinusuri ang mga kahilingang may kaugnayan sa mga advanced chip at memory. Simula Disyembre 1, 2025, tatanggihan ang mga aplikasyon ng lisensiyang may kaugnayan sa mga dayuhang militar. Hihigpitan din ang mga mamamayang Tsino sa pagbibigay ng suporta sa mga proyekto ng rare earth sa ibang bansa nang walang pahintulot. Pinalalawak ng mga hakbang na ito ang kontrol mula sa mga hilaw na materyales hanggang sa mga kasanayan, kaalaman sa proseso at produksyon ng magnet.
Pagtutulungan o kahinaan
Kasabay ng panganib, lumalim din ang pagtutulungan ng mga bansa. Ipinakikita ng datos sa kalakalan na dumami hanggang 2022 ang iniluluwas ng Estados Unidos sa China na ilang partikular na materyales ng rare earth. Ginagamit naman ng China ang mga sangkap na ito para gumawa ng mga piyesa at tapos na produkto na ibinebenta pabalik sa mga pandaigdigang merkado. Nakatulong ang kalakalang ito sa pagpapalaganap ng mga teknolohiyang mababa ang carbon at pagpapanatiling mababa ng mga gastos para sa mga mamimili.
Makapagpapatatag ng suplay ang pagtutulungan kapag maayos ang ugnayang pampolitika. Kapag naging kasangkapan ng patakaran ang mga pag-apruba at lisensiya, pinalalala ng magkakaugnay na sistemang ito ang mga pagkabigla sa suplay. Nahaharap ngayon sa pagsusuri ng batas at paghihintay ang mga kumpanyang may kahit kaunting sangkap mula China sa kanilang mga magnet. Simple ang aral: kailangang umabot ang diversification sa mga yugto ng pagproseso na nagko-convert ng mga concentrate tungo sa magkakahiwalay na oxide, metal, haluang metal at sertipikadong magnet.
Kung saan umuusbong ang mga alternatibo
Nagsisikap ang mga pamahalaan at kumpanya na bumuo ng kumpletong mga supply chain sa labas ng China. Pinopondohan ng Estados Unidos ang mga proyekto sa pagmimina, paghihiwalay at paggawa ng magnet sa bansa at katuwang ang mga partner nito. Pinalalawak ng Australia ang kapasidad ng produksyon at umaakit ng pautang para sa pagpapaunlad. Pinagsasama ng Japan ang pampublikong puhunan, mga kasunduan sa pagbili at teknikal na suporta para tulungan ang mga mapagkakatiwalaang prodyuser. Kumilos naman ang European Union upang bawasan ang pagdepende nito sa pamamagitan ng mga bagong tuntunin, nakatuong suporta at posibleng mga hakbang sa kalakalan.
Diskarte ng Japan at pakikipagtambalan sa Lynas
Tumugon ang Tokyo sa pagkabigla noong 2010 sa pamamagitan ng pinagsamang pagpopondo, mga kontrata sa pagbili at kaalaman sa proseso. Lumikha ng matatag na daloy ng suplay ng mga oxide ng rare earth para sa mga gumagamit nito sa Japan ang pakikipagtambalan ng Sojitz at JOGMEC sa Lynas sa Australia. Pinalawak ang pakikipagtambalang ito para maisama ang mas mabibigat na elemento noong 2023. Pinaikli ng pamamaraang ito ang panahon ng pag-apruba sa pamamagitan ng direktang pag-uugnay ng pondo sa aktuwal na paghahatid at pagtitiyak sa kalidad, at maaari pa rin itong gawing huwaran ng iba.
Mga hakbang at takdang panahon ng Estados Unidos
Pinagsasama ng Washington ang patakarang industriyal at pakikipag-ugnayan sa mga kaalyado upang mabawasan ang panganib. Nagpahiwatig ang Export-Import Bank ng Estados Unidos na maaari itong magbigay ng hanggang 200 milyong dolyar na pondo para sa proyektong Goschen ng VHM Limited sa Victoria. May deposito ito ng mga oxide ng magaan at mabibigat na rare earth, gayundin ng zircon at rutile. Nakuha na ng proyekto ang mahahalagang pag-apruba at idinisenyo itong mapalawak, kaya maaari itong pagkunan sa pamamagitan ng mga pangmatagalang kasunduan sa pagbili para sa mga supplier ng de-kuryenteng sasakyan at industriya ng depensa. Kasabay nito, tinalakay ng administrasyon ang isang estratehikong reserba, pinakamababang presyo para sa mga lokal na prodyuser at pakikipagtulungan sa mga kaalyado sa pagproseso at paggawa ng magnet. Layunin ng mga bagong kasunduang inanunsyo sa buong Asia na tiyakin ang suplay, palawakin ang pagpino sa labas ng China at iugnay ang pagtatabi ng reserba sa mga partner gaya ng Japan, Malaysia, Thailand, Vietnam at Cambodia.
Tinawag ni Andrew King, punong ehekutibo ng VHM, na mahalagang pagbabago para sa seguridad ng supply chain ang mga kamakailang pahiwatig ng pagpopondo. Ayon sa kanya, konkretong hakbang ang suporta ng isang ahensiya ng Estados Unidos na makapagdadala sa proyekto mula sa mga plano tungo sa konstruksyon.