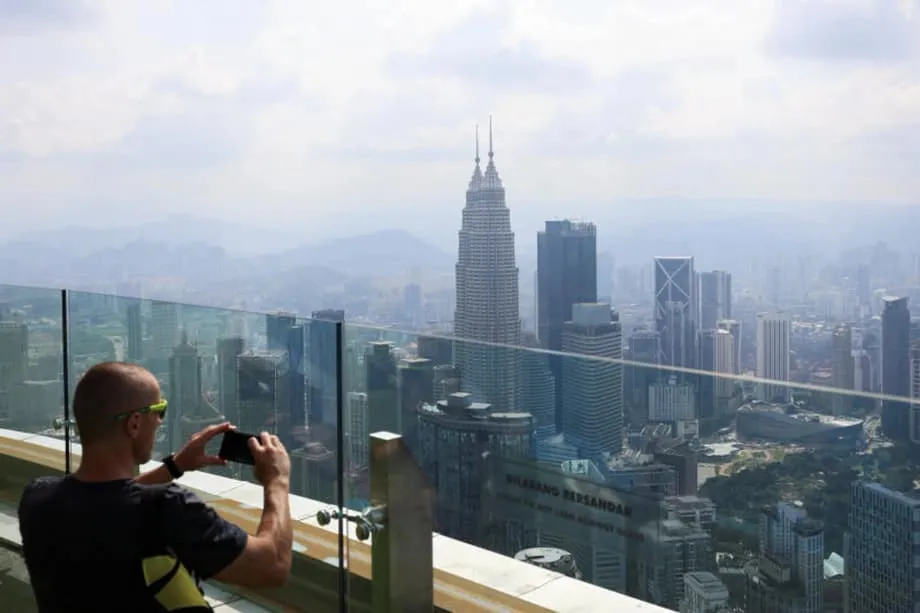
Ano ang nagtutulak sa pagkakahati ng pamilihan sa Malaysia sa 2025?
Dalawang magkaibang direksiyon ang tinatahak ng pamilihan ng ari-arian sa Malaysia pagsapit sa kalagitnaan ng 2025. Ipinakikita ng opisyal na datos na humina ang dami ng bentahan, ngunit nananatiling matatag ang mga presyo. Iniulat ng National Property Information Centre ang 196,232 transaksiyon sa unang kalahati ng 2025, mas mababa nang 1.3 porsiyento kaysa sa nakalipas na taon, habang bahagyang tumaas nang 1.9 porsiyento ang kabuuang halaga sa humigit-kumulang RM107.7 bilyon. Itinatago ng mga pangunahing bilang ang malalaking pagkakaiba-iba sa bawat rehiyon. Lumalakas ang Johor at Penang, na tinutulungan ng mga bagong pamumuhunan sa industriya at mga mamimiling may kaugnayan sa Singapore, samantalang nahihirapan ang Kuala Lumpur dahil sa malaking imbentaryo ng mga hindi pa naibebentang matataas na tirahan.
Mga Nilalaman
- Ano ang nagtutulak sa pagkakahati ng pamilihan sa Malaysia sa 2025?
- Sumisigla ang Johor dahil sa demand sa kabila ng hangganan at pag-angat ng industriya
- Epekto ng Singapore at ugnayang RTS
- Paglago ng industriya at mga data center
- Nananatiling matatag ang Penang dahil sa elektronika at mga bagong plano sa transportasyon
- Itinataguyod ng sentro ng pagmamanupaktura ang demand sa pabahay
- Bumubuti ang mga opisina at pamilihang tingian sa Kuala Lumpur, ngunit lumalamig ang pamilihan ng mga abot-kayang condominium
- Pumipigil sa pag-angat ang sobrang suplay ng matataas na tirahan
- Mga presyo, pagpapautang at kakayahang bumili
- Mga pagbabago sa patakaran at pagpili ng suplay
- Pagkalkula ng mamumuhunan, kita sa upa at mga buwis
- Kung saan nagtatagpo ang halaga at panganib
- Ano ang dapat bantayan sa ikalawang kalahati ng 2025
- Ang Mahahalagang Punto
Makikita ang pagkakaibang ito sa iba’t ibang bahagi ng pamilihan. Nangunguna na sa pagganap ang mga industriyal at pang-logistikang ari-arian, dahil sa sunod-sunod na pagpapaunlad ng mga data center at papel ng bansa bilang sentro ng pagmamanupaktura at kalakalan. Nagiging matatag ang mga opisina at pamilihang tingian sa kabisera, kasabay ng pagbuti ng occupancy at pagdating ng mga bagong espasyong mas mataas ang kalidad. Mas masalimuot ang kalagayan ng mga tirahan. Nananatiling matatag ang demand para sa mga bahay na may sariling lote sa maraming estado, ngunit mas mabagal ang bentahan ng mga condominium sa malalaking lungsod.
Ginagamit ng mga market analyst ang terminong overhang para ilarawan ang mga natapos nang unit na hindi pa naibebenta sa loob ng siyam na buwan o higit pa matapos ilunsad. Nakatali sa mga unit na ito ang puhunan ng mga developer, napipigil ang mga bagong paglulunsad, at napipresyur ang mga presyo sa mga apektadong bahagi ng pamilihan. Nagtala ang Napic ng 26,911 natapos ngunit hindi pa naibebentang yunit ng tirahan sa pinakahuling datos, na tinatayang nagkakahalaga ng RM16.44 bilyon. Binubuo ng mga apartment at condominium ang humigit-kumulang 58 porsiyento ng kabuuan. Bumaba ang pambansang overhang noong 2024, ngunit muling bahagyang dumami ang imbentaryo noong unang bahagi ng 2025, nang magkasabay ang pagkumpleto ng mga proyekto at ang paghina ng bilis ng pagbili sa ilang lokasyon sa lungsod.
Sa kabila ng pabigat na ito, hindi bumagsak ang mga presyo. Patuloy na naibebenta sa matatag na antas ang mga terraced at semi-detached na bahay, nangingibabaw ang mga transaksiyon sa secondary market, at bumagal ang mga bagong paglulunsad habang inaayon muli ng mga developer ang kanilang mga alok sa kakayahang bumili ng mga mamimili. Nakakatulong ang mga pagbabagong ito para maipaliwanag kung bakit hindi pantay-pantay ang paghina sa halip na lumaganap sa buong pamilihan.
Sumisigla ang Johor dahil sa demand sa kabila ng hangganan at pag-angat ng industriya
Kapansin-pansin ang pagbilis ng ekonomiya sa Johor. Ipinakikita ng datos ng Napic at mga tagasubaybay ng industriya na nanguna ang katimugang estado sa mga bagong paglulunsad ng tirahan sa unang kalahati ng taon, at nakahikayat ito ng dumaraming pamumuhunan sa mga pabrika, parke ng logistik at lupang pauunlarin. Iniulat ng Knight Frank na tumaas nang humigit-kumulang 14 porsiyento ang halaga ng mga transaksiyon sa tirahan sa Johor sa unang quarter ng 2025. Dalawang patakarang mahalaga ang humuhubog sa pananaw para sa rehiyon. Nangangako ang Johor Singapore Special Economic Zone ng mas mabilis na daloy ng kalakalan at pamumuhunan, at nakatakdang magbukas sa 2026 ang cross-border Rapid Transit System na mag-uugnay sa Johor Bahru at Woodlands sa Singapore. Magkasama, mapapadali ng mga ito ang araw-araw na pagbiyahe at mapapataas ang pagiging kaakit-akit ng mga tirahan, opisina at industriyal na ari-arian sa panig ng Malaysia ng Causeway.
Epekto ng Singapore at ugnayang RTS
Malaki pa rin ang agwat ng mga presyo sa Singapore at Johor, kaya madalas tumingin sa kabila ng hangganan ang mga mamimili at nangungupahan mula sa Singapore para sa mas abot-kayang halaga. Hinihikayat ng mas mahusay na ugnayang pangtransportasyon ang ganitong kalakaran. Para sa mga residente ng Johor na nagtatrabaho sa Singapore, nagbibigay ang koneksiyon ng tren ng mas tiyak na oras ng biyahe at mas mababang gastos sa pagko-commute kumpara sa pagtawid sa kalsada sa kasalukuyan. Dahil dito, lumalawak ang grupo ng mga mamimili para sa mga bahay na malapit sa mga estasyon ng RTS, lumalakas ang demand sa upa sa mga matatag nang suburb, at nadaragdagan ang interes ng mga kumpanyang nangangailangan ng mga bihasang manggagawang kayang magtrabaho sa magkabilang panig ng hangganan.
Paglago ng industriya at mga data center
Nasa likod ng pag-angat ng estado ang mga industriyal na ari-arian. Itinatampok sa pananaliksik ng JLL para sa ikalawang quarter ang malakas na demand para sa de-kalidad na espasyo ng pabrika sa Johor, Klang Valley at Penang. Nagdagdag ang Malaysia ng mahigit 2 milyong square feet ng modernong espasyo ng bodega sa quarter, ngunit lumiit sa humigit-kumulang 2 porsiyento ang bakanteng espasyo habang sinipsip ng mga kumpanyang nasa sektor ng sasakyan, elektronika at third-party logistics ang bagong suplay. Tumaas nang humigit-kumulang 4 porsiyento kumpara sa nakalipas na taon ang halaga ng kapital sa mga sektor ng logistik at industriya, tanda na patuloy na lumilipat ang mga mamumuhunan sa mga ari-ariang matatag ang kita.
Nagdaragdag pa ng panibagong antas ng demand ang mga data center. May mahigit 600 megawatt na kapasidad na ginagamit na ngayon sa Malaysia, mahigit 1,300 megawatt na itinatayo, at nakahanay na mga proyektong lalampas pa sa 3 gigawatt sa hinaharap. Nagtala ang Knight Frank ng mahigit RM160 bilyon na mga pangakong pamumuhunang may kaugnayan sa mga data center noong 2024 lamang. Nakikinabang ang mga lugar sa Johor sa pagkakaroon ng lupain, kalapitan sa demand ng Singapore para sa cloud services, at pagbuti ng imprastraktura ng grid ng kuryente. Nagbubunga ito ng paglikha ng trabaho, mga ekosistema ng tagasuplay, at tuluy-tuloy na pangangailangan para sa pabahay at mga serbisyo sa mga kalapit na distrito.
Nananatiling matatag ang Penang dahil sa elektronika at mga bagong plano sa transportasyon
Iba ang landas ng Penang, ngunit hindi ito gaanong kapana-panabik. Patuloy na umaakit ng mga multinational na tagagawa, nagpapalawak ng mga supply chain at sumusuporta sa sari-saring pamilihan ng ari-arian ang kumpol ng industriya ng elektronika at elektrikal na nagsimulang umusbong ilang dekada na ang nakalipas. Itinatayo ang mga bagong parkeng industriyal, at inaasahang magbubukas ng mas maraming pagkakataon sa pagpapaunlad sa mahahalagang koridor ang matagal nang pinaplanong imprastraktura, kabilang ang proyektong Penang Silicon Island at LRT Mutiara Line. Nanatili ang demand sa opisina, at naging matatag ang pamilihan ng tirahan: nabalanse ng demand para sa mga bahay na may sariling lote sa mga lokasyong malapit sa mga serbisyo ang bahagyang paghina ng dami at halaga ng mga transaksiyon sa matataas na gusali.
Itinataguyod ng sentro ng pagmamanupaktura ang demand sa pabahay
Sinusuportahan ng mga sahod sa pagmamanupaktura ang kita ng gitnang uri, na tumutulong naman sa pagbili at pag-upa ng mga tirahan. Limitado ang lawak ng lupain sa isla ng Penang, kaya mas dumadami ang mga mamimiling tumitingin sa mga lugar sa mainland gaya ng Seberang Perai para makakuha ng mas malalaking bahay sa mas abot-kayang panimulang presyo. Nag-aalok ang mga developer ng magkakahalong gamit na township na malapit sa mga sentro ng transportasyon, pamilihang tingian at paaralan, isang modelong napatunayang matatag sa ilang yugto ng siklo ng pamilihan.
Bumubuti ang mga opisina at pamilihang tingian sa Kuala Lumpur, ngunit lumalamig ang pamilihan ng mga abot-kayang condominium
May kabalintunaan sa kalagayan ng Kuala Lumpur. Bumabangon ang pamilihan ng opisina at nagiging matatag ang sektor ng tingian, ngunit marami pa ring condominium para sa karaniwang mamimili ang naghahanap ng bibili. Iniulat ng JLL na bumaba ang bakanteng espasyo sa opisina sa lungsod mula sa humigit-kumulang 24 porsiyento noong ikalawang quarter ng 2024 tungo sa humigit-kumulang 19 porsiyento makalipas ang isang taon, matapos masakop ang mahigit 230,000 square feet na espasyo sa iba’t ibang bahagi ng pamilihan. Ang pinakahuling nadagdag, ang Lendlease Campus sa Tun Razak Exchange, ay naghatid ng 200,000 square feet na espasyong may mataas na espesipikasyon. Nakatakda pang dumami ang suplay sa 2026 habang pinabibilis ang mga proyektong gaya ng The Capitol at UOA Duo Tower. Bumaba sa humigit-kumulang 15.7 porsiyento ang bakanteng espasyo sa tingian, sinuportahan ng mga negosyo sa pagkain at inumin, moda at mga konseptong nagbibigay ng karanasan ang demand ng mga nangungupahan, at nakatakdang magbukas sa susunod na 12 buwan ang dalawang kilalang mall na Ombak KLCC at 118 Mall.
Pumipigil sa pag-angat ang sobrang suplay ng matataas na tirahan
Iba ang kuwento ng mga tirahan. Itinuturo ng Napic ang malaking bahagi ng mga natapos ngunit hindi pa naibebentang apartment at condominium, at ayon sa mga analyst, isa ang Kuala Lumpur sa mga lugar sa bansa na may pinakamabigat na pasanin ng overhang. Napansin ng Knight Frank na bagaman tumaas nang humigit-kumulang 3.2 porsiyento kumpara sa nakalipas na taon ang mga presyo sa lungsod sa unang quarter, bumaba nang halos 9 porsiyento ang mga transaksiyon, tanda ng pag-iingat ng mga mamimili dahil sa napakaraming suplay. Patuloy na nakipagkalakalan ang mga mamimiling may mataas na kita sa premium na bahagi ng pamilihan, at umabot sa mababang libo ang bilang ng mga bagong natapos na marangyang unit. Gayunman, karaniwang mas mababa sa pambansang antas ang kita mula sa upa ng mga tipikal na condominium sa lungsod. Tinataya ng mga pag-aaral sa pamilihan na nasa 3 hanggang 5 porsiyento ang gross yield sa kabisera, depende sa lokasyon at edad ng gusali, at maaaring magpababa ng kita ang mga singil sa serbisyo para sa malalaking amenity deck.
Mga presyo, pagpapautang at kakayahang bumili
Sa pambansang antas, mabagal ang pagtaas ng mga presyo. Tumaas nang humigit-kumulang 1.4 porsiyento kumpara sa nakalipas na taon ang indeks ng presyo ng bahay noong 2024. Kung ikukumpara sa naunang quarter, bumaba ang presyo ng karamihan sa mga segment sa huling quarter ng taong iyon, bago naging matatag sa unang bahagi ng 2025. Nasa halos RM484,000 ang karaniwang presyo ng mga transaksiyon sa ikaapat na quarter ng 2024, at umabot sa humigit-kumulang RM490,000 ang pambansang average pagsapit ng kalagitnaan ng 2025, pagtaas na halos 0.7 porsiyento. Nananatiling pinakapopular na uri ng bahay ang mga terraced na bahay batay sa bilang ng transaksiyon, habang pinakamalaki ang pagkakaiba-iba ng mga matataas na tirahan ayon sa distrito at hanay ng presyo.
Nakasalalay ang kakayahang bumili sa kita, gastos sa pangungutang at suplay na tumutugma sa gusto ng mga sambahayan. Pinanatili ng Bank Negara Malaysia ang policy rate sa halos 3 porsiyento sa buong unang kalahati ng 2025, at patuloy na lumalaki sa katamtamang bilis ang natitirang balanse ng mga pautang sa pabahay. Wala pang kalahati ng gross domestic product ang katumbas ng mga mortgage, at matatag ang pamilihan ng paggawa, na nasa halos 3 porsiyento ang unemployment. Mahigit apat sa bawat limang sambahayan ang nakatira sa bahay na pag-aari nila, medyo maliit ang pribadong pamilihan ng paupahang tirahan, at sinusuportahan ng pamahalaan ang mga unang beses bibili sa pamamagitan ng mga garantiya sa pautang, kaluwagan sa stamp duty at alokasyon para sa abot-kayang pabahay sa Budget 2025. Dagdag na suporta sa kumpiyansa ng mga sambahayan ang mas malakas na ringgit sa unang bahagi ng taong ito at inaasahang paglago ng ekonomiya na nasa 4.5 hanggang 5.5 porsiyento.
Mga pagbabago sa patakaran at pagpili ng suplay
Hinuhubog ng mga pagpili sa patakaran ang mga resulta sa pamilihan. Binago noong 2024 ang Malaysia My Second Home visa at hinati sa tatlong antas, at patuloy na ipinapatupad ng ilang estado ang pinakamababang halagang dapat bilhin ng mga dayuhang mamimili, na mula RM500,000 hanggang RM2 milyon. Hinimok ng mga grupo sa industriya ang mas nakatuong paraan ng paggamit ng mga quota at subsidiya upang mabawasan ang bilang ng mga hindi naibebentang unit sa mas mataas na bahagi ng pamilihan habang napapanatili ang pagkakataong makabili para sa mga tunay na unang beses bibili. Sa panig naman ng mga developer, binawasan nila ang mga bagong paglulunsad at mas itinutuon ang pansin sa mas maliliit at abot-kayang bahay na may sariling lote, gayundin sa mga compact na unit sa lungsod na may mahusay na koneksiyon sa transportasyon.
Pagkalkula ng mamumuhunan, kita sa upa at mga buwis
Tinitimbang ng mga mamumuhunan ang halaga laban sa kita. Ayon sa ilang pagtataya, nasa halos 5 porsiyento ang karaniwang gross yield mula sa upa sa buong bansa, mas mababa ang karaniwang kita sa Kuala Lumpur at mas mataas naman sa ilang bahagi ng Johor. Mahalaga ang mga patakaran sa buwis. Binubuwisan ang kita sa upa ayon sa personal na antas ng buwis, na umaabot sa humigit-kumulang 20 porsiyento para sa mga residente at humigit-kumulang 25 porsiyento para sa mga hindi residente. Ipinapataw din ang buwis sa kita mula sa bentahan ng ari-ariang hindi natitinag kapag naibenta ang bahay sa loob ng ilang taon mula nang bilhin ito. Mababa kung ihahambing sa ibang bansa ang taunang singil sa buwis sa pagtatasa at quit rent, bagaman maaaring lumaki ang mga bayarin sa pangangalaga para sa malalaking proyektong matataas ang gusali. Sa kabila ng mga gastos na ito, mababa pa rin ang halaga ng mga ari-arian sa Malaysia kumpara sa mga karatig-pamilihan sa rehiyon. Naibebenta pa rin sa halagang humigit-kumulang 240 dolyar ng Estados Unidos kada square foot ang mga bahay sa pangunahing sentro ng Kuala Lumpur, maliit na bahagi lamang ng mga presyo sa Singapore.
Kung saan nagtatagpo ang halaga at panganib
Madalas pagtuunan ng pansin ng mga landlord na naghahanap ng kita ang mga townhouse at terraced na bahay malapit sa mga riles o pangunahing kalsada sa mga panlabas na bahagi ng Klang Valley, o mga unit na angkop sa pamilya sa Johor Bahru na malapit sa ugnayang RTS at sonang industriyal. Maaaring tumingin naman ang mga mamumuhunang mas nais kumita mula sa pagtaas ng halaga sa Bayan Lepas at Seberang Perai sa Penang, kung saan nagtatagpo ang pagpapalawak ng mga pabrika at mga plano sa imprastraktura. Patuloy na dumadaloy ang institusyonal na puhunan sa mga industriyal at pang-logistikang ari-arian sa Klang Valley, Johor at Penang, na nagpakita ng matatag na upa, pagtaas ng halaga ng kapital at malalim na demand mula sa mga gumagamit. Kabilang sa mga pangunahing panganib ang kawalang-katiyakan sa taripa na maaaring magpabagal sa mga pasiya sa pamumuhunan sa pabrika, gastos sa kuryente at pagkakaroon ng suplay ng kuryente para sa mga data center, at pangangailangan ng mga bihasang manggagawa upang suportahan ang makabagong pagmamanupaktura.
Ano ang dapat bantayan sa ikalawang kalahati ng 2025
Makakatulong ang ilang palatandaan upang matukoy kung liliit o magpapatuloy ang kasalukuyang pagkakahati ng pamilihan. Makaaapekto sa mga lugar na pagtutuunan ng mga bagong trabaho at demand sa pabahay ang pag-usad ng Johor Singapore Special Economic Zone, mga hakbang sa pagpopondo at regulasyon para sa RTS at Penang LRT, at mga pasiya sa paggawad ng kontrata para sa East Coast Rail Link. Sa Klang Valley, susubukin ng mahigit 4 milyong square feet na espasyo ng bodega na nakatakdang dumating bago matapos ang taon kung gaano kabilis kayang sakupin ng mga operator ng logistik ang bagong espasyo. Ipapakita ng pagpapaupa ng mga opisina sa Kuala Lumpur kung magpapatuloy ang pagbaba ng bakanteng espasyo sa pagbubukas ng mga bagong tore. Para naman sa mga tirahan, mahalagang bantayan ang laki ng mga pagbabago sa presyo ng mas matatandang condominium sa lungsod, bilis ng pagtanggap sa mga bagong paglulunsad ng township sa Johor at Selangor, at takbo ng pag-apruba sa mga mortgage.
Ang Mahahalagang Punto
- Bumaba nang 1.3 porsiyento ang pambansang dami ng bentahan sa 196,232 transaksiyon sa unang kalahati ng 2025, habang tumaas nang 1.9 porsiyento ang kabuuang halaga sa humigit-kumulang RM107.7 bilyon.
- Nanguna ang Johor sa mga bagong paglulunsad ng tirahan, at tumaas nang 14 porsiyento ang halaga ng mga transaksiyon sa unang quarter ng 2025. Mahahalagang salik ng paglago ang Johor Singapore Special Economic Zone at ugnayang RTS.
- Nananatiling matatag ang pamilihan sa Penang, na sinusuportahan ng pagmamanupaktura ng elektronika, mga bagong parkeng industriyal at mga paparating na pamumuhunan sa transportasyon gaya ng LRT Mutiara Line.
- Bumaba sa humigit-kumulang 19 porsiyento ang bakanteng espasyo sa mga opisina sa Kuala Lumpur mula sa halos 24 porsiyento noong nakalipas na taon, kasabay ng positibong net absorption at mga planong magdagdag ng mas mataas na kalidad na espasyo.
- May sobrang suplay ng matataas na tirahan para sa karaniwang mamimili sa Kuala Lumpur. Tumaas nang humigit-kumulang 3.2 porsiyento kumpara sa nakalipas na taon ang mga presyo sa lungsod sa unang quarter ng 2025, ngunit bumaba nang halos 9 porsiyento ang mga transaksiyon.
- Iniulat ng Napic ang 26,911 natapos ngunit hindi pa naibebentang bahay na nagkakahalaga ng RM16.44 bilyon, at pinakamalaki ang bahaging kinakatawan ng mga apartment at condominium.
- Bumaba sa humigit-kumulang 23,000 unit ang mga bagong paglulunsad ng tirahan sa unang kalahati ng taon, halos kalahati ng bilang noong nakaraang taon, habang muling iniaangkop ng mga developer ang suplay.
- Nasa halos 3 porsiyento ang policy rate, katamtaman ang paglago ng pagpapautang para sa mortgage, at patuloy na sumusuporta sa mga unang beses bibili ang mga programa ng pamahalaan.
- Nasa humigit-kumulang 3 hanggang 5 porsiyento ang gross yield mula sa upa, depende sa lokasyon at uri ng ari-arian. Nakaaapekto sa netong kita ang mga buwis sa kita mula sa upa at sa kita mula sa bentahan.
- Pinakamalakas pa rin ang pagganap ng mga industriyal na ari-arian, kasabay ng kakaunting bakanteng espasyo para sa logistik at malaking bilang ng mga data center na itinatayo.