Itinutulak ng tumataas na renta ang mga brand na mag-online
Matapos ang ilang taon ng mabilis na paggamit ng digital na teknolohiya, pumapasok ang Timog-Silangang Asya sa bagong yugto ng e-commerce kung saan nagiging pangunahing tampok ang mga brand. Nagsimula ang pagbabagong ito sa labas ng mga screen. Tumaas ang renta sa mga pangunahing shopping district sa maraming bahagi ng rehiyon, kasabay ng pagtaas ng gastos sa pagsasaayos ng mga tindahan at pasahod sa mga manggagawa. Mahalaga pa rin ang mga pisikal na tindahan para sa visibility at tiwala ng mamimili, ngunit nagiging mas mahirap ang kalkulasyon sa gastos. Mas maraming may-ari ng brand ang naglilipat ngayon ng pansin at badyet sa mga online channel, kung saan mas mapapalawak nila ang abot, mas mabilis na masusubukan ang iba’t ibang kombinasyon ng produkto, at masusubaybayan ang balik sa puhunan nang real time.
Mga Nilalaman
- Itinutulak ng tumataas na renta ang mga brand na mag-online
- Laki ng merkado at pinagmumulan ng paglago
- Nagsasama-sama ang mga platform habang kulang ang kinakatawan ng mga brand
- Pinapabilis ng logistics ang paghahatid
- Kung paano naglalaban ang mga brand na Tsino at lokal
- Napabibilis ang paglago ng beauty
- Mabilis lumipat online ang mga appliance
- Bagong estratehiya para sa mga brand
- Magtatag ng presensiya sa mga marketplace at sariling tindahan
- Husayin ang live at video commerce
- Mamuhunan sa first-party data at AI
- Balansehin ang mga benta at pagbuo ng brand
- Ayusin ang mga bayad, pagsasauli, at serbisyo
- Pangkalahatang-ideya ng mga bansa
- Mga panganib, regulasyon, at mga maaaring magpabagal sa paglago
- Mga pangunahing punto
Iba naman ang pressure na nararamdaman ng mga operator ng platform. Dumami nang husto ang mga user at order noong pandemya, ngunit hindi laging nakasabay ang kita. Nagpaliit sa mga margin ang mga labanan sa subsidiya, habang nagpabigat naman sa kita ang mataas na gastos sa paghahatid. Nakatuon ngayon ang mga kumpanya sa napapanatiling unit economics at mas mahusay na mga tool sa pagkakakitaan. Kaayon ito ng nais ng maraming brand: isang matatag na kapaligiran para palawakin ang kaalaman sa brand, gawing benta ang demand, at patatagin ang katapatan ng mamimili nang hindi napapasabak sa walang katapusang paligsahan ng pinakamababang diskuwento.
Malaki ang oportunidad dahil hindi pa sapat ang kinakatawan ng mga brand sa online sales mix ng rehiyon. Ayon sa mga pagtatantiya ng industriya, wala pang 30 porsiyento ng gross merchandise value (GMV, ang kabuuang halaga ng mga naibentang produkto) ng mga platform noong 2024 ang mula sa mga brand. Sa China, mahigit kalahati ng platform GMV ay mula sa mga brand. Ipinahihiwatig ng agwat na nagsisimula pa lamang ang paglawak online na pinangungunahan ng mga brand sa Timog-Silangang Asya, sa tulong ng mas malawak na paggamit ng mga digital wallet, pagtuklas ng produkto sa pamamagitan ng mga creator, at mas mahusay na saklaw ng logistics sa mga lungsod at isla.
Laki ng merkado at pinagmumulan ng paglago
Limang ulit ang itinaas ng e-commerce sa Timog-Silangang Asya mula 2016 hanggang 2021. Sa panahong iyon, umakyat ang bahagi ng online retail sales mula sa kabuuang retail sales mula mga 5 porsiyento tungong humigit-kumulang 20 porsiyento. Bumagal ang bilis ng paglago mula noong biglang pagdami ng aktibidad noong pandemya, ngunit mas malaki na ang batayang merkado at nakasanayan na ng mga mamimili ang online shopping. Noong 2024, umabot sa humigit-kumulang 145.2 bilyong dolyar ang kabuuang GMV ng e-commerce sa rehiyon, kabilang ang mga marketplace platform at mga channel na wala sa platform gaya ng mga website na pag-aari ng brand at commerce sa pamamagitan ng direktang pagmemensahe. Nasa halos 128.4 bilyong dolyar ang platform GMV, tumaas nang mga 12 porsiyento kumpara sa nakaraang taon, na sumasalamin sa sadyang paglayo sa mabibigat na subsidiya tungo sa mas malusog na balik sa puhunan.
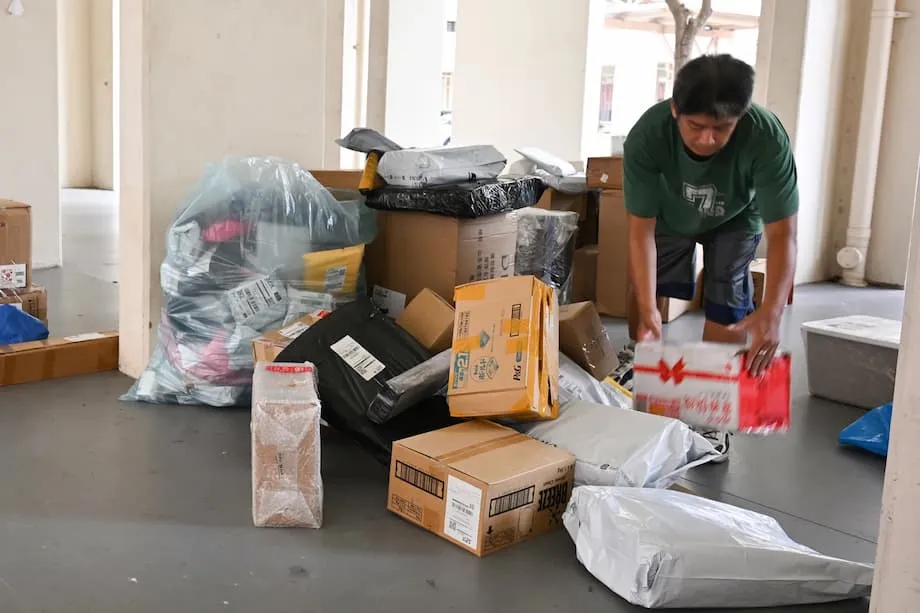
Malayo pa ang maaaring marating ng paglawak ng online shopping. Napakalaki ng araw-araw na dami ng parsela: humigit-kumulang 43.6 milyong pakete ang ipinadala kada araw noong 2024, halos kapantay ng mga antas sa mga pamilihang mas malaki ang populasyon. Itinuturo ng mga pagtataya mula sa iba’t ibang pinagmumulan ng datos sa industriya ang patuloy na paglago: maaaring umabot sa humigit-kumulang 230 bilyong dolyar ang GMV pagsapit ng kalagitnaan ng dekadang ito, at lumago tungo sa hanay na mataas na 300 hanggang mababang 400 bilyong dolyar pagsapit ng 2030 kung magpapatuloy ang kasalukuyang mga trend. Ang anim na pinakamalalaking ekonomiya sa rehiyon ang bumubuo sa karamihan ng volume, at nananatiling pinakamalaki ang Indonesia batay sa laki ng merkado.
Nagbabago ang gawi ng mga mamimili sa paraang sumusuporta sa paglago ng mga brand. Nananatiling pangunahing channel sa pagtuklas ng produkto ang mga marketplace, kasunod ang social media at search. Mahalaga ang video sa pagtuklas at pagsasaalang-alang ng mga produkto, at hindi na bago ang live shopping. Mabilis ding nagbabago ang mga paraan ng pagbabayad. Lumaki ang bahagi ng mga digital wallet at lokal na online payment method sa bawat pangunahing merkado, bagaman ginagamit pa rin sa ilang bahagi ng Indonesia at Vietnam ang bayad pagdating ng order. Pinadadali ng mga pagbabagong ito ang pag-checkout at binabawasan ang mga hadlang para sa mga unang beses bibili, lalo na sa mobile.
Nagsasama-sama ang mga platform habang kulang ang kinakatawan ng mga brand
Mahalaga sa mga brand ang pagsasama-sama ng kapangyarihan sa tuktok ng hanay ng mga platform. Tatlong kumpanya na ngayon ang kumokontrol sa napakalaking bahagi ng platform GMV sa Timog-Silangang Asya at humahawak sa karamihan ng volume ng parsela. Nangunguna pa rin ang Shopee sa maraming merkado, mabilis na lumawak ang TikTok Shop sa tulong ng maiikling video at live shopping, at muling nagtuon ang Lazada sa mas de-kalidad na mga produkto mula sa mga brand habang pinabubuti ang pagkakakitaan at teknolohiya. Dahil sa konsentrasyong ito, nagiging posible ang malalaking pamumuhunan sa logistics, pag-iwas sa pandaraya, mga sistemang nagrerekomenda ng produkto, at mga tool para sa mga nagbebenta, na mahirap tapatan ng mas maliliit na platform.
Kasabay nito, lumalawak ang halo ng mga channel. Tinatayang nagdagdag ng 16.8 bilyong dolyar sa GMV noong 2024 ang e-commerce na wala sa mga platform, kabilang ang mga brand.com site, mga retailer na nagbebenta online ng iba’t ibang brand, social commerce, at bentahan sa pamamagitan ng pagmemensahe. Umabot naman sa humigit-kumulang 17.6 bilyong dolyar ang live commerce lamang, o mga 14 porsiyento ng platform GMV. Kapag isinama ang iba pang format na pinangungunahan ng video, bumubuo na ito ngayon ng ikalimang bahagi ng benta sa mga platform. Para sa mga brand, nangangahulugan itong kailangan nilang makuha ang atensiyon ng mga mamimili sa mga feed, livestream, at online storefront, sa halip na sa iisang marketplace lamang.
Ang mababang bahagi ng mga brand sa mga platform ang pinakamalinaw na palatandaan ng hindi pa nagagamit na potensiyal. Wala pang sangkatlo ng platform GMV noong 2024 ang mula sa mga produktong may brand, kumpara sa mahigit kalahati sa China. Malaking bahagi pa rin ng mga online basket sa Timog-Silangang Asya ang damit, murang electronics, at mga aksesorya, ngunit lumalawak ang halo ng mga kategorya tungo sa beauty, gamit sa bahay, at maging mga grocery. Habang inuuna ng mga platform ang de-kalidad na pagpipilian ng produkto, mga garantiyang may kaugnayan sa antas ng serbisyo, at mga tool sa advertising na ginagamitan ng datos, dumarami ang dahilan ng mga brand para mas aktibong makilahok.
Pinapabilis ng logistics ang paghahatid
Ang logistics ang di-nakikitang makina sa likod ng paglago ng e-commerce sa rehiyon. Mahirap maghatid sa mataong malalaking lungsod, mga probinsiya sa kanayunan, at mga kapuluan. Kailangan dito ang mga lokal na network, automation, at maingat na pagkontrol sa gastos. Sa nakalipas na ilang taon, malaki ang ipinuhunan sa mga sentro ng pag-uuri ng parsela, pag-optimize ng ruta, at pagbibigay ng magkakaibang serbisyo. Marami na ngayong logistics provider ang nag-aalok ng serbisyong sumasaklaw mula bodega hanggang pintuan ng mamimili, pati pagproseso ng mga ibinabalik na produkto at suporta pagkatapos ng benta.
Ang bilis at pagiging maaasahan ang mga bagong salik na nagtatangi sa mga serbisyo. Ipinakikita ng mga survey na maliit na bahagi lamang ng mga mamimili ang lubos na nasisiyahan sa serbisyo sa paghahatid, at sinasabi ng malaking mayorya na handa silang magbayad nang kaunti pa para sa maaasahan at nasa-oras na paghahatid. Nangangailangan ang mga brand na nagbebenta ng muwebles, appliances sa bahay, at iba pang malalaking produkto ng espesyal na paghawak at mga opsiyong may takdang iskedyul ng paghahatid. Dumarami rin ang mga ibinabalik na produkto, lalo na sa damit at electronics. Naging pangunahing dahilan na ng pagpili ng mga mamimili sa isang nagbebenta ang maayos at malinaw na proseso ng pagsasauli.
Nagbabago rin ang daloy ng kalakal na tumatawid sa mga hangganan ng bansa. Sa halip na direktang ipadala ang mga indibidwal na parsela mula sa mga pabrika papunta sa mga mamimili, mas marami nang nagbebenta at brand ang nagpapadala ng maramihang kargamento sa mga lokal na bodega at doon nagmumula ang mga order, nang mas malapit sa mamimili. Binabawasan ng modelong B2B2C na ito ang oras ng paghahatid, pinabubuti ang pagsunod sa mga lokal na patakaran, at tumutulong tumugon sa matinding demand nang hindi nauubusan ng stock. Samantala, mas maraming aktibidad sa logistics ang isinasagawa na mismo ng mga platform upang matiyak ang bentahe sa bilis at gastos. Patuloy namang lumalawak sa maraming bansa ang mga independiyenteng kumpanya ng delivery, gamit ang mga modelo ng regional sponsor at automation para mapanatili ang kahusayan, bagaman marami rin ang nahaharap sa masisikip na margin at pressure sa presyo. Sinuri ng mga regulator sa ilang merkado ang mga gawi ng mga platform sa pagpili ng courier upang mapanatili ang patas na kompetisyon. Pinagdebatehan din ang pagtatakda ng pinakamababang bayad sa paghahatid habang nahihinog ang industriya.
Kung paano naglalaban ang mga brand na Tsino at lokal
Muling hinuhubog ng kompetisyon sa pagitan ng mga bagong kalahok mula China, mga nangungunang lokal na kumpanya, at mga pandaigdigang brand ang mga kategorya mula beauty hanggang appliances sa bahay. Taglay ng mga kumpanyang Tsino ang malakihang pagmamanupaktura, agresibong pagpepresyo, at mga estratehiyang hinasa sa malalaking lokal na platform. Tinutugunan naman ito ng mga lokal at internasyonal na brand sa pamamagitan ng mas malinaw na mga palatandaan ng kalidad, mas malawak na pamamahagi, at pagpoposisyon bilang mga premium na produkto. Bunga nito, mas mabilis ang siklo ng inobasyon at mas nagiging dinamiko ang pagpipilian online.
Napabibilis ang paglago ng beauty
Gumamit ang mga Chinese beauty brand ng marketing na pinangungunahan ng mga creator, pagbebenta sa livestream, at mabababang presyo para makakuha ng mas malaking bahagi ng merkado, lalo na sa mga produktong makeup na pangmaramihang pamilihan. Sa Indonesia, tumaas mula sa mababang single digit noong 2019 tungo sa kalagitnaan ng mga teen na porsiyento noong 2024 ang bahagi ng merkado ng grupo ng mga nangungunang Chinese brand ng makeup. Marami sa mga ito ang nagtitinda sa halagang 2 hanggang 5 dolyar, na akma sa kakayahang gumastos ng Gen Z sa mga merkadong gaya ng Indonesia at Thailand. May mga brand na naglilista ng daan-daang stock keeping unit kada tindahan sa mga marketplace, at sinusuportahan ng mga modelong direktang nag-uugnay sa mga customer at manufacturer ang mabilis na paggamit sa lokal na puna para makagawa ng mga bagong kulay o tekstura.
Mabilis lumipat online ang mga appliance
Online na rin binibili ngayon ang mga appliance sa bahay. Lumaki ang bahagi ng mga manufacturer na Tsino sa ilang subkategorya nitong nakalipas na dekada, lalo na sa mga vacuum cleaner, washing machine, at microwave oven. Nakatulong ang mapagkumpitensyang presyo at tuloy-tuloy na pag-update ng mga produkto para makakuha sila ng puwang mula sa mga dati nang kumpanya ng Japan at South Korea. Pinahusay ng mga lokal na operasyon, pagpupulong ng produkto sa rehiyon, at mas mabilis na logistics na tumatawid sa mga hangganan ang serbisyo pagkatapos ng benta at bilis ng paghahatid, kaya mas praktikal nang bilhin online ang malalaking produkto. Tumutugon naman ang mga lokal na brand sa pamamagitan ng pagbibigay-diin sa tibay, episyensiya sa enerhiya, at serbisyo, habang mas namumuhunan sa online na impormasyong pang-edukasyon at suporta sa pag-install.
Bagong estratehiya para sa mga brand
Hindi nangangahulugan ang yugtong pinangungunahan ng mga brand sa paglago ng e-commerce na magbubukas lamang sila ng tindahan sa marketplace at maghihintay ng mga mamimili. Kailangan dito ang estratehiya sa mga channel na tumutugon sa paraan ng pagtuklas, pagsusuri, at pagbili ng mga taga-Timog-Silangang Asya sa pamamagitan ng mobile, social media, mga marketplace, at mga channel na pag-aari ng brand. Pinag-uugnay ng mga pinakamatagumpay na team ang content, media, at operasyon sa retail habang mahigpit na sinusubaybayan ang unit economics at antas ng serbisyo.
Magtatag ng presensiya sa mga marketplace at sariling tindahan
Nananatiling nangingibabaw ang mga marketplace sa atensiyon ng mga mamimili, ngunit mabilis na lumalago ang mga channel na wala sa platform. Maaaring makakuha ng parehong mga mamimiling biglaang namimili at tapat na mamimiling bumabalik ang mga brand na pinagsasabay ang mahusay na operasyon sa marketplace at maayos, handa-sa-conversion na brand.com site. Pinananatiling magkakaugnay ang karanasan ng mga mamimiling palipat-lipat sa mga channel sa pamamagitan ng malinaw na impormasyon tungkol sa imbentaryo, pare-parehong presyo, at iisang pamantayan ng serbisyo sa customer.
Husayin ang live at video commerce
Umaabot na ngayon sa humigit-kumulang ikalimang bahagi ng platform GMV ang mga format na video at live. Sapat ang laki nito para bigyang-katwiran ang tuloy-tuloy na programa sa halip na mga minsanang pakulo. Namumuhunan ang mga brand sa maiikling tutorial, pakikipagtulungan sa mga creator, at mga naka-iskedyul na live show na nagiging regular na nakasanayan linggu-linggo. Nakakatulong ang malinaw na pagkukuwento, mga bundle na may limitadong panahon, at mga senyales ng agarang pagtupad sa order para gawing mamimili ang mga manonood.
Mamuhunan sa first-party data at AI
Tumaas ang gastos sa mga ad sa mga pangunahing social at search channel sa maraming merkado. Dahil dito, gumagamit ang mga brand ng first-party data para mas eksaktong mag-target at mas tumpak na magsukat ng resulta. Nagbibigay ng access sa mga mamimiling handa nang bumili ang mga likas na tool sa advertising ng marketplace, mga creative na nasa platform, at retail media sa mga ecosystem gaya ng Shopee, Lazada, at TikTok. Nangangako ang mga bagong solusyong unang inilunsad sa marketplace ng pagsubaybay sa bisa ng mga ad mula simula hanggang dulo sa loob ng mga ecosystem na ito nang hindi nangangailangan ng dagdag na tracking tag. Pinadadali nitong iugnay ang content sa cart at palawakin ang mga estratehiyang mabisa. Lalo ring ginagamit ang mga AI system para i-optimize ang mga listing, bid, iba’t ibang bersiyon ng creative, at maging ang mga script para sa serbisyo sa customer.
Balansehin ang mga benta at pagbuo ng brand
Maaaring magpasiklab ng panandaliang benta ang mga sale festival, ngunit maaaring lumiit ang margin at masanay ang mga customer na maghintay dahil sa labis na pag-asa sa mga promosyon. Pinagsasama sa mas malusog na halo ang mga ad na nakatuon sa benta at tuloy-tuloy na pagkukuwento tungkol sa brand, kaugnayan sa kultura, at mga natatanging katangiang tumatatak sa isipan sa paglipas ng panahon. Ipinamamahagi ng maraming team ang kanilang gastos sa mas maraming content platform at grupo ng mga creator, at higit na binibigyang-halaga ang pagiging totoo at komunidad sa halip na habulin lamang ang pinakamalaking diskuwento.
Ayusin ang mga bayad, pagsasauli, at serbisyo
Bahagi na ngayon ng halaga ng brand ang pagpipilian sa pag-checkout. Nangunguna sa rehiyon ang mga digital wallet at lokal na online payment, habang mas laganap ang paggamit ng mga credit card sa mga mas may-kayang mamimili. Mahalaga pa rin sa ilang lugar ang bayad pagdating ng order, ngunit mas malaki ang panganib at gastos nito. Nakababawas sa pagkawala ng mga customer at nakapagpaparami ng mga bumabalik ang malinaw na palugit sa pagsasauli, pagsubaybay sa order na maaaring gawin ng mamimili mismo, at maagap na mga update tungkol sa paghahatid. Para sa mga produktong mula sa ibang bansa, nakapagpapaikli ng oras ng paghahatid at nagpapadali ng pagsunod sa mga patakaran ang paglalagay ng imbentaryo sa mga lokal na bodega.
Pangkalahatang-ideya ng mga bansa
Indonesia. Bumuo ang pinakamalaking merkado sa rehiyon ng humigit-kumulang 44 porsiyento ng platform GMV noong 2024. Bumagal ang paglago kumpara sa mga naunang taon, ngunit walang kapantay ang laki ng merkado. Nakumpleto ng TikTok Shop ang integrasyon nito sa Tokopedia, patuloy na lumalago ang live commerce, at malakas ang pagtuklas ng produkto sa social media. Sa labas ng Java, nagbubukas ng mga bagong lugar ng demand ang pamumuhunan sa logistics at content na iniangkop sa mga lokalidad. Iba-iba pa rin ang pinipiling paraan ng pagbabayad: lumalaki ang paggamit ng mga digital wallet ngunit ginagamit pa rin ang cash sa ilang order.
Thailand. Isa ito sa pinakamabilis lumagong merkado noong 2024, kung saan tumaas nang mahigit 20 porsiyento kumpara sa nakaraang taon ang platform GMV. Pangkaraniwan na ang live shopping at malawak ang mapagpipiliang produktong tumatawid ng hangganan mula China. Nakikinabang ang mga kategorya ng beauty, fashion, at gamit sa bahay sa mga ecosystem ng creator at maaasahang opsiyon ng next-day delivery sa mga pangunahing lungsod.
Malaysia. Umabot sa halos 20 porsiyento ang malakas na taunang paglago, at pinadadali ng malawak na paggamit ng mga digital wallet ang pag-checkout. Komportable ang mga mamimili sa pamimili sa mga marketplace at website ng mga brand. Tuloy-tuloy ang sigla ng online grocery at mga kategorya ng kalusugan at beauty, sa tulong ng pagbuti ng cold chain at mga kakayahan sa huling yugto ng paghahatid.
Vietnam. Umabot sa humigit-kumulang 16 bilyong dolyar ang platform GMV noong 2024, kasabay ng malusog na double-digit na paglago. Dahil sentro ito ng pagmamanupaktura, mas mabilis ang mga supply chain sa rehiyon, habang aktibong gumagamit ang mga mamimili ng social at short video commerce. Patuloy na lumalawak ang imprastraktura ng logistics lampas sa pinakamalalaking sentrong urbano.
Pilipinas. Patuloy na lumalawak ang paggamit ng e-commerce habang dumarami ang may smartphone. Dahil sa heograpiyang binubuo ng mga isla, mahirap at magastos ang paghahatid, ngunit lumalawak ang mga network ng logistics at marami ang ipinadadalang parsela. Patok online ang mga produktong beauty, maliliit na electronics, at pangunahing gamit sa bahay; malaki rin ang papel ng mga creator sa pagtuklas ng produkto.
Singapore. Maliit ang populasyon ngunit mataas ang GMV kada mamamayan. Inaasahan ng mga mamimili ang de-kalidad na serbisyo, maiikling palugit sa paghahatid, at madaling pagsasauli ng produkto. Karaniwan ang mga binibiling produkto mula sa ibang bansa, at ginagamit ng mga brand ang Singapore bilang sentrong panrehiyon para sa datos, operasyon, at pagsubok ng mga bagong karanasan sa pamimili. Pinakamataas sa rehiyon ang renta sa retail, kaya mas namumuhunan online maging ang mga premium na brand.
Mga panganib, regulasyon, at mga maaaring magpabagal sa paglago
Tatlong panganib ang namumukod-tangi. Una, ang konsentrasyon at takbo ng kompetisyon. Habang mas maraming aktibidad sa logistics ang isinasagawa ng mga platform at binabago nila ang mga patakaran para sa mga nagbebenta, maaaring biglang magbago ang visibility o dami ng benta para sa mga brand at delivery partner. Sinuri na ng mga regulator sa ilang bahagi ng rehiyon ang mga patakaran ng platform tungkol sa pagpili ng courier at pagiging patas. Ikalawa, ang pressure sa gastos. Lumiit na ang margin ng maraming courier dahil sa mga bayad sa paghahatid, habang tumaas naman ang gastos sa media. Maaaring humina ang kita ng mga brand na labis na umaasa sa mga diskuwento at subsidiya sa pagpapadala kung lalo pang tataas ang mga gastos.
Ikatlo, ang mga sagabal sa operasyon. Maaaring lumiit ang margin dahil sa pagproseso ng mga ibinabalik na produkto, pang-aabuso ng customer, at pandaraya kung hindi mahigpit na makokontrol ang mga ito. Hamon pa rin sa ilang bansa ang pagkakawatak-watak ng mga paraan ng pagbabayad, na maaaring makabawas sa conversion. Nagkakaiba-iba ang mga supply chain sa Timog-Silangang Asya, ngunit maaaring magdulot ng pagkaantala kapag may krisis ang labis na pag-asa sa iisang bansang pinagmumulan ng produkto o sa matagal na pagpapadala mula sa ibang bansa. Mas makapaghahanda sa ganitong mga krisis ang mga team na nagkakaiba-iba ng pinagmumulan ng suplay, bumubuo ng mas nababagong katuparan ng order, at nagpapalawak ng lokal na hanay ng mga talento.
Mga pangunahing punto
- Tumataas ang renta sa retail sa mga pangunahing lungsod ng Timog-Silangang Asya, kaya itinutulak ang mga brand na palawakin ang mga channel ng e-commerce kung saan mas madaling masukat ang balik sa puhunan.
- Umabot sa humigit-kumulang 145.2 bilyong dolyar ang kabuuang GMV ng e-commerce noong 2024 sa mga platform at channel na wala sa platform; nasa halos 128.4 bilyong dolyar naman ang platform GMV.
- Umabot sa humigit-kumulang 43.6 milyon ang ipinadalang parsela kada araw noong 2024, na nagpapakita ng malaking kapasidad sa logistics sa buong rehiyon.
- Kinokontrol ng tatlong platform ang karamihan ng GMV sa rehiyon, habang bumubuo ng mga 20 porsiyento ng benta sa platform ang live at video commerce.
- Wala pang 30 porsiyento ng platform GMV sa Timog-Silangang Asya ang mula sa mga brand, kumpara sa mahigit kalahati sa China, kaya malaki pa ang puwang para sa paglago na pinangungunahan ng mga brand.
- Nanguna sa paglago noong 2024 ang Thailand at Malaysia, habang nanatiling pinakamalaking merkado batay sa laki ang Indonesia.
- Lumaki ang bahagi ng mga Chinese brand sa beauty at mga appliance sa bahay, habang tumutugon ang mga lokal at pandaigdigang brand sa pamamagitan ng kalidad, serbisyo, at pagpoposisyon bilang premium na produkto.
- Nangingibabaw sa pag-checkout ang mga digital wallet at lokal na online payment, bagaman ginagamit pa rin sa ilang bahagi ng rehiyon ang bayad pagdating ng order.
- Lumilipat ang mga modelong tumatawid sa hangganan tungo sa paggamit ng mga lokal na bodega upang paikliin ang oras ng paghahatid at mapabuti ang pagsunod sa mga patakaran.
- Kabilang sa mga pangunahing panganib ang konsentrasyon ng mga platform, pagtaas ng gastos sa media at logistics, at mga sagabal sa operasyon dahil sa pagsasauli ng produkto at pagkakawatak-watak ng mga paraan ng pagbabayad.