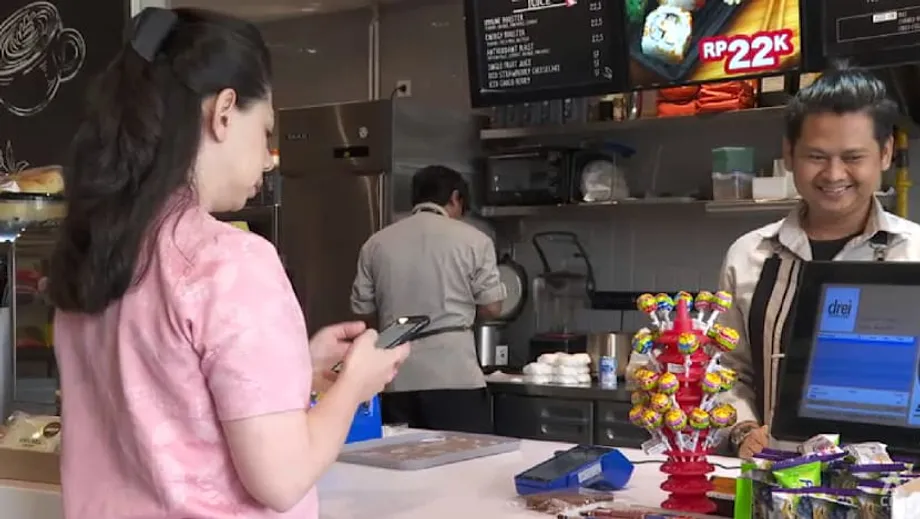
Binabago ng pamantayan ng QR code sa Indonesia ang paraan ng pagbabayad sa bansa
Sa buong Indonesia, pinagdurugtong na ngayon ng isang maliit na itim at puting parisukat ang ekonomiyang nakabatay sa salapi at ang digital na ekonomiya. Ang Quick Response Code Indonesian Standard, na mas kilala bilang QRIS, ang naging karaniwang paraan ng pagbabayad para sa lahat, mula sa isang mangkok ng soto hanggang sa resibo sa department store. Inilunsad sa buong bansa noong 2020, pinag-isa ng sistemang ito ang dating watak-watak na merkado ng mga app ng bangko at e-wallet sa pamamagitan ng iisang QR code na kayang i-scan ng anumang kalahok na app. Mabilis ang paglago ng paggamit nito. Lumampas sa 6 bilyon ang mga transaksiyon noong nakaraang taon at tinatayang nasa 57 milyon ang mga gumagamit, na nagpapakita kung gaano kabilis niyakap ng mga Indonesian ang isang simple at murang paraan ng paglilipat ng pera gamit ang telepono. Binabago ng pag-usad na ito ang balanse sa pagitan ng mga pandaigdigang network ng card at mga lokal na sistema, habang nag-aalok ng mga bagong pagpipilian sa mga mangangalakal at mamimili.
Mga Nilalaman
- Binabago ng pamantayan ng QR code sa Indonesia ang paraan ng pagbabayad sa bansa
- Paano gumagana ang QRIS at bakit mabilis itong lumawak
- Alitan sa kalakalan at debate tungkol sa digital na soberanya
- Mula Jakarta hanggang Johor at Tokyo, lumalampas ng bansa ang pag-scan ng QR
- Nasa sentro ang mga MSME: mas mababang gastos, mas malawak na abot
- Seguridad, pandaraya, at pagpapanatiling maaasahan ng sistema
- Interoperability sa disenyo, at mga aral mula sa India at China
- Kaya bang isakatuparan ng mga QR code ang mas malalaking ambisyon sa rehiyon?
- Mga dapat bantayan sa 2025
- Sa isang sulyap
Idinisenyo ang QRIS upang lutasin ang isang praktikal na problema. Bago naitatag ang pamantayan, naglalagay ang mga mangangalakal ng maraming QR code, tig-iisa para sa bawat kasosyo nilang e-wallet o bangko. Kailangang itugma ng mga mamimili ang kanilang app sa tamang code. Pinalitan ng Bank Indonesia at ng mga manlalaro sa industriya ang kalituhang ito ng iisang code na gumagana sa iba’t ibang app at provider. Dahil dito, bumaba ang mga gastos ng maliliit na negosyo, lumawak ang pagtanggap sa mga digital na bayad, at naging kasingsimple ng pag-abot ng salapi ang pagbabayad, nang walang panganib na magdala ng cash o pangangailangang bumili ng mamahaling terminal. Walang minimum na halaga ng bayad ang maraming transaksiyon, at mabilis na naipapasok ang pondo sa account ng mangangalakal.
Paano gumagana ang QRIS at bakit mabilis itong lumawak
Simple ang daloy ng transaksiyon sa QRIS: i-scan, kumpirmahin, at magbayad. Binubuksan ng mamimili ang mobile banking app o e-wallet, ini-scan ang QRIS code ng mangangalakal, sinusuri ang halaga, at pinahihintulutan ang bayad. Sa likod nito, niruruta ng mga lisensiyadong switching provider at kalahok na bangko ang transaksiyon at inililipat ang pondo sa account ng mangangalakal. Nakaayon ang pamantayan sa mga internasyonal na espesipikasyon para sa QR at ginawa upang magamit ng iba’t ibang lokal na provider na dati-rati’y nagtatagisan gamit ang kani-kaniyang QR format. Interoperability ang pundasyon nito. Lumilikha ito ng mga epekto ng network, kaya umabot sa bilyon ang mga transaksiyon nang mapagtanto ng mga mamimili na maaari silang magbayad saanman sa pamamagitan ng iisang pamilyar na pag-scan.
Mahalaga ang mga gastos sa paghikayat sa paggamit nito. Kadalasang nangangailangan ng terminal ang mga bayad gamit ang card at may merchant discount rate na 2 hanggang 3 porsiyento. Sapat na sa QRIS ang simpleng nakalimbag na code, at mas mababa ang bayad sa karamihan ng mga mangangalakal, nasa 0.3 porsiyento, habang wala namang bayad ang maraming micro merchant. Malaki ang nagiging diperensiyang ito para sa mga may-ari ng warung at nagtitinda sa palengke na manipis ang tubo. Maaari ring mas mabilis ang paglilipat ng pondo kaysa sa tradisyonal na proseso ng card, na nakatutulong sa daloy ng pera ng maliliit na negosyo. Dahil sa mga praktikal na pakinabang na ito, kasama ng mahusay na pagpapabatid mula sa Bank Indonesia, nabuo ang tiwala at nakasanayan ang paggamit nito.
Nakita sa akademikong pananaliksik tungkol sa panahon ng paglulunsad nito noong COVID-19 na kapwa nakaimpluwensiya sa intensiyon ng mga tao na gumamit ng QRIS ang polisiya ng sentral na bangko at ang nakikitang panganib ng pandemya. Nakatulong ang hudyat mula sa polisiya, kabilang ang malinaw na mga patakaran at pampublikong edukasyon, upang mahikayat ang mga sambahayan at mangangalakal na subukan ang mga contactless na bayad. Nagpatibay ito ng mga nakasanayang gawain na nagpatuloy kahit nakabawi na ang paggalaw ng mga tao. Ipinakikita ng pagbabagong ito na ang mga desisyon sa disenyo at pamamahala, hindi lamang ang teknolohiya, ang humuhubog sa gawi ng mamimili sa malawakang saklaw.
Alitan sa kalakalan at debate tungkol sa digital na soberanya
Nagdulot ang mabilis na paglago ng QRIS ng mga debateng heopolitikal. Tinawag ng Estados Unidos na hadlang sa kalakalan ang QRIS sa National Trade Estimate nito para sa 2025, at iginiit na nililimitahan ng pagpapatupad nito ang pagpasok ng mga dayuhang kompanya at binabawasan ang transparency, kasabay ng lokal na card network ng Indonesia (GPN). Inilabas ang pagturing na ito kasabay ng mga banta ng 32 porsiyentong taripa sa mga produktong Indonesian, na kalauna’y ipinagpaliban habang nagpapatuloy ang mga pag-uusap. Nakatuon ang mga puna sa pagpasok sa merkado at pamamahala, habang itinuturo naman ng mga regulator ng Indonesia ang pagiging bukas ng sistemang sumusunod sa lokal na mga patakaran, ang patuloy na ugnayang tumatawid sa mga hangganan, at ang mga pakinabang ng pagproseso ng mga lokal na bayad gamit ang lokal na imprastraktura.
Para sa mga opisyal ng Indonesia at maraming ekonomista, hindi lamang kaginhawahan ang paksa kundi pati katatagan. Napapanatiling mababa ang mga bayarin at napoprotektahan ang datos ng transaksiyon kapag lokal na pinoproseso ang mga lokal na bayad sa tingian. Nababawasan din ang panganib mula sa pagbabago-bago ng halaga ng salapi kapag naipapasok ang mga bayad gamit ang lokal na pares ng pera. Nag-iisyu at tumatanggap pa rin ang mga bangko ng Visa at Mastercard, at nananatiling mas pinipili ang mga network na ito para sa maraming internasyonal na transaksiyon. Sa ganitong pananaw, pandagdag ang QRIS sa mga umiiral na sistema, hindi pamalit sa mga ito, at pinalalawak nito ang mga mapagpipilian ng mga mamimili at mangangalakal.
Inilarawan ng gobernador ng Bank Indonesia ang estratehiya bilang pandaigdigan ang disenyo at lokal ang pagpapatupad. Binigyang-diin ni Perry Warjiyo, Gobernador ng Bank Indonesia, na nakasalig ang pamantayan sa mga kinikilalang balangkas ngunit iniangkop sa mga pambansang layunin ng inklusibidad at episyensiya.
Itinayo ang QRIS batay sa mga internasyonal na balangkas ngunit iniangkop sa mga pangangailangan ng Indonesia, at may mahalagang papel ito sa digitalisasyon, inklusibidad sa ekonomiya, at episyensiya.
Pinagsasama ng paninindigan ng pamahalaan ang hangarin para sa digital na soberanya at kahandaang makipagtulungan. Nagpahiwatig ang mga regulator na maaaring lumahok sa ekosistema ang mga internasyonal na manlalaro kung tutuparin nila ang kaparehong mga obligasyong para sa kapakanan ng publiko na ipinapataw sa mga lokal na kompanya. Sumasalamin ang balanseng ito sa mas malawak na kalakaran sa Timog-Silangang Asya na iproseso sa sariling bansa ang mas maraming bayad sa tingian habang pinahihintulutan ang mga ugnayang tumatawid sa mga hangganan upang makatulong sa turismo at kalakalan.
Mula Jakarta hanggang Johor at Tokyo, lumalampas ng bansa ang pag-scan ng QR
Hindi na lamang lokal na pamantayan ang QRIS. Ikinonekta ng Indonesia ang QR system nito sa mga kasosyo sa Malaysia, Thailand, at Singapore, kaya nakapag-i-scan sa ibang bansa ang mga biyaherong Indonesian gamit ang dati na nilang app, at nakapagbabayad naman sa Indonesia ang mga bisita gamit ang sarili nilang app. Simple ang pakinabang: ginagamit ng mga biyahero ang app na pamilyar na sa kanila, binabayaran ang mga mangangalakal sa lokal na pera, at isinasagawa ang paglilipat ng pondo sa pagitan ng lokal na pares ng pera nang hindi dumaraan sa pagpapalit ng pera ng card. Para sa maliliit na mangangalakal malapit sa mga lugar panturista, nagbubukas ito ng bagong pangkat ng mamimili nang hindi nangangailangan ng bagong aparato o pagbabago sa presyo.
Noong Agosto 2025, inilunsad ng Bank Indonesia at ng mga kasosyong Hapones ang unang yugto ng pagtanggap sa QRIS sa Japan. Makapagbabayad ang mga gumagamit na Indonesian sa mga piling mangangalakal sa pamamagitan ng pag-scan sa mga code ng JPQR Global ng Japan gamit ang mga lokal na app mula sa malalaking bangko at e-wallet. Layunin ng plano na palawakin ang saklaw ng mga mangangalakal at bigyang-daan ang mas maraming daloy na gumagana sa dalawang direksiyon upang suportahan ang turismo at komersiyo ng maliliit na negosyo sa pagitan ng dalawang bansa. Pinag-uugnay ng hakbang na ito ang asosasyon ng sistema ng pagbabayad ng Indonesia at mga samahan sa industriya ng Japan sa ilalim ng pangangasiwa ng mga regulator.
Sinusubukan din ng Indonesia na makipag-ugnayan sa China. Sa isang pilot na pinangungunahan ng UnionPay International at mga switching provider ng Indonesia, makapagbabayad ang mga piling gumagamit sa mga kalahok na mangangalakal sa bawat bansa gamit ang mga app mula sa sarili nilang bansa. Pangunahing tampok dito ang paglilipat ng pondo sa lokal na pera: yuan sa China at rupiah sa Indonesia, na nagpapababa sa mga hakbang at gastos sa pagpapalit ng pera. Pinangangasiwaan ng dalawang sentral na bangko ang programa at inaasahang palalawakin ito kapag natapos na ang pagsusuri.
Ayon kay Filianingsih Hendarta, Pangalawang Gobernador ng Bank Indonesia, malayo na ang narating ng paghahanda para sa ugnayan sa China, at isinasapinal na ang teknikal at pangnegosyong mga bahagi bago ito ilunsad.
Maayos ang pag-usad ng pakikipagtulungan para palawakin ang QRIS sa China, at nilagdaan na ang mga kasunduan upang maisapinal ang mga kaayusan sa negosyo, teknikal na aspeto, at operasyon para sa maayos na pagpapatupad.
Layunin ng mga ugnayang ito na gawing kasingsimple ng lokal na bayad ang karaniwang paglalakbay, paggastos ng mga estudyante, at maliliit na pagbiling tumatawid sa mga hangganan. Ipinahihiwatig ng datos mula sa mga lungsod sa hangganan na ginagamit na ng mga kabataang Malaysian na bumibisita sa mga lugar tulad ng Batam ang pag-scan ng QR bilang karaniwang paraan ng pagbabayad. Kung lalawak ang koneksiyon sa mga pamilihan tulad ng India, Saudi Arabia, Japan sa malawakang saklaw, at South Korea, maaaring maging karaniwang sistema ang mga QR code para sa maliliit na bayad sa malaking bahagi ng Asya.
Nasa sentro ang mga MSME: mas mababang gastos, mas malawak na abot
Nararamdaman ang pinakamalaking epekto ng QRIS sa mga micro, small, at medium enterprise. Sampu-sampung milyon na ang mga tindahang tumatanggap ng QRIS sa Indonesia, at karamihan sa mga ito ay MSME. Para sa maliliit na mangangalakal, ipinapalit ng nakalimbag na code ang point-of-sale terminal at direktang iniuugnay ang bayad sa account sa bangko o e-wallet. Mabilis dumating ang pondo, simple ang pagtutugma ng mga talaan, at nababawasan ang panganib ng pagnanakaw na kaugnay ng paghawak ng salapi. Dahil mas mababa ang mga bayarin kumpara sa mga card, nagiging praktikal ang pagtanggap ng digital na bayad para sa mga nagtitindang dati-rati’y cash lamang ang tinatanggap. Binabago ng kombinasyong ito ang pang-araw-araw na negosyo, mula sa puwesto ng prutas sa Makassar hanggang sa tindahan ng batik sa Solo.
Tumutulong din ang QRIS sa inklusibidad sa pananalapi sa pamamagitan ng paghikayat sa mga impormal na negosyo na pumasok sa pormal na sistemang pinansiyal. Nakatutulong ang bagong datos ng transaksiyon sa mga nagpapautang na tasahin ang panganib ng maliliit na mangangalakal na walang kolateral o kasaysayan ng kredito. Tinutulungan naman ng mga pinalawak na gamit ng pamantayan, kabilang ang mga paglilipat na batay sa QR at mga serbisyong pagdedeposito o pagwi-withdraw ng salapi sa mga ahente, ang mga gumagamit na nakatira malayo sa mga sangay ng bangko na maglipat ng pondo at magbayad. Noong pandemya, sinubukan ng maraming sambahayan at micro merchant ang QR dahil simple ito at nakakabawas ng pagdikit, at nagpatuloy ang nakagawiang iyon.
Makikita ang malawakang epekto sa mga bilang ng paglago. Ipinakita ng datos ng industriya hanggang 2024 na lumampas sa 200 porsiyento ang taunang paglago ng transaksiyon sa ilang buwan, dumami sa mahigit 50 milyon ang mga gumagamit, at lumampas sa 33 milyon ang mga mangangalakal. Iniuugnay ng mga analyst ang pagdagsang ito sa matatag na imprastraktura ng pagbabayad, tuluy-tuloy na mga kampanyang pang-edukasyon, at dumaraming may-ari ng smartphone. Habang lumalawak ang paggamit, mas madaling naitatala sa digital na paraan ang paggastos ng mga turista, na makapagpapasigla sa mga lokal na ekonomiya sa mga destinasyong dinarayo ng mga bisita mula sa rehiyon.
Seguridad, pandaraya, at pagpapanatiling maaasahan ng sistema
May kaakibat na panganib ang pagpapalawak ng anumang real-time na sistema ng pagbabayad. Dumarami ang mga Indonesian na nag-uulat ng pangamba tungkol sa mga panloloko, at maliit na bahagi lamang ang nagsasabing ligtas sila sa pandaraya. Nagmamadali ang mga bangko at kompanya ng pagbabayad na magpatupad ng mas mahigpit na beripikasyon ng pagkakakilanlan at real-time na pagtatasa ng pandaraya, na kung minsan ay gumagamit ng machine learning. Makatutulong ang pagbabahagi ng impormasyon tungkol sa pandaraya upang makita ang mga padron sa iba’t ibang institusyon. Mahalaga ang sentralisadong koordinasyon upang mabilis na maharang o mailihis ang isang paglilipat na mataas ang panganib bago mailabas ang pera sa sistema.
Isa pang pagsubok ang pagiging maaasahan habang sumisirit ang dami ng transaksiyon. Dumarami ang bahaging dumaraan sa iba’t ibang provider, sa halip na manatili sa iisang bangko, kaya mas nakasalalay ang sistema sa pambansang imprastraktura ng switching at paglilipat ng pondo. Dahil dito, mas nagiging mahalaga ang pamamahala ng kapasidad at depensa laban sa cyberattack. Iniakma ng mga regulator ang mga merchant discount rate upang maprotektahan ang maliliit na nagtitinda at binago ang mga patakaran habang nagiging karaniwang paraan na ng pagbabayad sa checkout ang QRIS. Ang pamumuhunan sa mga backup system, stress test, at malinaw na proseso sa pagresolba ng alitan ang huhubog sa tiwala habang lumalawak sa ibang bansa ang QRIS at humahawak ito ng mas masalimuot na mga gamit.
Itinuturo ng mga eksperto ang isang simpleng balangkas para sa ligtas na paglago: malinaw na mga patakaran sa pagsunod, cybersecurity na nakasasabay sa mga banta, madaling gamitin na proteksiyon para sa mamimili, koordinasyong tumatawid sa mga hangganan upang pagtugmain ang mga pamantayan, at pakikipagtulungan ng mga bangko, fintech, at tagapagpatupad ng batas. Binabawasan ng mga ito ang kailangang isakripisyo sa pagitan ng bilis at kaligtasan, at tinutulungan ang sistema na makayanan ang mga biglaang pagsubok.
Interoperability sa disenyo, at mga aral mula sa India at China
Hindi bagong teknolohiya ang susi sa tagumpay ng QRIS. Ito ay standardisasyon. Bago ang 2020, parang tagpi-tagping tela ang kalagayan ng mga QR system sa Indonesia. May kani-kaniyang code at pagtanggap ang bawat e-wallet o bangko. Pinalitan iyon ng QRIS ng iisang format na kayang i-scan ng anumang lisensiyadong app at tanggapin ng anumang aprubadong code ng mangangalakal. Katulad ito ng tagumpay ng India sa UPI, kung saan ipinag-uutos ng modelong pinangungunahan ng regulator ang interoperability ng magkakumpitensiyang app at bangko. Iba naman ang naging simula ng China, kung saan nanguna ang mga pribadong super app bago lumipat ang mga regulator sa standardisasyon at pagdaan ng mas maraming transaksiyon sa pambansang imprastraktura. Humuhugot ang Indonesia ng mga aral sa dalawa: inuuna nito ang inklusibidad at mababang gastos habang pinananatili ang mga ugnayang maaaring gamitin ng mga pandaigdigang kasosyo.
Kasabay rin ng iba pang sistema ng pagbabayad ang QRIS. Dumaraan ang mga lokal na paglilipat ng bangko sa tingian sa mga sistemang gaya ng BI-FAST, at nagpapatuloy ang trabaho sa digital rupiah para sa maramihang transaksiyon upang gawing makabago ang pangunahing sistema ng paglilipat ng pondo. Hindi layuning palitan ang rupiah o mga network ng card, kundi isama ang QRIS sa mas malawak na sistema kung saan nagagawa ng bawat paraan ng pagbabayad ang pinakamainam nitong gawain at naiuugnay sa mga kasosyo sa ibang bansa. Pinananatiling bukas ng malinaw na pamamahala at mga teknikal na pamantayang bukas sa lahat ang daan para sa mga bagong gamit nang hindi nagkakawatak-watak ang karanasan ng gumagamit.
Mahalaga rin ang mga salik na pang-asal. Ipinakikita ng mga sarbey noong panahon ng pandemya na pinakamalalakas na dahilan ng pagsubok sa QRIS ang bigat na ibinibigay sa polisiya ng sentral na bangko at ang pagnanais na makaiwas sa mga panganib sa kalusugan, higit pa sa karaniwang mga salik sa pagtanggap ng teknolohiya. Nakatulong ang komunikasyon, pagpaparehistro sa mga mangangalakal, at simpleng proseso para sa mga gumagamit upang maging nakagawian ang unang pagsubok. Kapag umabot na sa kritikal na dami ang mga lugar na tumatanggap sa isang network, lalo itong nagiging kapaki-pakinabang at humihikayat ng mas malawak na paggamit.
Kaya bang isakatuparan ng mga QR code ang mas malalaking ambisyon sa rehiyon?
Nakikita ng ilang strategist na may mga aral sa QRIS para sa mga bansang naghahangad ng higit na awtonomiya sa pananalapi. Nangingibabaw ang mga network ng card at ang messaging network na SWIFT sa mga bayad na tumatawid sa mga hangganan. Mananatiling mahalaga ang mga platapormang ito sa mga transaksiyong malaki ang halaga. Gayunman, nag-aalok ng ibang paraan ang mga ugnayang QR sa tingian para sa maliliit na bayad ng mamimili. Kung magtatakda ng magkakatulad na pamantayan at mag-uugnayan ang mga bansa sa kanilang mga QR system, maaari nilang iruta sa mga lokal na sistema ang paggastos ng mga turista at maliliit na mangangalakal, at ilipat ang pondo gamit ang mga lokal na pera. Binabawasan nito ang mga gastos at sagabal sa pagpapalit ng pera, at pinananatili sa lokal ang mas maraming datos. Kaayon ang konseptong ito ng mga proyektong nagpapatuloy sa Asya upang pag-ugnayin ang mga mabilisang sistema ng pagbabayad, gayundin ng mga pagsubok sa paglilipat ng digital na salapi sa pagitan ng mga sentral na bangko.
Ipinakikita ng modelo ng Indonesia ang mga kailangan upang makamit ito: mga pamantayang interoperable, pamumuno ng sentral na bangko, at ekosistemang handang magkasundo sa mga patakaran habang nagtatagisan sa kalidad ng serbisyo. Kung gagamit ng mga katulad na pamamaraan ang mas maraming ekonomiya at titiyakin nilang kapwa bukas ang mga ugnayan, makabubuo ang rehiyon ng magkakaugnay na sistema ng QR na magsisilbing pandagdag, hindi pamalit, sa mga pandaigdigang network na nagpoproseso pa rin ng malalaking transaksiyon sa pananalapi.
Mga dapat bantayan sa 2025
May ilang palatandaang magpapakita kung hanggang saan makararating ang QRIS. Una, ang bilis ng pagpapalawak nito sa Japan at ang laki ng pilot na ugnayan sa China, kabilang ang saklaw ng mga mangangalakal at bahagdan ng mga transaksiyong inililipat gamit ang lokal na pares ng pera. Ikalawa, ang kalalabasan ng mga talakayan sa kalakalan ng Estados Unidos at anumang pagbabago sa mga patakaran sa pagpasok ng mga dayuhang provider, na maaaring makaapekto sa lawak ng pagkonekta ng ibang mga bansa sa QRIS. Ikatlo, ang mga pagsisikap na tugunan ang agwat sa paggamit sa mga lalawigan ng Indonesia upang makahabol ang silangan ng kapuluan sa siksik na saklaw ng mga mangangalakal sa Java. Ikaapat, ang kahandaan ng mga panlaban sa pandaraya, pagresolba sa alitan, at pagiging maaasahan ng serbisyo sa mga panahong maraming naglalakbay. Panghuli, ang pagpapanatili ng balanse sa pagitan ng mababang bayarin para sa mga mangangalakal at ng kailangang pamumuhunan upang manatiling matatag ang pambansang imprastraktura ng switching at paglilipat ng pondo habang umaabot sa sampu-sampung bilyon ang mga transaksiyon.
Sa isang sulyap
- Pinag-isa ng QRIS ang mga bayad sa QR sa Indonesia noong 2020, at nakatulong itong magdala ng mahigit 6 bilyong transaksiyon noong nakaraang taon at tinatayang 57 milyong gumagamit.
- Dahil sa mababang bayarin at simpleng pag-setup, naging kaakit-akit ang QRIS sa mga MSME, at sampu-sampung milyong mangangalakal na ang nakarehistro sa buong bansa.
- Tinawag ng Estados Unidos na hadlang sa kalakalan ang QRIS, ngunit nagpapatuloy ang mga pag-uusap at nagsisilbi pa rin ang mga network ng card sa mga internasyonal na transaksiyon.
- May ugnayan na sa paggamit nito sa ibang bansa ang Indonesia, Malaysia, Thailand, at Singapore; inilunsad na rin ito sa Japan sa unang yugto at may pilot kasama ang China na gumagamit ng lokal na pera sa paglilipat ng pondo.
- Ayon sa mga pinuno ng Bank Indonesia, sumusunod ang QRIS sa mga internasyonal na balangkas habang naglilingkod sa mga pambansang layunin ng inklusibidad, episyensiya, at katatagan.
- Nananatiling prayoridad ang seguridad at pagiging maaasahan, habang kumikilos ang industriya tungo sa mas mahigpit na beripikasyon ng pagkakakilanlan, pagbabahagi ng impormasyon tungkol sa pandaraya, at real-time na pagtatasa ng panganib.
- Itinuturing ng mga analyst na praktikal na sistema para sa mga bayad sa tingian sa buong Asya ang mga ugnayang QR, na pandagdag sa halip na pamalit sa mga pandaigdigang network.