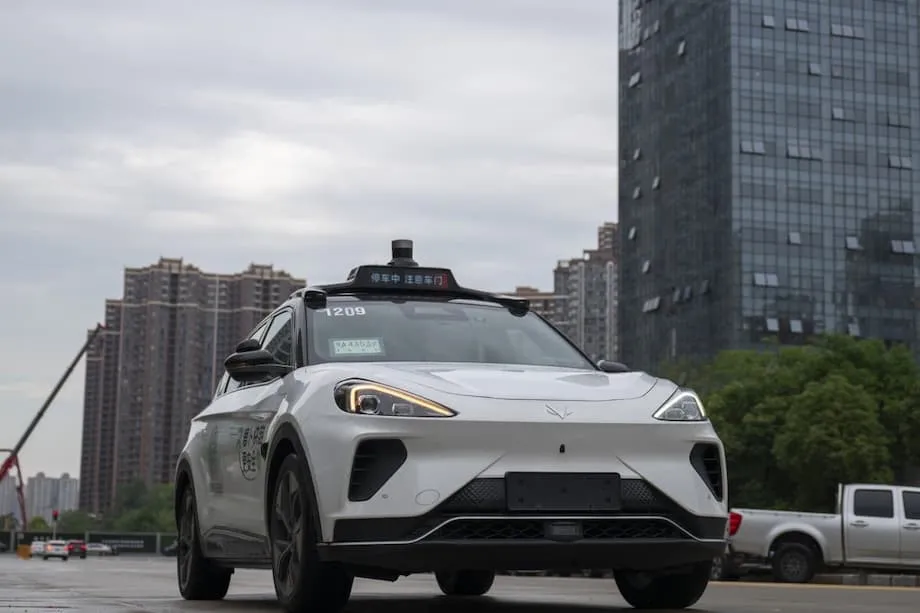
Magde-deploy ang China ng 300,000 drayberles na taxi sa malalaking lungsod pagsapit ng 2030, na magpapabilis sa pandaigdigang karera ng mga robotaxi
Tinataya ng UBS at mga analyst sa industriya na mabilis na lalago ang sektor habang nangunguna ang China sa buong mundo sa paggamit ng mga autonomous taxi, na magbabago sa transportasyon sa mga lungsod at sa merkado ng ride-hailing.
Magde-deploy ang China ng 300,000 drayberles na taxi sa apat na pinakamalalaking lungsod nito pagsapit ng 2030, ayon sa mga pagtataya ng UBS at iba pang analyst sa industriya. Dahil sa mabilis na pag-unlad ng artificial intelligence at masiglang sektor ng electric vehicle sa bansa, inaasahang mangunguna ang China sa pandaigdigang rebolusyon ng mga robotaxi. Inaasahang babaguhin ng hakbang na ito ang transportasyon sa mga lungsod, tutugon sa kakulangan sa mga manggagawa, at lilikha ng merkadong nagkakahalaga ng bilyun-bilyong dolyar para sa mga serbisyong autonomous mobility.
Mga Nilalaman
- Magde-deploy ang China ng 300,000 drayberles na taxi sa malalaking lungsod pagsapit ng 2030, na magpapabilis sa pandaigdigang karera ng mga robotaxi
- Tinataya ng UBS at mga analyst sa industriya na mabilis na lalago ang sektor habang nangunguna ang China sa buong mundo sa paggamit ng mga autonomous taxi, na magbabago sa transportasyon sa mga lungsod at sa merkado ng ride-hailing.
- Bakit malaki ang pustang inilalagay ng China sa mga robotaxi?
- Gaano kalaki ang merkado ng mga robotaxi sa China?
- Mga pangunahing kalahok at kompetisyon sa merkado
- Ano ang nakaaakit sa mga lungsod at mamimili sa mga robotaxi?
- Mga hamon: regulasyon, kaligtasan, at tiwala ng publiko
- Paano maihahambing ang China sa ibang bahagi ng mundo?
- Epekto sa ekonomiya at lipunan
- Anong mga teknolohiya ang nagpapatakbo sa rebolusyon ng robotaxi?
- Mga oportunidad sa pamumuhunan at pananaw sa industriya
- Mga pangunahing punto
Target ng plano ang mga nangungunang lungsod ng China—Beijing, Shanghai, Guangzhou, at Shenzhen—kung saan mataas ang demand sa ride-hailing at siksik ang populasyon. Bahagi ang deployment ng mas malawak na pambansang estratehiya para isama ang mga autonomous vehicle sa pang-araw-araw na buhay, sa tulong ng mga patakaran ng pamahalaan, balangkas ng regulasyon, at malalaking pamumuhunan mula sa mga matatag nang automaker at mga startup sa teknolohiya.
Bakit malaki ang pustang inilalagay ng China sa mga robotaxi?
Pinatatakbo ng ilang magkakaugnay na salik ang pagsisikap ng China na magpatakbo ng mga drayberles na taxi. Tumataas ang gastos sa paggawa sa bansa, lalo na para sa mga tsuper ng taxi at ride-hailing, at lumalaki ang pangangailangan para sa episyente at malawakang maipatutupad na transportasyon sa mga lungsod. Kasabay nito, mas bukas na ang mga mamimiling Tsino sa mga bagong teknolohiya, at itinakda ng pamahalaan ang mga autonomous vehicle bilang prayoridad sa mga adyenda nito para sa mga smart city at inobasyon.
Ipinaliwanag ni Paul Gong, pinuno ng pananaliksik sa automotive ng China sa UBS, ang mga pakinabang ng mga autonomous vehicle sa produktibidad sa isang kamakailang ulat:
Dahil sa mabilis na pag-unlad ng teknolohiya at patuloy na pagmahal ng paggawa, malaking tulong ang mga autonomous vehicle sa pagpapataas ng produktibidad.
Naniniwala si Gong at iba pang analyst na pangunahing nagtutulak sa paglawak ng mga robotaxi fleet ang mas mababang gastos sa paggawa ng mga electric vehicle na may autonomous system. Inaasahang bababa sa 300,000 yuan (humigit-kumulang $41,935) ang gastos sa paggawa ng isang self-driving taxi sa China, kaya magiging pinansiyal na posible para sa mga operator ang malawakang deployment.
Malaking tulong din ang kapaligiran ng regulasyon sa China. Aktibong gumagawa ang mga awtoridad ng mga pamantayan at pilot program, at nagsasagawa ng mga pag-upgrade sa imprastraktura upang suportahan ang pagsubok at komersyalisasyon ng mga autonomous vehicle. Sa mga lungsod gaya ng Wuhan, mahigit 400 drayberles na sasakyan na ang pinatatakbo ng Apollo Go ng Baidu, na nagsisilbing modelo para sa mga susunod na deployment sa lungsod.
Gaano kalaki ang merkado ng mga robotaxi sa China?
Nagkakaiba ang mga pagtataya sa laki at paglago ng merkado ng robotaxi sa China, pero kapwa ipinahihiwatig ng mga ito na napakalaki ng potensyal nito. Tinataya ng UBS na kung mapapalitan kalaunan ng mga autonomous vehicle ang lahat ng dalawang milyong tradisyonal na taxi at limang milyong kotseng ginagamit sa ride-hailing sa China, maaaring umabot sa $183 bilyon kada taon ang merkado pagsapit ng huling bahagi ng dekada 2030. Kahit sa mas malapit na panahon, tinataya ng HSBC na maaaring umabot sa 6% ng merkado ng taxi sa bansa ang mga robotaxi, na may panimulang laki ng merkadong hihigit sa $40 bilyon kada taon.
Mas matataas pa ang ilang pagtataya ng ibang institusyong pinansiyal. Hinuhulaan ng Goldman Sachs na maaaring umabot sa 500,000 ang mga robotaxi na tumatakbo sa mahigit 10 lungsod sa China pagsapit ng 2030, habang tinataya ng Barclays at MarketsandMarkets na aabot sa $45.7 bilyon ang merkado sa taong iyon. Pagsapit ng 2035, maaaring umabot sa halos dalawang milyon ang robotaxi fleet ng China, ayon sa mga pagsusuri ng Goldman Sachs.
Inaasahang kikita rin nang malaki ang mga autonomous taxi mula sa mga serbisyong logistics at delivery, bukod sa transportasyon ng pasahero. Tinataya ng HSBC na maaaring nagkakahalaga nang $30 bilyon kada taon ang segment na ito lamang, habang patuloy na lumalaki ang e-commerce at pangangailangan sa last-mile delivery.
Mga pangunahing kalahok at kompetisyon sa merkado
Matindi ang kompetisyon sa sektor ng robotaxi sa China, kung saan naglalaban para sa bahagi ng merkado ang malalaking kumpanya ng teknolohiya, automaker, at startup. Kabilang sa mga nangunguna ang:
- Baidu: Daan-daang drayberles na sasakyan na ang pinatatakbo ng serbisyong Apollo Go nito sa mga lungsod gaya ng Wuhan, at nakakuha na ito ng pahintulot na magsagawa ng mga pagsubok sa Hong Kong.
- Pony AI: Sa tulong ng matibay nitong kakayahang teknikal at ng platform na "Virtual Driver," nagsimula na ang Pony AI ng mga komersiyal na serbisyong may bayad sa mga nangungunang lungsod at itinuturing ito ng mga analyst ng UBS na pangunahing kalaban sa sektor.
- Didi Chuxing: Sinasamantala ng Didi ang malawak nitong base ng mga gumagamit ng ride-hailing at malaki ang ipinupuhunan nito sa pananaliksik at pagpapaunlad ng mga autonomous vehicle at sa mga pilot program.
- Apollo (autonomous na dibisyon ng Baidu): Kasama ng Pony AI, inirerekomenda ng UBS ang Apollo bilang kumpanyang nasa magandang posisyon upang makinabang sa paglago ng sektor.
Interesado rin ang mga dayuhang kumpanya sa merkado ng China. Inihayag ng Tesla ang mga planong maglunsad ng mga robotaxi fleet sa China, bagaman hinihintay pa ang pag-apruba ng regulasyon para sa mga feature nitong Full Self-Driving. Ipinakikita ng mga pakikipagtulungan gaya ng kolaborasyon ng WeRide at Uber sa UAE ang pandaigdigang ambisyon ng mga kumpanyang Tsino sa larangan ng robotaxi.
Ano ang nakaaakit sa mga lungsod at mamimili sa mga robotaxi?
Ipinapangakong babaguhin ng mga robotaxi ang transportasyon sa mga lungsod sa pamamagitan ng mas mura, mas ligtas, at mas madaling maabot na serbisyo. Kabilang sa mga pangunahing pakinabang ang:
- Mas mababang gastos sa pagpapatakbo: Dahil wala nang kailangang bayarang suweldo ng drayber at maaaring bumiyahe ang mga ito nang 24 oras kada araw, maaaring bumaba sa $0.25–$0.50 ang gastos kada milya ng mga robotaxi, kaya magiging 40–60% na mas mura ang mga biyahe kaysa sa tradisyonal na taxi.
- Mas ligtas na biyahe: Dinisenyo ang mga autonomous vehicle upang mabawasan ang pagkakamali ng tao, na sanhi ng karamihan sa mga aksidente sa trapiko. Ipinakikita ng mga pag-aaral mula sa mga kumpanyang gaya ng Waymo na mas kaunti ang mga aksidenteng nagdudulot ng pinsala kumpara sa mga drayber na tao.
- Mga pakinabang sa kapaligiran: Karamihan sa mga robotaxi ay de-kuryenteng pinatatakbo ng baterya, na sumusuporta sa mga layunin ng China na bawasan ang emisyon at linisin ang hangin sa mga lungsod.
- Mas madaling mapakinabangan: Makapaglilingkod ang mga robotaxi sa mga lugar at oras na kakaunti ang mga taxi na may drayber, kaya mapabubuti ang pagkilos ng mga nakatatanda, may kapansanan, o kulang sa serbisyong populasyon.
Patuloy na tumataas ang pagtanggap ng publiko, at ipinakikita ng mga sarbey na maaaring umabot sa 65% ang mga taga-lungsod sa China na handang gumamit ng robotaxi pagsapit ng 2030. Dahil sa integrasyon sa mga ride-sharing app, pag-book nang real time, at digital na pagbabayad, nagiging maginhawa at pamilyar ang serbisyo para sa mga gumagamit na sanay na sa mga platform gaya ng Didi at Meituan.
Mga hamon: regulasyon, kaligtasan, at tiwala ng publiko
Sa kabila ng optimismo, nananatili ang ilang hamon bago maging bahagi ng pang-araw-araw na buhay ng milyun-milyon ang mga robotaxi. Masalimuot ang proseso ng pagkuha ng pag-apruba mula sa mga regulator: nangangailangan ito ng mahihigpit na pagsusuri sa kaligtasan, pagbabahagi ng datos, at pagbuo ng mga bagong modelo ng insurance. Nagtatatag ang mga awtoridad ng China ng mga tanggapang susubaybay at mga pilot zone upang makuha ang tiwala ng publiko at matiyak ang ligtas na deployment.
Nagdulot ng pangamba sa pagiging maaasahan at pananagutan ang mga insidente sa kaligtasan na kinasasangkutan ng mga autonomous vehicle sa China at iba pang bansa. Kailangang patunayan ng mga kumpanya na kaya ng kanilang mga sasakyan ang masalimuot na kapaligiran sa lungsod, di-inaasahang kilos ng mga tao, at masasamang lagay ng panahon. Mahalaga ang tiwala ng publiko, at maaaring makapagpabagal sa paggamit ng mga ito ang anumang aksidenteng mabibigyang-pansin nang husto.
Paano maihahambing ang China sa ibang bahagi ng mundo?
Hindi nag-iisa ang China sa karera ng pag-deploy ng mga robotaxi, pero mas mabilis ang pagkilos nito kaysa sa karamihan ng ibang bansa. Naglunsad na ang United States, sa pangunguna ng mga kumpanyang gaya ng Waymo at Cruise, ng mga komersiyal na serbisyong autonomous ride sa ilang piling lungsod, pero nahahadlangan ito ng magkakaibang regulasyon sa bawat estado at patuloy na pagsusuri sa kaligtasan. Inaasahang magkakaroon ang U.S. ng humigit-kumulang 35,000 robotaxi sa mga kalsada pagsapit ng 2030, na mas kaunti kaysa sa inaasahang daan-daang libo sa China.
Isinusulong ng Europe ang matitibay na programa para sa transportasyon sa lungsod at mga target sa emisyon, pero nasa maagang yugto pa ang malawakang pag-deploy ng robotaxi. Naghahanda na ang South Korea, Germany, at Japan para sa mga paglulunsad pagsapit ng 2025, na nakatuon sa mga pilot program at integrasyon sa mga smart city.
Tinatayang aabot sa $40–$45 bilyon ang pandaigdigang merkado ng robotaxi pagsapit ng 2030, kung saan bubuo sa 80% ng kabuuan ang China, U.S., at Europe. Tinatayang 2.5 milyong robotaxi ang maaaring tumakbo sa buong mundo pagsapit ng 2030, kung saan layunin ng China na magkaroon ng 1 milyon at ng U.S. na magkaroon ng mahigit 500,000. Inaasahang gagamitin ang mga ito sa mahigit 200 lungsod, kaya kakailanganin ng malalaking pag-upgrade sa imprastraktura at pagpaplano ng lungsod.
Epekto sa ekonomiya at lipunan
Inaasahang guguluhin ng pagdami ng mga robotaxi ang tradisyonal na industriya ng taxi at ride-hailing, babawasan ang pagmamay-ari ng pribadong sasakyan, at babaguhin ang mga lungsod. Ipinakikita ng mga modelong pang-ekonomiya na maaaring palitan ng mga robotaxi ang 30–50% ng mga biyahe sa ride-hailing na pinatatakbo ng mga drayber na tao, bawasan nang hanggang 80% ang mga aksidente sa trapiko, at pababain nang 50–70% ang gastos sa insurance. Maaaring lumampas sa 70% ang antas ng paggamit sa mga fleet, kumpara sa 40% para sa tradisyonal na taxi, kaya magiging mas episyente at mas kumikita ang modelo ng negosyo.
Maaaring mabawasan nang 30% ang bilang ng mga sasakyan sa kalsada sa pamamagitan ng integrasyon sa pampublikong transportasyon at mga serbisyong pinagsasaluhang mobility, na magpapagaan sa pagsisikip ng trapiko at magbabawas nang 40% sa emisyon ng CO2. Binabago na ng paglipat sa Mobility-as-a-Service (MaaS) ang pananaw ng mga tao sa transportasyon, habang napapalitan ang pagmamay-ari ng pribadong sasakyan sa maraming lungsod ng mga serbisyong flexible at magagamit kapag kailangan.
Anong mga teknolohiya ang nagpapatakbo sa rebolusyon ng robotaxi?
Umaasa ang mga robotaxi sa kombinasyon ng mga makabagong teknolohiya upang ligtas at episyenteng makabiyahe sa mga lansangan ng lungsod. Kabilang sa mga pangunahing sangkap ang:
- Artificial Intelligence (AI) at Machine Learning: Pinoproseso ng mga sistemang ito ang napakaraming datos mula sa mga sensor, kamera, at mapa upang makapagpasya kung paano magmamaneho nang real time.
- Mga LiDAR at radar sensor: Lumilikha ang LiDAR (Light Detection and Ranging) ng detalyadong 3D na mapa ng kapaligiran, habang nakakakita ng mga bagay ang radar at nasusukat ang bilis ng mga ito, kahit mahina ang visibility.
- Komunikasyong V2X: Nagbibigay-daan ang teknolohiyang vehicle-to-everything (V2X) sa mga robotaxi na makipag-ugnayan sa mga ilaw-trapiko, iba pang sasakyan, at imprastraktura para sa mas ligtas at mas maayos na koordinasyon sa pagmamaneho.
- Elektrikong pagpapaandar: Karamihan sa mga robotaxi ay de-kuryenteng pinatatakbo ng baterya, kaya nakikinabang ang mga ito sa mas mababang gastos sa pagpapatakbo, mas kaunting emisyon, at mga insentibo ng pamahalaan.
Patuloy na pinabababa ng inobasyon sa AI, pagsasanib ng datos mula sa mga sensor, at teknolohiya ng baterya ang gastos at pinabubuti ang pagganap. Namumuhunan din ang mga kumpanya sa cybersecurity, pagkapribado ng datos, at mga sistemang pinatatakbo nang malayuan upang matugunan ang mga bagong panganib na kaugnay ng mga autonomous vehicle.
Mga oportunidad sa pamumuhunan at pananaw sa industriya
Nakaaakit ng malalaking pamumuhunan ang paglago ng robotaxi mula sa mga automaker, higanteng kumpanya ng teknolohiya, venture capitalist, at mga pampublikong merkado. Inirerekomenda ng analyst ng UBS na si Paul Gong ang mga stock gaya ng Pony AI at Apollo, na ayon sa kanya ay nasa pinakamagandang posisyon upang makinabang sa merkado ng China na nagkakahalaga ng $183 bilyon. Naipakita ng dalawang kumpanya ang matibay na kakayahang teknikal at pinalalawak nila ang mga komersiyal na operasyon sa malalaking lungsod.
Nakikita ng mga tagaloob sa industriya ang mga oportunidad hindi lamang sa paggawa ng sasakyan kundi pati sa mga kaugnay na teknolohiya gaya ng mga sensor, software, pagmamapa, at pamamahala ng fleet. Habang lumalawak ang mga network ng robotaxi, inaasahang makikinabang ang mga supplier ng LiDAR, AI chip, at serbisyo sa cloud computing.
Dapat ding isaalang-alang ng mga mamumuhunan ang mga panganib, kabilang ang mga pagbabago sa regulasyon, mga hadlang sa teknolohiya, at pagtanggap ng publiko. Nakadepende ang pagkamit ng kita sa mataas na paggamit sa fleet, pagpapababa ng mga gastos, at pagharap sa kompetisyon mula sa mga lokal at dayuhang kalahok.
Mga pangunahing punto
- Layunin ng China na mag-deploy ng 300,000 drayberles na taxi sa apat na pinakamalalaking lungsod nito pagsapit ng 2030, kaya nangunguna ito sa pandaigdigang karera ng robotaxi.
- Inaasahang maaaring umabot sa 500,000 ang mga robotaxi sa China pagsapit ng 2030 at halos dalawang milyon pagsapit ng 2035. Posibleng nagkakahalaga ang sektor ng $183 bilyon kada taon pagsapit ng huling bahagi ng dekada 2030.
- Kabilang sa mga pangunahing kalahok ang Baidu, Pony AI, Didi Chuxing, at Apollo, habang naghahangad ding makapasok ang mga dayuhang kumpanya gaya ng Tesla.
- Nangangako ang mga robotaxi ng mas mababang gastos, mas ligtas na biyahe, at mga pakinabang sa kapaligiran, pero nahaharap ang mga ito sa mga hamon sa regulasyon, kaligtasan, at tiwala ng publiko.
- Pinabibilis ng suportadong kapaligiran ng regulasyon sa China at pagiging bukas ng mga mamimili ang paggamit ng robotaxi kumpara sa U.S. at Europe.
- Dahil sa mga pagsulong sa teknolohiya ng AI, sensor, at electric vehicle, nagiging posible at matipid ang malawakang deployment.
- Inaasahang guguluhin ng pagdami ng mga robotaxi ang tradisyonal na industriya ng taxi at ride-hailing, babawasan ang pagmamay-ari ng sasakyan, at babaguhin ang transportasyon sa mga lungsod sa buong mundo.