Rebolusyon sa Buwis ng Vietnam: Bagong Yugto para sa Negosyo at Ekonomiya
Nasa bingit ang Vietnam ng pinakamalawak nitong reporma sa buwis sa loob ng ilang dekada. Simula Enero 2026, aalisin ng bansa ang matagal nang sistema ng buwis na nakapirmi ang halaga para sa maliliit na negosyo. Kakailanganin ng lahat ng rehistradong negosyo—gaano man kaliit—na lumipat sa pormal na sistemang nakabatay sa deklarasyon. Bahagi ang malaking pagbabagong ito ng mas malawak na repormang pang-ekonomiya na naglalayong gawing makabago ang ekonomiya ng Vietnam, palakihin ang kita ng estado, at isulong ang bansa tungo sa ambisyon nitong maging susunod na “tiger economy” ng Asia pagsapit ng 2045.
Mga Nilalaman
- Rebolusyon sa Buwis ng Vietnam: Bagong Yugto para sa Negosyo at Ekonomiya
- Bakit Binabago Nang Malawakan ng Vietnam ang Sistema ng Buwis?
- Mula sa Nakatakdang Buwis tungo sa Deklarasyon: Ano ang Nagbabago?
- Mahahalagang Bahagi ng Reporma sa Buwis sa 2026
- Value-Added Tax (VAT): Ginhawa at Pagiging Masalimuot
- Buwis sa Kita ng Korporasyon: Mas Mahigpit na Insentibo at Pandaigdigang Pamantayan
- Buwis sa Piling Konsumo: Kalusugan, Kapaligiran, at Pagsunod sa mga Tuntunin
- Pagpapasimple sa Administrasyon at Digital na Pagbabago
- Epekto sa Maliliit na Negosyo: Pagkakataon o Sobra-sobrang Pasanin?
- Repormang Administratibo: Pagbawas sa Red Tape o Dagdag na Proseso?
- Mas Malawak na Epekto sa Ekonomiya at Lipunan
- Pag-aayon sa Pandaigdigang Pamantayan at Kalagayan ng Pamumuhunan
- Buod
Gayunman, para sa milyon-milyong may-ari ng maliliit na negosyo, nagdudulot ang reporma ng kawalang-katiyakan, mga bagong gastusin, at hamon sa pag-unawa sa mas masalimuot na sistema ng buwis. Matapang ang bisyon ng pamahalaan: lumikha ng mas patas, mas malinaw, at mas mapagkumpitensyang sistema ng buwis sa buong mundo na susuporta sa pribadong negosyo at tutustos sa imprastraktura at mga pangangailangang panlipunan ng Vietnam. Ngunit habang papalapit ang takdang panahon, nananatili ang tanong—kaya bang pagtugmain ng Vietnam ang mga ambisyosong layunin nito at ang realidad na kinakaharap ng pinakamaliliit nitong negosyante?
Bakit Binabago Nang Malawakan ng Vietnam ang Sistema ng Buwis?
Kahanga-hanga ang pagbabago sa ekonomiya ng Vietnam mula pa noong dekada 1980. Mula sa pagiging isa sa pinakamahihirap na bansa sa mundo, naging sentro ito ng pagmamanupaktura at nakaahon sa kahirapan ang milyon-milyong mamamayan. Ngunit habang bumabagal ang pag-unlad na pinasigla ng pagluluwas at humaharap ang bansa sa mga bagong hamon—populasyong tumatanda, panganib sa klima, at mga balakid sa pandaigdigang kalakalan—umaasa ang mga pinuno ng Vietnam sa pribadong negosyo at repormang institusyonal upang mapanatili ang paglago.
Nasa sentro ng estratehiyang ito ang Resolution 68, na ipinasa ng Partido Komunista noong Mayo 2025. Itinuturing ng resolusyon ang mga pribadong negosyo bilang “pinakamahalagang puwersang nagtutulak” sa ekonomiya, at layon nitong itaas ang antas ng mga lokal na kompanya kumpara sa mga korporasyong pag-aari ng estado at dayuhan. Nangangako ito ng pagbawas sa mga regulasyon, mas madaling pagkuha ng kapital, at legal na proteksiyon sa mga karapatan sa ari-arian at patas na kompetisyon. Ngunit nananawagan din ito ng malaking pagtaas sa kita mula sa buwis upang matustusan ang imprastraktura, social security, at mga hakbang sa pag-angkop sa klima.
Bumaba nitong mga nakaraang taon ang ratio ng buwis ng Vietnam sa GDP, na umabot lamang sa 16.8% noong 2023—mas mababa sa 19.5% na karaniwang antas sa Asia-Pacific at malayong-malayo sa 33% ng OECD. Dahil may takdang hangganan ang utang ng bayan at inaasahang tataas nang husto ang paggasta (halos 40% ang itataas ng paggasta sa imprastraktura lamang, at aabot ito sa $36 billion sa 2025), kailangang humanap ang pamahalaan ng mga bagong paraan para mapalaki ang kaban ng bayan. Itinuturing na mahalaga ang reporma sa sistema ng buwis kapwa upang mapataas ang kita at masugpo ang katiwalian sa mga tanggapan ng buwis na kilala sa kawalan ng transparency.
Mula sa Nakatakdang Buwis tungo sa Deklarasyon: Ano ang Nagbabago?
Sa loob ng ilang dekada, karamihan sa 2 milyong negosyong pampamilya sa Vietnam ay nagbayad ng buwis gamit ang pinasimpleng paraang nakatakda ang halaga. Batay ang buwis sa tinatayang kita, na kadalasa’y tinutukoy sa pamamagitan ng di-pormal na pakikipag-usap sa mga lokal na opisyal ng buwis. Madaling gamitin ang sistemang ito ngunit madaling pagmulan ng hindi pag-uulat ng buong kita, paboritismo, at katiwalian. Humigit-kumulang 6,000 negosyo lamang ang gumamit ng mas mahigpit na sistemang nakabatay sa deklarasyon pagsapit ng unang bahagi ng 2025.
Mula Enero 2026, aalisin na ang sistemang nakatakda ang halaga. Lahat ng rehistradong negosyo—anuman ang laki—ay kailangang gumamit ng paraang nakabatay sa deklarasyon, na nangangailangan ng detalyadong accounting, pormal na pagtatala ng mga transaksiyon, at regular na paghahain ng mga dokumento sa buwis. Ipinapangatuwiran ng pamahalaan na magiging patas ang kompetisyon sa ganitong paraan, matitiyak na magbabayad ang lahat ng tamang bahagi, at susuportahan ang paglago ng moderno at mapagkumpitensyang pribadong sektor.
Ngunit mabigat ang pagbabagong ito para sa mga may-ari ng maliliit na negosyo. Marami ang haharap sa mas mataas na bayarin sa buwis, pangangailangang bumili ng mga cash register at accounting software, at hamong sanayin ang mga tauhan na sumunod sa mga bagong tuntunin. Dumarating ang reporma habang bumabangon pa rin sa pandemya ng COVID-19 ang maraming sektor at hinaharap ang kawalang-katiyakan sa pandaigdigang kalakalan, gaya ng kamakailang mga taripa ng US sa mga produktong Vietnamese.
Mahahalagang Bahagi ng Reporma sa Buwis sa 2026
Hindi lamang pag-aalis sa sistemang nakatakda ang halaga ang saklaw ng malawakang reporma sa buwis sa 2026. Bahagi ito ng komprehensibong pakete ng mga repormang nakaaapekto sa value-added tax (VAT), buwis sa kita ng korporasyon, buwis sa piling konsumo, at buwis sa personal na kita. Dinisenyo ang mga pagbabago upang mapahusay ang pagiging patas, episyente, at malinaw ng sistema, habang iniaayon ang sistema ng buwis ng Vietnam sa mga pandaigdigang pamantayan.
Value-Added Tax (VAT): Ginhawa at Pagiging Masalimuot
Pinalawig ng Pambansang Asemblea ng Vietnam ang 2% na bawas sa VAT para sa karamihan ng mga produkto at serbisyo hanggang sa katapusan ng 2026, kaya bumaba ang karaniwang singil mula 10% tungo sa 8%. Unang ipinakilala ang hakbang na ito noong 2024 upang suportahan ang mga negosyo, pasiglahin ang konsumo, at protektahan ang ekonomiya laban sa mga kawalang-katiyakan sa buong mundo. Tinatayang magbabawas ng mahigit $1 billion sa kita ng estado ang bawas sa VAT, ngunit naniniwala ang mga awtoridad na makatutulong ito na patatagin ang produksyon, lumikha ng mga trabaho, at pagandahin ang antas ng pamumuhay.
Kasabay nito, inaatas ng mga bagong tuntunin sa VAT na hindi cash ang bayad sa lahat ng binibili upang makapag-claim ng mga kredito sa VAT. Layunin nitong pigilan ang mga pekeng invoice at palakasin ang integridad ng sistema ng buwis. Dinoble ang hangganan ng kita bago magkaroon ng obligasyong magbayad ng VAT at buwis sa personal na kita para sa mga negosyong pampamilya. Kaya mula 2026, mga kumikita lamang nang mahigit VND 200 million (humigit-kumulang $8,000) kada taon ang pagbubuwisan. Kailangan na ring magkaltas ng buwis ang mga e-commerce platform bago ilipat ang bayad sa mga nagbebenta, upang matiyak ang patas na pagtrato sa mga negosyong online at tradisyonal.
Buwis sa Kita ng Korporasyon: Mas Mahigpit na Insentibo at Pandaigdigang Pamantayan
Mananatili sa 20% ang karaniwang singil sa buwis sa kita ng korporasyon (CIT) sa ilalim ng binagong batas na magkakabisa sa Enero 2026, ngunit magiging mas mahigpit ang mga pamantayan para maging kwalipikado sa mga insentibo sa buwis. Hindi na awtomatikong magiging kwalipikado ang mga subsidiary at kaakibat na kompanya ng mga kumpanyang tumatanggap na ng mga insentibo. Layunin nitong pigilan ang paulit-ulit na paggamit ng mga tax break sa loob ng mga grupo ng korporasyon. Pinalalakas din ng batas ang mga hakbang laban sa pang-aabuso at iniaayon ang Vietnam sa mga pandaigdigang pamantayan ng OECD hinggil sa pagguho ng tax base at paglilipat ng kita (BEPS).
Kailangan na ngayong tiyakin ng mga dayuhang mamumuhunan at multinasyonal na korporasyon na nakatutugon sa mga bagong rekisito sa tunay na aktibidad pang-ekonomiya ang kanilang lokal na operasyon at matibay ang mga kaayusan nila sa transfer pricing. Inaasahang gagawing mas malinaw at mapagkumpitensya ng mga pagbabago ang kapaligiran ng pamumuhunan sa Vietnam, ngunit maaaring kailanganin ng mga kompanya na muling suriin ang estruktura ng kanilang grupo at mga estratehiya sa pagpaplano ng buwis.
Buwis sa Piling Konsumo: Kalusugan, Kapaligiran, at Pagsunod sa mga Tuntunin
Pinalawak ng binagong batas sa buwis sa piling konsumo (SCT) ng Vietnam, na magkakabisa rin sa 2026, ang listahan ng mga produktong at serbisyong saklaw nito. Kabilang dito ang sigarilyo, alak, serbesa, ilang sasakyan, air conditioner, at mga inuming pinatamis ng asukal. Layunin ng batas na hikayatin ang mas malusog na mga gawi ng mamimili, suportahan ang pangangalaga sa kapaligiran, at paghusayin ang pangangasiwa sa buwis. Nakatakdang itaas ang singil sa SCT para sa mga produktong gaya ng tabako at alak, habang hindi sisingilin ang mga produktong ginagamit sa produksiyong pang-eksport o pagtulong sa mga nasalanta ng kalamidad.
Layunin ng reporma sa SCT na gawing mas malinaw at transparent ang mga tuntunin, sa pamamagitan ng detalyadong pag-uuri at paunang abiso tungkol sa mga pagtaas ng buwis upang makapagplano ang mga negosyo. Gayunman, kailangang umangkop ang mga industriyang maaapektuhan ng mas mataas na buwis—gaya ng alak at soft drink—maaaring sa pamamagitan ng pagbabago sa mga sangkap ng produkto o paglipat sa mas malulusog na alternatibo.
Pagpapasimple sa Administrasyon at Digital na Pagbabago
Isa sa mga pangunahing prayoridad ng pamahalaan ang pagbawas sa oras at gastos sa pagsunod sa mga tuntunin sa buwis. Pagsapit ng 2026, layon ng mga awtoridad na bawasan nang 50% ang oras at gastos sa pagsunod kumpara sa 2024, at gawing ganap na online na serbisyong pampubliko ang lahat ng kwalipikadong prosesong administratibo. Isinasadigital ang sistema ng pangangasiwa sa buwis. Mahigit 60% na ng mga proseso ang makukuha online at halos 90% ng mga dokumento ang isinumite sa elektronikong paraan noong 2024.
Nagbabago rin ang pangangasiwa sa personal na buwis. Papalitan ng 12-digit na personal ID number ang mga tax code, at iuugnay ang mga rekord sa buwis sa datos tungkol sa populasyon, social insurance, paggamit ng lupa, at pagbabangko upang mas mabisang matukoy ang mga panganib at pandaraya. Hinihikayat ng pamahalaan ang mga negosyo na magbigay ng puna upang mapahusay ang mga proseso at mabawasan ang mga di-kinakailangang pasanin.
Epekto sa Maliliit na Negosyo: Pagkakataon o Sobra-sobrang Pasanin?
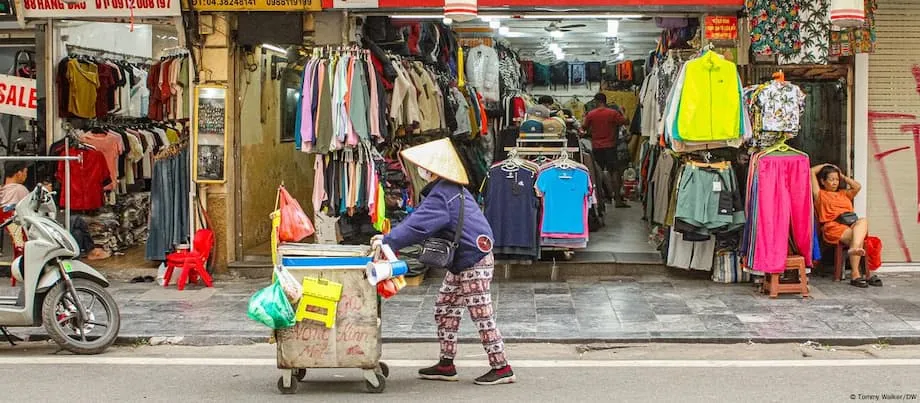
Bagaman layunin ng mga reporma na lumikha ng mas patas at episyenteng sistema ng buwis, malaki—at pinagtatalunan—ang magiging epekto ng mga ito sa maliliit na negosyo. Para sa marami, nangangahulugan ang pagtatapos ng sistemang nakatakda ang halaga ng mas mataas na buwis, mga bagong gastusing administratibo, at pangangailangang matutuhan ang masalimuot na mga tuntunin sa accounting. Kumalat sa internet ang mga video ng mga nagdadalamhating may-ari ng tindahan, at may mga ulat na nagsasabing nagsara nitong mga nakaraang buwan ang hanggang 80% ng mga tindahan sa ilang pamilihan, bagaman itinatanggi ng mga opisyal na pagbabago sa buwis lamang ang dahilan.
Kailangan na ngayong:
- Bumili ng mga cash register at accounting software
- Sanayin ang sarili at mga tauhan sa pagtatala ng mga transaksiyon at pagsunod sa mga tuntunin sa buwis
- Regular na maghain ng mga tax return at magtago ng detalyadong talaan ng benta
- Unawain ang mga bagong proseso sa pag-isyu ng invoice at pagbabayad ng VAT
Nangangamba ang ilang sektor na hindi pa lubusang nakakabawi mula sa pandemya at nahaharap sa mga hamon sa pandaigdigang kalakalan na maaaring magtulak sa kanila na magsara ang mga bagong hinihingi. Nag-aalala naman ang iba na dahil sa mas mahigpit na pagsisiyasat at digitalisasyon, mas madalas silang ma-audit at mapapatawan ng multa, lalo na sa sistemang matagal nang may problema sa katiwalian at paghahanap ng ganansiya sa pamamagitan ng impluwensiya.
Gayunman, iginiit ng pamahalaan na kailangan ang mga reporma upang matiyak ang patas na kompetisyon at masuportahan ang paglago ng modernong pribadong sektor. Sa pagtataas ng hangganan ng kita bago magkaroon ng obligasyong magbayad ng buwis at pagpapalawak ng mga eksepsiyon sa VAT, umaasa ang mga awtoridad na mapapagaan ang pasanin ng pinakamaliliit na negosyo habang mapapalawak ang saklaw ng buwis sa mas malalaki at mas kumikitang kompanya.
Repormang Administratibo: Pagbawas sa Red Tape o Dagdag na Proseso?
Nangako ang mga pinuno ng Vietnam na babawasan ang red tape at padadaliin ang pagsunod sa mga tuntunin sa buwis. Layunin ng digitalisasyon ng mga proseso sa buwis, pagsasama-sama ng mga pambansang database, at paglipat tungo sa minsanang deklarasyon na pasimplehin ang mga proseso. Pagsapit ng 2026, layon ng pamahalaan na maging online ang 100% ng mga kwalipikadong proseso at mabawasan nang 50% ang oras at gastos sa pagsunod.
Gayunman, mahirap ang panahon ng paglipat. Maraming maliliit na negosyo ang walang sapat na yaman o kaalaman upang mabilis na makaangkop. Nagbibigay ang pamahalaan ng pagsasanay at suporta, ngunit dahil milyon-milyong negosyo ang maaapektuhan ng napakalawak na pagbabagong ito, hindi maiiwasan sa maikling panahon ang kalituhan at pagkadismaya.
Mas Malawak na Epekto sa Ekonomiya at Lipunan
Bahagi lamang ng mas malawak na pagbabagong pang-ekonomiya ng Vietnam ang reporma sa buwis. Hangad ng bansa na mapabilang sa mga tiger economy ng Asia pagsapit ng 2045, kasunod ng landas ng South Korea, Taiwan, at Singapore. Para makamit ito, kailangan hindi lamang gawing makabago ang sistema ng buwis kundi mamuhunan din sa imprastraktura, teknolohiya, at yamang-tao.
Malaki ang inilalagak ng Vietnam sa mga high-speed rail, renewable energy, at digital na imprastraktura. Pinalalawak din ng pamahalaan ang mga proteksiyong panlipunan at itinataas ang edad ng pagreretiro upang matugunan ang mga hamon ng mabilis na pagtanda ng populasyon. Matinding banta ang pagbabago ng klima: nagdudulot ng panganib sa paglago at pagbawas ng kahirapan ang mga bagyo at pagtaas ng lebel ng dagat. Nagbabala ang World Bank na maaaring mawalan ang Vietnam ng hanggang 14.5% ng GDP nito kada taon pagsapit ng 2050 kung hindi ito kikilos nang mapagpasya.
Nasa sentro na ngayon ng estratehiya sa pag-unlad ng Vietnam ang pribadong negosyo. Layunin ng pamahalaan na suportahan ang hindi bababa sa 20 pribadong kompanyang mapagkumpitensya sa buong mundo pagsapit ng 2030, sa pamamagitan ng mas madaling pautang, prayoridad sa mga kontrata ng pamahalaan, at suporta sa pagpapalawak ng negosyo sa ibang bansa. Isinasagawa ang mga repormang institusyonal—gaya ng pagsasanib ng mga ministeryo at pagsasama-sama ng mga lalawigan—upang bumuo ng mas matitibay na ekonomiyang panrehiyon at mabawasan ang burukrasya.
Pag-aayon sa Pandaigdigang Pamantayan at Kalagayan ng Pamumuhunan
Layunin din ng mga reporma sa buwis ng Vietnam na umayon sa mga pandaigdigang pamantayan at makahikayat ng dayuhang pamumuhunan. Nilalayon ng pagpapatupad ng pandaigdigang minimum tax, mas mahigpit na tuntunin sa transfer pricing, at higit na transparency na makahikayat ng tiwala ng mga pandaigdigang mamumuhunan at maiwasan ang pagguho ng tax base. Natututo ang pamahalaan mula sa mga karatig-bansa sa ASEAN, nagpapatupad ng mga patakarang nagbibigay-insentibo sa pananaliksik at pagpapaunlad, at sumusuporta sa mga sektor na high-tech gaya ng semiconductor, AI, at green energy.
Sa kabila ng mga pagsisikap na ito, may mga hamon pa rin. Nananawagan ang komunidad ng negosyo na maging mas flexible ang pagpapatupad ng mga regulasyon, maging bukas sa konsultasyon ang pagpapataw ng mga parusa, at higit pang bawasan ang mga pasanin ng mga nagbabayad ng buwis. Nakadepende ang tagumpay ng mga reporma sa mabisang pagpapatupad, transparency, at kakayahan ng pamahalaang makakuha ng tiwala ng mga negosyo at mamamayan.
Buod
- Aalisin ng reporma sa buwis ng Vietnam sa 2026 ang sistemang nakatakda ang halaga, at kakailanganin ng lahat ng negosyo na gumamit ng pormal na paghahain ng buwis batay sa deklarasyon.
- Bahagi ang mga reporma ng mas malawak na estratehiyang pang-ekonomiya upang pasiglahin ang pribadong negosyo, palakihin ang kita ng estado, at gawing makabago ang ekonomiya.
- Kabilang sa mahahalagang pagbabago ang 2% na bawas sa VAT, mas mahigpit na mga insentibo sa buwis ng korporasyon, pinalawak na buwis sa piling konsumo, at pagsisikap na gawing digital ang pangangasiwa sa buwis.
- Haharap ang maliliit na negosyo sa mas mataas na gastos sa pagsunod at mga bagong pasaning administratibo, kaya nangangamba ang ilan sa pagsasara ng mga negosyo at pagkagambala sa ekonomiya.
- Layon ng pamahalaan na bawasan nang 50% ang oras at gastos sa pagsunod pagsapit ng 2026 at gawing online ang lahat ng proseso sa buwis.
- Mas malawak na ambisyon ng Vietnam ang maging susunod na tiger economy ng Asia pagsapit ng 2045, na mangangailangan ng tuluy-tuloy na mga reporma, pamumuhunan, at kahandaang harapin ang pagbabago ng klima.
- Magiging matagumpay lamang ang mga reporma kung maipatutupad ang mga ito nang patas at malinaw at matutugunan ang pangangailangan ng estado sa kita nang hindi isinasantabi ang realidad na kinakaharap ng maliliit na negosyo.