Nanganganib ang Paglago ng Pagluluwas ng Uling ng Indonesia sa Gitna ng Pandaigdigang Paglipat sa Mas Mataas na Uri ng Uling
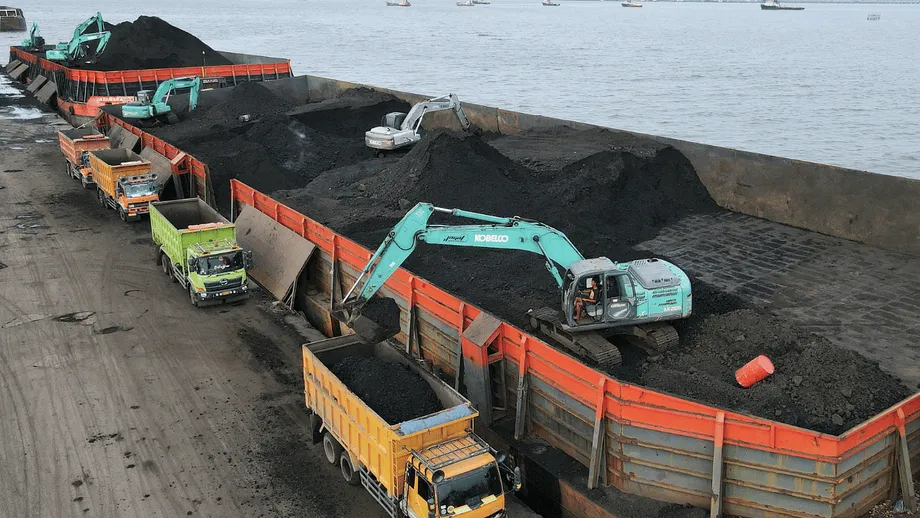
Matagal nang pinakamalaking tagaluwas sa mundo ng thermal coal ang Indonesia, ngunit dumaranas ngayon ang bansa ng malaking pagbabago sa kapalaran nito. Nahaharap sa tumitinding presyon ang industriya ng uling ng bansa, isang haligi ng ekonomiya nito, habang binabawasan ng dalawang pinakamalalaking kostumer nito—China at India—ang pag-angkat ng uling mula Indonesia at pinipili ang mga alternatibong mas mataas ang calorific value (CV) mula sa ibang tagapagtustos. Binabago ng estratehikong pagbabagong ito ang daloy ng pandaigdigang kalakalan ng uling at pinipilit ang mga minero ng Indonesia na pag-isipang muli ang kanilang mga modelo ng negosyo, na may malawak na implikasyon sa ekonomiya ng bansa at pandaigdigang merkado ng enerhiya.
Mga Nilalaman
- Nanganganib ang Paglago ng Pagluluwas ng Uling ng Indonesia sa Gitna ng Pandaigdigang Paglipat sa Mas Mataas na Uri ng Uling
- Bakit Tinalikuran ng China at India ang Uling ng Indonesia?
- Kompetisyon mula sa Iba Pang Tagapagtustos
- Paglakas ng Lokal na Produksyon sa China at India
- Epekto sa Pagluluwas ng Uling at Ekonomiya ng Indonesia
- Mga Hamon sa Operasyon at Regulasyon
- Mga Nagwawagi at Natatalo sa Pandaigdigang Merkado ng Uling
- Mga Trend sa Presyo at Dinamika ng Merkado
- Estratehikong Tugon ng Indonesia: Lokal na Merkado at Industriya ng Pagtunaw
- Mga Hadlang sa Regulasyon at Patakaran
- Mga Pangmatagalang Panganib at Susunod na Hakbang
- Mas Malawak na Epekto sa Pandaigdigang Transisyon sa Enerhiya
- Buod
Bakit Tinalikuran ng China at India ang Uling ng Indonesia?
Nakasalalay ang pangunahing isyu sa kalidad ng uling. Karamihan sa uling ng Indonesia ay katamtaman o mababa ang calorific value, kaya mas kaunti ang enerhiyang nalilikha nito sa bawat tonelada kumpara sa mas mataas na uri ng uling mula sa mga bansang tulad ng Australia, Mongolia, South Africa at Russia. Habang bumababa ang pandaigdigang presyo ng uling, lumiit ang agwat ng presyo sa pagitan ng mababa at mataas na uri nito, kaya naging mas kaakit-akit ang huli sa mga mamimiling naghahangad ng mas mahusay na paggamit ng enerhiya at mas mababang emisyon.
Ipinaliwanag ni Vasudev Pamnani, direktor sa Indian coal trader na I-Energy Natural Resources, ang batayang pang-ekonomiya nito:
Mas mahal ang uling na may mas mataas na CV, pero mas maraming enerhiya ang nalilikha nito sa bawat dolyar na ginagastos sa kasalukuyang presyo. Maaaring ipalit ang isang milyong tonelada ng uling na may mas mataas na CV sa 1.2 hanggang 1.3 milyong tonelada, o kahit 1.5 milyong tonelada, mula Indonesia.
Ibig sabihin, matutugunan ng mga planta ng kuryente at industriyal na gumagamit sa China at India ang kanilang pangangailangan sa enerhiya gamit ang mas kaunting uling kung pipiliin nila ang mas mataas na uri nito, kaya mababawasan kapwa ang gastos at emisyon.
Kompetisyon mula sa Iba Pang Tagapagtustos
Hindi lamang mas kaunting uling mula Indonesia ang binibili ng China at India—aktibo rin silang kumukuha nito mula sa mga bagong tagapagtustos. Sa unang limang buwan ng 2025, sumirit nang 44.8% ang iniluluwas na uling ng Mongolia patungong China, habang tumaas nang 26.1% ang ipinadalang uling ng South Africa sa India. Dinagdagan din ng dalawang bansa ang inaangkat nila mula Kazakhstan, Colombia, Mozambique at Tanzania. Huling nabanggit ang naging bagong kalahok sa pandaigdigang merkado ng uling matapos guluhin ng sigalot ng Russia at Ukraine ang mga tradisyonal na ruta ng kalakalan.
Sa China, lalo pang pinahigpit ng may diskuwentong uling ng Russia na kapareho ang uri ang kompetisyon para sa mga iniluluwas ng Indonesia. Ayon kay Zhiyuan Li, analyst sa Kpler, nahihirapang makipagkompetensiya ang uling ng Indonesia na katamtaman at mababa ang calorific value sa mas murang mga alternatibong ito. Samantala, lumaki ang bahagi sa merkado ng mataas na uri ng uling ng Australia sa China, at pinag-iiba-iba ng mga mangangalakal sa India ang kanilang pinagkukunan upang makapagdagdag ng mga opsiyong mas siksik sa enerhiya.
Paglakas ng Lokal na Produksyon sa China at India
Isa pang mahalagang salik ang mabilis na paglaki ng lokal na produksyon ng uling sa China at India. Umabot sa rekord na 4.9 bilyong tonelada ang inilabas ng China, habang lumampas naman sa isang bilyong tonelada ang produksyon ng India. Bahagi ang pagdagsang ito ng lokal na suplay ng mas malawak na estratehiya upang palakasin ang seguridad sa enerhiya at bawasan ang pag-asa sa inaangkat, lalo na habang nagsisikap ang dalawang bansa na kontrolin ang mga gastos at emisyon.
Binigyang-diin ni Li Xuegang, analyst sa China Coal Transportation and Distribution Association, ang pagbabago sa patakaran:
Malaki ang ibabawas ng mas mahigpit na kontrol ng pamahalaan sa mga emisyon sa pangangailangan para sa mga uring mababa ang init na nalilikha at mahina ang kalidad.
Bumagsak sa pinakamababang antas sa loob ng apat na taon ang batayang presyo ng thermal coal sa China, at mas nakakakuha na ngayon ng mas de-kalidad na uling ang mga kompanya ng kuryente ng bansa mula sa lokal o kalapit na mga tagapagtustos, kaya lalo pang lumiit ang bahagi ng Indonesia sa merkado.
Epekto sa Pagluluwas ng Uling at Ekonomiya ng Indonesia
Malinaw na ipinakikita ng mga bilang ang tindi ng sitwasyon. Sa unang limang buwan ng 2025, bumaba nang 12.3% at 14.3%, ayon sa pagkakasunod, ang iniluluwas na thermal coal ng Indonesia patungong China at India—mas malaki ang ibinaba nito kaysa sa kabuuang pagbaba ng inaangkat na uling ng mga bansang ito. Bumagsak nang 12% sa 187 milyong tonelada ang kabuuang iniluwas na uling ng Indonesia sa kaparehong panahon, ayon sa datos ng Kpler, isang kompanya ng analytics. Ito ang pinakamababang antas sa loob ng tatlong taon at nagpapahiwatig ng posibleng pangmatagalang paghina.
Halos dalawang-katlo ng iniluluwas na uling ng Indonesia ang binibili ng China at India, kaya malaki ang epekto nito. Humigit-kumulang 3.6% ng aktibidad pang-ekonomiya ng Indonesia ang nagmumula sa sektor ng uling, na nagbibigay ng trabaho sa sampu-sampung libong tao. Nagbabanta ang tuluy-tuloy na paghina hindi lamang sa kita ng mga kompanya kundi pati sa kita ng pamahalaan at trabaho sa mga rehiyon.
Mga Hamon sa Operasyon at Regulasyon
Habang lumiliit ang mga pagkakataon sa pagluluwas, nagmamadali ang mga minero ng uling sa Indonesia na iayon muli ang kanilang mga estratehiya. Inililihis ng marami ang kanilang benta sa lokal na merkado, lalo na sa mabilis na lumalawak na industriya ng pagtunaw ng mineral, na nag-aalok ng mas malaking tubo kaysa sa sektor ng mga kompanya ng kuryente na mahigpit na kinokontrol. Bumubuo na ngayon ng 48.6% ng pambansang suplay ang mga lokal na paghahatid ng uling—ang pinakamataas na bahagi sa mahigit isang dekada.
Gayunman, limitado pa rin ang lokal na pangangailangan. Inaasahang bababa ang pambansang produksyon ng uling mula 836 milyong tonelada noong 2024 tungo sa mas mababa sa 800 milyong tonelada ngayong taon, habang inaasahang aabot lamang sa 250–260 milyong tonelada ang lokal na konsumo, mula sa 233 milyon noong nakaraang taon. Nag-iiwan ito ng malaking sobrang suplay, na nagiging sanhi ng hindi lubusang paggamit sa mga kagamitan sa pagmimina at kawalan ng episyensiya sa operasyon.
Ipinahayag ni Ardhi Ishak Kosen, pinuno ng ugnayang industriyal sa Association of Indonesian Mining Professionals (Perhapi), ang kanyang pangamba:
Hindi lubusang nagagamit ang mga kagamitan sa pagmimina; may mga makinang hindi umaandar, samantalang ang iba ay mas kaunting oras ginagamit o tuluyang nakatigil.
Hinihiling din ng mga minero sa pamahalaan na bawiin ang mga regulasyong nagpapabigat sa pananalapi, gaya ng sapilitang paghahalo ng biodiesel at kahingiang itago sa bansa ang bahagi ng kinita sa pagluluwas na nasa dayuhang salapi. Itinuro naman ng ilang mamimili ang batayang presyo ng uling ng Indonesia (HBA), na nananatiling mas mataas kaysa sa umiiral na presyo sa pandaigdigang merkado, bilang salik sa pagbaba ng pagluluwas.
Mga Nagwawagi at Natatalo sa Pandaigdigang Merkado ng Uling
Nagbunga ang pagbabago ng hakbang ng China at India ng mga bagong nagwawagi sa pandaigdigang merkado ng uling. Umabot sa rekord ang bahagi ng Mongolia at South Africa sa mga merkado ng China at India, ayon sa pagkakasunod. Dahil sa pagbuti ng imprastraktura at logistik, naging mas matipid para sa China ang pag-angkat ng uling mula Mongolia at Russia sa pamamagitan ng tren, samantalang mas pinipili na ng mga mamimili sa India ang uling ng South Africa.
Nakakuha rin ng mas malaking bahagi ng merkado ang Australia, Kazakhstan, Colombia, Mozambique at Tanzania bilang mga alternatibong tagapagtustos. Bahagyang tugon ang pag-iiba-iba ng mga kadena ng suplay sa mga tensiyong heopolitikal, gaya ng sigalot ng Russia at Ukraine, na gumulo sa mga tradisyonal na daloy ng kalakalan at nagtulak sa mga mamimili na humanap ng mga bagong katuwang.
Mga Trend sa Presyo at Dinamika ng Merkado
Bumaba ang pandaigdigang presyo ng uling mula noong huling bahagi ng 2023. Nag-average sa $104.41 kada tonelada noong Mayo 2025 ang presyo ng Australian Newcastle 6,300 kcal/kg FOB coal, na mas mababa nang 26.5% kumpara sa nakaraang taon. Bumaba ang mga indeks ng uling ng Indonesia at Australia, na sumasalamin sa mga uring mas pinipili ng mga mamimili sa China, at mas mabilis ang pagbaba ng batayan ng Australia. Dahil dito, naging mas abot-kaya para sa mga mamimili sa Asya ang uling na mas mataas ang uri, kaya bumilis ang paglayo sa suplay ng Indonesia.
Nagkaroon din ng papel ang pagpapadala at logistik. Dahil sa pagbuti ng mga koneksiyon ng tren mula Mongolia at Russia patungong China, bumaba ang gastos sa transportasyon. Samantala, napababa ng sobrang suplay sa merkado ng pagpapadala ng dry bulk ang mga singil sa kargamento, kaya naging mas madali para sa mga mamimili na kumuha ng uling mula sa mas maraming tagapagtustos.
Estratehikong Tugon ng Indonesia: Lokal na Merkado at Industriya ng Pagtunaw
Bilang tugon sa pagbaba ng pagluluwas, mas pinupuntirya ng mga minero ng Indonesia ang lokal na merkado, lalo na ang industriya ng pagtunaw ng mineral. Partikular na naging maliwanag na oportunidad ang mga pasilidad ng pagtunaw ng nickel, na nag-aalok ng mas magandang presyo kaysa sa sektor ng kuryente o mga pandaigdigang mamimili. Inaatasan ng patakaran ng pamahalaan sa obligasyon sa lokal na merkado (DMO) na ibenta sa loob ng bansa ang bahagi ng produksyon ng uling. Inaasahang sasagutin ng mga pasilidad ng pagtunaw ang 31.2% ng DMO ngayong taon, samantalang nananatiling pinakamalaking konsumer ang paglikha ng kuryente, na may 58%.
Ipinaliwanag ni Gita Mahyarani, pansamantalang executive director ng Indonesian Coal Mining Association (APBI), ang pagbabagong ito:
Binibigyang-priyoridad ng mga prodyuser ang pagtupad sa mga umiiral na kontrata. Lalo nilang pinagtutuunan ang mga bansang umaasa pa rin sa uling na katamtaman ang calorific value sa rehiyon ng Timog-Silangang Asya, kung saan malawak pa rin ang paggamit ng mga planta ng kuryenteng nagsusunog ng uling at nananatiling matatag ang pangangailangan para sa uling na [MCV]. Nagbibigay rin ng bentahe sa logistik ang pagiging malapit ng mga bansang ito.
Naging pangunahing prayoridad ang episyensiya sa gastos habang nagsisikap ang mga kompanya ng pagmimina na manatiling mapagkumpitensya sa isang mahirap na merkado. Gayunman, limitado ang paglaki ng lokal na pangangailangan at nananatiling panganib ang labis na produksyon.
Mga Hadlang sa Regulasyon at Patakaran
Nananawagan ang mga pinuno ng industriya na pagaanin ang mga regulasyon upang matulungan silang malampasan ang paghina. Iminumungkahi ni Ardhi mula sa Perhapi na pagbutihin ng mga prodyuser ng uling ang episyensiya sa operasyon at bawasan ang paggastos sa kapital. Hinihimok din niya ang pamahalaan na bawiin ang mga patakarang nagpapalaki sa pasaning pinansiyal, gaya ng sapilitang paggamit ng B40 biodiesel blend at kahingiang panatilihin sa bansa ang bahagi ng kinita sa pagluluwas na nasa dayuhang salapi.
Iginiit ng ilang mamimili na masyadong mataas ang batayang presyo ng uling ng Indonesia (HBA), na ginagamit na batayan sa mga kargamento para sa pagluluwas, kumpara sa presyo sa pandaigdigang merkado, at nakadagdag ito sa pagbaba ng pagluluwas. Itinakda sa $98.61 kada tonelada ang HBA para sa ikalawang hati ng Hunyo 2025, na mas mababa nang 2.33% kumpara sa unang bahagi ng buwan, ngunit kumakatawan pa rin sa 23% na pagbaba mula noong Marso.
Mga Pangmatagalang Panganib at Susunod na Hakbang
Nagbabala ang mga eksperto na maaaring hudyat ng pangmatagalang paghina ng industriya ng uling ng Indonesia ang kasalukuyang pagbagsak. Lubhang umaasa ang sektor sa iilang mamimili lamang. Habang pinalalakas ng China at India ang kanilang lokal na produksyon at lumilipat sa mas mataas na uri ng uling, malamang na manatiling limitado ang mga oportunidad ng Indonesia sa pagluluwas.
Nagbabala si Hazel Ilango ng Energy Shift Institute:
Mga palatandaan ito na dapat seryosohin na rin ng mga minero ng uling ng Indonesia.
May iba pang panganib. Mahigpit na kontrolado ng mga tagaloob ang karamihan sa mga kompanya ng uling sa Indonesia, kaya nalilimitahan ang kakayahang umangkop at magbago. Pinipiga rin ang kita ng mga regulasyon gaya ng mga tuntunin sa lokal na suplay at matataas na royalty, samantalang limitado ang access sa pandaigdigang pagpopondo. Karaniwang nakatuon ang pribadong sektor at mga mamumuhunan sa panandaliang pakinabang sa halip na mga pangmatagalang plano sa transisyon, at madalas na pabagu-bago ang mga patakaran ng pamahalaan.
Nakaharap ang Indonesia sa suliranin sa patakaran: nangako itong magbawas ng emisyon at lumipat sa malinis na enerhiya, ngunit patuloy pa rin itong nagpapalawak ng produksyon ng uling at nag-aapruba ng mga bagong planta. Pinananatiling mura ng mga lokal na subsidiya ang uling, ngunit gumulo sa mga pandaigdigang merkado ang biglaang pagbabawal sa pagluluwas. Samantala, planong isara nang mas maaga ng kompanya ng kuryente ng estado ang mga planta ng uling sa ilalim ng kasunduang transisyon na nagkakahalaga ng $20 bilyon, kahit na may itinatayo pang mga bagong planta upang suportahan ang industriya ng pagtunaw.
Mas Malawak na Epekto sa Pandaigdigang Transisyon sa Enerhiya
Bahagi ng mas malawak na pandaigdigang trend tungo sa mas malinis na enerhiya at higit na episyensiya ang paglayo ng China at India sa uling ng Indonesia. Malinis na pinagkukunan ng enerhiya ang tumugon sa mahigit 75% ng paglaki ng pangangailangan sa enerhiya sa China noong nakaraang taon. Malaki rin ang ipinupuhunan ng India sa renewable energy at nagsisikap itong bawasan ang pag-asa sa inaangkat na uling.
Para sa Indonesia, hamon ang pag-iiba-iba ng ekonomiya at sektor ng enerhiya nito upang hindi mapag-iwanan habang kumikilos ang mundo tungo sa kinabukasang mas mababa ang carbon emissions. Maaaring magsilbing babala ang kasalukuyang krisis sa mga tagapagpatupad ng patakaran at pinuno ng industriya na pabilisin ang transisyon sa mas malinis na enerhiya at mas napapanatiling paglago ng ekonomiya.
Buod
- Matindi ang ibinaba ng iniluluwas na uling ng Indonesia sa China at India habang lumilipat ang dalawang bansa sa mas mataas na uri at mas siksik sa enerhiyang uling mula sa ibang tagapagtustos.
- Bumaba ang pandaigdigang presyo ng uling, kaya lumiit ang agwat ng gastos sa pagitan ng mababa at mataas na uri nito at naging mas kaakit-akit sa mga mamimili ang huli.
- Pinapalakas ng China at India ang lokal na produksyon ng uling at pinag-iiba-iba ang mga inaangkat, kaya lalo pang nababawasan ang pag-asa sa suplay ng Indonesia.
- Inililipat ng mga minero ng Indonesia ang kanilang pokus sa lokal na merkado, lalo na sa industriya ng pagtunaw ng mineral, ngunit limitado ang lokal na pangangailangan.
- Lalo pang pinabibigat sa industriya ang kawalan ng episyensiya sa operasyon, mga pasaning dulot ng regulasyon at mga salungatan sa patakaran.
- Nagbabala ang mga eksperto na maaaring hudyat ng pangmatagalang paghina ang pagbagsak at hinimok ang Indonesia na pabilisin ang transisyon nito sa mas malinis na enerhiya at pag-iiba-iba ng ekonomiya.