Ang Malaking Pagbagsak ng mga Stock ng Teknolohiya sa China
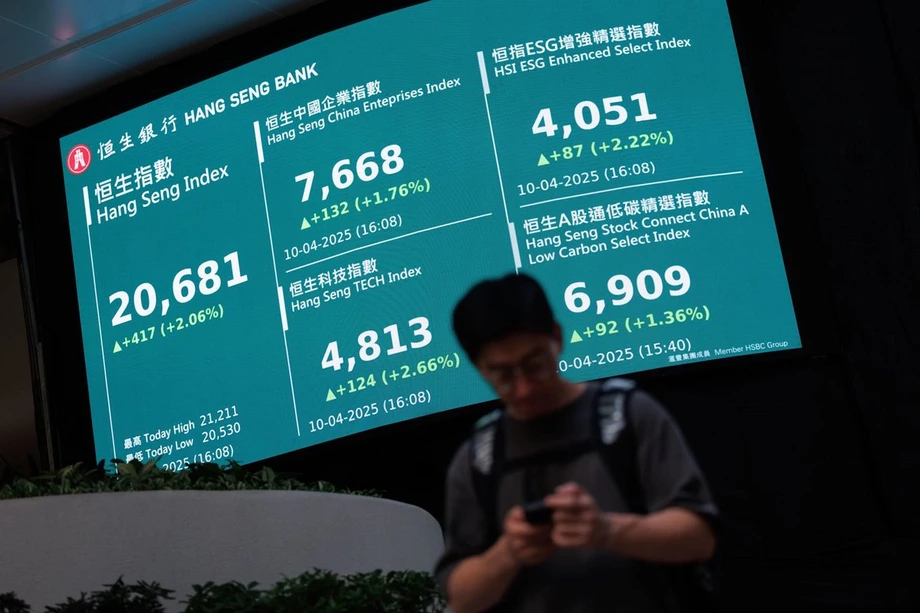
Ang mga merkado ng teknolohiya sa China ay dumanas ng nakakagulat na pagkalugi na nagkakahalaga ng $1.7 trilyon sa tatlong pangunahing index mula noong huling bahagi ng Hunyo, na epektibong nagpawi sa matataas na pag-angat ng unang kalahati ng taon. Ang mga kumpanyang minsan nang umakyat sa mga rekord na taas, tulad ng bagong model developer na Z.AI Co at optical module specialist na Zhongji Innolight Co, ay nahaharap ngayon sa malubhang pagwawasto sa merkado. Ang bawat pangunahing benchmark ng tech sa China ay kasalukuyang nasa negatibong teritoryo para sa taon, na kabaligtaran ng positibong takbo na nakikita sa mga katulad na index sa Estados Unidos, Taiwan, at South Korea. Ang Hang Seng Tech Index ng Hong Kong, na kinabibilangan ng mga malalaking internet platform tulad ng Alibaba Group Holding Ltd at Tencent Holdings Ltd, ay bumagsak sa pinakamababang antas sa loob ng dalawang taon. Samantala, ang nakatutok sa hardware na ChiNext Index sa mainland ay bumaba ng 31% year-to-date matapos maabot ang peak noong tag-init, at ang punong-puno ng chip na Star 50 Index ay lubos na nag-alis ng mga naunang rekord na kita nito.
Mga Nilalaman
- Ang Malaking Pagbagsak ng mga Stock ng Teknolohiya sa China
- Paghihigpit sa mga Kontrol sa Pag-export ng Washington at mga Paraan sa Ibayong-dagat
- Pagbabago sa mga Ranggo ng Kakayahan at mga Pagkaantala sa Roadmap ng Produkto
- Magkaibang Reyalidad ng Valuation at mga Dinamika ng Supply ng Semiconductor
- Isang Kumplikadong Hardware Supply Chain at mga Inventory Bottleneck
- Mga Susing Milestone sa Panrehiyong Chip Standoff
- Ang mga Mahahalaga
Ang mga kalahok sa merkado ay nakikipagbuno sa isang masakit na pagbaliktad matapos ang isang panahon ng matinding sigla na hinimok ng mga tagumpay mula sa mga lokal na manlalaro tulad ng DeepSeek at mabigat na suporta ng gobyerno para sa sariling kakayahan sa teknolohiya. Ang mga bula na presyo ng asset at malalim na pag-asa sa patuloy na suporta sa patakaran ay nag-iwan sa mga stock na ito na lubhang bulnerable nang magsimulang lumitaw ang mga bitak sa operasyon. Tumindi ang pagkabalisa ng mamumuhunan kasunod ng matarik na pagbagsak sa mga merkado ng Estados Unidos, na humantong sa makabuluhang pababang presyon sa mga exchange-traded fund na sumusubaybay sa mga sukatan ng inobasyon sa China. Ang pangkalahatang pagbagsak ay sumasalamin sa lumalaking pagdududa kung ang pagpapalawak ng domestic artificial intelligence ay maaaring mapanatili ang momentum nito sa ilalim ng dumaraming regulasyon at mga hadlang sa supply.
Ang mga beterano sa industriya ay nagpahayag ng pagkamangha sa laki ng pagbaliktad sa sentimyento. Inilarawan ni Bush Chu, investment director ng China equities sa Aberdeen Investments, ang sikolohikal na epekto ng kamakailang mga paggalaw sa merkado.
Bilang isang tagapamahala ng pondo sa China, ang maranasan ang mga ligaw na pagbabago ngayong taon at ang pagbebenta sa ikalawang kalahati ay tapat na nag-iwan sa amin na medyo walang masabi. Ang mga mamumuhunan ay nag-aalala kapwa tungkol sa pagbagal ng AI capex at kung ang negosyo sa US-China supply chain ay napapanatiling.
Paghihigpit sa mga Kontrol sa Pag-export ng Washington at mga Paraan sa Ibayong-dagat
Nagpakilala ang Washington ng mga draft na panuntunan sa regulasyon na epektibong humaharang sa mga kumpanyang Tsino sa pagrenta ng mga makabagong processor mula sa Nvidia Corp at iba pang mga gumagawa ng hardware sa Amerika sa pamamagitan ng mga overseas data center. Ang iminungkahing paghihigpit na ito ay naglalayon sa isang mahalagang alternatibong paraan na pinagkatiwalaan ng mga domestic enterprise upang sanayin ang mga advanced na modelo ng artificial intelligence nang walang direktang pisikal na pag-access sa nangungunang silicon sa loob ng mga hangganan ng mainland. Ang humihigpit na patakaran sa kalakalan ay nagbabanta na lumikha ng mga malalim na bottleneck para sa mga koponan ng pananaliksik at pagpapaunlad na nagsisikap na makasabay sa mga banyagang kakumpitensya.
Ang mga geopolitical na balakid na ito ay nagdaragdag sa mga umiiral nang structural na hamon sa loob ng ecosystem ng teknolohiya sa China. Ang mataas na gastos sa pagpapaunlad ay aktibong nagpapabigat sa mga kita ng korporasyon para sa mga lider sa internet, na sumasalamin sa mga katulad na presyon sa tubo na naranasan ng mga American hyperscaler. Ang patuloy na katamaran sa domestic consumption at paulit-ulit na digmaan sa presyo sa mga cloud provider ay nagdaragdag ng karagdagang pasanin sa mga balanse ng korporasyon. Ang kumbinasyon ng pinaghihigpitang pagkakaroon ng compute at mahinang mga landas sa pagkakakitaan ay pangunahing nagbago sa kalkulasyon sa ekonomiya para sa mga kumpanyang sumusubok na mag-scale ng napakalaking computational workload.
Pagbabago sa mga Ranggo ng Kakayahan at mga Pagkaantala sa Roadmap ng Produkto
Ang kakulangan sa hardware ay nakaapekto na sa pagganap at mga iskedyul ng paghahatid ng mga pangunahing modelo ng artificial intelligence sa China. Ang kamakailang data mula sa Artificial Analysis Intelligence Index ay nagpapakita ng kapansin-pansing pag-urong, na may zero na mga entry sa China na lumilitaw sa nangungunang sampung pandaigdigang modelo. Ito ay kumakatawan sa isang matalim na paglihis mula sa apat na buwan lamang ang nakalipas, nang ang modelo ng Kimi K3 ng Moonshot AI ay direktang nakipagkumpitensya laban sa mga handog mula sa mga nangungunang Amerikanong tagalikha tulad ng OpenAI at Anthropic PBC.
Ang mga ehekutibo ng korporasyon ay hayagang kinikilala ang alitan na dulot ng limitadong supply ng bahagi. Sa isang kamakailang tawag sa kumperensya sa kita, nagbabala ang pamunuan sa Tencent Holdings na ang paparating na pag-ulit ng pagmamay-ari nitong modelo ng HY4 ay nahaharap sa mga potensyal na pagkaantala sa iskedyul dahil sa patuloy na kakulangan ng chip, bagaman nagpahayag ng kumpiyansa ang pamunuan na ang mga supplier ng domestic component ay unti-unting makakatulong na tulay ang agwat sa kakayahan. Katulad nito, iniulat ng Alibaba Group na ang paglago ng benta ng cloud nito ay inaasahang mag-moderate sa pagitan ng 30% at 45% sa susunod na taon bago magsagawa ng pagbawi nang higit sa 50% sa 2028.
Magkaibang Reyalidad ng Valuation at mga Dinamika ng Supply ng Semiconductor
Ang mga multiple ng valuation sa buong sektor ng teknolohiya sa China ay lubos na lumiit, bagaman ang mga pagsasaayos ay nananatiling hindi pantay-pantay sa pagitan ng mga higante sa internet at mga tagagawa ng hardware. Ang malalaking internet platform na nakalista sa Hong Kong ay kasalukuyang nakikipagkalakalan sa malaking diskwento kumpara sa mga semiconductor equity na nakalista sa mainland. Ang Alibaba ay nagbabago ng kamay sa humigit-kumulang 10 beses ng inaasahang kita sa hinaharap, samantalang ang mga onshore na pagbabahagi ng pangunahing foundry na Semiconductor Manufacturing International Corp ay nakikipagkalakalan sa mataas na multiple na humigit-kumulang 80 beses ng inaasahang kita.
Ang mga analista sa merkado ay nananatiling maingat sa kabila ng mga matarik na pagbababa ng presyo, na nangangatwiran na ang karagdagang pababang pagsasaayos ay maaaring kailanganin bago magpakita ang tunay na halaga ng pamumuhunan. Si Jian Shi Cortesi, isang tagapamahala ng pondo sa GAM Investment Management sa Zurich, ay sinuri ang kasalukuyang tanawin ng pagpepresyo.
Sa kasalukuyang mga antas ng presyo, hindi ko pa rin mahanap ang halaga sa mga pangalang may kaugnayan sa AI sa China. Maraming stock ang kailangang bumaba ng isa pang 30% hanggang 50% upang maging napakaaakit ang halaga.
Sa harapan ng pagmamanupaktura, ang mga lokal na semiconductor foundry ay maaaring makaranas ng pagdagsa ng mga domestic order habang ang mga banyagang alternatibo ay nagiging lalong pinaghihigpitan o hindi magagamit. Ang data na pinagsama-sama ng Nomura Holdings Inc ay nagpapahiwatig na ang Nvidia ay nagdisenyo ng humigit-kumulang isang-tatlo ng mga chip na ginamit ng mga kumpanya ng teknolohiya sa China sa unang kalahati ng taon, na sinundan ng malapit ng Huawei Technologies Co sa 29% at Cambricon Technologies Corp sa 22%. Habang tumitigas ang mga hangganan sa pag-export, ang mga domestic chip designer at fabrication plant ay maaaring sumipsip ng lumikas na demand, na muling hinuhubog ang mapagkumpitensyang herarkiya ng panrehiyong semiconductor supply chain.
Isang Kumplikadong Hardware Supply Chain at mga Inventory Bottleneck
Ang mas malawak na pakikibaka para sa mga mapagkukunang computational ay kinabibilangan ng mga masalimuot na standoff sa logistik tungkol sa mga padala ng hardware na naghihintay sa labas lamang ng mga hangganan ng mainland. Ang mga bodega sa Hong Kong ay nakatipon ng napakalaking imbentaryo ng mga advanced na processor, kabilang ang humigit-kumulang 600,000 Nvidia H200 chip, habang ang mga awtoridad ay nagdedesisyon sa malakihang pag-apruba sa pag-import. Bagama't pinahintulutan ng Beijing ang maliliit at naka-target na quota para sa mga piling higante sa teknolohiya tulad ng Alibaba, Tencent, ByteDance, at DeepSeek, ang mga limitadong alokasyon na iyon ay sumasaklaw lamang sa isang bahagi ng kabuuang hardware na nakaupo sa mga pasilidad ng imbakan sa rehiyon.
Ang backlog ng imbentaryo na ito ay umiiral kasama ang mahigpit na mga balangkas ng pagsunod na itinatag ng parehong mga pamahalaan. Ang Estados Unidos ay nangangailangan ng mahigpit na pagsusuri sa pagganap at mga protocol ng pagpapatunay upang matiyak na ang mga nai-export na processor ay hindi nailihit sa mga aplikasyon ng militar, kasama ang bayad sa transaksyong pinansyal. Kasabay nito, ang mga regulator ng Tsina ay nagpapanatili ng maingat na pangangasiwa upang maiwasan ang labis na pangmatagalang pag-asa sa pagmamay-ari na teknolohiya ng dayuhan habang sabay na hinihikayat ang pag-ampon ng mga domestic na alternatibo.
Mga Susing Milestone sa Panrehiyong Chip Standoff
Ang timeline ng mga pagbabago sa regulasyon, pag-iipon ng imbentaryo, at mga order ng korporasyon ay nagpapakita ng mabilis na pag-unlad ng mga paghihigpit sa kalakalan at mga pagbagay sa merkado sa nakalipas na taon.
- Disyembre 2025: Inanunsyo ng pamunuan ng Estados Unidos ang may kundisyong pag-apruba para sa mga awtorisadong entity ng Tsino na makakuha ng mga tiyak na advanced na processor sa ilalim ng balangkas ng bayad.
- Disyembre 31, 2025: Detalye ng mga ulat ng industriya ang higit sa dalawang milyon na mga order ng chip mula sa mga mamimiling Tsino laban sa background ng limitadong umiiral na imbentaryo.
- Kalagitnaan ng Pebrero 2026: Ang mga paunang padala mula sa mga umiiral nang stockpile sa Hong Kong ay naglalayon sa mga window ng paghahatid bago ang bakasyon sa Bagong Taon ng Lunar, napapailalim sa mga opisyal na clearance sa pag-import.
- Marso 2026: Binigyang-diin ng mga briefing ng gobyerno ang patuloy na mga talakayan sa regulasyon tungkol sa saklaw at tiyempo ng mga naaprubahang quota sa pag-import.
- Setyembre 2026: Ang paglulunsad ng mga bagong arkitektura ng hardware na antas ng workstation ay nagpapakilala ng mga alternatibong landas sa pagkuha para sa mga panrehiyong cloud provider.
- Huling bahagi ng Nobyembre 2026: Ang pinagsamang pagkalugi sa market capitalization sa mga pangunahing index ng teknolohiya ay umabot sa $1.7 trilyon sa gitna ng tumitinding paghihigpit sa pag-export at mga pagkakalibrate sa valuation.
Ang mga Mahahalaga
- Ang mga index ng teknolohiya sa China ay dumanas ng $1.7 trilyon na pagkalugi mula noong Hunyo, na hinimok ng mataas na valuation at mas mahigpit na mga panuntunan sa pag-export sa Amerika.
- Ang mga draft na regulasyon ng Estados Unidos ay naglalayong harangan ang mga negosyong Tsino sa pagrenta ng mga elite na processor ng artificial intelligence sa pamamagitan ng mga overseas data center.
- Nagbabala ang Tencent na ang mga hadlang sa supply ng chip ay maaaring ipagpaliban ang paglabas ng paparating nitong modelo ng HY4.
- Inaasahan ng Alibaba na ang paglago ng kita ng dibisyon ng cloud nito ay mag-moderate sa pagitan ng 30% at 45% sa susunod na taon.
- Iminumungkahi ng mga tagapamahala ng pondo na ang maraming panrehiyong stock ng teknolohiya ay nangangailangan ng karagdagang pagbaba ng valuation na 30% hanggang 50% upang makamit ang mga kaakit-akit na puntong pasukan.