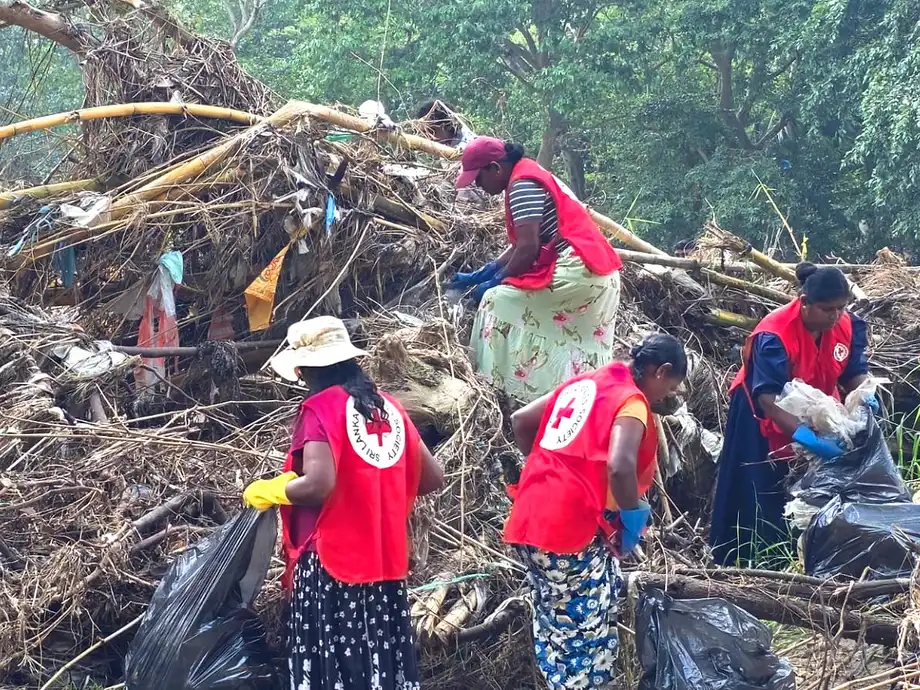
Inilalantad ng pinsala ng bagyo ang lumalaking panganib sa pananalapi
Nagdulot ang Bagyong Ditwah ng tinatayang USD 4.1 bilyon na direktang pisikal na pinsala sa lahat ng 25 distrito ng Sri Lanka noong Nobyembre 2025, halagang katumbas ng humigit-kumulang 4% ng gross domestic product ng bansa. Nagbabala ngayon ang Bangko Sentral ng Sri Lanka na maaaring lumampas ang mga pinansyal na epekto sa mga nawasak na gusali, imprastraktura at yaman sa agrikultura, at umabot sa paghina ng pagbabayad ng mga pautang, pagbaba ng halaga ng mga kolateral at paglala ng mga hamon sa seguro.
Mga Nilalaman
- Inilalantad ng pinsala ng bagyo ang lumalaking panganib sa pananalapi
- Hindi saklaw ng USD 4.1 bilyong tantiya
- Ang naging takbo ng bagyo at tugon sa polisiya
- Bakit dapat bigyang-pansin ang pagdami ng mga Stage 2 na pautang
- Maaaring maantala ng ayuda sa nanghihiram ang pagkakakitaan ng mga pagkalugi
- Pinatataas ng mabilis na paglago ng kredito ang panganib mula sa paghina ng kolateral
- Hindi lamang halaga ng mga paghahabol ang dagdag na pasanin sa seguro
- Sapat pa ang mga pananggang pinansyal, ngunit lumiliit ang mga ito
- Nakadepende sa pagbangon at maingat na polisiya ang positibong pananaw
- Mahahalagang Punto
Gayunman, inilalarawan ng Pagsusuri sa Katatagan ng Pananalapi nito para sa 2026 na matatag ang sistemang pinansyal noong unang kalahati ng taon. Nakatulong ang pagbangon ng ekonomiya, pagbuti ng pananalapi ng pamahalaan at sapat na reserbang kapital at likididad upang makayanan ng mga bangko at kompanya ng pananalapi ang ilang pagkabigla.
Inilalarawan ng mga natuklasang ito ang dalawang magkaibang aspekto ng iisang sitwasyon: napanatili ng mga institusyon ang kanilang mga pinansyal na panangga, habang dumarami ang palatandaan ng paghihirap ng mga nanghihiram. Tumaas noong ikalawang quarter ng 2026 ang mga Stage 2 na pautang, na nagpapahiwatig ng pagtaas ng panganib sa kredito bago maging hindi na mabayaran ang isang pautang. Naranasan ng mga kompanya ng pananalapi ang matinding pagtaas, na bahagyang iniugnay sa bagyo at sa tunggalian sa Gitnang Silangan.
Kaya nagbabala ito tungkol sa mga panganib na umuusbong sa loob ng isang sistemang nanatiling matatag, at hindi nagpapahayag na nagsimula na ang krisis sa pananalapi. Maaaring pahinain ng pinsala dulot ng klima kapwa ang kita na ginagamit sa pagbabayad ng utang at ang ari-ariang nagsisilbing panagot dito, kaya nalalantad ang mga nagpapautang sa higit sa isang paraan.
Hindi saklaw ng USD 4.1 bilyong tantiya
Nagmula ang bilang ng pinsala ng bagyo sa pagtatasa ng World Bank na Global Rapid Post-Disaster Damage Estimation, na kilala bilang GRADE. Sinusukat nito ang direktang pisikal na pagkasira ng imprastraktura, pabahay at mga yaman sa agrikultura. Hindi nito kasama ang mas malawak na pagkalugi sa ekonomiya mula sa pagbawas ng produksyon, pagkawala ng kita o matagal na pagbangon.
Mahalaga ang pagkakaibang ito upang maunawaan ang babala ng Bangko Sentral. Nagdudulot agad ng gastos sa pagkukumpuni o pagpapalit ang napinsalang produktibong yaman. Maaari ring magpababa ng kita ng may-ari ang pagkaantala ng aktibidad, kaya mas nahihirapan siyang bayaran ang mga dati nang utang habang isinasagawa ang rekonstruksiyon.
Sukat ng lawak ng pinsala ang tantiyang humigit-kumulang 4% ng GDP; hindi ito nangangahulugang bumaba nang 4% ang taunang produksiyon ng ekonomiya. Magkaibang sukatan ang pinsala sa mga pisikal na yaman at ang pagkalugi sa produksiyong pang-ekonomiya. Hindi rin maaaring ituring ang halagang USD 4.1 bilyon bilang tantiya ng pagkaluging sasagutin ng mga bangko o kompanya ng seguro.
Tinutukoy ng Bangko Sentral ang agrikultura, pangisdaan at imprastraktura bilang mga sektor na partikular na lantad sa mga abalang dulot ng klima. Maaaring mahirapang magbayad ng utang ang mga apektadong sambahayan, maliliit at katamtamang laki ng negosyo, at malalaking kompanya sa mga bulnerableng sektor habang humihina ang mga produktibong yaman at kita. Hindi tinutukoy ng tantiya sa pisikal na pinsala ang kabuuang mas malawak na pagkalugi sa ekonomiya ni ang magiging pagkalugi ng sektor pinansyal.
Ang naging takbo ng bagyo at tugon sa polisiya
Karaniwang sumasaklaw ang pagsusuri sa datos hanggang katapusan ng Hunyo 2026. Kaya kabilang sa pagtatasa nito ang mga sumunod na buwan matapos ang Bagyong Ditwah, pati ang mga pagbabago sa pagpapautang, panganib sa mga nanghihiram at mga reserbang pinansyal noong unang kalahati ng taon.
Nakatala sa abiso sa paglalabas sa wikang Sinhala ng Bangko Sentral na inilathala ito noong Oktubre 12, 2026. Inilabas ang taunang pagsusuri alinsunod sa Seksyon 70(1) ng Batas sa Bangko Sentral ng Sri Lanka, Blg. 16 ng 2023, na nagbibigay ng legal na batayan para sa pagtatasa sa katatagan ng pananalapi at mga kaugnay na panganib.
- Nobyembre 2025: Nananalasa sa Sri Lanka ang Bagyong Ditwah, na nakaapekto sa lahat ng 25 distrito at nagdulot ng tinatayang USD 4.1 bilyong direktang pisikal na pinsala.
- Matapos ang bagyo: Naglabas ang Bangko Sentral ng mga sirkular na nag-aatas sa mga bangko at kompanya ng pananalapi na magbigay ng ayuda sa mga apektadong indibidwal at negosyo.
- Mayo 2026: Itinaas ng Bangko Sentral ang overnight policy interest rate dahil sa pangamba sa mga umuusbong na kahinaan sa ekonomiya at pananalapi.
- Ikalawang quarter ng 2026: Dumami ang mga Stage 2 na pautang sa sektor ng pagbabangko, habang nagtala rin ang mga kompanya ng pananalapi ng matinding pagtaas sa mga pautang na ito.
- Katapusan ng Hunyo 2026: Pangkalahatang huling petsa ng datos para sa taunang pagsusuri.
- Oktubre 12, 2026: Inilabas ng Bangko Sentral ang pagsusuri para sa 2026.
Mahalaga ang pagitan ng huling petsa ng datos at ng paglalathala. Inilalahad ng pagsusuri ang mga kondisyon sa panahong saklaw nito, at hindi ang kumpletong kalagayan ng kalidad ng mga pautang o pagkakalantad sa seguro pagsapit ng Oktubre.
Bakit dapat bigyang-pansin ang pagdami ng mga Stage 2 na pautang
Tumutulong ang mga klasipikasyon ng pautang na maiba ang nanghihiram na tumaas ang panganib sa kredito sa nanghihiram na may pautang nang hindi na mabayaran. Karaniwang nangangahulugan ang Stage 2 na malaki ang itinaas ng panganib sa kredito mula nang unang itala ang pautang. Saklaw naman ng Stage 3 ang mga pautang na may kapansanan sa kredito, kabilang ang mga klasipikadong hindi na mabayaran.
Bumaba ang bahagdan ng mga Stage 3 na pautang sa mga bangko at bumuti ang bahagdan ng saklaw ng paglalaan para sa mga Stage 3 na pautang sa panahon ng pagsusuri. Ipinapakita ng saklaw kung hanggang saan tinutustusan ng mga probisyon para sa inaasahang pagkalugi ang mga kinilalang pautang na may kapansanan. Nakatulong ang mga pagbabagong ito sa pagtatasa ng Bangko Sentral na nanatiling matatag ang sektor.
Kasabay nito, dumami ang mga Stage 2 na pautang noong ikalawang quarter. Maaaring sabay na bumuti ang bahagi ng mga pautang na mayroon nang kapansanan at lumaki ang bilang ng mga nanghihiram na mas nanganganib na magkaroon ng problema sa pagbabayad sa hinaharap. Hindi dapat ituring na magkasalungat ang dalawang palatandaang ito.
Nakatuon ang babala sa klima sa posibleng paglipat pa ng mga pautang sa Stage 2 at Stage 3 habang humihina ang kakayahang magbayad. Hindi nito pinatutunayan na magiging hindi na mabayaran ang lahat ng pautang na binigyan ng ayuda matapos ang bagyo, o na ang pinsala ng klima ang sanhi ng bawat pagtaas ng pagpapautang sa Stage 2.
Mas mahirap ang pinagsamang kalagayan para sa mga kompanya ng pananalapi. Bumuti ang bahagdan ng kanilang mga Stage 3 na pautang, ngunit matindi ang pagdami ng Stage 2 na pautang at bumaba ang saklaw ng paglalaan para sa mga ito. Bahagyang iniuugnay ng Bangko Sentral sa Bagyong Ditwah at tunggalian sa Gitnang Silangan ang pagtaas ng panganib sa mga nanghihiram sa sektor na ito. Nangangahulugan ang mas mababang saklaw na humina ang panangga laban sa mga kinilalang pagkalugi sa kredito.
Maaaring maantala ng ayuda sa nanghihiram ang pagkakakitaan ng mga pagkalugi
Tumugon ang mga awtoridad sa abalang dulot ng bagyo sa pamamagitan ng moratoryo sa utang at mga kasunduang nagpapagaan sa pagbabayad. Pansamantalang ipinagpapaliban ng moratoryo ang mga bayarin, samantalang maaaring magpagaan sa agarang pasanin ng nanghihiram ang binagong mga tuntunin sa pagbabayad kapag naapektuhan ang kanyang kita o negosyo.
Inatasan ng Bangko Sentral ang mga bangko at kompanya ng pananalapi na magbigay ng ayuda sa mga apektadong indibidwal at negosyo. Nagbibigay ng panahon ang mga hakbang na ito upang makabangon ang mga nanghihiram, sa halip na agad silang singilin habang napinsala ang kakayahan nilang kumita.
Gayunman, nagbabala rin ang bangko na maaaring ikubli ng ayuda ang tunay na pagkakalantad ng sektor pinansyal dahil natatakpan nito ang mga pautang na may kapansanan at naaantala ang pagkilala sa mga pautang na hindi na mabayaran. Hindi awtomatikong nangangahulugan ang ipinagpalibang bayad na kaya nang bayaran muli ng nanghihiram ang utang.
Magkaiba ang pansamantalang tulong sa pagbabayad at ang pangmatagalang pagbangon ng kakayahang magbayad. Kailangang subaybayan ng mga regulator ang kalidad ng mga pautang na ito kasabay ng bilis at komposisyon ng bagong pagpapautang. Nakadepende ang magiging epekto sa kalidad ng mga ari-arian sa pagbangon ng mga apektadong nanghihiram, hindi lamang sa pagbabago ng mga iskedyul ng pagbabayad.
Pinatataas ng mabilis na paglago ng kredito ang panganib mula sa paghina ng kolateral
Dumating ang mga pagkabigla sa klima sa panahong mabilis ang paglago ng pagpapautang. Lumawak ang kredito ng mga bangko sa konsumo, kalakalan, serbisyong pinansyal, konstruksyon at pagpapautang sa ibang bansa. Dulot naman ng matinding pangangailangan para sa pautang sa sasakyan at pautang na may ginto bilang panagot ang paglago ng mga kompanya ng pananalapi.
Tinutukoy ng Bangko Sentral bilang mga umuusbong na kahinaan ang pagtaas ng pagkakautang ng mga sambahayan, higit na pagdepende sa kolateral, pagbabago ng halaga ng kolateral at pagtaas ng presyo ng real estate. Iniuulat din nito ang paglaki ng Credit Gap ng pribadong sektor, isang palatandaang ginagamit upang tasahin kung lumalampas ang kredito sa pangmatagalang kaugnayan nito sa ekonomiya.
Ang kolateral ay ari-ariang ipinananagot para sa isang pautang. Kung hindi makabayad ang nanghihiram, maaari itong pagkunan ng kabayaran ng nagpapautang. Maaaring pababain ng pinsala ng bagyo ang halaga ng panagot kasabay ng paghina ng kakayahang magbayad dahil sa pagkaantala ng kita.
Hindi dapat pag-isahin ang mga panganib na ito. Tinutukoy ng pagsusuri ang mabilis na pagpapautang para sa sasakyan at ginto bilang mga larangang nangangailangan ng mas mahigpit na pananggalang, ngunit hindi nito sinasabing dumanas ang mga ari-ariang iyon ng kaparehong pisikal na pinsalang tumama sa pabahay, imprastraktura o mga yaman sa agrikultura. Ang magkakatulad na pangamba ay ang pagdepende sa kolateral na maaaring magbago ang halaga sa panahon ng kagipitan.
Pinaigting at pinasimple ng Bangko Sentral ang mga pinakamataas na limitasyon sa loan to value para sa pautang sa sasakyan, nagtakda ito ng pinakamataas na limitasyon sa mga pautang na may ginto bilang panagot, at pinahigpit ang mga naaangkop na risk weight para sa pagpapautang na may ginto bilang kolateral. Nililimitahan ng loan to value ang halagang maaaring hiramin batay sa tinatayang halaga ng isang ari-arian. Nakaaapekto naman ang mga risk weight sa kapital na kailangang ilaan ng mga nagpapautang para sa isang pagkakalantad.
Hindi lamang halaga ng mga paghahabol ang dagdag na pasanin sa seguro
Napanatili ng sektor ng seguro ang sapat na kapital noong panahon ng pagsusuri, bagaman bumagal ang kakayahang kumita. Nagpataas ang malalaking paghahabol na nagmula sa Bagyong Ditwah ng mga matatanggap mula sa reinsurance at nagdagdag sa mga panganib sa underwriting, likididad at katapatang transaksiyon.
Sa reinsurance, inililipat ng isang kompanya ng seguro ang bahagi ng panganib nito sa ibang kompanya. Ang matatanggap mula sa reinsurance ay perang inaasahang matatanggap mula sa tagapagbigay nito. Kaya hindi katumbas ng dagdag na matatanggap ang dagdag na salaping agad magagamit sa pagbabayad ng mga paghahabol.
Nagdudulot ito ng ilang magkakaibang pasanin. Tumutukoy ang panganib sa underwriting sa kung sapat ang mga premium at reserba para sa mga paghahabol mula sa mga panganib na sinasaklaw. Tumutukoy ang panganib sa likididad sa kakayahang magbayad sa takdang panahon. Tumutukoy naman ang panganib sa katapatang transaksiyon sa kung tutuparin ng kompanya ng reinsurance ang mga obligasyon nito.
Tinutukoy rin ng mas malawak na babala sa klima ang pagdami ng mga paghahabol para sa pinsala sa ari-arian, pagkalugi sa pananim at pagkaantala ng negosyo, na maaaring magpahirap sa pagpapanatili ng sapat na kakayahang magbayad ng mga kompanya ng seguro at magtulak pataas sa mga premium. Mga panganib ang mga ito, hindi mga konklusyong nagkakaproblema na sa pagbabayad ang mga kompanya ng seguro o tumaas na nang tiyak na halaga ang mga premium. Walang ibinigay ang buod ng inilabas na pagsusuri na kabuuang halaga ng mga paghahabol dahil sa bagyo sa buong bansa.
Sapat pa ang mga pananggang pinansyal, ngunit lumiliit ang mga ito
Napanatili ng mga bangko ang mga bahagdan ng kapital at likididad na higit na mataas sa mga limitasyong itinakda ng regulasyon. Patuloy na bumuti ang kanilang kakayahang kumita, bagaman mas mabagal ang paglago kumpara sa unang kalahati ng 2025. Patuloy ding nadagdagan ang kapital, ngunit mas mabilis lumago ang mga ari-ariang inayos batay sa panganib ng mga ito, kaya bumaba ang mga bahagdan ng kasapatan ng kapital.
Bumaba ang mga bahagdan ng likididad ng mga bangko nang ilipat ng mga institusyon ang pondo mula sa mga ari-ariang madaling ipagbili, partikular na mga seguridad ng pamahalaan, patungo sa pagpapautang sa pribadong sektor. Tinutukoy rin ng pagsusuri ang paglawak ng agwat sa pagitan ng iskedyul ng pagdating ng pondo mula sa mga ari-arian at ng pagbabayad ng mga pananagutan, na nagpapataas sa posibleng panganib sa muling pagpopondo at likididad kapag nagkaroon ng di-inaasahang kagipitan.
Napanatili rin ng mga kompanya ng pananalapi ang likididad na lampas sa mga kinakailangan ng regulasyon, ngunit bumaba ang kanilang mga bahagdan ng likididad at mga panangga sa kapital habang lumalawak ang pagpapautang. Mas mabilis lumago ang mga inutang na pondo kaysa sa mga deposito, kaya lumalim ang ugnayan ng mga kompanya ng pananalapi at mga bangko.
Patuloy na tumaas ang kita ng mga kompanya ng pananalapi, salamat sa netong kita sa interes, ngunit bumagal ang paglago ng kita noong unang quarter ng taong pinansyal na 2026/27. Ipinakikita ng mga natuklasang ito kung bakit hindi sapat na batayan ng katatagan ang paglakas lamang ng kinikita: maaaring mas mabilis lumago ang pagpapautang at pagkakalantad sa panganib kaysa sa mga pondong magagamit upang sumalo sa mga pagkalugi.
Nakadepende sa pagbangon at maingat na polisiya ang positibong pananaw
Nananatiling malawak na positibo ang pananaw ng Bangko Sentral, sa kundisyong magpapatuloy ang pagbangon ng ekonomiya, uusad ang pagsasaayos ng pananalapi ng pamahalaan at maingat na ipatutupad ang mga polisiya. Nanawagan ito ng matitibay na panangga sa kapital at likididad, mas mahusay na pamamahala sa mga panganib sa klima at cyber, at mas matibay na mga plano sa pagbangon at kahandaan sa krisis.
Isa lamang sa ilang pasanin ang abalang dulot ng klima. Maaaring pahinain ng matagal na tensiyong heopolitikal at mataas na presyo ng enerhiya ang panlabas na balanse, magpataas ng implasyon at magpababa sa kakayahan ng mga nanghihiram na magbayad. Noong panahon ng pagsusuri, nagdagdag sa presyur sa palitan ng salapi at paghina ng rupee ang mga tensiyon sa Gitnang Silangan, bagaman bumuti kalaunan ang mga kondisyon ng merkado dahil sa mga hakbang sa polisiya at pagpasok ng pondo mula sa mga remittance, turismo at pagluluwas.
Magkahalong larawan din ang ipinakikita ng mga palatandaan tungkol sa mga nanghihiram. Nanatiling pangkalahatang matatag ang mga iskor sa kredito ng mga sambahayan noong unang kalahati ng 2026, samantalang mas mabilis lumago ang kita ng mga nakalistang kompanya sa labas ng sektor pinansyal ngunit humina ang pinagsama-samang kakayahang kumita dahil sa pagtaas ng gastos sa benta at operasyon. Hindi nangangahulugang mas malaki ang kakayahang magbayad ng utang dahil lamang tumaas ang kita.
Hindi tinatantiya ng pagsusuri ang magiging pagtaas ng mga pautang na may kapansanan dahil sa klima, ang buong mas malawak na gastos sa ekonomiya ng Bagyong Ditwah o ang mga pagbabago sa hinaharap ng mga premium sa seguro. Wala ring nakasaad sa buod ng inilabas na pagsusuri na petsa para sa susunod na pagtatasa sa mga panganib sa klima. Ang agarang gawaing tinukoy ng Bangko Sentral ay ang patuloy na pagsubaybay at maagap na pagkilos habang nagbabago ang kalagayan ng mga nanghihiram at mga panangga ng mga institusyon.
Ang pangunahing babala ay naging istruktural na panganib sa pananalapi ang matinding lagay ng panahon na nakaaapekto sa produksyon, presyo at kakayahang magbayad. Taglay pa ng mga institusyon ng Sri Lanka ang sapat na panangga sa simula ng panahong tinasa, ngunit ipinakikita ng pagdami ng mga Stage 2 na pagkakalantad at pagliit ng mga bahagdan sa pananalapi kung saan maaaring masubok ang mga pananggang iyon ng mga susunod pang pagkabigla.
Mahahalagang Punto
- Nakaapekto ang Bagyong Ditwah sa lahat ng 25 distrito noong Nobyembre 2025 at nagdulot ng tinatayang USD 4.1 bilyong direktang pisikal na pinsala, katumbas ng humigit-kumulang 4% ng GDP.
- Hindi kasama sa tantiya ng pinsala ang nawalang produksyon, nawalang kita at mas malawak na gastos ng matagal na pagbangon.
- Nananatiling matatag ang sistemang pinansyal noong unang kalahati ng 2026, taglay ang sapat na mga panangga sa kapital at likididad.
- Dumami ang mga Stage 2 na pautang, kahit bumuti ang mga bahagdan ng Stage 3 na pautang sa mga bangko at kompanya ng pananalapi.
- Maaaring maantala ng ayuda sa mga nanghihiram ang pagkilala sa mga pautang na may kapansanan nang hindi nalulutas ang mga pinagbabatayang suliranin sa pagbabayad.
- Pinataas ng mga paghahabol sa seguro dahil sa bagyo ang mga matatanggap mula sa reinsurance at ang mga panganib sa underwriting, likididad at katapatang transaksiyon.
- Nananatiling malawak na positibo ang pananaw, sa kundisyong magpapatuloy ang pagbangon, pagsasaayos ng pananalapi ng pamahalaan at maingat na pagpapatupad ng mga polisiya.