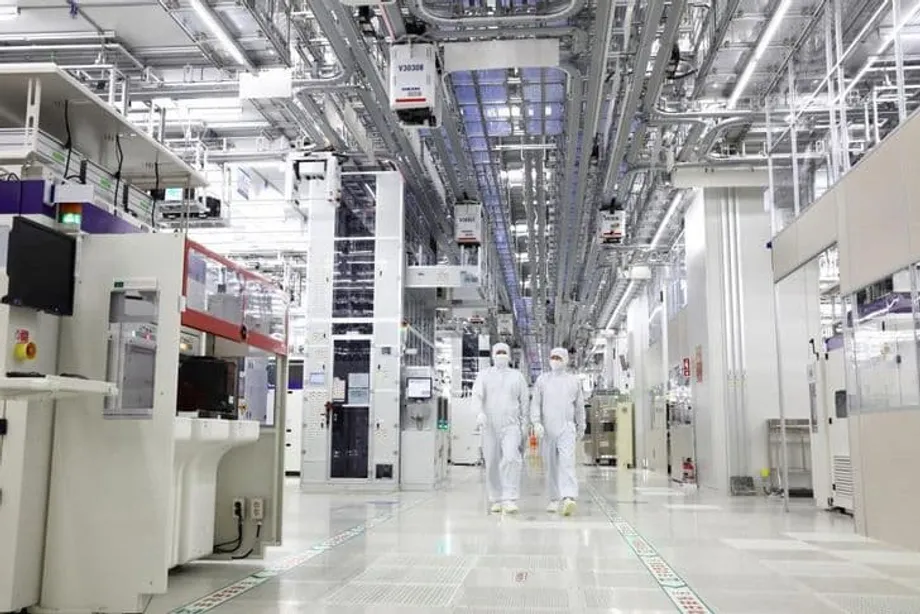
Ang Miraheng Dulot ng Semiconductor
Sumisigla ang ekonomiya ng South Korea dahil sa lumalakas na demand na dulot ng artificial intelligence, kung saan nagtala ng rekord na kita ang mga higanteng semiconductor na Samsung Electronics at SK hynix at umabot sa hindi pa nararating na antas na mahigit 6,400 ang Kospi index. Nakapagtala ang bansa ng hindi inaasahang paglago noong unang quarter ng 2026: lumago nang 1.7 porsiyento ang gross domestic product mula sa nakaraang quarter at 3.6 porsiyento kumpara sa kaparehong panahon noong nakaraang taon, matapos ang pag-urong noong huling bahagi ng 2025. Tumaas nang 5.1 porsiyento ang mga export, pangunahin dahil sa mga produktong information technology at memory chip na iniluluwas para sa mga data center at smartphone sa buong mundo, habang tumalon nang 3.9 porsiyento ang GDP ng sektor ng pagmamanupaktura.
Mga Nilalaman
- Ang Miraheng Dulot ng Semiconductor
- Ang Suliranin sa Potensiyal na Paglago
- Mga Panganib ng Heograpikong Konsentrasyon
- Nasa Pagitan ng Magkatunggaling Lakas na Heopolitikal
- Dagdag na Panganib ang mga Bulnerabilidad sa Enerhiya
- Mga Tigas ng Estruktura
- Mga Tugon sa Patakaran at Kawalang-katiyakan
- Mahahalagang Punto
Gayunman, sa likod ng anyong ito ng kasaganaan, dumarami sa nakababahalang bilis ang mga kahinaang estruktural. Habang humahanga ang mga mamumuhunan sa mga pangunahing bilang at ipinagdiriwang sa mga pandaigdigang kumperensiya ang puwesto ng Korea sa panahon ng AI, patuloy namang bumababa ang potensiyal na antas ng paglago ng ekonomiya, isang sukatan ng napapanatiling pangmatagalang kapasidad, at papalapit ito sa pinakamababang antas sa kasaysayan. Hindi katibayan ng malawakang katatagan ng ekonomiya ang kasalukuyang pag-unlad; sa halip, lalo itong nakasentro sa iisang sektor na bulnerable sa mga dagok na heopolitikal, pagkasagad ng merkado at pabagu-bagong takbo ng mga pandaigdigang siklo ng teknolohiya. Ito ang kabalintunaang naglalarawan sa kalagayan ng Korea sa 2026: kasabay ng mga rekord sa stock market at kita ng mga korporasyon ang paghina ng likas na kapasidad ng paglago at pagdami ng mga bulnerabilidad sa panlabas na salik.
Ang Suliranin sa Potensiyal na Paglago
Ayon sa Organization for Economic Cooperation and Development, inaasahang bababa sa 1.71 porsiyento ngayong taon ang potensiyal na antas ng paglago ng South Korea mula sa 1.92 porsiyento noong 2025, at lalo pang uurong sa 1.57 porsiyento sa susunod na taon. Inaasahang babagal sa 1.52 porsiyento ang quarterly rate pagsapit ng ikaapat na quarter ng 2027. Sinusukat ng sukatan na ito ang pinakamataas na produksiyong kayang mapanatili ng isang ekonomiya nang hindi nagdudulot ng implasyon sa pamamagitan ng lubos na paggamit sa lakas-paggawa, kapital at iba pang yaman. Malaki na ang ibinaba nito mula sa 3.63 porsiyento noong 2012, na nagpapahiwatig ng pangmatagalang paghina ng kapasidad sa produksiyon.
Ipinakikita ng lumalawak na agwat sa Estados Unidos ang patuloy na paghina ng posisyon ng Korea. Mula noong 2023, nahuhuli na ang Korea sa pinakamalaking ekonomiya sa mundo pagdating sa potensiyal na paglago. Lumaki ang diperensiya mula 0.03 porsiyentong puntos at inaasahang aabot sa 0.38 porsiyentong puntos pagsapit ng 2027. Ipinahihiwatig ng pagkakaibang ito na napag-iiwanan ang Korea sa produktibidad at paggamit ng mga yaman, kahit umaabot sa rekord na antas ang stock market nito. Lumilikha ito ng mapanganib na agwat sa pagitan ng mga pagpapahalaga ng merkado at mga saligan ng ekonomiya.
Mga Panganib ng Heograpikong Konsentrasyon
Nagmumula ang bulnerabilidad ng ekonomiya sa pambihirang pag-asa nito sa iilang pamilihan para sa export at makitid na hanay ng mga produkto. Natukoy ng Bank of Korea na 1.9 na beses na mas pabagu-bago ang mga export ng chip ng Korea kumpara sa Taiwan at 2.7 na beses kumpara sa Japan, pangunahin dahil sa malaking pag-asa nito sa China at Estados Unidos at sa konsentrasyon sa mga smartphone at server ng data center.
Noong 2022, 55 porsiyento ng lahat ng semiconductor export ng Korea ay ipinadala sa China, habang 7 porsiyento pa ang iniluwas sa Estados Unidos. Mahigit 60 porsiyento ng mga chip ng Korea ang napupunta sa mga mobile device at imprastraktura ng data center, kaya nalalantad ang ekonomiya sa pabagu-bagong demand para sa mga elektronikong pangkonsumo at siklo ng pamumuhunan sa cloud computing. Kapag bumabagal ang ekonomiya ng China o binabawasan ng mga higanteng tech ng US ang pagpapalawak ng mga data center, higit na malaki ang ibinabagsak ng mga export ng Korea.
Nagbabala si Yang Jun-seok, propesor ng ekonomiya sa Catholic University of Korea, na nakasalalay sa marurupok na saligan ang kasalukuyang pag-unlad.
Mga semiconductor ang pangunahing nagtulak sa paglago noong unang quarter, kaya natakpan ang kahinaan sa ibang sektor. Sa gitna ng pangamba tungkol sa bula ng AI, maaaring makaranas ng malaking dagok ang mas malawak na ekonomiya ng Korea kapag humina ang pandaigdigang demand para sa mga chip.
Nagdulot ang konsentrasyong ito ng siklong salit-salit ang pag-unlad at pagbagsak, na naiiba sa mga katunggali sa rehiyon. Mas balanse ang portfolio ng Taiwan dahil mayroon itong mga non-memory chip para sa baterya ng de-kuryenteng sasakyan at mga kasangkapan sa bahay, samantalang pinalawak ng Japan ang teknolohikal na base nito. Dahil nakatuon ang Korea sa mga memory chip para sa partikular na mga end market, higit itong lantad sa kasalukuyang pagtatayo ng imprastraktura para sa AI. Nagbabala ang mga analyst na maaaring hindi ito mapanatili habang lumilipat ang teknolohiya mula sa mga modelong nakatuon sa training tungo sa mga application na nakatuon sa inference.
Nasa Pagitan ng Magkatunggaling Lakas na Heopolitikal
Lalo pang nagpapasalimuot sa sitwasyon ang pagkakasangkot ng industriya ng semiconductor ng Korea sa magkatunggaling patakarang industriyal ng Washington at Beijing. Nagpatupad ang CHIPS and Science Act ng Estados Unidos ng mahihigpit na limitasyon sa mga pamumuhunan sa teknolohiya sa China, samantalang lumikha naman ng mapanganib na kapaligiran para sa mga tagagawang Koreano na kumikilos sa dalawang merkado ang mga ganti ng China laban sa tagagawa ng chip na Micron Technology.
May mahahalagang pasilidad sa pagmamanupaktura sa China ang Samsung Electronics at SK hynix, na magkasamang nangingibabaw sa pandaigdigang produksiyon ng memory chip. Humigit-kumulang kalahati ng DRAM chip ng SK hynix ay ginagawa sa planta nito sa Wuxi, samantalang 40 porsiyento ng pandaigdigang produksiyon ng NAND flash ay nagmumula sa pasilidad ng Samsung sa Xian. Umaasa ang mga operasyong ito sa teknolohiyang nagmula sa US, na nangangailangan na ngayon ng mga waiver sa ilalim ng mga kontrol sa export. Dahil dito, walang katiyakan ang pangmatagalang pagpapatuloy ng mga operasyon.
Hindi lang mga pasilidad sa pagmamanupaktura ang saklaw ng suliranin. Mula sa China kinukuha ng Korea ang 47.5 porsiyento ng mga rare earth na kailangan nito, mga materyales na mahalaga sa makabagong paggawa ng semiconductor. Direktang banta sa kapasidad ng produksiyon ng Korea ang kahandaan ng Beijing na gamitin bilang panupil ang mga supply chain na ito, gaya ng ipinakita ng mga paghihigpit nito noong 2023 sa export ng gallium at germanium. Kasabay nito, napipilitang sumunod ang mga kumpanyang Koreano sa mga paghihigpit na pinangungunahan ng US sa paglilipat ng makabagong teknolohiya sa China, kapalit ng panganib na mawalan sila ng pinakamalaking pamilihan para sa kanilang export.
Dagdag na Panganib ang mga Bulnerabilidad sa Enerhiya
Inilantad ng mga kamakailang pangyayaring heopolitikal sa Middle East ang isa pang kritikal na kahinaan sa estruktura ng ekonomiya ng Korea. Inaangkat ng bansa ang 84 porsiyento ng enerhiya nito, at dumaraan sa Strait of Hormuz ang humigit-kumulang 70 porsiyento ng suplay nito ng langis. Dahil sa patuloy na pagharang ng Iran sa mahalagang lagusang ito, kinailangang humanap ang Seoul ng agarang suplay ng krudo habang tumataas ang mga gastos sa produksyon at nanganganib ang kakayahang makipagkumpitensya ng industriya ng pagmamanupaktura.
Tinatamaan ng krisis sa enerhiya ang puso ng pagmamanupaktura ng semiconductor, na nangangailangan ng napakaraming enerhiya. Umaasa rin ang Korea sa Israel para sa 97.5 porsiyento ng suplay nito ng bromine, isang kemikal na mahalaga sa paggawa ng chip, kaya nagiging isa pa itong puntong bulnerable sa gitna ng sigalot sa rehiyon. Hindi tulad ng Japan, na nagpalawak ng mga pinagkukunan ng enerhiya at nagtayo ng mga estratehikong reserba matapos ang mga dagok sa suplay ng langis noong dekada 1970, para na ring hiwalay na isla sa larangan ng enerhiya ang Korea at limitado ang mga opsiyon nito sa oras ng kagipitan.
Kinakaharap ni Pangulong Lee Jae Myung ang mahirap na pagpili sa pagitan ng pagpapatatag ng suplay ng enerhiya, pagpapanatili sa kakayahang makipagkumpitensya ng industriya at paglalaan ng puwang sa pananalapi para sa kanyang progresibong adyendang panlipunan. Kinakain ng agarang subsidiya sa gasolina ang mga badyet na nakalaan para sa reporma sa pabahay at kapakanan, samantalang ilang taon pa bago makapagbigay ng ginhawa ang paglipat sa renewable energy. Nakakuha na ang pamahalaan ng 74.62 milyong bariles ng krudo para sa Mayo at nabawasan nito ang pag-asa sa langis mula sa Middle East mula 69 porsiyento tungong 56 porsiyento sa pamamagitan ng dagdag na pag-angkat mula sa Estados Unidos at Africa. Gayunman, nakababahala pa rin ang kakulangan sa naphtha at mga produktong ginagawa mula rito.
Mga Tigas ng Estruktura
Bukod sa mga panganib mula sa labas, pinipigilan ng mga panloob na tigas ng ekonomiya ng Korea ang pag-angkop nito. Nanatiling nangingibabaw sa industriyal na tanawin ang mga konglomeradong kontrolado ng pamilya, o chaebol, na nagkukonsentra ng mga yaman sa mga matatag nang sektor habang naiiisantabi ang mga makabagong katamtamang-laking negosyo. Lumikha ang estrukturang ito ng portfolio ng export kung saan kasalukuyang kumikipot ang sampu sa labinlimang pangunahing sektor, kabilang ang bakal, petrochemical, display at mga bateryang sekundarya, kahit sumisigla ang semiconductor.
Ipinakikita ng mga alitan sa paggawa sa Samsung Electronics, ang pinakamalaking tagapag-empleyo at makina ng export ng bansa, kung gaano karupok ang konsentrasyong ito. Maaaring magdulot agad ng dagok sa buong ekonomiya ang matagal na welga o pagkaantala ng produksiyon sa kumpanyang ito lamang. Iginiit ni Kim Dae-jong, propesor ng business administration sa Sejong University, na dapat tugunan ng mga repormang estruktural ang kawalan ng balanse.
Hindi napapanatili ang ekonomiyang halos lubos na pinangungunahan ng mga semiconductor. Bukod sa mga panlabas na panganib na kaugnay ng siklo ng chip, maaaring makabawas sa produksiyon ng Samsung Electronics ang patuloy na mga alitan sa paggawa at makapagdulot ng dagok sa mas malawak na ekonomiya.
Inaasahan ng Korea Institute for Industrial Economics and Trade na babagal nang husto sa 4.7 porsiyento sa susunod na taon ang kabuuang paglago ng export mula sa 16.6 porsiyento ngayong taon, habang humihina ang epekto ng mababang batayang pinaghahambingan at nagiging mas matatag ang demand. Samantala, patuloy na pinahihina ng murang kompetisyon mula China ang puwesto ng Korea sa makinarya, bakal at petrochemical, mga sektor na dating nagsisilbing panimbang sa ekonomiya.
Mga Tugon sa Patakaran at Kawalang-katiyakan
Tinukoy ng administrasyong Lee ang anim na pangunahing larangan para sa reporma: regulasyon, pananalapi, serbisyong pampubliko, pensiyon, edukasyon at paggawa. Nangako si Finance Minister Koo Yoon-cheol at Bank of Korea Governor Shin Hyun-song ng magkakaugnay na pagsisikap sa patakaran upang pataasin ang potensiyal na paglago sa pamamagitan ng mga pagbabagong estruktural sa halip na panandaliang pampasigla. Sa kanyang pagpapasinaya, binigyang-diin ni Shin na dapat gumanap ng mas aktibong papel ang sentral na bangko sa pagsusulong ng mga reporma upang tugunan ang pagbagal ng paglago.
Hindi pa tiyak ang pag-usad. Bagaman nabawasan na ng Korea ang pag-asa nito sa langis mula sa Middle East at inaprubahan ng parlamento ang mga hakbang upang alisin ang treasury shares na nagpapatibay sa kontrol ng mga chaebol, hindi pa rin nakakamit ng Seoul ang mahahalagang pagbabago para makilala bilang maunlad na merkado ng MSCI. Binabanggit ng mga tagapagbigay ng indeks ang kakulangan sa malayang pagpapalit ng salapi at transparency ng merkado, na naglilimita sa pagpasok ng pandaigdigang kapital na maaaring tumustos sa pagpapalawak ng mga sektor.
Layunin ng pamahalaan na bawasan mula 70 porsiyento tungong 50 porsiyento pagsapit ng 2030 ang pag-asa sa mga materyales pang-industriya mula China. Nangako ito ng mahigit 55 trilyong won bilang suporta sa lokal na produksiyon at mga alternatibong supply chain. Nagbibigay ng landas tungo sa sama-samang seguridad ng suplay ang pakikilahok sa alyansang Chip 4 kasama ang Estados Unidos, Japan at Taiwan, bagaman mas maingat ang tindig ng Seoul kumpara sa masiglang pagsuporta ng Tokyo. Pinag-aaralan din ng administrasyon ang mga inisyatiba para sa pinagsamang pagkuha ng mga hilaw na materyales kasama ang Japan at Singapore.
Mahahalagang Punto
- Lumago nang 1.7 porsiyento mula sa nakaraang quarter ang ekonomiya ng South Korea noong unang quarter ng 2026, dahil sa export ng semiconductor, ngunit bumababa ang potensiyal na paglago sa 1.71 porsiyento ngayong taon at 1.57 porsiyento sa susunod na taon, ayon sa mga pagtataya ng OECD.
- Sa China iniluluwas ng bansa ang 55 porsiyento ng mga chip nito at malaki ang pag-asa nito sa demand ng mga data center sa US. Dahil dito, 1.9 na beses na mas pabagu-bago ang mga export nito kumpara sa Taiwan at 2.7 na beses kumpara sa Japan.
- Nagbabantang makapinsala sa mga tagagawang Koreano na Samsung at SK hynix ang tensiyon sa pagitan ng US at China. May mahahalagang pasilidad ang mga ito sa China habang nahaharap sa presyur na higpitan ang paglilipat ng teknolohiya.
- Lumala ang mga panganib sa seguridad ng enerhiya dahil sa sigalot sa Middle East: dumaraan sa Strait of Hormuz ang 70 porsiyento ng inaangkat na langis, at mula sa Israel kinukuha ang 97.5 porsiyento ng bromine na ginagamit sa paggawa ng chip.
- Nagsusulong ang administrasyon ni Pangulong Lee Jae Myung ng mga repormang estruktural sa regulasyon, pananalapi, pensiyon, edukasyon at paggawa upang mabawasan ang pag-asa sa mga konglomerado at paglago ng iisang sektor.