Inilantad ng Pinakabagong Ulat ang mga Kahinaan sa Estruktura
Nagbigay ng matinding babala ang International Monetary Fund hinggil sa katatagan ng pananalapi ng South Korea, at binigyang-diin ang malaking agwat sa pagitan ng napakalaking hawak nitong mga asset na denominado sa dolyar at ng kakayahan ng merkado nito sa palitan ng dayuhang salapi na pamahalaan ang kaugnay na mga panganib. Ayon sa Global Financial Stability Report ng IMF, halos 25 beses na mas malaki ang halaga ng mga asset na nasa dolyar ng US na lantad sa pagbabago ng halaga ng palitan sa Korea kaysa sa laki ng domestic FX market ng bansa. Ipinahihiwatig ng napakalaking agwat na ito ang mas mataas na panganib sa pabagu-bagong galaw ng merkado at ang limitadong kakayahan nitong sumalo sa biglaang pagtaas ng pangangailangan sa hedging.
Mga Nilalaman
- Inilantad ng Pinakabagong Ulat ang mga Kahinaan sa Estruktura
- Ipinakikita ng Paghahambing sa Ibang Bansa ang mga Suliranin sa Lalim ng Merkado
- Paano Gumagana ang 'Pagmamadaling Mag-hedge'
- Mga Tugon sa Patakaran at ang Limitadong Bisa ng mga Ito
- Panawagan para sa Internasyonal na Koordinasyon
- Mga Babala ng mga Eksperto sa Posibleng Krisis
- Mas Malalawak na Hamong Pang-ekonomiya at Paglipat ng mga Korporasyon sa Ibang Bansa
- Mahahalagang Punto
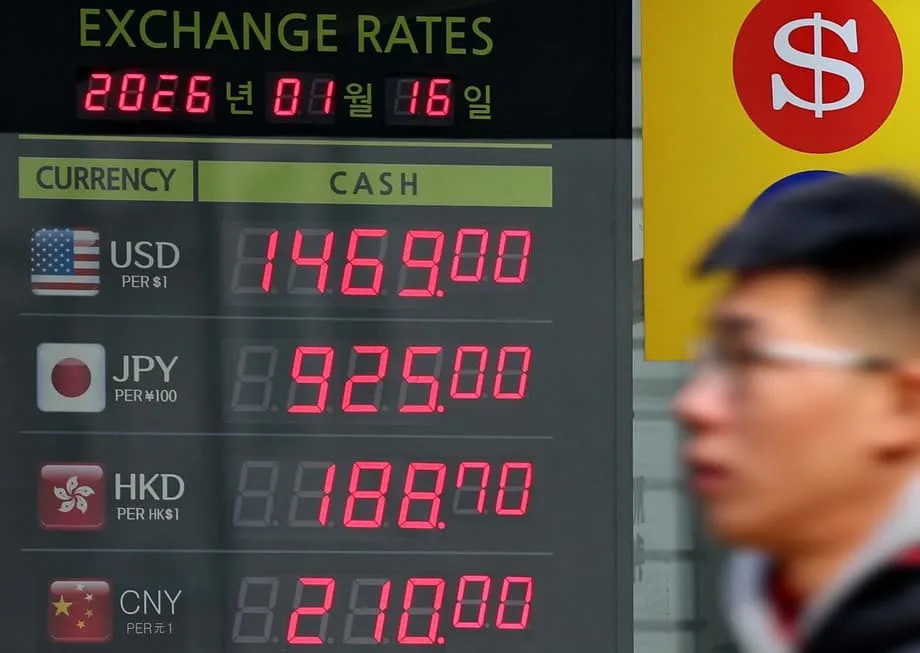
Unang inilathala noong Oktubre ang ulat, ngunit muli itong nabigyang-pansin habang patuloy na humihina ang Korean won laban sa dolyar at papalapit sa antas na 1,480 sa kabila ng magkakasamang pagsisikap ng mga awtoridad na patatagin ang salapi. Nang unang ilabas ng IMF ang mga natuklasan nito, nasa ilalim na ng presyon ang won at ipinagpapalit sa humigit-kumulang 1,400 kada dolyar. Mula noon, nakaranas ito ng matinding pag-alog: bumagsak ito sa halos antas ng krisis noong huling bahagi ng Disyembre bago bahagyang nakabawi matapos makialam ang merkado noong Disyembre 24.
Nasa hindi pagtutugma ng lalim ng lokal na pamilihang pinansyal at lawak ng pandaigdigang pagkakalantad ng ekonomiya ang pangunahing suliranin. Nagkamal ng malalaking asset na nasa dolyar ang mga kompanya at institusyong pinansyal ng Korea sa loob ng maraming dekada ng paglago na pinangunahan ng pag-e-export at pamumuhunan sa ibang bansa. Gayunman, hindi nakasabay ang domestic infrastructure para sa pag-hedge ng panganib sa halaga ng palitan na kaugnay ng mga asset na ito. Lumilikha ito ng mapanganib na sitwasyon kung saan maaaring madaig ang merkado kapag nagmadali ang lahat na mag-hedge laban sa paghina ng won, na lalo pang magpapalala sa pabagu-bagong galaw na nais sanang protektahan laban dito ng mga mamumuhunan.
Tahasang nagbabala ang ulat ng IMF na dahil limitado ang kakayahan ng merkado na sumalo ng transaksyon, mas lantad ang FX market sa kakulangan sa pondo tuwing magulo ang galaw ng salapi. Binanggit ng organisasyon na sa ilang ekonomiya, hindi proporsyonal na malaki ang mga pagkakalantad sa dolyar kumpara sa lalim ng lokal na merkado ng palitan ng dayuhang salapi. Lumilikha ito ng paulit-ulit na siklo: kapag humina ang salapi, napipilitang bumili ng dolyar ang mga mamumuhunan upang i-hedge ang kanilang mga posisyon, na lalo namang nagpapababa sa halaga ng salapi.
Ipinakikita ng Paghahambing sa Ibang Bansa ang mga Suliranin sa Lalim ng Merkado
Upang lubos na maunawaan ang tindi ng sitwasyon ng Korea, madalas sumangguni ang mga ekonomista sa paghahambing ng datos sa iba pang malalaking ekonomiya. Ipinakikita ng datos ng IMF na bagaman mataas ang 25 beses na ratio ng South Korea, hindi ito lubos na naiiba sa mga abanteng ekonomiyang may malalaking sovereign wealth fund o pondo para sa pensiyon. Nagtala rin ang Canada at Norway ng kahalintulad na ratio na humigit-kumulang 25 beses, pangunahin dahil sa malalaking portfolio ng kanilang mga sovereign fund at pondo para sa pensiyon na ipinuhunan sa ibang bansa.
Lalong matindi ang sitwasyon sa Taiwan, na may ratio na lampas 45 beses. Sinasalamin ng bilang na ito ang mas maliit na FX market ng Taiwan kumpara sa malaki nitong hawak na mga asset na nasa dolyar. Gaya ng South Korea, pangunahing tagapagluwas ang Taiwan at malaki ang reserbang panlabas nito, ngunit wala itong malalim at likidong merkado na taglay ng mga salaping reserba. Dahil sa pagkakatulad na ito sa estruktura, kapwa kabilang ang dalawang bansa sa mas bulnerableng pangkat kumpara sa mga katapat nila sa Kanluran.
Bagaman pinakamalaki ang kabuuang hawak na asset ng Japan na nasa dolyar, mas ligtas ang ratio nito na humigit-kumulang 15 beses. Iniuugnay ang mas mababang panganib na ito sa pambihirang lalim ng FX market ng Japan. Bilang pandaigdigang reserbang salapi, mas likido ang Japanese yen at mas sopistikado ang mga instrumento para sa hedging nito, kaya nagsisilbi itong panangga sa biglaang pagyanig na wala sa Seoul at Taipei.
Isang digit lamang ang ratio ng karamihan sa mga ekonomiya ng eurozone, gaya ng Germany, France at Spain. Nakikinabang ang mga bansang ito sa katayuan ng euro bilang reserbang salapi at sa malalim na pagkakaugnay ng kanilang mga pamilihang pinansyal. Itinatampok ng pagkakaiba sa pagitan ng mga ratio na isang digit lamang at ng 25 beses na ratio ng Korea ang mga partikular na hamong kinakaharap ng mga ekonomiyang walang salaping reserba. Kung wala ang likas na tiwala at likididad na tinatamasa ng dolyar ng US, euro o Japanese yen, mas lantad sa mga espekulatibong atake at biglaang paglabas ng kapital ang mga salapi ng umuusbong na merkado gaya ng won.
Paano Gumagana ang 'Pagmamadaling Mag-hedge'
Ang partikular na mekanismong tinukoy ng IMF ay ang penomenong tinawag na 'pagmamadaling mag-hedge.' Sa panahon ng pandaigdigang tensyon sa pananalapi o paghina ng lokal na salapi, agad na napipilitang protektahan ng mga institusyonal na mamumuhunang may hawak na asset na nasa dolyar ang halaga ng kanilang mga portfolio. Karaniwan nilang ginagamit ang mga derivative sa pananalapi na tinatawag na forward contract upang tiyakin ang halaga ng palitan. Sa prosesong ito, bumibili sila ng dolyar at nagbebenta ng lokal na salapi sa forward market.
Sa karaniwang kalagayan, maayos na napangangasiwaan ng sistema ng pagbabangko ang mga transaksyong ito. Ngunit kapag napakalaki ng halaga ng mga asset na nasa dolyar kumpara sa arawang dami ng transaksyon sa FX market, maaaring magdulot ng matinding presyon sa sistema ang sabayang pag-hedge ng malalaking kalahok. Sa pagmamadali ng mga bangko na takpan ang sarili nilang mga posisyon, maaari nilang itaas ang halaga ng dolyar, kaya lalo itong mamahalin at posibleng magpasiklab ng siklong lalo pang nagpapababa sa halaga ng salapi.
Binanggit sa ulat na maaaring magpalala sa presyon sa pagpopondo ng dolyar ang mas malawakang pagbebenta ng mga forward contract sa dolyar. Bumilis ang aktibidad na ito matapos ang malawakang anunsyo ng Washington tungkol sa mga taripa noong Abril, na nagpapakita kung paanong mabilis na nakapagpapagalaw sa mga merkado ng salapi ang mga pagbabago sa geopolitika at patakaran sa kalakalan. Para sa Korea, na lubos na umaasa sa pag-e-export, palagiang banta sa katatagan ng pananalapi ang mga panlabas na dagok na ito.
Ang ikinababahala ay karaniwang natutuyo ang likididad ng mga salaping hindi reserba tuwing may pandaigdigang krisis, habang umaatras ang mga internasyonal na bangko at bumabalik sa kani-kanilang lokal na merkado. Kung mapipilitang mag-hedge ng bilyun-bilyong dolyar na asset nang sabay-sabay ang mga institusyong Koreano habang nagaganap ang pag-atras na ito, maaaring hindi makapagbigay ng presyong mapagkakasunduan ang manipis na lokal na merkado, na magdudulot ng magulong pagbabago ng presyo at posibleng kakulangan sa likididad.
Mga Tugon sa Patakaran at ang Limitadong Bisa ng mga Ito
Bilang tugon sa mga paparating na panganib, nagpatupad ang mga awtoridad ng South Korea ng ilang hakbang upang patatagin ang salapi at bawasan ang pabagu-bagong galaw nito. Pinalawig kamakailan ng pamahalaan ang estratehikong kasunduan sa hedging ng salapi sa pagitan ng National Pension Service at ng sentral na bangko. Layunin nitong limitahan ang mga panganib na kaugnay ng napakalaking pamumuhunan sa ibang bansa ng NPS, at magsilbing panangga upang hindi mapilitang ibuhos ng pondo para sa pensiyon ang mga dolyar nito sa bukas na merkado sa panahon ng tensyon.
Naghahanda rin ang pamahalaan na maglunsad ng mga produktong forward-selling para sa maliliit na mamumuhunan sa pamamagitan ng malalaking brokerage. Layunin ng hakbang na ito na pigilan ang pangangailangan sa dolyar na dulot ng pagbili ng mga indibidwal na mamumuhunan ng mga sapi sa ibang bansa. Kilala sa lokal na tawag na 'Seohak Ants' ang mga mamumuhunang ito, na naglalagak ng malaking halaga sa mga sapi sa US at nagdaragdag sa tuluy-tuloy na presyon ng pagbili ng dolyar sa lokal na merkado. Umaasa ang mga opisyal na mapapakinis ang daloy ng kapital na ito mula sa maliliit na mamumuhunan sa pamamagitan ng pagbibigay ng mga kasangkapang madaling gamitin para sa hedging.
Sa kabila ng mga pagsisikap na ito, limitado pa rin ang naging epekto ng mga patakaran. Nagsara kamakailan ang palitan ng won sa lokal na merkado sa 1,473.6 kada dolyar, at nabura ang mga kinita nito sa naunang sesyon. Sumunod ang panandaliang pag-angat na iyon sa pambihirang pakikialam ni US Treasury Secretary Scott Bessent, na nagsabing hindi umaayon sa matatag na pundasyon ng ekonomiya ng Korea ang kamakailang paghina ng salapi. Bagaman nagbigay ng panandaliang sikolohikal na tulong ang pasalitang pakikialam ng Estados Unidos, wala itong gaanong nagawa upang baguhin ang pundamental na dinamika ng suplay at demand na nagtutulak sa halaga ng palitan.
Malinaw ang pahayag ng mga kalahok sa merkado na hindi sapat ang kasalukuyang mga hakbang. Naglabas ang Bank of America ng ulat na nagsasabing hindi sapat ang mga kasalukuyang hakbang ng Korea upang pigilan ang paghina ng salapi. Nagbabala ang institusyong pinansyal na malamang na titindi ang pampulitikang presyur upang patatagin ang won kung magpapatuloy ang pababang trend. Ipinahihiwatig ng pagsusuri na maaaring mangailangan ng mas makapangyarihang mga hakbang ang pagbabago sa daloy ng kapital, gaya ng mga insentibo sa buwis upang makahikayat ng pagpasok ng kapital o makahadlang sa paglabas nito.
Panawagan para sa Internasyonal na Koordinasyon
Dahil sa laki ng pagkakalantad sa panganib, lalo pang tumitingin ang mga analista sa pananalapi sa mga internasyonal na solusyon. Binigyang-diin ng Citi ang mahalagang pangangailangan para sa mas matibay na internasyonal na koordinasyon, partikular sa Estados Unidos. Iminungkahi ng bangko na maaaring humiling ang mga awtoridad ng Korea ng 'simbolikong panangga sa FX, gaya ng isang uri ng FX swap' upang suportahan ang kalakalan at katatagan ng pananalapi.
Bagaman hindi inaasahan sa kasalukuyang kalagayan ang walang takdang swap line na gaya ng itinatag noong pandaigdigang krisis sa pananalapi ng 2008, may iba pang pagpipilian ang Seoul. Ayon sa Citi, maaaring gamitin ng Korea ang repo facility ng Federal Reserve para sa Foreign and International Monetary Authorities. Sa mekanismong ito, magagamit ng South Korea bilang kolateral ang mga hawak nitong US Treasury upang makakuha ng likididad sa dolyar, na magsisilbing pananggalang sa panahon ng tensyon sa merkado.
Magsisilbing malakas na hudyat ng kumpiyansa ang ganitong mga kasunduan at posibleng makahadlang sa mga espekulatibong atake sa pamamagitan ng pagtiyak sa merkado na mananatiling magagamit ang likididad sa dolyar. Madalas ituring na 'selyo ng pag-apruba' sa katayuan sa pananalapi ng isang bansa ang pag-access sa mga swap line o repo facility ng Fed, na naghihiwalay sa mga pangunahing ekonomiya mula sa mga nasa laylayan.
Gayunman, kadalasang nangangailangan ng masalimuot na diplomatikong negosasyon at pagpapakita ng matatag na batayang patakarang pang-ekonomiya upang makuha ang mga kasunduang ito. Sumasalamin ang nagpapatuloy na mga talakayan sa lumalaking pagkilala na maaaring hindi sapat ang mga lokal na kasangkapan sa patakaran lamang upang salungatin ang mga pandaigdigang puwersa sa panahong magkakaugnay ang mga pamilihang pinansyal.
Mga Babala ng mga Eksperto sa Posibleng Krisis
Habang nakatuon ang IMF sa mga suliranin sa estruktura ng merkado, nagbababala ang ilang eksperto sa bansa tungkol sa mas agarang panganib ng krisis sa palitan ng dayuhang salapi. Nagbigay si Kim Dae-jong, propesor ng business administration sa Sejong University, ng seryosong pagtatasa sa kakayahan ng Korea na ipagtanggol ang ekonomiya nito sa isang kamakailang panayam. Ayon sa kanya, nasa humigit-kumulang 22% ng GDP ang reserba ng bansa sa palitan ng dayuhang salapi, na lubhang hindi sapat.
Kung hindi magiging handa ang pamahalaan, aabot sa halos 30% ang posibilidad ng krisis sa palitan ng dayuhang salapi. Dapat nating pataasin nang malaki ang reserba sa palitan ng dayuhang salapi hanggang sa antas ng Taiwan at magtatag ng mga pananggalang sa pamamagitan ng mga hakbang gaya ng currency swap ng Korea at Japan.
Itinuro ni Propesor Kim na katumbas ng 80% ng GDP ng Taiwan ang hawak nitong reserba, na nagsisilbing malaking panangga laban sa mga espekulatibong atake. Sa kabaligtaran, 0.1% lamang ng mga internasyonal na pagbabayad ang gumagamit ng Korean won, aniya, kaya kakaunti ang mga internasyonal na katapat na tatanggap sa salaping ito sa panahon ng krisis. Dahil hindi ito gaanong tinatanggap sa labas ng bansa, napipilitang umasa ang Korea sa reserbang dolyar nito, na maaaring mabilis maubos sa panahon ng krisis.
Tinataya ng propesor na may 84% posibilidad na tataas ang halaga ng palitan, at hinuhulaang maaaring umabot ang won sa 1,550 hanggang 1,600 kada dolyar pagsapit ng 2026. Binigyang-diin niya na kailangang tanggapin bilang halaga ng pagseseguro laban sa krisis ang lugi sa interes na dulot ng paghawak ng malaking reserba. Aniya, mas mataas ang magiging halaga ng krisis kaysa sa halaga ng paghawak ng mga likidong asset.
Dinadagdagan pa ang mga babalang ito ng mas malawak na pangamba tungkol sa kalagayang piskal. Bagaman itinatampok ng pamahalaan ang 52% na ratio ng utang, iginiit ni Propesor Kim na ilusyon lamang ang bilang na ito. Ayon sa kanya, lumampas na sa 130% ng GDP ang kabuuang pambansang utang, kabilang ang utang ng mga pampublikong negosyo at mga pananagutan sa pensiyon na walang nakalaang pondo. Itinuturing ng IMF na mapanganib ang mga bansang walang salaping reserba kapag lumampas sa 60% ang ratio ng kanilang utang, at inaasahang lalampas dito ang South Korea pagsapit ng 2029.
Mas Malalawak na Hamong Pang-ekonomiya at Paglipat ng mga Korporasyon sa Ibang Bansa
Hindi nagaganap nang hiwalay ang kawalang-katatagan ng salapi; palatandaan ito ng mas malalalim na suliranin sa estruktura ng ekonomiya ng Korea. Itinutulak ng mataas na buwis sa korporasyon at mahihigpit na regulasyon ang paglipat ng kapital sa ibang bansa, habang naghahanap ang mga kompanya ng mas paborableng kapaligiran. Binanggit ni Propesor Kim na mas mataas sa pandaigdigang average na 21% ang 26% na buwis sa korporasyon ng Korea, at higit na mas mataas ito kaysa sa mga bansang katunggali gaya ng Singapore at Ireland.
Pinipigil ng ganitong kapaligirang regulasyon at piskal ang inobasyon at pinanghihinaan ng loob ang pagtatatag ng mga bagong negosyo. Ginamit ng propesor bilang halimbawa ang sektor ng ride-sharing at sinabing mahigit 300,000 trabaho ang maaaring malikha kung papayagan ang mga platapormang gaya ng Uber. Sa halip, pinananatili ng Korea ang tinatawag ng mga kritiko na 'positibong regulasyon,' na nagtatakda kung ano ang pinapayagan sa halip na kung ano ang ipinagbabawal, kaya napipigil ang mga bagong industriya bago pa man umusbong.
Habang umaalis ang mga kompanya, lumiliit ang pinagbabatayan ng pangongolekta ng buwis, kaya mas nahihirapang bayaran ang pambansang utang at pondohan ang mga programang panlipunan. Lumilikha ito ng mabisyong siklo kung saan kailangang magtaas pa ng buwis o mangutang nang higit ang pamahalaan; kapwa nito pinahihina ang kumpiyansa ng mga mamumuhunan sa salapi. Para sa mga indibidwal, pinayuhan ni Propesor Kim ang estratehiya ng maingat na pamumuhunan at inirekomendang malaking bahagi ng portfolio ay ilaan sa mga asset na denominado sa dolyar upang maprotektahan ang yaman laban sa inaasahang pagtaas ng halaga ng palitan.
Pinagsasama-sama ng mga salik na ito—mababaw na FX market sa estruktura nito, napakalaking pagkakalantad sa dolyar, lumiliit na reserba at humihinang kalagayang piskal—ang masalimuot na larawan ng kinabukasan ng ekonomiya ng South Korea. Bagaman kumikilos ang mga awtoridad upang pamahalaan ang panandaliang pabagu-bagong galaw, ipinahihiwatig ng mga pangunahing kawalan ng balanse na tinukoy ng IMF at ng mga lokal na eksperto na malamang magpatuloy ang presyon sa won.
Mahahalagang Punto
- Iniulat ng IMF na 25 beses na mas malaki ang pagkakalantad ng Korea sa mga asset na nasa dolyar kaysa sa laki ng lokal nitong FX market, kaya mataas ang panganib ng pabagu-bagong galaw.
- Humina ang won at papalapit sa 1,480 kada dolyar sa kabila ng mga pagsisikap ng pamahalaan na patatagin ang salapi.
- Mas mataas ang ratio ng panganib ng Taiwan, na lampas 45 beses, samantalang mas ligtas ang 15 beses na ratio ng Japan dahil sa lalim ng merkado nito.
- Maaaring madaig ng 'pagmamadaling mag-hedge' ng mga mamumuhunan sa panahon ng tensyon ang merkado at lumikha ng siklong lalo pang nagpapababa sa halaga ng salapi.
- Hindi pa napipigil ng mga hakbang sa patakaran, gaya ng pagpapalawig sa hedging ng NPS at mga forward product para sa maliliit na mamumuhunan, ang paghina ng salapi.
- Nagbabala ang mga eksperto tungkol sa posibleng krisis sa palitan ng dayuhang salapi, dahil kakaunti ang reserba kumpara sa GDP at maaaring umabot sa 1,600 ang halaga ng palitan pagsapit ng 2026.
- Iminumungkahi ng mga analista na maaaring kailanganin ng Korea ang mga swap line o repo facility ng US Federal Reserve upang matiyak ang sapat na likididad sa dolyar.