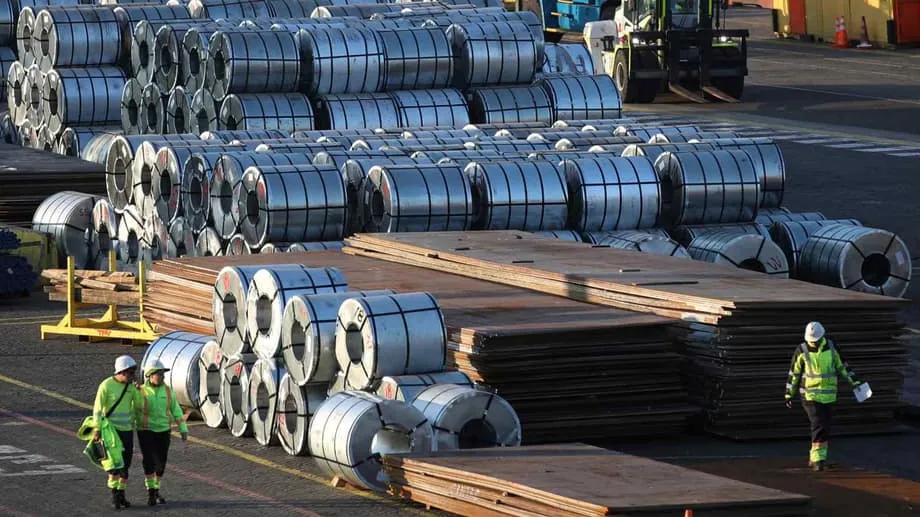
Bagong pagpapalawak sa ibayong-dagat ng industriya ng bakal ng China
Ang nagpayanig sa sektor ng bakal ng China ngayong taon ay hindi katamtamang pagbawas sa produksyon. Ito ay ang bilis ng paghina ng demand sa loob ng bansa. Dahil sa paghina ng konstruksyon ng mga ari-ariang residensyal, paghihigpit ng mga lokal na pamahalaan sa badyet para sa imprastraktura, at pagbagal ng industriyal na siklo, nagkaroon ang mga planta ng sobrang kapasidad at lumiit ang mga margin. Lumobo ang mga export, napailalim sa presyur ang mga presyo, at sinimulan ng mga prodyuser na pabilisin ang estratehiyang sinubukan na ng marami noong nakaraang dekada: magtayo at bumili ng mga ari-arian sa ibayong-dagat upang makahanap ng paglago at mabawasan ang epekto ng mga hadlang sa kalakalan.
Mga Nilalaman
- Bagong pagpapalawak sa ibayong-dagat ng industriya ng bakal ng China
- Bakit humihina ang demand sa loob ng bansa
- Pagbagsak ng sektor ng ari-ariang residensyal at konstruksyon
- Emisyon at konteksto ng mga patakaran
- Mga hadlang sa kalakalan at paghahanap ng access sa pamilihan
- Saan nagtatayo at bakit ang mga tagagawa ng bakal ng China
- Mga bentahe ng Gitnang Silangan sa enerhiya at mineral
- Kalapitan ng Timog-silangang Asya at Africa sa mga pamilihan
- Pagpasok sa merkado ng berdeng bakal
- Mga panganib, gastos at pulitika
- Ano ang dapat bantayan sa susunod
- Mahahalagang Punto
Mas malawak at mas sopistikado na ngayon ang pagpapalawak sa labas ng bansa. Naghahanda ang mga kumpanya ng mga proyektong pinagsasama ang bagong teknolohiya at access sa mas murang enerhiya o mas mahusay na hilaw na materyales. Namumukod-tangi ang Gitnang Silangan at Timog-silangang Asya, kasama ang piling proyekto sa Africa at silangang Europa. Nagaganap ang pagbabagong ito habang nabubuo ang panibagong pandaigdigang sobrang suplay. Nagbabala ang OECD Steel Committee na maaaring umabot sa humigit-kumulang 2.55 bilyong metriko tonelada ang kapasidad sa paggawa ng bakal pagsapit ng katapusan ng 2025, na may sobrang kapasidad na mahigit 680 milyong tonelada. Lumampas sa 118 milyong tonelada ang export ng China noong 2024 at muling lumago ngayong taon, palatandaan ng hindi pagtutugma ng lokal na suplay at demand.
Itinutulak din ng mga patakaran ang pagbabagong ito. Mahigpit na kinokontrol ng China ang pagtatayo ng bagong kapasidad sa loob ng bansa at nagtakda ito ng mga limitasyon sa produksyon upang pamahalaan ang emisyon. Pinalawak ngayong taon ang pambansang merkado ng carbon upang maisama ang sektor ng bakal, na nagdadala ng mga gastos sa pagsunod sa mga planta na umaasa sa mga blast furnace na pinatatakbo ng karbon. Kasabay nito, humihigpit ang mga patakaran sa kalakalan sa mahahalagang pamilihan. Magsisimula sa 2026 ang yugto ng paniningil sa Carbon Border Adjustment Mechanism (CBAM) ng European Union, at pinalawak ng ilang ekonomiya ang mga hakbang laban sa dumping at mga safeguard. Para sa maraming tagagawa ng bakal sa China, ang sagot ay ilagay ang puhunan sa mga lugar kung saan makapagbibigay ng mas malinis at mas kumikitang bakal ang enerhiya, kalidad ng mineral, o access sa pamilihan.
Bakit humihina ang demand sa loob ng bansa
Konstruksyon ang pinakamalaking pinagmumulan ng konsumo ng bakal sa China, kasunod ang makinarya, sasakyan, at mga kasangkapan sa bahay. Patuloy na nagpapabigat sa mga order para sa mga beam, rebar, at flat steel na ginagamit sa mga balangkas at panlabas na sapin ng gusali ang matagal nang paghina ng sektor ng ari-ariang residensyal. Hindi sapat ang pamumuhunan sa imprastraktura para punan ang kakulangan. Muling lumampas sa 100 milyong tonelada ang netong export noong nakaraang taon, ngunit higit itong sumasalamin sa mahinang lokal na demand kaysa sa pangmatagalang paglago ng pandaigdigang konsumo. Maraming planta ang nagbaba ng presyo upang mapanatiling mataas ang paggamit ng kapasidad, kaya lumiit ang kita at napilitang maghanap sa ibayong-dagat ng ginhawa ang mga pangkat ng pamunuan.
Pagbagsak ng sektor ng ari-ariang residensyal at konstruksyon
Nananatiling malayong mas mababa sa mga antas noong huling bahagi ng dekada 2010 ang pagsisimula ng mga bagong pabahay, at nahirapan ang mga developer na tapusin ang mga proyekto. Kapos sa pondo ang mga lokal na pamahalaan, kaya limitado ang kakayahan nilang maglunsad ng malalaking bagong proyekto maliban sa mga prayoridad tulad ng enerhiya at transportasyon. Dahil dito, kailangang saluhin ng mga pabrika, gumagawa ng makinarya, at tagapagtustos ng piyesa ng sasakyan ang ilang bahagi ng kakulangan, ngunit hindi ito sapat upang mapanatiling balanse ang pananalapi ng malalaking planta na nakatuon sa konstruksyon. Nakatulong ang paglago ng export na ilipat ang halo ng mga produkto tungo sa mas mataas ang halagang mga sheet para sa sasakyan at kasangkapan sa bahay, ngunit matindi ang kompetisyon at lumiit ang agwat ng presyo kumpara sa mga karibal.
Emisyon at konteksto ng mga patakaran
Nanatiling hindi nagbabago o bumaba ang mga emisyon ng carbon dioxide ng China sa malaking bahagi ng nakaraang 18 buwan, sa tulong ng rekord na pagdaragdag ng solar at lakas-hangin at mas mababang produksyon ng semento at mga metal. Malaki pa rin ang bahagi ng bakal sa pambansang emisyon ng industriya, tinatayang nasa 15 porsiyento ayon sa ilang pagtataya, kaya lalo pang naghihigpit ang mga regulator sa lumang teknolohiya. Dahil saklaw na ng pinalawak na pambansang sistema ng kalakalan ng emisyon ang bakal, kailangang sukatin at iulat ng mga planta ang emisyon at bumili ng mga allowance kapag lumampas ang mga ito sa mga benchmark. Pinapataas nito ang gastos sa pagpapatakbo ng paraang gumagamit ng blast furnace at pinatitibay ang katwiran para sa mga electric arc furnace na nagreresiklo ng scrap, o para sa direktang pagbawas ng bakal (DRI) na sinamahan ng electric arc furnace, lalo na kung mababawasan ng mga prodyuser ang carbon content ng suplay ng kuryente o hydrogen.
Mga hadlang sa kalakalan at paghahanap ng access sa pamilihan
Ilang patong na ng mga hakbang sa pagtatanggol sa kalakalan ang kinakaharap ng bakal ng China sa loob ng maraming taon. Pinananatili ng Estados Unidos ang mga hakbang sa taripa para sa maraming produktong bakal. Gumagamit ang European Union at ilang ekonomiya sa Asya ng mga tungkulin laban sa dumping at mga countervailing duty upang protektahan ang mga lokal na planta. Mas marami na sa mga hakbang na ito ang sumasaklaw sa mga produktong nasa susunod na yugto ng paggawa, gaya ng mga estrukturang bakal o piyesa. Tumugon ang mga prodyuser sa pamamagitan ng pagbabago sa mga ibinebenta nila. Mabilis na lumago noong unang bahagi ng 2025 ang mga padala ng semiprocesong bakal gaya ng billet dahil madalas na mas kaunti ang ipinapataw na hakbang sa kalakalan laban dito kaysa sa mga pinahiran o cold-rolled na flat product. Lumipat naman ang ilang tagapagtustos sa di-tuwirang export ng bakal sa pamamagitan ng pagbebenta ng makinarya at kagamitang may lamang bakal.
Ang isa pang tugon ay ilipat ang lugar ng produksyon. Muling binuhay at pinahusay ng mga kumpanyang Tsino ang mga lumang planta sa ibayong-dagat, o nagtayo ng mga bagong planta sa mga lugar kung saan hindi gaanong tumatama ang mga taripa at pumapabor ang gastos sa enerhiya sa mga makabagong pamamaraan. Halimbawa, nailigtas noong nakaraang dekada ng mga bagong may-ari mula China ang isang planta ng bakal sa Serbia, na nagpapakita kung paanong nakakakuha ng lokal na suportang pampolitika at mas madaling access sa mga kalapit na pamilihan ang mga pasilidad sa ibayong-dagat. Mas malayo ang naaabot ng susunod na alon ng mga proyekto. Binibigyang-priyoridad nito ang mga rehiyong makatutugon ang mga produkto sa mga susunod na tuntunin sa carbon, hindi lamang makaiiwas sa mga taripa sa importasyon. Magpapataw ng singil ang CBAM batay sa nakapaloob na emisyon ng bakal, anuman ang may-ari ng planta. Isa ito sa mga dahilan kung bakit nakatuon sa DRI at electric arc ang napakaraming bagong plano sa labas ng China.
Saan nagtatayo at bakit ang mga tagagawa ng bakal ng China
Dalawang rehiyon ang nakahihikayat ng pinakamaraming puhunan. Nag-aalok ang Gitnang Silangan ng medyo murang natural gas, lumalaking industriyal na demand, at dumaraming pamumuhunan sa pagproseso ng mineral. Nag-aalok naman ang Timog-silangang Asya ng kalapitan sa mga end user, mas mababang gastos sa logistik, at suporta ng mga pamahalaan para sa mga industriyal na parke. May mga piling oportunidad sa Africa, na kadalasang kaugnay ng mga umiiral na planta o access sa mga partikular na pamilihan. Ang karaniwang tema ay paglayo sa mga blast furnace na gumagamit ng karbon at paglipat sa mga prosesong maaaring gumamit ng gas at kuryente, at sa kalaunan ay hydrogen.
Mga bentahe ng Gitnang Silangan sa enerhiya at mineral
Namumuhunan ang Jinnan Iron and Steel Group sa isang planta ng konsentrasyon ng iron ore sa Sohar, Oman, katuwang ang Vale. Mahigit 600 milyong dolyar ang kabuuang nakalaang puhunan sa plano. Itatayo, pag-aariin, at patatakbuhin ng Jinnan ang bagong pasilidad, habang pag-iigihin naman ng Vale ang mga koneksyon sa umiiral nitong lugar. Inaasahang makalilikha ang planta kapag nagpapatakbo na ito ng humigit-kumulang 12.6 milyong tonelada kada taon ng mataas ang gradong concentrate na maaaring gawing pellet at hot briquetted iron, mahahalagang sangkap para sa DRI at paggawa ng bakal gamit ang electric arc furnace. Nakatakdang magsimula ang operasyon pagsapit ng kalagitnaan ng 2027. Gumagawa rin ang Vale ng malalaking sentro ng produksyon ng iron briquette sa Oman, Saudi Arabia, at United Arab Emirates. Ang kombinasyon ng mataas na gradong mineral at sistemang pang-enerhiyang sagana sa gas ay nababagay sa mga prodyuser na nagtatangkang magbawas ng emisyon sa yugto ng paggawa ng bakal mula sa mineral.
Binuo ng China Baowu sa loob ng bansa ang teknolohiya ng DRI na tinutulungan ng hydrogen at sinusuportahan nito ang isang proyektong DRI at electric arc sa Saudi Arabia na maaaring gumamit muna ng lokal na gas at mas maraming hydrogen sa kalaunan. Matapos magkaroon ng karanasan sa pagtatayo ng mga electric arc furnace sa Algeria, isinusulong naman ngayon ng Shougang ang planta ng DRI at electric arc sa Kazakhstan upang mapakinabangan ang mataas na gradong mineral. Tinutumbok ng mga proyektong ito ang isang pangmatagalang bentahe. Inilalagay ang paggawa ng bakal mula sa mineral sa mga lugar na paborable ang mineral at enerhiya, saka nagsusuplay sa mga planta sa rehiyon o nag-e-export ng semiprosesong bakal sa mga planta ng sheet na malapit sa mga end user.
Kalapitan ng Timog-silangang Asya at Africa sa mga pamilihan
Sa Timog-silangang Asya, ilang taon nang nagtatayo ng kapasidad ang mga grupong Tsino upang tugunan ang lokal na paglago at mabawasan ang epekto ng mga taripa sa mga pamilihang kanilang pinagdadalhan. Isang malaking halimbawa ang Dexin Steel sa Indonesia, na naging mahalagang tagapagtustos sa rehiyon. Lumago ang mga padala sa mga pamilihang gaya ng Malaysia at Myanmar, habang lumiit naman ang bahagi ng Vietnam sa mga padala ng bakal mula China kasabay ng pagtaas ng mga tungkulin. Hinikayat ng ilang bansa ang lokal na produksyon upang mapalitan ang mga import, kaya lumalaganap ang mga joint venture at proyektong nakabase sa mga industriyal na parke.
Sa Africa, ginamit ng mga kumpanyang Tsino ang mga naunang proyekto bilang lugar ng pagsubok para sa mga electric arc furnace at pag-upgrade ng produkto, habang pinaghahandaan ang pagsuplay sa mga mamimili sa Hilagang Africa at Mediteraneo. Nagsusuplay ang mga planta sa Algeria at kanlurang Balkan para sa kalapit na demand sa bakal pangkonstruksyon at mga flat product. Habang ginagawang moderno ang mga pasilidad na ito, layunin ng mga may-ari na maging kuwalipikado ang mga ito para sa mas maseselang gamit, kabilang ang mga sheet para sa sasakyan, kasangkapan sa bahay, at mga proyektong pang-enerhiya.
Pagpasok sa merkado ng berdeng bakal
Bahagi lamang ng kuwento ang paglapit ng produksyon sa mineral at gas. Dinisenyo ang marami sa mga proyekto upang gumawa ng mas malinis na bakal mula sa mineral at bakal para sa mga mamimiling inuuna ang dekarbonisasyon. Nagsimula nang magbenta ang mga planta sa China ng bakal na mas mababa ang emisyon sa mga kliyente sa Europa, kabilang ang mga mamimili mula sa sektor ng sasakyan at makinarya. Iniulat noong Hulyo ng isang prodyuser na nakabase sa Hebei ang pagpapadala sa isang mamimili sa Italy ng bakal na pinroseso gamit ang hydrogen, palatandaang nakakahanap na ng mga customer ang mga paunang pagsubok. Maliit pa rin ang saklaw nito kumpara sa napakalaking kapasidad ng China na nakabatay sa karbon, at hindi tumaas nang kasingbilis ng inaasahan ng mga tagaplano ang bahagi ng bakal na ginawa gamit ang electric arc sa China. Gayunman, nagiging plataporma ang mga planta sa ibayong-dagat para sa mga kompanyang Tsino upang mahasa sa mas berdeng mga proseso at matutunan kung paano sertipikahin at ibenta ang mga produktong mababa ang carbon sa ilalim ng mga tuntunin ng CBAM.
Nagbibigay ng larawan sa pagbabagong ito ang HBIS Group, isa sa pinakamalalaking tagagawa ng bakal sa China. Nagtayo ang kumpanya sa Hebei ng kadena ng metalurhiyang gumagamit ng hydrogen, na nag-uugnay sa isang shaft furnace para sa direktang pagbawas ng iron ore, isang electric arc furnace, at isang tuluy-tuloy na linya ng paghahagis para sa sheet ng sasakyan. Inilarawan ng mga pinuno ng kumpanya ang paraang gumagamit ng hydrogen bilang paraan upang mabawasan ang pag-asa sa fossil carbon sa paggawa ng bakal mula sa mineral.
Ayon kay Yu Yong, chairman ng HBIS, ang enerhiyang hydrogen ang pinakahuling mapagkukunan ng enerhiya ng ika-21 siglo, at maaalis ang pangangailangan sa fossil fuel sa produksyon ng bakal sa pamamagitan ng paggamit ng hydrogen sa halip na carbon.
Sa teknikal na aspeto, simple ang proseso. Inaalis ng DRI ang oxygen sa iron ore nang hindi ito tinutunaw, upang makalikha ng solidong bakal na saka tinutunaw sa electric arc furnace at hinuhulma bilang mga slab o billet. Ang mahahalagang salik ay ang presyo at tindi ng carbon ng gas o hydrogen na ginagamit sa pagbabawas, at ang halaga ng kuryente. Kapag malinis at abot-kaya ang mga input na ito, malaki ang maaaring ibawas ng paraang DRI at electric arc sa emisyon kumpara sa blast furnace. Gayunman, limitado at mahal pa rin ang suplay ng hydrogen sa malaking saklaw, at hindi laging malinis ang kuryente mula sa grid sa mga bansang kinaroroonan ng mga planta. Kaya binibigyang-diin ng mga developer ng proyekto ang mga flexible na disenyo na maaaring magsimula sa natural gas at unti-unting magdagdag ng hydrogen.
Hinikayat ng pamahalaan ng China ang mas berdeng pamumuhunan sa ibayong-dagat at ang pag-aayon ng mga gawain ng mga kumpanya sa pandaigdigang pamantayan sa klima. Nagsisimula nang lumagda ang mga automaker at tatak ng kasangkapan sa bahay sa mga kasunduan sa supply chain para sa sertipikadong berdeng bakal. Halimbawa, may mga kasunduan sa pakikipagtulungan ang HBIS sa mga internasyonal na gumagawa ng sasakyan upang subukan at kumuha ng sheet na mas mababa ang emisyon. Nasa maagang yugto pa ang mga kasunduang ito, at nakadepende pa rin ang mga pakinabang sa negosyo sa dagdag-presyong handang bayaran ng mga mamimili. Kung magdagdag ng gastos ang CBAM sa mga import na mataas ang emisyon, maaaring makipagkompetensiya sa presyo ang materyal na nakabatay sa mas malinis na DRI kapag naitatag na ang logistik at sertipikasyon.
Mga panganib, gastos at pulitika
Ang pangunahing panganib ay ang pandaigdigang sobrang suplay. Nagbabala ang OECD na pinabababa ng mabilis na paglaki ng kapasidad, na pinananatili ng mga subsidy at iba pang gawaing hindi nakabatay sa merkado sa ilang rehiyon, ang mga presyo at kita. Ayon sa mga opisyal, nakahinto ang ikalimang bahagi ng mga planong proyektong bakal na mababa ang emisyon hanggang 2027 dahil lumiit ang mga margin. Kung sabay-sabay na dumating ang sobrang suplay, maaari nitong pabagalin ang mismong pamumuhunan sa berdeng teknolohiya na sinasabi ng industriya at mga pamahalaang nais nilang isulong. Nababawasan ng mga planta sa ibayong-dagat ang direktang presyur sa lokal na pamilihan ng China, ngunit nadaragdagan pa rin ng mga ito ang kapasidad sa buong mundo.
Isa pang panganib ang tensiyon sa kalakalan. Magpapataw ng singil ang CBAM batay sa emisyong nakapaloob sa produkto sa mismong lugar ng produksyon, kaya hindi maiiwasan ang singil sa pamamagitan lamang ng paglilipat ng blast furnace sa ibang hurisdiksiyon. Pinananatili ng Estados Unidos ang mga hakbang sa bakal na maaari pa nitong higpitan. Nagtataas ng mga hadlang ang ilang miyembro ng ASEAN sa mga partikular na kategorya ng bakal upang protektahan ang mga bagong lokal na planta. Maaaring baguhin ng mga pamahalaang punong-abala ang mga subsidy sa enerhiya o mga tuntunin sa buwis, na makaaapekto sa kita ng proyekto. Maaaring magpalubha sa mga plano para sa DRI at hydrogen sa Gitnang Silangan ang biglang pagtaas ng presyo ng gas o kakulangan sa tubig. Kulang din sa suplay ng scrap ang maraming pamilihan, isang mahalagang input para sa mga electric arc furnace na maaaring magpataas ng gastos.
Nakatutok ang pansin sa pagpopondo at kapital-pangnegosyo habang binabago ng mga exporter ang kanilang direksiyon. Lumilikha ng mga panganib sa pagkatubig at katapat sa transaksiyon ang mga bagong modelo ng kalakalan, kabilang ang mga kasunduan sa pagbili at pag-export sa pamamagitan ng mga sentro sa daungan, kapag pabagu-bago ang mga presyo. Nangangailangan naman ng mga bagong sistema at kasanayan sa mga planta ang tumataas na gastos sa pagsunod sa pag-uulat ng emisyon at sertipikasyon ng produkto, samantalang dati ay nakikipagkompetensiya ang mga ito pangunahin sa laki at gastos.
Pinag-iiba-iba ng ilang kumpanya ang kanilang negosyo sa pamamagitan ng pagpasok sa mas mataas ang halagang mga materyal na metal. Halimbawa, naglunsad ang China Oriental Group ng mga joint venture kasama ang ArcelorMittal upang gumawa ng malambot na magnetic steel na ginagamit sa mga de-kuryenteng sasakyan at kagamitang pang-enerhiya. Sinuportahan ng mga lokal na pamahalaan ang mga proyektong ito sa pamamagitan ng pagbibigay ng lupa at koneksyon sa enerhiya. Taya ng mga kumpanya na magbibigay ang mga espesyalisadong produkto ng mas matatag na margin at mga customer na hindi gaanong sensitibo sa pabagu-bagong presyo ng mga kalakal kumpara sa bakal pangkonstruksyon.
Ano ang dapat bantayan sa susunod
Ilang mahalagang hakbang ang magpapakita kung magbubunga ang pagpapalawak sa ibayong-dagat. Sa Oman, planong simulan ng Jinnan at Vale ang bagong planta ng konsentrasyon pagsapit ng kalagitnaan ng 2027. Maaaring maging pundasyon ng panrehiyong ekosistema para sa bakal na mababa ang emisyon ang mga sentro ng Vale sa paggawa ng iron briquette sa buong Golpo, kasama ang pag-export sa mga pandaigdigang planta ng sheet. Sa Saudi Arabia at Kazakhstan, susubok sa kakayahang magsimula sa gas at lumipat sa hydrogen habang dumarami ang suplay ang mga proyektong DRI at electric arc na sinusuportahan ng mga grupong Tsino. Bantayan ang dagdag-presyo sa mga pellet na pang-DR at ang indeks para sa high-grade fines, dahil mananatiling mahalaga sa mga gastos ang kalidad ng mineral.
Sa larangan ng patakaran, magsisimula sa 2026 ang yugto ng paniningil sa CBAM at palalawakin ito sa kabuuan ng dekada. Inaasahang palalawakin ng carbon market ng China ang saklaw nito at hihigpitan ang mga benchmark, kaya tataas ang halaga ng mas malilinis na proseso sa loob ng bansa. Patuloy na magbabago ang mga hakbang sa kalakalan, lalo na para sa mga semiprosesong produkto at gawang estrukturang bakal. Sa loob ng China, nakasalalay ang mahalagang salik para sa industriya sa bahagi ng bakal na ginawa gamit ang electric arc, na nakadepende naman sa suplay ng scrap, presyo ng kuryente, at bilis ng elektripikasyon ng industriya. Sa ibayong-dagat, mahahalagang input ang enerhiyang mababa ang carbon, maaasahang suplay ng mineral, at pangmatagalang kasunduan sa pagbili mula sa mga gumagawa ng sasakyan at konstruksyon. Kapag nagtugma ang mga salik na ito, maaaring maging pangmatagalang pandagdag ng mga proyektong nasa ibayong-dagat ng mga tagagawa ng bakal sa China sa mas mabagal na pamilihan sa loob ng bansa.
Mahahalagang Punto
- Mas mabilis na bumagsak ang lokal na demand sa China kaysa sa produksyon, kaya naghanap ng paglago sa ibayong-dagat ang mga planta.
- Nagbabala ang OECD na maaaring lumampas sa 680 milyong tonelada ang sobrang kapasidad sa buong mundo pagsapit ng huling bahagi ng 2025.
- Lumampas sa 118 milyong tonelada ang export ng China noong 2024 at muling lumago noong 2025.
- Saklaw na ngayon ng carbon market ng China ang bakal, na nagdaragdag ng gastos sa pagsunod para sa mga blast furnace na gumagamit ng karbon.
- Magpapataw ng singil ang CBAM ng EU sa emisyong nakapaloob sa produkto simula 2026, kaya tataas ang pamantayang kailangang maabot ng mga exporter.
- Nagtatayo ang mga grupong Tsino ng mga proyektong DRI at electric arc sa Saudi Arabia, Kazakhstan, at sa buong rehiyon ng Golpo.
- Namumuhunan ang Jinnan at Vale sa isang planta ng konsentrasyon ng iron ore sa Oman, na naglalayong magsimula sa kalagitnaan ng 2027 at gumawa ng 12.6 milyong tonelada kada taon.
- Nananatiling pokus ang Timog-silangang Asya, kung saan lumalaki ang kapasidad sa Indonesia at mga padala sa Malaysia at Myanmar.
- Bumuo ang HBIS ng kadena ng metalurhiyang gumagamit ng hydrogen para sa sheet ng sasakyan at nagsimula nang magbenta ng bakal na mas mababa ang emisyon sa mga kliyente sa Europa.
- Nananatiling mahahalagang panganib ang sobrang kapasidad, tensiyon sa kalakalan, pabagu-bagong presyo ng enerhiya, at limitadong suplay ng scrap.