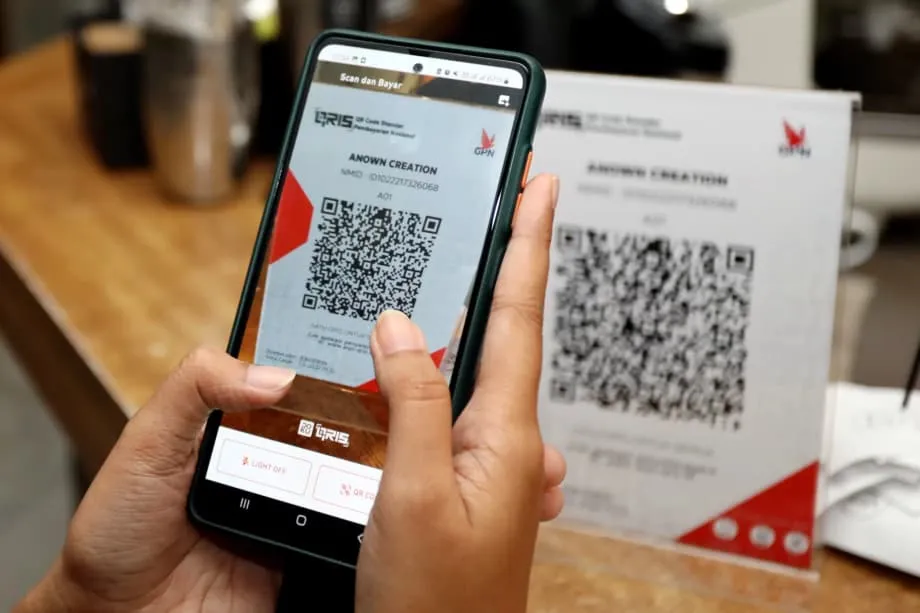
Paano binago ng iisang pamantayan ng QR ang pang-araw-araw na pagbabayad
Ginawang pambansang makina ng paglago ng Indonesia ang simpleng pag-scan ng code. Mula nang ipakilala ng Bank Indonesia noong 2019 ang Quick Response Code Indonesian Standard, na kilala bilang QRIS, lumipat ang mga cashless na pagbabayad mula sa mga mall patungo sa mga palengke, maliliit na tindahan, at taxi. Ayon sa mga pinuno ng bangko sentral, nakatutulong ang pagbabagong ito na palawakin ang akses sa serbisyong pinansyal, pabilisin ang komersiyo, at itulak ang bansa patungo sa hanay ng pinakamabilis lumagong digital na ekonomiya. Tinataya ng mga projeksyon ng pamahalaan na aabot sa humigit-kumulang 90 bilyong dolyar ang digital na ekonomiya ng Indonesia sa 2024, at maaari itong lumago sa 400 bilyong dolyar pagsapit ng 2030, dahil sa malawakang paggamit ng mga digital na pagbabayad at paglago ng pamimili online.
Mga Nilalaman
- Paano binago ng iisang pamantayan ng QR ang pang-araw-araw na pagbabayad
- Ano ang QRIS at paano ito gumagana
- Bakit binabago ng iisang pamantayan ang gawi
- Mabilis na paglaganap, mula sa mga mall hanggang sa mga nagtitinda sa kalye
- Ano ang kahulugan ng QRIS para sa mga MSME at inklusyong pinansyal
- Paggamit sa ibayong hangganan at integrasyong panrehiyon
- Seguridad, tiwala, at mga tuntunin
- Mga bagong tampok at pang-araw-araw na serbisyo
- Saan maaaring huminto ang paglago kung walang mga pagbabago
- Paghahambing ng Indonesia sa India at China
- Sa Kabuuan
Nagbigay ng kaayusan ang QRIS sa dating watak-watak na sistema ng pagbabayad. Bago ang QRIS, madalas kailangan ng mga tindahan ng ilang device at kasunduan para tumanggap ng bayad mula sa iba’t ibang e-wallet o app ng bangko. Sa QRIS, iisang pambansang code ang gumagana sa mga kalahok na bangko at e-wallet, kaya maaaring magpakita ng iisang code ang may-ari ng puwesto sa Sulawesi o cafe sa Jakarta at tumanggap ng bayad mula sa halos anumang bangko o wallet app sa Indonesia. Bunga nito ang malawak na epekto ng network. Maaaring magbayad ang mga mamimili saanman gamit ang app na gusto nila. Maaaring tumanggap ng bayad ang mga tindahan mula sa lahat gamit ang iisang piraso ng papel o maliit na screen na nagpapakita ng code.
Kasabay ng QRIS, inilunsad ng Bank Indonesia ang BI FAST, isang real-time na sistema ng paglilipat ng pera na nagpapanatiling mababa sa mga bayarin. Nililimitahan ng BI FAST sa Rp 2,500 ang singil sa paglilipat at walang bayad ang maliliit na transaksiyong mas mababa sa Rp 500,000. Dahil dito, mabilis at mura ang paglilipat ng pera para sa pang-araw-araw na mga gumagamit. Magkasamang naging gulugod ng pang-araw-araw na digital na transaksiyon sa Indonesia ang dalawang sistemang ito.
Ano ang QRIS at paano ito gumagana
Ang QRIS ang pambansang pamantayan ng Indonesia para sa pagbabayad gamit ang QR code. Nagtatakda ito ng magkakatulad na tuntunin kung paano gumagawa, nagpapakita, nag-i-scan, at nagpoproseso ng mga QR code ang mga bangko at kompanyang fintech. Maaaring minsanang maglimbag ang isang tindahan ng static na QR code, o gumamit ng dynamic na code na nagbabago sa bawat transaksiyon at ipinapakita sa maliit na screen. Maaaring i-scan at bayaran ng anumang app ng mamimili na sumusunod sa pamantayan ang tindahan. Tinatanggap ng bangko o kompanya ng pagbabayad ng tindahan ang pera at inililipat ito sa network patungo sa bangko o wallet ng customer. Dahil magkakatulad ang mga tuntunin, nagagamit nang magkaugnay ang mga kalahok na app at tagakuha ng bayad nang hindi nangangailangan ng dagdag na hardware o mga espesyal na kasunduan. Pinabababa nito ang gastos at pagiging kumplikado para sa mga negosyo anuman ang laki.
Higit pa sa pagpapadali ng pagbabayad sa kaha ang naidulot ng standardisasyon. Inalis nito sa mga tindahan ang pasaning dati nilang dinadala sa pag-asikaso ng mga terminal at bayarin. Pinadali rin nito para sa mga sentral na awtoridad ang pagtatakda ng mga teknikal at pangseguridad na rekisito at pangangasiwa sa network. Habang dumarami ang sumasali na mga gumagamit at tindahan, lalo pang nagiging kapaki-pakinabang ang network. Nagtulak ang positibong siklong ito ng mabilis na paggamit sa mga isla at iba’t ibang lungsod ng Indonesia.
Bakit binabago ng iisang pamantayan ang gawi
Pinakamainam gumana ang mga pagbabayad kapag nakakakonekta ang lahat. Hindi kailangan ng drayber ng taxi ng apat na device. Hindi na kailangang magtanong ng mamimili kung aling wallet ang tinatanggap ng tindahan. Pinapaliit ng QRIS ang abalang ito. Sa iisang pambansang code, nagtatagpo sa gitna ang dalawang panig. Para sa mga micro at maliliit na negosyo, ito ang kaibahan ng pagtanggap sa cashless na benta o pagtanggap lamang ng cash. Para sa mga mamimili, ito ang kaibahan ng paminsan-minsang paggamit ng digital na pagbabayad at paggamit nito araw-araw.
Mabilis na paglaganap, mula sa mga mall hanggang sa mga nagtitinda sa kalye
Mabilis ang pagdami ng gumagamit ng QRIS mula nang ilunsad ito. Ipinakikita ng datos ng industriya ang mahigit 100 porsiyentong taunang paglago sa buong 2024 habang lumalawak ang paggamit nito mula sa malalaking tindahan hanggang sa maliliit na nagtitinda. Pagsapit ng kalagitnaan ng 2024, mahigit 50 milyon na ang mga gumagamit at mahigit 30 milyon naman ang mga tindahan. Pagsapit ng kalagitnaan ng 2025, ipinakita ng datos ng Bank Indonesia na mahigit 57 milyon na ang mga gumagamit at sampu-sampung milyon ang mga tindahan, na karamihan ay mga micro, maliit, at katamtamang laking negosyo. Sumasalamin ang pagbilis ng paglaganap sa pagiging akma ng murang pagtanggap ng bayad gamit ang telepono sa kalagayan ng ekonomiya ng Indonesia, kung saan nangingibabaw ang maliliit na mangangalakal at mga impormal na nagtitinda.
Mabilis din ang paglago ng mga transaksiyon. Lumampas sa isang bilyon ang mga pagbabayad sa QRIS pagsapit ng Marso 2025. Sa unang kalahati ng 2025, nagtala ang Bank Indonesia ng tinatayang Rp 317 trilyong halaga ng mga transaksiyon sa QRIS, na mahigit 120 porsiyentong pagtaas kumpara sa nakaraang taon. Malinaw ang epekto ng network: bawat dagdag na tindahan ay nagpapataas sa halaga ng QRIS para sa mga gumagamit. Bawat bagong gumagamit naman ay higit na nakaaakit sa mga tindahan.
Lalong naging mahalaga ang mga kabataang Indonesian sa pagpapalaganap ng nakagawiang pag-scan para magbayad. Pinuri ni Pangalawang Pangulong Gibran Rakabuming Raka ang Generation Z sa mabilis nitong paggamit ng QRIS at pagtulong na palawakin ito mula sa malalaking tindahan hanggang sa maliliit na mangangalakal. Dahil sanay sila sa mga mobile app, ayaw pumila nang matagal, at mas pinipili ang kaginhawahan, lumawak ang pagtanggap dito sa mga lungsod at bayan.
"Isa na ngayon ang Indonesia sa pinakamabilis lumagong digital na ekonomiya at sistema ng pagbabayad sa mundo," sabi ni Gobernador ng Bank Indonesia Perry Warjiyo.
Ano ang kahulugan ng QRIS para sa mga MSME at inklusyong pinansyal
Pinadadali ng QRIS para sa mga micro at maliliit na negosyo ang pagtanggap ng digital na pera. Maaaring tumanggap ng bayad sa telepono ang isang maliit na warung nang hindi umuupa ng terminal ng card o pumipirma ng maraming kontrata. Maaaring maglagay ng nakalimbag na QR ang nagtitinda ng isda sa mesa at mabilis na tapusin ang benta. Mahalaga ito sa isang bansang malaking bahagi ng mga negosyo ay napakaliit at manipis ang tubo.
Nag-iiwan din ng tala ng datos sa benta ang pagtanggap ng digital na bayad. Sa paglipas ng panahon, makatutulong ito sa mga tindahan na makakuha ng pormal na pautang dahil masusuri ng mga nagpapautang ang galaw ng salapi sa halip na umasa sa kolateral. Para sa maliliit na prodyuser at nagtitinda, pinalalawak ng pagtanggap ng bayad sa QRIS mula sa mga lokal at turista ang maaabot nilang pamilihan. Iniuugnay ng mga grupo sa industriya at ng bangko sentral ang QRIS sa pagtulong sa mga micro at maliliit na negosyo na makahanap ng mga bagong customer at pagpapasigla sa lokal na turismo sa pamamagitan ng pagpapadali ng agarang pagbabayad para sa mga bisita.
Nakasalalay ang inklusyong pinansyal sa nakagawian, tiwala, at kaginhawahan. Pinabubuti ng QRIS ang tatlong ito. Nagiging normal ang pagbabayad gamit ang telepono kapag tinatanggap ito ng bawat puwesto. Tumataas ang tiwala kapag maaasahang gumagana ang mga transaksiyon at naaasikaso ng sistema ang mga refund at alitan. Nagiging mas maginhawa kapag magagamit ang QRIS sa parke, toll gate, hintuan ng bus, at tindahan sa kapitbahayan.
Paggamit sa ibayong hangganan at integrasyong panrehiyon
Pinalawak ng Indonesia ang QRIS lampas sa mga hangganan nito upang suportahan ang mga biyahero, maliliit na mangangalakal, at panrehiyong komersiyo. Maaari nang mag-scan ang mga Indonesian gamit ang dati nilang app para magbayad sa mga bansang katuwang gaya ng Malaysia, Thailand, at Singapore. Maaari ring magbayad sa Indonesia ang mga bisita mula sa mga bansang iyon sa pamamagitan ng pag-scan ng QRIS code gamit ang mga app mula sa kanilang bansa. Binabawasan ng modelong ito ang abala sa pagpapalit ng salapi para sa maliliit na pagbili at tinutulungan ang mga bangko sentral na mag-areglo ng mga bayad gamit ang lokal na salapi. Sa mga destinasyong gaya ng Batam at Bali, na dinarayo ng maraming turista, binabawasan ng mga pagbabayad sa QR sa ibayong hangganan ang pag-asa sa cash at mga card.
Nagsimula nang ikonekta ng Bank Indonesia ang QRIS sa mas marami pang pamilihan. Isinasagawa ang mga pagsubok kasama ang mga katuwang sa pagbabayad sa China. Naglunsad ang Japan ng yugtong nagpapahintulot sa mga Indonesian app na mag-scan ng katugmang Japanese QR para magbayad sa mga piling tindahan, at may planong palawakin ang pagtanggap dito. Ipinahiwatig ng mga opisyal na kasama rin sa plano ang pagkakaugnay sa India at Saudi Arabia habang umuunlad ang imprastraktura at mga kasunduan.
Inilarawan ni Gobernador Perry Warjiyo ang pamantayan bilang estratehikong yaman sa isang sistemang bukas ngunit pinamamahalaan ng bansa. Ayon sa kanya, ipinakikita ng QRIS ang pambansang kontrol sa mga pangunahing sistema ng pagbabayad habang nakikipag-ugnayan ang Indonesia sa mga karatig-bansa at mahahalagang katuwang.
"Sumasagisag ang QRIS sa soberanya ng sistema ng pagbabayad ng Indonesia," sabi ni Gobernador Perry Warjiyo, at binigyang-diin ang kakayahan ng bansa na palawakin ang pagkakaugnay ng mga sistema sa ibayong hangganan.
Nagtanong ang ilang dayuhang kumpanya kung hindi ba pabor sa ilang panig ang pamamaraan ng Indonesia. Tugon ng mga tagapagbalangkas ng polisiya na bukas ang pamantayan sa mga kalahok na sumusunod sa mga pambansang tuntunin at proteksiyon sa mamimili. Layunin nito ang inklusyon, abot-kayang serbisyo, at patas na akses para sa mga lokal at internasyonal na kalahok. Ipinakikita ng tuluy-tuloy na pagpapalawak ng mga ugnayang lampas sa hangganan ang layunin ng Indonesia na makipag-ugnayan, habang pinananatili ang mga pananggalang na sumusuporta sa sariling ekonomiya at maliliit na negosyo.
Seguridad, tiwala, at mga tuntunin
Kasabay ng paglago ng paggamit, lumalaki rin ang mga panganib. Nagbabala ang mga regulator at pinuno ng industriya na dapat sabayan ng mas matitibay na pananggalang ang digitalisasyon ng pagbabayad at pagbabangko. Hinimok ng Financial Services Authority, na kilala bilang OJK, ang mga bangko na palakasin ang kanilang depensa, mamuhunan sa cybersecurity, at pagbutihin ang mga balangkas ng proteksiyon sa mamimili. Kabilang dito ang mas mahusay na pagpapatunay ng pagkakakilanlan, pagsubaybay sa mga kahina-hinalang galaw, mabilis na pagtugon sa insidente, at sama-samang edukasyon laban sa mga panloloko.
Inilarawan ni Indarto Budiwitono, deputy commissioner ng OJK para sa pangangasiwa sa mga pribadong bangko, ang usapin bilang teknikal at may kinalaman din sa reputasyon ng mga bangko at tagapagbigay ng serbisyong pambayad.
"Hindi lamang tungkol sa depensa ng sistema ang katatagan laban sa cyberattack; tungkol din ito sa reputasyon ng mga bangko at pagpapatuloy ng negosyo," sabi ni Indarto Budiwitono.
Tumawag ang mga asosasyon sa industriya para sa tatlong hakbang na sabay-sabay na isasagawa. Una, regulasyon at pangangasiwang nakabatay sa panganib upang mapanatiling ligtas ang inobasyon. Ikalawa, responsableng paggamit ng mga makabagong kasangkapan gaya ng artificial intelligence at open finance sa ilalim ng matibay na pamamahala. Ikatlo, malawakang edukasyon sa publiko tungkol sa pag-iwas sa phishing at panloloko sa iba’t ibang platform.
Lalong lumalaki ang papel ng AI sa depensa at pag-atake. Nagbabala ang National Cyber and Encryption Agency na gumagamit na ngayon ang mga kriminal ng personal na datos para gumawa ng nakaangkop na phishing at malware na nagbabago ng anyo. Sinabi ni Edit Prima, direktor ng ahensiya para sa cybersecurity sa pananalapi, kalakalan, at turismo, na dapat harapin ng sektor ang panganib na ito gamit ang gayon ding mga kasangkapan.
"Dapat tayong maging handa sa mga pag-atakeng nakabatay sa AI at alam natin kung paano harapin ang mga ito. Wala tayong ibang paraan kundi gumamit din ng AI," sabi ni Edit Prima.
Hinihigpitan ng Personal Data Protection Law ng Indonesia at ng mga kaugnay na tuntunin ang mga rekisito sa pagsunod. May mga restriksiyon sa paglilipat ng datos sa ibayong hangganan maliban kung natutugunan ng mga bansang pagdadalhan ang mga lokal na pamantayan. Kailangang mamuhunan ang mga kumpanya sa seguridad at pamamahala ng datos kung nais nilang maglingkod sa lumalaking bilang ng mga digital na customer at sumunod sa mga pambansa at panrehiyong rekisito.
Mga bagong tampok at pang-araw-araw na serbisyo
Patuloy na nagdaragdag ng mga tampok ang QRIS upang maisama ito sa pang-araw-araw na gawain. Inilunsad ng Bank Indonesia ang QRIS Tap In and Out para sa pampublikong transportasyon sa Greater Jakarta, na sumasaklaw sa MRT, commuter line, mga bus ng TransJakarta, at dalawang linya ng LRT sa Jakarta. Sa halip na mag-scan ng static na code, itinatapat ng mga pasahero ang telepono sa reader gamit ang near field communication, at itinatapat itong muli sa paglabas. Pinabibilis nito ang pagpasok at paglabas habang nananatili sa balangkas ng QRIS ang pagbabayad.
Pinalalawak ng iba pang mga tampok kung saan at paano magagamit ng mga tao ang network. Pinapahintulutan ng QRIS Antarnegara ang mga pagbabayad sa ibayong hangganan sa mga bansang katuwang. Pinalalawak ng QRIS TUNTAS ang mga serbisyo lampas sa pagbabayad sa tindahan at maaari itong gamitin sa pagkuha ng cash, paglilipat ng pera, at pagdedeposito sa mga kalahok na ahente. Habang dumarami ang mga transaksiyong nagaganap sa pagitan ng magkakaibang tagapagbigay ng serbisyo, mas malaki ang pasan ng mga pambansang sistema ng pagpapalitan ng bayad at mga sistemang pang-areglo gaya ng BI FAST. Iniaangkop ng mga regulator ang mga singil sa mga tindahan at teknikal na pamantayan upang manatiling abot-kaya ang gastos para sa maliliit na nagtitinda, habang pinananatili ang maaasahang serbisyo sa paglaki ng dami ng transaksiyon.
Saan maaaring huminto ang paglago kung walang mga pagbabago
Hindi pa pantay ang pagtanggap sa QRIS sa iba’t ibang lugar. Nangunguna ang Java, samantalang mas mababa ang densidad ng mga tindahan sa silangang mga lalawigan. Sumasalamin ito sa mga pagkakaiba sa ekonomiya, kakulangan sa koneksiyon, at agwat sa kaalamang digital. Para maabot ang malalayong lugar, kailangang pagbutihin ang internet access, pababain ang halaga ng mga telepono at data, at iangkop ang edukasyon para sa maliliit na mangangalakal na maaaring bago pa lamang sa digital na pananalapi.
Maaaring ikabahala ng maliliit na nagtitinda ang mga bayarin at chargeback. Bagama’t mas mura ang modelo ng QRIS kaysa sa mga terminal ng card, kailangang patuloy na isaayos ang paghahati ng gastos sa mga issuer, acquirer, at switch upang hindi mapasan ng napakaliit na negosyo ang hindi makatarungang bahagi nito. Aktibo ang mga regulator sa usaping ito, ngunit patuloy na maglalagay ng presyon sa gastos at tuloy-tuloy na operasyon ang paglago sa malawakang saklaw.
Mahalaga rin ang regulasyon. Nahaharap ang mga negosyo sa pabago-bagong tuntunin tungkol sa privacy, pag-iimbak ng datos, at cybersecurity. Dahil desentralisado ang pamamahala, may mga tuntuning nagkakaiba-iba ayon sa rehiyon, na maaaring magpalubha sa operasyon ng mga kumpanyang kumikilos sa buong bansa. Makakatulong ang malinaw na pamantayan at pare-parehong pagpapatupad ng mga tuntunin upang mapanatili ang tiwala ng mga mamumuhunan at kalidad ng serbisyo.
Paghahambing ng Indonesia sa India at China
Magkahawig ang UPI ng India at QRIS ng Indonesia dahil pareho silang pinangungunahan ng regulator at nakatuon sa mga bukas na pamantayang maaaring salihan ng sinumang kalahok na sumusunod sa mga tuntunin. Layunin ng dalawang sistema ang malawak na pagkakaugnay at mababang bayarin upang mahikayat ang malawakang paggamit. Sa China, sumikat ang mga pagbabayad sa QR sa pamamagitan ng mga pribadong super app, at kalaunan lamang itinulak ng mga regulator ang higit na pagkakaugnay ng mga platform. Mas malapit ang Indonesia sa modelo ng India. Maaga itong nagtakda ng pambansang pamantayan, nag-anyaya sa mga bangko at fintech na kumonekta, at ipinares ang pamantayan ng QR na ginagamit ng mga mamimili sa isang mabilis at murang sistema ng paglilipat.
Ipinakikita ng tatlong landas ang magkakaibang pinagsimulan at mga pagpili sa polisiya. Inuuna ng pamamaraan ng Indonesia ang inklusyon at epekto ng network para sa maliliit na tindahan, habang naglalaan ng puwang para sa pandaigdigang pakikipagtulungan. Ipinahihiwatig ng mabilis na paglaki ng mga gumagamit at tindahan, tuluy-tuloy na paglawak sa transportasyon at turismo, at pagsisikap na makipag-ugnayan sa mga karatig-bansa at pangunahing pamilihan na kayang lumawak ng modelong ito habang nananatiling bukas sa kooperasyon.
Sa Kabuuan
- Pinag-isa ng QRIS ang mga pagbabayad sa QR sa buong bansa noong 2019, kaya gumagana ang iisang code sa mga bangko at wallet at bumababa ang gastos ng maliliit na tindahan.
- Itinutulak ng mga digital na pagbabayad at ecommerce ang mabilis na paglago ng digital na ekonomiya ng Indonesia, na tinatayang nagkakahalaga ng 90 bilyong dolyar noong 2024 at may target na 400 bilyong dolyar pagsapit ng 2030.
- Pagsapit ng kalagitnaan ng 2025, mahigit 57 milyon na ang gumagamit ng QRIS at sampu-sampung milyon ang mga tindahan, na karamihan ay mga MSME.
- Lumampas sa isang bilyon ang mga transaksiyon sa QRIS pagsapit ng Marso 2025. Umabot naman sa humigit-kumulang Rp 317 trilyon ang halaga ng mga transaksiyon sa unang kalahati ng 2025, mahigit 120 porsiyentong taas kumpara sa nakaraang taon.
- Kabilang na sa mga ugnayang lampas sa hangganan ang Malaysia, Thailand, at Singapore. Nagsimula na ang unang yugto sa Japan, isinasagawa ang mga pagsubok sa China, at may planong kumonekta sa India at Saudi Arabia.
- Nagbibigay ang BI FAST ng murang real-time na paglilipat ng pera, na umaakma sa QRIS at tumutulong na panatilihing mababa ang bayarin ng mga mamimili, kabilang ang walang bayad na maliliit na paglilipat.
- Pangunahing prayoridad ang seguridad habang lumalawak ang paggamit. Hinimok ng OJK ang mas matitibay na depensa, at binigyang-diin ng mga ahensiya ang pangangailangan ng proteksiyong pinapagana ng AI laban sa mga sopistikadong panloloko.
- Dinadala sa pang-araw-araw na buhay ang pamantayan sa pamamagitan ng mga bagong tampok gaya ng QRIS Tap In and Out para sa transportasyon at QRIS TUNTAS para sa pagkuha ng cash at paglilipat ng pera.
- Kabilang sa mga pangunahing hamon ang hindi pantay na paggamit sa iba’t ibang rehiyon, presyon sa gastos ng mga tindahan, at pagiging kumplikado ng mga regulasyon sa proteksiyon ng datos at cybersecurity.