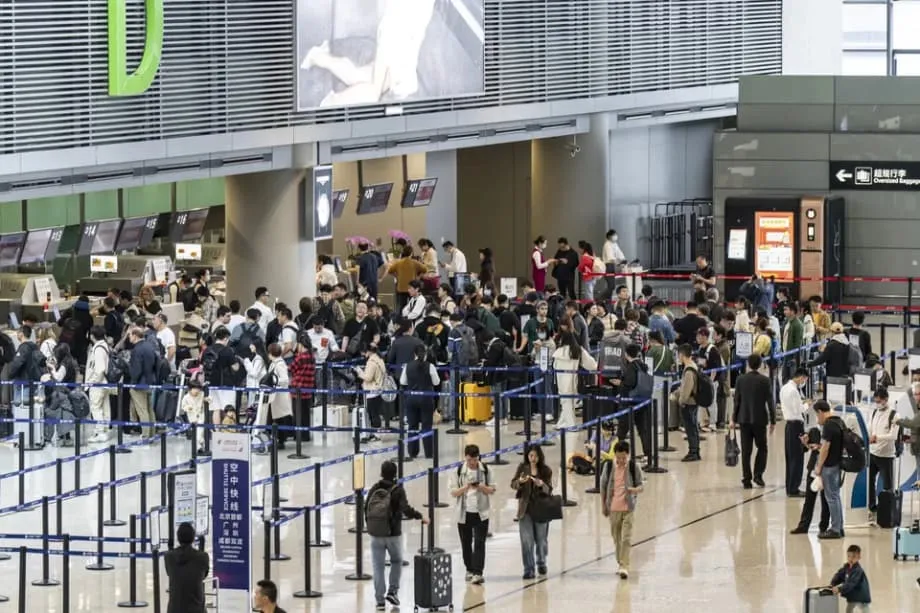
Nagpapalakas ng biyahe ang murang tiket, ngunit manipis pa rin ang kita
Nananatiling malayo sa mga antas bago ang pandemya ang pamasahe sa mga internasyonal na biyahe para sa mga manlalakbay na Tsino, at binabago nito ang pagbangon ng mga airline ng estado ng China. Ipinakikita ng datos ng industriya na nananatiling 22 hanggang 34 porsiyentong mas mababa sa mga presyo noong 2019 ang mga tiket sa maraming ruta. Dahil sa mas murang pamasahe, mas marami ang nakapagbiyahe at natulungang makabawi ang dami ng pasahero, ngunit nalilimitahan din nito ang kinikita ng mga airline sa bawat upuang nabebenta. Nasa sentro ng dahilan kung bakit nahihirapang makabawi sa kita ang China Southern Airlines, Air China at China Eastern kasabay ng paglaki ng bilang ng kanilang pasahero ang ganitong pagsasalungat.
Mga Nilalaman
- Nagpapalakas ng biyahe ang murang tiket, ngunit manipis pa rin ang kita
- Pag-angat ng kita sa tag-init, kasunod ang mabilis na paghina
- Bakit mahina ang yield kahit punô ang mga eroplano
- Mas mabilis lumaki ang kapasidad kaysa sa kakayahang magtakda ng presyo
- Kompetisyon sa loob ng bansa at mula sa tren
- Binabago ng pagbangon ng internasyonal na network ang merkado
- Mga gastos, gasolina at plota ang magtatakda ng takbo sa 2025
- Ano ang kahulugan ng murang pamasahe para sa mga biyahero at mamumuhunan
- Mahahalagang Punto
Isa itong estratehiyang may dalawang magkasalungat na epekto. Nakakatulong ang mga diskuwento para mapuno ang mga eroplano, ngunit pinabababa ng mga ito ang passenger yield, o karaniwang kitang nakokolekta ng airline sa tiket ng bawat pasahero sa bawat kilometrong nililipad. Nalugi ang tatlong pinakamalaking airline ng estado sa unang hati ng taon habang nanatiling mababa ang mga yield. Mula 2020, umabot sa humigit-kumulang 206 bilyong yuan ang pinagsama-samang pagkalugi ng tatlo, na nagpapakita ng laki ng pinsalang idinulot ng pandemya at ng mga sumunod na taon. Nagbigay-lakas sa kanila ang dagsa ng mga biyahero nitong tag-init, ngunit hindi pa rin kasingtatag ng noong 2019 ang presyo ng mga tiket.
Bahagi rin ng kuwento ang pagiging sensitibo ng mga manlalakbay na Tsino sa presyo. Dahil sa paghina ng ekonomiya sa loob ng bansa, matagal na paghina ng sektor ng ari-arian at pagiging maingat ng mga mamimili, marami sa mga biyahero ang naghahanap ng mas murang opsiyon o lumilipat sa tren kapag mapagkumpitensya ito sa oras at gastos. Dahil dito, mas mahirap para sa mga airline na maibalik ang kakayahang magtakda ng presyo sa maraming mataong ruta sa loob ng bansa at maiikling internasyonal na ruta.
Pag-angat ng kita sa tag-init, kasunod ang mabilis na paghina
Naghatid ng matagal nang hinihintay na pag-angat ang ikatlong quarter, na karaniwang pinakamalakas na panahon para sa mga airline ng China. Nagtala ang Air China ng netong kita na 4.14 bilyong yuan sa ikatlong quarter, bagama't bahagya itong mas mababa kaysa noong nakaraang taon. Muling kumita ang China Eastern ng 3.53 bilyong yuan matapos malugi sa tatlong sunod-sunod na quarter. Nag-ulat naman ang China Southern ng kita na 3.84 bilyong yuan sa ikatlong quarter, mas mataas kaysa sa resulta nito noong nakaraang taon. Sinabi rin ng China Southern, ang pinakamalaking airline sa bansa batay sa laki ng plota at bilang ng pasahero, na umabot sa rekord na 51.4 bilyong yuan ang kita nito sa quarter at tumaas nang 20 porsiyento ang netong kita kumpara noong nakaraang taon. Pamilyar ang ganitong padron: maaaring kumita sa rurok ng tag-init kahit malugi sa kabuuan ng taon.
Mabilis na humina ang pagtaas ng presyo nang pumasok ang merkado sa mahinang panahon ng biyahe. Sa pitong araw na bakasyon para sa Pambansang Araw, bahagyang umakyat sa humigit-kumulang 910 yuan ang karaniwang pamasahe para sa one-way na biyahe sa loob ng bansa, mga 10 porsiyentong mas mataas kaysa noong nakaraang taon. Pagkatapos ng bakasyon, bumaba ang dalas ng mga biyahe at ang mga presyo. Mula Oktubre 13 hanggang 19, bumagsak sa humigit-kumulang 768 yuan ang karaniwang pamasahe sa mga biyahe sa loob ng bansa, mga 12 porsiyentong mas mababa kaysa noong nakaraang buwan. Ipinakikita ng ganitong pabagu-bagong takbo ayon sa panahon kung bakit nakasalalay pa rin sa presyong maipapataw ng mga airline lampas sa rurok ng tag-init ang tuloy-tuloy na kita sa buong taon. Ayon sa mga analyst, maaaring magtapos sa tubo ang tatlong malalaking airline sa 2025 kung mapipigilan ang pagkalugi sa taglagas at taglamig, ngunit nananatiling pabigat ang mahihinang yield at matinding kompetisyon.
Bakit mahina ang yield kahit punô ang mga eroplano
Payak ang konsepto ng yield, ngunit malaki ang epekto nito. Sinusukat nito kung magkano ang kinikita ng isang airline sa bawat pasahero at bawat kilometrong nililipad. Kapag mas mabilis bumaba ang pamasahe kaysa sa mga gastos, lumiliit ang yield kahit mukhang punô ang mga eroplano. Ilang salik ang nagpapanatiling mahina sa mga yield sa China. Mabilis na nagdagdag ng kapasidad ang mga airline para tugunan ang muling lumalakas na demand. Naghahanap pa rin ng murang pamasahe ang maraming biyahero. Matindi ang kompetisyon ng mga high-speed rail at murang airline sa mga maikli at katamtamang distansiya. Pinakamalinaw ang mga puwersang ito sa mga rutang panloob at panrehiyong internasyonal na unang binuksang muli at pinalawak.
Mas mabilis lumaki ang kapasidad kaysa sa kakayahang magtakda ng presyo
Nakabawi na sa humigit-kumulang 85 porsiyento ng antas noong 2019 ang internasyonal na kapasidad ng mga biyahe papunta at palabas ng China, ngunit hindi ipinakikita ng pangkalahatang bilang na ito ang mahahalagang pagkakaiba. Nasa mas mababa pa sa ikatlong bahagi ng antas bago ang pandemya ang mga biyahe papuntang Hilagang Amerika dahil sa tensiyong diplomatiko at mahihigpit na limitasyong bilateral. Maraming upuan ang inilaan ng mga airline sa mas maiikling ruta sa Hilagang-silangang at Timog-silangang Asya, kung saan mas madaling maibalik ang daloy ng mga biyahero. Nagbunga ito ng matinding kompetisyon at mas mababang pamasahe sa mga sikat na pares ng lungsod. Malinaw na halimbawa ang biyahe sa pagitan ng China at South Korea. Nakabawi na sa humigit-kumulang 105 porsiyento ng antas bago ang pandemya ang kapasidad sa rutang ito, sa tulong ng mga waiver sa visa at mga pangkat na panturista. Nagbabala ang mga analyst na bagama't dumarami ang biyahero dahil sa mga patakarang ito, hindi awtomatikong tumataas ang kita dahil sensitibo sa presyo ang mga grupong bumibiyahe at malaki ang ibinabawas ng mga airline sa pamasahe sa mga rutang sobra ang suplay.
Kompetisyon sa loob ng bansa at mula sa tren
Nagdagdag ng mga upuan ang mga airline sa buong taon sa loob ng China para tugunan ang naipong demand. Mabilis ang mga pagsasaayos ngayong mahinang panahon ng biyahe, at bumababa ang pamasahe kapag lumipas na ang mga rurok tuwing bakasyon. Bumaba sa hanay ng matataas na 700 yuan ang karaniwang pamasahe sa loob ng bansa noong kalagitnaan ng Oktubre, dahil sa pana-panahong paghina at siksik na merkado. Patuloy na naglalagay ng pababang presyon sa pamasahe sa eroplano ang mga high-speed rail sa maraming pangunahing ruta, lalo na kung mapagkumpitensya ang oras ng biyahe sa tren. Lumalakas din ang kompetisyon mula sa mga pribadong murang airline na agresibong pumasok sa mga pamilihan ng bakasyunan at mas maagang nakabalik sa tubo kaysa sa tatlong malalaking airline. Kapag mga murang kakompetensiya ang nagtatakda ng karaniwang presyo sa mga rutang bakasyunan na mataas ang demand, madalas tumutugon ang mga tradisyonal na airline sa pamamagitan ng mga diskuwento para mapanatili ang bahagi sa merkado, kaya bumababa ang yield sa buong segment.
Binabago ng pagbangon ng internasyonal na network ang merkado
Nagpahiwatig ang tagapagregula ng abyasyon ng China ng mas malawak na paglago ng network sa panahon ng taglamig at tagsibol ng 2025 hanggang 2026. Inaasahan ng Civil Aviation Administration of China (CAAC) ang humigit-kumulang 119,500 lingguhang biyahe ng pasahero at kargamento, bahagyang mas mataas kaysa noong nakaraang taon, at mahigit 10 porsiyentong paglago taon-sa-taon sa mga internasyonal na biyahe. Mag-uugnay ang mga serbisyo ng pasahero ng 191 airline sa China at 83 bansa, habang lalawak ang mga ruta ng kargamento sa 49 na bansa. Lumalawak ang mapa ng mga ruta sa mga bagong direksiyon. Nakatakdang ipagpatuloy ang mga biyahe ng pasahero sa India matapos ang limang taong paghinto. Nagdaragdag ang mga airline ng mga bagong ruta papuntang Oman at Argentina, at nagpapalawak ng mga koneksiyon ng kargamento papuntang Panama, Chile at Switzerland.
Ipinakikita ng dalawang pangunahing paliparan ng Beijing kung paano nagbabago ang network. Lumaki ang bahagi ng mga internasyonal na biyahe ng pasahero na pinangangasiwaan ng mga pangunahing hub ng China, at ipinamahagi ng mga airline ang kanilang operasyon sa mas maraming panrehiyong destinasyon. Nagbukas ang China Southern ng rutang Daxing papuntang Doha. Planong magbukas ng direktang ruta ang China Eastern papuntang Muscat at magdagdag ng mga biyahe papuntang Bali, Phu Quoc, Kobe at Sapporo. Balak magpatakbo ng 452 ruta ang Air China sa panahong ito, kabilang ang 127 internasyonal at panrehiyong ruta, na may humigit-kumulang 1,725 arawang biyahe at 13 porsiyentong pagtaas ng kapasidad kumpara sa iskedyul noong nakaraang taglamig at tagsibol. Sa Beijing Capital International Airport, inilarawan ng isang opisyal sa operasyon ang mga darating na buwan bilang matatag ngunit lumalago.
Ayon kay He Yawei, isang matataas na opisyal sa operations control center ng paliparan, magdadala ang pinalawak na network ng rekord na bilang ng mga destinasyon sa bawat araw.
Inaasahan namin ang tuloy-tuloy na paglago sa panahong ito. Dahil sa mga bagong ruta papuntang Tbilisi at Abu Dhabi, aabot sa 212 ang kabuuang bilang ng aming mga destinasyon.
Pinahuhusay ng mas maraming ruta at upuan ang koneksiyon at maaari nitong pasiglahin ang bagong demand sa paglipas ng panahon. Sa malapit na panahon, nadaragdagan din nito ang suplay na maaaring magpanatiling mababa sa pamasahe hanggang lumaki ang trapiko at matapatan ang idinagdag na kapasidad. Nasa sentro ng hamon sa presyo na kinakaharap ng tatlong malalaking airline ang tensiyong ito.
Mga gastos, gasolina at plota ang magtatakda ng takbo sa 2025
Nag-aalok ang pandaigdigang kalagayan kapwa ng ginhawa at mga bagong limitasyon. Tinataya ng International Air Transport Association (IATA) na bubuti ang kakayahang kumita ng mga airline sa 2025, na aabot sa humigit-kumulang 36 bilyong dolyar ang netong kita sa rekord na halos 979 bilyong dolyar na kita ng industriya. Isang mahalagang salik na makatutulong ang inaasahang 13 porsiyentong pagbaba ng presyo ng jet fuel kumpara sa 2024, na magpapagaan sa isa sa pinakamalalaking gastos sa mga pahayag-pinansiyal ng airline. Inaasahang aabot sa rekord na 84 porsiyento ang passenger load factor. Gayunman, inaasahan ng IATA na bababa nang humigit-kumulang 4 porsiyento ang passenger yield sa 2025 habang naipapasa sa presyo ng tiket ang mas mababang gastos sa gasolina at matinding kompetisyon. Malamang na hihina ang kita sa kargamento kumpara sa pinakamataas na antas noong nakaraang dalawang taon, at nagpapabigat sa yield ng kargamento ang mga hakbang sa kalakalan na nagpoprotekta sa mga lokal na industriya.
Binigyang-diin ni Willie Walsh, Director General ng IATA, kung gaano kanipis ang tubo ng mga airline sa kabila ng malaking kabuuang kita sa mga ulat.
Bagama't malaki pakinggan ang 36 bilyong dolyar na kita, katumbas lamang ito ng humigit-kumulang 7.20 dolyar sa bawat pasahero sa bawat bahagi ng biyahe. Dahil dito, madaling maapektuhan ang mga airline ng mga bagong buwis, mas mataas na singil o biglaang paghina ng demand.
Mahalaga rin ang mga takbo ng gastos bukod sa gasolina. Doble ang inaasahang produksyon ng napapanatiling panggatong sa abyasyon, ngunit mananatili itong napakaliit na bahagi ng kabuuang nagagamit na panggatong at mas mahal pa rin kaysa sa karaniwang jet fuel. Lumampas na sa 17,000 jet sa buong mundo ang nakapilang mga order ng eroplano, at pinababagal ng pagkaantala sa paghahatid ang mga plano sa pagpapabago ng plota. Para sa mga airline ng China, nangangahulugan ang kombinasyon ng mga hamon at salik na makatutulong na malaking tulong ang gasolina sa 2025, ngunit maaaring mabawi ang bahagi ng ginhawang iyon kapag bumaba ang yield. Prayoridad pa rin ang pag-aayos ng pananalapi matapos ang ilang taong pagkalugi. Nag-anunsiyo ang pambansang airline na Air China ng planong magbenta nang pribado ng mga share na A upang makalikom ng hanggang 20 bilyong yuan, mabayaran ang utang at mapalakas ang kapital. Nagbibigay ng higit na kaluwagan sa mga airline ang ganitong hakbang sa balanse upang magdagdag ng kapasidad kung saan kikita ito at mamuhunan sa mas matipid na mga eroplano. Ipinakikita ng maagang papel ng China Eastern bilang unang kostumer ng makitid na eroplanong C919 ang unti-unting pagpapabago ng plota sa loob ng bansa, na maaaring magpababa ng gastos sa bawat yunit sa mga pangunahing ruta paglipas ng panahon, bagama't nakadepende ang bilis nito sa iskedyul ng produksyon.
Ano ang kahulugan ng murang pamasahe para sa mga biyahero at mamumuhunan
Malamang na makakakita ang mga biyahero ng magagandang alok ngayong mahinang panahon ng biyahe at sa mga rutang pinakamarami ang kapasidad, gaya ng ilang bahagi ng Hilagang-silangang at Timog-silangang Asya. Nananatiling limitado ang mga biyahe sa pagitan ng China at Hilagang Amerika, kaya patuloy na magtitipon ang pinakamalalaking diskuwento sa mga panrehiyong biyahe at pamilihan sa loob ng bansa sa labas ng mga rurok tuwing bakasyon. Kadalasang tumataas ang pamasahe sa Golden Week at mga bakasyon sa taglamig, bago muling bumaba. Makakakita pa rin ng malawak na pagpipilian ang mga pasaherong nakakabiyahe sa labas ng rurok o sa kalagitnaan ng linggo, sa mga presyong mas mababa kaysa sa antas noong 2019 sa maraming merkado.
Para sa mga mamumuhunan, lumilipat ang pokus mula sa simpleng paglago ng trapiko tungo sa kalidad ng pagpepresyo. Kabilang sa mahahalagang palatandaang dapat bantayan ang passenger yield, pagpipigil sa kapasidad sa mga rutang sobra ang suplay, balanse ng mahahaba at panrehiyong biyahe, at pag-usad sa pagbawas ng utang. Makakatulong ang kita mula sa mga karagdagang serbisyo, mula sa mga upuang may dagdag na espasyo sa paa hanggang sa pakikipagtambal sa mga co-branded na kard, upang saluhin ang paghina ng yield sa batayang pamasahe. Maaari rin itong magbigay ng dagdag na kita sa mga airline na may mas matatag na programa ng katapatan ng kostumer. Makapagbibigay ng pana-panahong suporta ang kargamento, lalo na sa rurok ng pagpapadala ng mga elektronikong produkto sa pagtatapos ng taon, bagama't humuhupa na ang presyo nito mula sa dating pinakamataas na antas. Pinatunayan ng ikatlong quarter na malakas ang demand, ngunit nakasalalay sa mas matatag na presyo, maingat na pagpaplano ng ruta at patuloy na pagkontrol sa gastos ang tuloy-tuloy na pagbangon ng kita ng mga airline ng estado ng China.
Mahahalagang Punto
- Humigit-kumulang 22 hanggang 34 porsiyentong mas mababa sa antas noong 2019 ang pamasahe sa mga internasyonal na biyahe ng mga manlalakbay na Tsino, na nagpapalaki sa trapiko ngunit nagpapaliit sa yield.
- Patuloy na nalugi sa unang hati ng taon ang China Southern, Air China at China Eastern, at umabot na sa humigit-kumulang 206 bilyong yuan ang pinagsama-samang pagkalugi ng tatlo mula 2020.
- Nag-angat ng kita ang ikatlong quarter ng 2025: kumita ng 4.14 bilyong yuan ang Air China, 3.53 bilyon ang China Eastern at 3.84 bilyon ang China Southern.
- Nagtala ang China Southern ng rekord na 51.4 bilyong yuan na kita sa ikatlong quarter at sinabing tumaas nang 20 porsiyento taon-sa-taon ang netong kita nito.
- Umabot sa halos 910 yuan ang karaniwang pamasahe sa loob ng bansa sa linggo ng Pambansang Araw, bago bumaba sa humigit-kumulang 768 yuan noong kalagitnaan ng Oktubre sa pagsisimula ng mahinang panahon ng biyahe.
- Nakabawi na sa humigit-kumulang 85 porsiyento ng antas noong 2019 ang internasyonal na kapasidad, samantalang nananatili sa mas mababa sa ikatlong bahagi ng antas bago ang pandemya ang mga biyahe sa pagitan ng China at Hilagang Amerika.
- Nasa humigit-kumulang 105 porsiyento ng antas bago ang pandemya ang kapasidad sa pagitan ng China at South Korea; nagbabala ang mga analyst na pinananatiling mababa ng sobrang suplay ang pamasahe sa kabila ng paglaki ng bilang ng mga biyahero.
- Pinaplano ng iskedyul ng CAAC para sa taglamig at tagsibol ng 2025 hanggang 2026 ang humigit-kumulang 119,500 lingguhang biyahe, mahigit 21,000 internasyonal na serbisyo at ilang bagong ruta.
- Inaasahan ng IATA ang humigit-kumulang 36 bilyong dolyar na netong kita ng pandaigdigang mga airline sa 2025, kasabay ng pagbaba nang halos 4 porsiyento ng yield at pagbaba nang humigit-kumulang 13 porsiyento ng presyo ng jet fuel.
- Planong makalikom ng hanggang 20 bilyong yuan ang Air China para bayaran ang utang at dagdagan ang kapital habang binabalanse ng mga airline ang pagpapalawak ng ruta at pag-aayos ng pananalapi.