Mga Kontrol ng Tsina sa Pag-export ng Rare Earth: Bagong Panahon ng Pagkagambala sa mga Pandaigdigang Supply Chain
Noong Abril 2025, nagpataw ang Tsina ng malawakang mga kontrol sa pag-export ng pitong elementong rare earth at mga kaugnay na produkto, kabilang ang mga magnet na mataas ang performance. Ang mga hakbang na ito, na ipinakilala bilang tugon sa tumitinding tensiyon sa kalakalan at mga parusang taripa mula sa Estados Unidos, ay nagdulot ng matinding pagkabigla sa mga pandaigdigang supply chain. Nabunyag ang labis na pag-asa ng mundo sa Tsina para sa mahahalagang mineral na ito—na kailangan sa mga de-kuryenteng sasakyan, renewable energy, makabagong elektronika at mga sistema ng depensa—habang nagmamadaling umangkop ang mga industriya mula sa automotive hanggang aerospace sa biglaang kakulangan at mga hadlang sa burukrasya.
Mga Nilalaman
- Mga Kontrol ng Tsina sa Pag-export ng Rare Earth: Bagong Panahon ng Pagkagambala sa mga Pandaigdigang Supply Chain
- Kung Paano Ipinatupad ang mga Kontrol ng Tsina sa Pag-export
- Bakit Mahalaga ang Rare Earth: Sandigan ng Makabagong Teknolohiya
- Kaguluhang Administratibo: Red Tape at Pulitika sa Loob ng Gobyerno
- Pandaigdigang Epekto: Industriya ng Sasakyan at Iba Pa
- Epekto sa Ekonomiya at Heopolitika
- Europe, India at ang Paghahanap ng mga Alternatibo
- Problema ng U.S.: Muling Pagbuo ng Lokal na Kapasidad
- Australia at ang Paghahanap ng mga Bagong Tagapagtustos
- Ano ang Susunod? Mahabang Landas Tungo sa Pagkakaiba-iba ng Suplay
- Buod
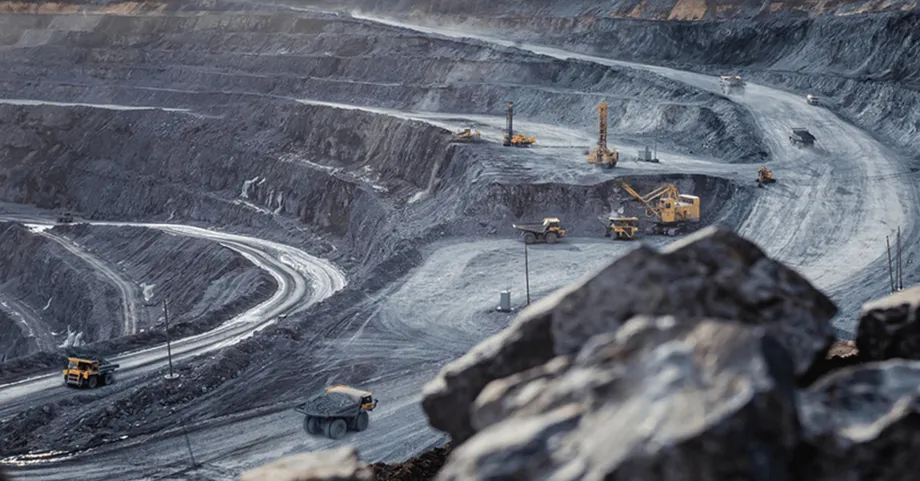
Ang mga elementong rare earth (REE) ay pangkat ng 17 metal na magkakahawig ang katangiang kemikal at may natatanging magnetiko, optikal at katalitikong mga katangian. Sa kabila ng tawag sa mga ito, medyo sagana ang mga ito sa kalupaan ng Daigdig, ngunit masalimuot, magastos at mapaminsala sa kapaligiran ang pagkuha at pagpino sa mga ito upang maging kapaki-pakinabang. Dahil nangingibabaw ang Tsina sa pagmimina at pagproseso—na kumokontrol sa humigit-kumulang 60% ng pandaigdigang produksyon at halos 90% ng pagpino—naging pangunahing sandigan ito ng pandaigdigang supply chain ng rare earth.
Kung Paano Ipinatupad ang mga Kontrol ng Tsina sa Pag-export
Layunin ng bagong sistema ng Tsina sa pag-export, na nagdagdag ng pitong rare earth at mga kaugnay na produkto sa sistema nito ng lisensiya para sa pag-export ng mga produktong may dalawahang gamit, na maging estratehikong tugon sa mga taripa ng U.S. at pagpapakita ng impluwensiya ng Beijing sa nagpapatuloy na alitan sa kalakalan. Gayunman, naging puno ng di-inaasahang komplikasyon ang pagpapatupad nito. Nahirapan ang mga opisyal ng Tsina na asikasuhin ang dagsa ng mga aplikasyon para sa lisensiya sa pag-export, kaya nagkaroon ng kalituhan sa mga kodigo ng pag-export, hirap sa pagtukoy sa komposisyon ng mga kargamento at mga pagkaantala sa adwana dahil sa burukrasya.
Ayon sa mga pinagmumulan sa industriya, hindi handa ang burukrasya ng Tsina sa pagiging masalimuot ng pagpapatupad ng mga kontrol na ito. Ganito ang sinabi ni Nabeel Mancheri, tagapagtatag ng Global Rare Earth Industry Association:
Nagulat ang burukrasya sa Beijing. Hindi nila inakalang ganito karami ang trabahong kakailanganin. Ang naririnig ko mula sa panig ng Tsina, nagulat din sila mismo.
Ipinakikita ng datos mula sa adwana ng Tsina na bumaba nang mahigit 50% noong Mayo 2025 ang mga kargamento ng magnet na rare earth kumpara noong Abril. Ito ang pinakamalaking pagbaba kada buwan mula pa noong 2012. Bumagsak ang mga pag-export sa malalaking kostumer: 55% sa Germany, 77% sa U.S., 81% sa South Korea at 57% sa Japan. Agaran at matindi ang naging epekto: itinigil o binawasan ng mga automaker sa U.S., Japan, India at Europe ang produksyon, at nagbabala ang mga tagapamahala ng supply chain na lalo pang magkakagambala ang suplay habang nauubos ang mga nakaimbak na produkto.
Bakit Mahalaga ang Rare Earth: Sandigan ng Makabagong Teknolohiya
Hindi mapapalitan ang rare earth sa napakaraming makabagong teknolohiya. Ginagamit ang mga magnet na mataas ang performance na gawa sa neodymium, dysprosium at terbium sa mga motor ng de-kuryenteng sasakyan, turbina ng hangin, fighter jet at maging sa maliliit na motor na nagpapatakbo sa mga upuan ng kotse at wiper ng windshield. Halos 900 libra ng rare earth ang laman ng iisang F-35 fighter jet, samantalang mahigit 9,000 libra naman ang ginagamit sa isang submarinong Virginia-class. Lalo lamang pinalaki ng paglipat sa malinis na enerhiya at pagdami ng mga de-kuryenteng sasakyan ang pandaigdigang pangangailangan sa mga materyales na ito.
Hindi lamang sa pagmimina nangingibabaw ang Tsina; higit sa lahat, nangingibabaw din ito sa pagproseso at pagpino. Malaki ang inilaan ng industriyang sinusuportahan ng estado ng bansa sa kapasidad sa pagpino, pananaliksik at edukasyon, kaya nagkaroon ito ng malaking bentahe sa gastos at teknolohiya. Ganito ang paliwanag ni Jost Wübbeke, managing partner sa Sinolytics:
Umaasa ang buong pandaigdigang ekonomiya sa mga magnet na ito mula sa Tsina. Kung ititigil mo ang pag-export ng mga iyon, mararamdaman ito sa buong mundo.
Sa loob ng ilang dekada, hinayaan ng mga bansa sa Kanluran na lumipat sa Tsina ang kanilang mga industriya ng rare earth, dahil sa mas mababang gastos at mas kaunting regulasyong pangkapaligiran doon. Halimbawa, halos wala nang sariling produksyon ng magnet na rare earth ang Estados Unidos at umaasa ito sa mga inaangkat mula sa Tsina at, sa mas maliit na antas, mula sa Japan at Vietnam.
Kaguluhang Administratibo: Red Tape at Pulitika sa Loob ng Gobyerno
Napabagal ang pagpapatupad ng mga kontrol ng Tsina sa pag-export dahil sa kalituhang administratibo at hindi pagkakasundo sa loob ng gobyerno. Inaatasan ng sistema ng pag-export para sa mga produktong may dalawahang gamit ang mga tagaluwas na magbigay ng detalyadong impormasyon tungkol sa mga kostumer sa susunod na yugto ng supply chain at sa mga huling paggagamitan ng produkto. Pinapalubha nito ang negosasyon sa kalakalan at nagbubunsod ng mga alalahanin sa intelektuwal na pag-aari. Iisang pandaigdigang kodigo ng produkto (HS code) ang ginagamit para sa lahat ng permanenteng magnet na rare earth, mayroon man o walang kontroladong elemento ang mga ito. Nagdulot ito ng kalituhan sa mga daungan ng Tsina at kinailangang magsagawa ng mga pagsusuring matagal gawin.
Sinabi ni David Merriman ng Project Blue na lumampas na sa kapasidad ng mga opisyal na tanggapan ng Tsina ang dami ng mga pagsusuring kailangang isagawa ng mga tagaluwas, kaya lalo pang bumagal ang proseso. May ilang kargamentong naantala dahil sa bakas na dami ng mga nakalistang rare earth, kahit wala namang sadyang idinagdag na mga ito sa haluang metal ng mga produkto. Naging salik din ang pulitika sa loob ng gobyerno, dahil hindi nagkakasundo ang iba’t ibang ahensiya kung gaano kahigpit dapat ipatupad ang mga hakbang. Lalo nang nag-aatubili ang mga ahensiya ng seguridad na magbigay ng mga lisensiya sa pag-export sa mga dayuhang kompanya, dahil nais nilang mapanatili ang kapangyarihang makipagtawaran sa mga negosasyon sa kalakalan sa U.S.
Sa kabila ng pangako ng Ministry of Commerce ng Tsina na pasimplehin ang proseso ng pag-apruba, halos sangkapat pa lamang ng mga aplikasyon para sa lisensiya sa pag-export ang naaprubahan, at nananatiling malabo at hindi pare-pareho ang mga pamamaraan sa iba’t ibang lalawigan. May mga lisensiyang tinanggihan dahil sa mga usaping pamproseso, samantalang hinihingi naman sa iba ang pagsisiwalat ng sensitibong impormasyon.
Pandaigdigang Epekto: Industriya ng Sasakyan at Iba Pa
Pinakamabilis at pinakanakikitang naapektuhan ng mga kontrol ng Tsina sa pag-export ang pandaigdigang industriya ng sasakyan. Naisara na ang ilang planta at linya ng produksyon ng mga tagapagtustos ng sasakyan sa Europe, at inaasahan ang iba pang paghinto habang nauubos ang mga nakaimbak na produkto. Napilitang ihinto ng Ford nang isang linggo noong Mayo ang produksyon ng Explorer SUV nito sa planta sa Chicago, at sinuspinde naman ng Suzuki, automaker ng Japan, ang produksyon ng Swift. Kahit may ilang lisensiyang naibigay na, naiwan sa alanganing kalagayan ang mga tagagawa dahil sa mabagal na proseso ng paglilinis ng kargamento sa adwana at patuloy na kawalang-katiyakan.
Nagbabala si Benjamin Krieger, secretary general ng European Association of Automotive Suppliers (CLEPA):
Dahil magkakaugnay nang husto ang pandaigdigang supply chain, nagdudulot na ang mga paghihigpit ng Tsina sa pag-export ng paghinto ng produksyon sa sektor ng mga tagapagtustos sa Europe.
Nagbabala rin ang VDA, na kumakatawan sa industriya ng sasakyan ng Germany, na maaaring tuluyan nang huminto ang produksyon sa lalong madaling panahon kung hindi bubuti ang sitwasyon. Sinisiyasat na ng mga automaker ang mga paraan upang mabawasan ang pag-asa sa rare earth, kabilang ang pagbuo ng mga motor na kaunti o walang rare earth. Ngunit hindi pa kayang palawakin ang mga solusyong ito o gawing matipid sa gastos.
Hindi lamang industriya ng sasakyan ang naaapektuhan ng pagkagambala. Apektado rin ang mga tagagawa sa aerospace, kompanya ng semiconductor at mga kontratista sa militar. Lalo nang bulnerable ang industriya ng depensa ng U.S., dahil mahalaga ang rare earth sa mga makabagong armas at sistema ng komunikasyon. Natuklasan sa isang sarbey ng American Chamber of Commerce in China na inaasahan ng 75% ng mga kompanyang Amerikano na mauubos ang kanilang suplay ng rare earth sa loob ng tatlong buwan.
Epekto sa Ekonomiya at Heopolitika
Pinaangat ng mga kontrol sa pag-export ang presyo ng rare earth, kasabay ng malalaking pagbabago sa dami ng pandaigdigang iniluluwas at pagtaas ng gastos sa pagkuha ng mga materyales. Nahaharap sa mga hamon sa pagmamanupaktura ang U.S., EU at India dahil sa kakulangan, na nagdudulot ng mga suliraning pang-ekonomiya sa iba’t ibang industriyang umaasa sa REE. Nagbunsod ang sitwasyon ng agarang pagsisikap sa diplomasya: nakikipag-usap ang U.S. at Tsina upang lutasin ang mga hindi pagkakaunawaan sa kalakalan, habang nagsisikap naman ang EU na pabilisin ang pag-apruba ng mga lisensiya para sa mga kompanya nito.
Malawakang itinuturing na estratehikong hakbang ang ginawa ng Tsina upang mapanatili ang impluwensiya nito sa mga negosasyon sa kalakalan. Ganito ang obserbasyon ni Arthur Kroeber, founding partner ng Gavekal Dragonomics:
Malamang na muling pahihintulutan nila ang pag-export sa mga komersiyal na gumagamit, pero hindi sa daming magbibigay-daan sa pag-iimbak ng sobrang suplay.
Sa ngayon, mukhang mananatili nang permanente ang sistema ng paglilisensiya sa pag-export ng Tsina, sa halip na pansamantalang tugon lamang sa mga taripa. Nagbabala si Gabriel Wildau, managing director sa Teneo, na mananatiling palaging banta ang paghinto ng suplay, na nagpapahiwatig ng hangarin ng Tsina na mapanatili ang impluwensiya nito sa Washington at iba pang makapangyarihang bansa.
Europe, India at ang Paghahanap ng mga Alternatibo
Lubos na batid ng European Union ang kahinaan nito: umaasa ito sa Tsina para sa 98% ng mga magnet na rare earth nito. Layunin ng European Commission na makagawa ng 7,000 tonelada ng mga magnet sa loob ng EU pagsapit ng 2030, at kasalukuyang isinasagawa ang mga bagong proyekto sa pagmimina, pagpino at pagreresiklo sa Estonia at France. Gayunman, nagbabala ang mga eksperto na hindi maisasakatuparan sa malapit na hinaharap ang tuluyang paghiwalay sa Tsina, at aabutin ng maraming taon bago mabuo ang mga alternatibong mapagkukunan.
Bagaman taglay ng India ang ikalimang pinakamalaking reserba ng rare earth sa mundo, wala itong kapasidad sa pagpino upang iproseso ang mga ito para sa mga high-tech na gamit at nananatili itong umaasa sa mga pag-export ng Tsina. Patuloy ang mga pagsisikap na pag-ibahin ang mga mapagkukunan ng suplay sa pamamagitan ng pakikipagtuwang sa U.S., Australia at mga bansa sa Gitnang Asya, ngunit wala pang makabuluhang resultang naibubunga ang mga ito.
Kinilala ng mga lider ng G7 ang banta sa seguridad pang-ekonomiya at pambansang seguridad na dulot ng kakulangan sa rare earth. Nangako silang magkakaisa sa pagtugon sa sinasadyang paggambala sa merkado at kikilos upang pag-ibahin ang produksyon at suplay. Gayunman, dahil sa lawak at pagkakaugnay ng supply chain ng Tsina mula minahan hanggang magnet, nananatili itong mahirap taluning katunggali.
Problema ng U.S.: Muling Pagbuo ng Lokal na Kapasidad
Hinaharap na ngayon ng Estados Unidos ang mga bunga ng pagpayag nitong lumipat sa Tsina ang industriya nito ng rare earth. Dalawang dekada na ang nakalilipas, lumipat sa ibang bansa ang mga pabrikang Amerikano na gumagawa ng mga magnet na rare earth. Napahirapan naman ang mga pagsisikap na muling simulan ang lokal na produksyon dahil sa mataas na gastos, mga alalahanin sa kapaligiran at kakulangan ng teknikal na kadalubhasaan. Nahirapan makipagkumpitensiya sa murang pagproseso ng Tsina ang nag-iisang minahan ng rare earth sa U.S., ang Mountain Pass sa California, at kamakailan lamang ito nagsimulang maghiwalay ng mga rare earth sa mismong lugar.
Sinusubukang gumawa ng mga metal na rare earth sa loob ng bansa ng mga bagong startup, gaya ng Phoenix Tailings sa Massachusetts, ngunit napakaliit ng kanilang produksyon kumpara sa mga pabrika ng Tsina. Mangangailangan ng malaking puhunan, suporta ng gobyerno at panahon ang pagpapalaki ng produksyon—mga mapagkukunang kapos na kapos habang tumitindi ang kakulangan.
Ganito ang sabi ni Michael Dunne, isang konsultant sa industriya ng sasakyan:
Maaaring mapatigil ng Tsina ang mga planta ng pag-assemble ng sasakyan sa Amerika.
Australia at ang Paghahanap ng mga Bagong Tagapagtustos
Sa gitna ng kaguluhan, lumitaw ang Australia bilang posibleng alternatibong tagapagtustos. Dahil sagana ito sa mga deposito ng rare earth at lumalakas ang suporta ng gobyerno, namumuhunan ang Australia sa mga bagong pasilidad sa pagmimina at pagproseso. Pinatatakbo ng Lynas Rare Earths, ang pinakamalaking prodyuser sa labas ng Tsina, ang minahan nitong Mt Weld sa Kanlurang Australia at pinipino nito ang rare earth sa Malaysia. Nagtatayo rin ng mga bagong planta sa pagproseso ang iba pang kompanya gaya ng Iluka Resources at Arafura Rare Earths, sa tulong ng mga pautang ng gobyerno para sa pagpapalawak.
Gayunman, may sarili ring mga hamon ang Australia. Sa ibang bansa pa rin isinasagawa ang karamihan sa pagproseso, at naantala ng mga alalahanin sa kapaligiran ang pagpapaunlad ng lokal na kapasidad sa pagpino. Aabutin ng maraming taon bago mabuo ang isang ganap na pinagsamang supply chain, at sa ngayon ay mahirap tapatan ang bentahe ng Tsina sa gastos.
Isa pang sinisiyasat na paraan ang pagreresiklo ng rare earth, lalo na sa EU, na naglalayong matugunan sa pamamagitan ng mga niresiklong materyales ang hanggang 50% ng pangangailangan pagsapit ng 2050. Gayunman, kulang ang kasalukuyang imprastraktura, at nananatili ang mga legal at pinansiyal na hadlang.
Ano ang Susunod? Mahabang Landas Tungo sa Pagkakaiba-iba ng Suplay
Bagaman bumaba sa nakalipas na dekada ang bahagi ng Tsina sa pandaigdigang pagkuha ng rare earth mula 80% tungong 60%, dahil sa mga bagong proyekto sa Australia, U.S. at Canada, nananatili itong pangunahing puwersa sa merkado. Mangangailangan ng malawakang pagpapaunlad ng imprastraktura, pakikipagtuwang sa ibang bansa at suporta ng gobyerno ang pagbuo ng mga alternatibong supply chain—isang prosesong inaasahang aabot nang hindi bababa sa isang dekada.
Samantala, nag-iimbak ng mga materyales ang mga industriya, namumuhunan sa pananaliksik upang mabawasan ang paggamit ng rare earth, at humihingi ng suporta sa mga gobyerno. Binigyang-diin ng kasalukuyang krisis ang estratehikong kahalagahan ng rare earth at ang mga panganib ng labis na pag-asa sa iisang tagapagtustos.
Buod
- Nagdulot ng matinding pagkagambala sa mga pandaigdigang supply chain ang mga kontrol ng Tsina sa pag-export ng rare earth, lalo na sa mga sektor ng sasakyan, elektronika at depensa.
- Lalo pang pinalala ng mga pagkaantala sa burukrasya, kalituhang administratibo at pulitika sa loob ng gobyerno ang epekto. Maliit na bahagi lamang ng mga aplikasyon para sa lisensiya sa pag-export ang naaprubahan.
- Itinigil o binawasan ng mga automaker sa U.S., Europe at Japan ang produksyon, at nagbabala ang mga industriya na lalo pang magkukulang ang suplay habang nauubos ang mga nakaimbak na produkto.
- Inilantad ng krisis ang pag-asa ng mundo sa Tsina para sa mahahalagang mineral at itinampok ang mga hamon sa pagbuo ng mga alternatibong supply chain.
- Nagsisikap ang U.S., EU, Australia at India na pag-ibahin ang mga mapagkukunan ng suplay, mamuhunan sa mga bagong pasilidad sa pagmimina at pagproseso, at paunlarin ang kakayahan sa pagreresiklo. Ngunit aabutin pa ng maraming taon bago maisakatuparan ang mga solusyong ito.
- Malamang na manatiling makapangyarihang kasangkapan sa mga negosasyon sa kalakalan ang mga kontrol ng Tsina sa pag-export, at patuloy na magbabanta sa mga pandaigdigang industriya ang paghinto ng suplay.
- Nag-uunahan na ngayon ang mga bansa upang makatiyak ng mga alternatibong mapagkukunan at mabawasan ang kanilang kahinaan, ngunit sa ngayon ay nananatiling pinakamakapangyarihang bansa sa larangan ng rare earth ang Tsina.